
初月利息の比較。月謝9,000円から1人500円の連動費を除く架空例。発表会費は入れていません。
月謝の採算を開く →64人の在籍上限と、発表会の資金を混ぜない
融資相談の前に、次の三点を同じ事業計画へ整理します。
- 通常の授業8クラス×各8人が上限。6か月目の月謝64人と個人指導8回を別に売上へ計上する。
- 講師時間グループ48時間+個人12時間+共通業務40時間=通常100時間。発表会月は追加40時間。
- 参加費30人×3万円=90万円の架空例。会場・舞台・衣装等90万円へ充て、未払分を確保する。
先に押さえておきたい3つのポイント
床と定員を合わせる
バーの長さ、動く範囲、年齢と経験から受講枠を決めます。
通常月謝で採算を確認
発表会費を除き、休会と個人指導の条件も確認します。
発表会は別の資金表
会場・衣装の支払と、残すべき開催費を分けます。
目次を開く
クラス運営と、個別指導・発表会を分ける
1人1クラス、月謝9,000円を基本にする。
月の空き枠で実施し、同じ時間へ重ねない。
参加費と会場・衣装・舞台費を別に説明する。
一般のダンススタジオと区分し、バレエの基礎指導と進級を扱います。トウシューズ指導の開始は年齢だけで決めず、適切な専門判断が必要です。
開業準備の進め方
- 01対象と指導体制を決める年齢・経験・進級先と代講体制を確認。
- 02床と設備を相談下地、滑り、バー固定、鏡の安全を見積もる。
- 03クラス表と規約を作る振替・休会・退会・発表会費を説明。
- 04通常と催事の資金を分ける月謝収支と会場等の前払をそろえて相談。
- 05在籍と未消化を管理受講枠、入金、返金・振替義務を追う。
8クラスで年齢と経験を分け、進級後の枠も用意する
個人事業主が専用スタジオを借り、自ら指導する仮定です。子どもと成人、基礎と経験者のクラスを分け、1クラス8人まで・計8クラスを置きます。64人はそれぞれ一つのクラスに所属する人数で、同じ人の複数受講を在籍者の増加として数えていません。
月4回のグループ受講料を税込9,000円、個人指導1回を税込6,000円とします。月ごとの回数を規約に示し、週1回の表現だけで年間の祝日や5週ある月の扱いが曖昧にならないようにします。本例は全月4回の提供として計算します。
年齢が上がっても通える時間へ進級できなければ、在籍が続くとは限りません。小学校入学、進学、部活や勤務時間の変更による移動を想定し、募集人数だけでなく移る先の定員を確認します。受講者全員に発表会参加や追加レッスンを求める前提にはしません。
見た目がきれいな床でも、下地の硬さ、滑り、段差、保守方法が指導に合うかを専門施工者へ確認します。バーの固定、鏡の破損対策、更衣・待機の区画と出入口を一緒に確認し、家賃の安さだけで物件を決めません。
開業までの支払と、開業後に残す現金を分ける
借入300万円と自己資金200万円から、開業前に300万円を払い、通常運営の開始現金200万円を残す架空計画です。床等を施工済みで借りる場合は二重に工事費を計上せず、改修する範囲と原状回復の条件から見積りを直します。
初回発表会の費用は、この開業支出300万円へ含めていません。後掲の発表会を追加する例では4か月目に20万円の会場予約金が必要です。通常運営だけの資金表に、いつ・いくら追加するかを明示します。
架空モデル。融資と自己資金が全額そろい、初期支出を払った直後の区分です。残るお金も、家賃・外注費・返済などに使います。
開業費の内訳を開く →以下は個人事業で開業する説明用の架空モデルです。金額は円、消費税がかかる料金・支払は税込総額でそろえています。初期資金5,000,000円から開業支出3,000,000円を払い、2,000,000円を開業時現金とします。相場、推奨借入額、金融機関の承認条件を示す数字ではありません。
返済は100回(100か月)・据置なし・元金均等、年2.4%を月割りする説明上の仮定です。実際の返済日数、手数料、保証料、借入条件で金額は変わります。事業主の生活費と借入元金は損益上の経費にせず、現金の減少として分けています。設備購入と減価償却も二重に支出へ計上しません。
月末欄は、納税用に別管理する金額を差し引いた「利用可能現金」です。納税確保は外部への支払ではありません。6か月内に事業主本人の所得税・住民税・消費税を実際に納付しない仮定で、実際の納付予定がある場合は確保額と支払を照合して差し替えます。税額を示す試算ではなく、個人の社会保険等は生活費側に含めます。
調達は借入3,000,000円、自己資金2,000,000円の仮定です。初期支出に含めた項目を、月々の現金表で再び引きません。
開業費の内訳と見積条件
表は左右に動かせます。
項目名は固定表示です。
| 開業までに払う項目 | 仮定額(円) | 見積りの確認条件 |
|---|---|---|
| 床下地・ダンス床施工 | 1,200,000 | 弾性・滑り・維持方法を相談 |
| バー・鏡・安全施工 | 500,000 | 固定と破損時の安全 |
| 空調・更衣等の整備 | 400,000 | 換気と待機動線 |
| 賃借初期費用 | 600,000 | 用途と原状回復を確認 |
| 音響・備品・開業準備 | 300,000 | 広告・規約整備等を含む |
| 合計 | 3,000,000 | 残りを開業時の現金とする |
調達500万円(借入300万円・自己資金200万円)、初期支出300万円、開業時現金200万円は当社の成功報酬を含まない基本例です。当社へ依頼して借入300万円が実行・着金した場合に5%+税の報酬16万5,000円を別に払うなら、その直後に使える現金は183万5,000円です。融資未実行なら報酬も借入300万円もなく、この専用教室案は成立しません。
在籍者と個人指導を分け、当月提供分を確認する
在籍者を1〜6か月目に24・32・40・48・56・64人、個人指導回数を0・0・2・4・6・8回とする仮定です。グループも個人指導も当月に授業を提供し、当月の初回授業前までに料金を受け取る条件とします。
入金時点ではまだ授業が残るため、全額をその日に利益とみなしません。当月内に予定の授業を終える基準なので月末表では翌月分の前受を残しませんが、月中の返金・振替義務は受講台帳で確認します。入会金や体験収入は本例に加えていません。
月謝在籍者と個人指導の売上
表は左右に動かせます。
項目名は固定表示です。
| 月 | 在籍者/個人指導回数 | 授業売上(円) | 実入金(円) |
|---|---|---|---|
| 1か月目 | 24/0 | 216,000 | 216,000 |
| 2か月目 | 32/0 | 288,000 | 288,000 |
| 3か月目 | 40/2 | 372,000 | 372,000 |
| 4か月目 | 48/4 | 456,000 | 456,000 |
| 5か月目 | 56/6 | 540,000 | 540,000 |
| 6か月目 | 64/8 | 624,000 | 624,000 |
6か月目は月謝57万6,000円と個人指導4万8,000円で売上62万4,000円です。発表会参加費は含みません。在籍者が休会すると月謝は減りますが、家賃や音響、予約システムは同じだけかかる条件です。
人気クラスだけ満席の場合、別の空きクラスへ全員を移せるとは限りません。保護者の送迎時間と本人の経験に合うかを確認し、在籍数とクラス別の席数を照合して、64人という合計だけで受入れを判断しないようにします。
グループ指導と個人指導、準備の時間を並べる
各クラスは授業75分と入替・記録15分で90分。8クラス×月4回×1.5時間=48時間です。個人指導は授業60分と準備・記録30分で1回1.5時間、最終月8回で12時間を取ります。
清掃、安全点検、保護者との連絡、募集、選曲、教材準備、会計等に40時間を確保し、通常運営は月100時間です。事業主の上限を月160時間とし、残り60時間を空きとして確認します。発表会を実施する月は準備と当日の時間がさらに必要です。
6か月目に発表会を追加する場合。通常100時間と追加40時間は並行する作業の合計です。
クラスと作業時間を開く →作業時間と受注できる量の条件
表は左右に動かせます。
項目名は固定表示です。
| 作業・条件 | 架空モデルの能力・時間 | 確認する点 |
|---|---|---|
| グループ指導 | 8クラス×4回×90分÷60=48時間 | 年齢・経験別の席数は各8人 |
| 個人指導 | 8回×90分÷60=12時間 | 授業時間と準備を合計 |
| 通常の共通業務 | 40時間 | 清掃・保護者連絡・選曲・事務等 |
| 発表会の追加 | 4か月目20、5か月目20、6か月目40時間 | 通常授業を休む計画ではない |
| 最終月の総時間 | 100+40=140時間/160時間 | 会場移動・リハーサルも追加枠へ |
発表会の練習を通常授業へ全部押し込むと、参加しない受講者の授業内容が変わる場合があります。基礎授業をどこまで維持するかを説明し、追加練習の時間と費用、参加しない人への対応を分けて決めます。
講師が体調不良になったときは、代講できる経験者、連絡時刻、休講と振替・返金を規約へ記載します。空き60時間があっても受講者の通える曜日が埋まっている場合は振替できないため、利用可能な枠を具体的に残します。
5か月目の参加費90万円の入金後も、6か月目の開催支払60万円が残ります。5か月末の通常より増えた現金60万円は開催費へ確保し、教室の家賃に使える額へ足しません。参加が24人に減る場合は、費用が90万円のままなら18万円不足します。
毎月の費用と、現金を維持できる売上を確認する
通常月の連動費は在籍者1人500円、個人指導1回500円とし、受講資材・決済等の費用を配分します。発表会の衣装費は含みません。固定費28万円には音楽利用・清掃等の予算も取り、適用される使用料と実支払を見積もって調整します。
初月利息で計算。4回でちょうど維持する比較のため、休会や追加費用に対する余裕はありません。
通常月の固定費を開く →毎月の固定費の内訳
表は左右に動かせます。
項目名は固定表示です。
| 毎月の項目 | 仮定額(円) | 含める範囲 |
|---|---|---|
| スタジオ賃料 | 180,000 | 床・バー等の使用条件も確認 |
| 光熱・清掃 | 35,000 | 衛生と床保守の日常分 |
| 音楽利用・予約管理 | 25,000 | 契約する曲・用途・面積等で見積り |
| 広告・保護者連絡 | 20,000 | 体験後の連絡等 |
| 保険・会計・日常補修 | 20,000 | 大きな床補修と催事費は別 |
| 合計 | 280,000 | 数量連動費・返済・生活費・納税確保は別 |
本例は従業員を雇わず、事業主の生活費を別欄で管理します。個人の専門家等へ報酬を支払う場合は源泉徴収の要否を確認し、相手への送金と納付用確保を合わせた総額で見積もります。
固定費28万円、元金3万円、初月利息6,000円、生活費22万円、納税用3万円で56万6,000円を必要とします。64人の月謝貢献54万4,000円との差2万2,000円は個人指導4回で埋まる仮定です。
個人指導がなければ月謝在籍者67人が必要ですが、8クラス・各8人の64人上限を超えます。67人をそのまま売上目標にせず、料金や家賃、クラス編成を見直します。最終月の個人指導8回は受講希望を確認して初めて見込める追加分です。
請求額と実入金を、支払月に合わせて追う
通常運営は開業時200万円、初月入金21万6,000円で、連動費1万2,000円と固定費28万円等が出ます。返済・生活費・納税確保後の初月末は163万8,000円です。次の表には発表会を含めず、通常運営だけの残高を示します。
- 月初の受取当月分を受領。未実施授業と対応義務を把握
- 月内の授業提供・欠席・振替を台帳へ記録
- 月末の確認翌月分や発表会費を通常収入へ混ぜない
前受金は受け取った時点で全部が自由資金になるわけではありません。基準は当月授業を同月に完了する仮定です。
支払月別の残高を開く →架空モデル。開始時200万円。事業支払・元金・利息・生活費・納税用の確保後。最少は93万6,600円です。棒は共通の基準200万円で比較。納税用の別管理額は含めません。
支払月別の残高を開く →6か月の利用可能現金を確認する
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金 | 事業支払 | 元金/利息 | 生活費/納税確保 | 月末の利用可能現金 |
|---|---|---|---|---|---|
| 1か月目 | 216,000 | 292,000 | 30,000/6,000 | 220,000/30,000 | 1,638,000 |
| 2か月目 | 288,000 | 296,000 | 30,000/5,940 | 220,000/30,000 | 1,344,060 |
| 3か月目 | 372,000 | 301,000 | 30,000/5,880 | 220,000/30,000 | 1,129,180 |
| 4か月目 | 456,000 | 306,000 | 30,000/5,820 | 220,000/30,000 | 993,360 |
| 5か月目 | 540,000 | 311,000 | 30,000/5,760 | 220,000/30,000 | 936,600 |
| 6か月目 | 624,000 | 316,000 | 30,000/5,700 | 220,000/30,000 | 958,900 |
最も少ない月末現金は936,600円です。納税等のため別管理するお金を除いた残高で、通帳残高とは一致しない場合があります。月末表だけでは月中の不足は分かりません。家賃、仕入、外注費の支払日と入金日を日付順に並べて確認します。
通常運営の6か月末は958,900円です。納税用18万円は別管理です。発表会を追加する場合は次の差分表を使い、会場予約金が先行する4か月目の不足と5か月目の開催費確保を確認します。
休会・退会や欠席の扱いは申込前に読めるようにし、月謝をいくら返すか、振替できる期限と枠を明記します。発表会の衣装をすでに発注している人の精算は、通常月謝とは別の説明が必要です。
発表会費90万円は、通常運営へ使える利益ではない
6か月目に任意参加30人の発表会を行う追加例です。1人3万円で参加費90万円。会場30万円、舞台・運営30万円、衣装24万円、音楽・写真等6万円の合計90万円を予算とし、収支差はゼロです。実在会場の見積りや相場ではありません。
4か月目に会場予約金20万円を先払いし、5か月目に参加費90万円を受け取って衣装の前金10万円を払います。6か月目は会場残金10万円、舞台等30万円、衣装残金14万円、音楽等6万円の計60万円を払います。支払総額を二度計上しません。
4か月目20万円と5か月目10万円の支払済額を含みます。未払開催費の確保は外部支払ではありません。
発表会を加えた残高を開く →発表会の入出金と残す現金
表は左右に動かせます。
項目名は固定表示です。
| 月 | 当月参加費/開催支払(円) | 通常より増減した残高(円) | 未払開催費の確保(円) | 確保後の利用可能現金(円) |
|---|---|---|---|---|
| 1か月目 | 0/0 | 0 | 0 | 1,638,000 |
| 2か月目 | 0/0 | 0 | 0 | 1,344,060 |
| 3か月目 | 0/0 | 0 | 0 | 1,129,180 |
| 4か月目 | 0/200,000 | -200,000 | 0 | 793,360 |
| 5か月目 | 900,000/100,000 | 600,000 | 600,000 | 936,600 |
| 6か月目 | 0/600,000 | 0 | 0 | 958,900 |
4か月目は参加費をまだ受け取っていないので、通常より利用可能現金が20万円少なくなります。5か月目の通帳上の増分60万円は翌月の開催費へ確保するため、通常運営へ使える現金は増えません。6か月目に60万円を支払うと確保も解除し、同じ額を二度差し引きません。
30人が集まらず24人なら参加費は72万円です。すべての費用が同じ90万円なら18万円不足します。申込締切と会場・衣装の取消期限を合わせ、実際に取り消せる費用だけを減らして再計算します。参加人数が減った割合だけ固定の舞台費も減るとは限りません。
発表会を中止・延期する場合は、参加費の返金、会場取消料、衣装の購入済・未発注を分けます。参加費を通常の家賃に使ってしまうと返金へ対応しにくくなります。規約には費用項目、任意参加の条件、返金・延期時の精算方法を具体的に示します。
通常運営で休会・月謝遅れ・床補修を比較する
次の3例は発表会を含まない通常運営の基準から独立させた比較です。発表会の不足18万円を重ねる場合は別途差し引き、混ぜて表示しません。
各行は「基準 → 変更後」。増減額と棒を同じ基準で比較します。
5か月目から8人が2か月休会
6か月の最少:6か月目 82万2,900円
5か月目の月謝9万円が翌月へ
6か月の最少:5か月目 84万6,600円
5か月目に床補修へ12万円
6か月の最少:5か月目 81万6,600円
各例は基準から独立した変更で、重ね合わせません。棒の全幅は増減13万6,000円。生活費・返済・別管理の条件は基準と同じ。
変更後6か月の残高を開く →5か月目から8人が2か月休会:5か月目から8人が2か月休会し、両月の月謝を各7万2,000円減らす条件です。在籍連動費は各4,000円減りますが、クラス枠・家賃・個人指導の予定は維持します。 この条件では5か月末868,600円、6か月末822,900円です。
5か月目の月謝9万円が翌月へ:5か月目に予定する月謝のうち9万円が6か月目へ遅れる条件です。授業は予定どおり提供し、在籍者数と費用を変えません。未収の管理と受講継続の規約を確認します。 この条件では5か月末846,600円、6か月末958,900円です。
5か月目に床補修へ12万円:5か月目の休業日に床補修へ12万円を払う条件です。通常授業をすべて提供できる仮定で、月謝は減らしません。休講が必要なら振替・返金・代替会場費をさらに加えます。 この条件では5か月末816,600円、6か月末838,900円です。
各変更例の入金差・支払差と6か月残高
表は左右に動かせます。
項目名は固定表示です。
| 変更例/月 | 入金の増減(円) | 支払・確保の増減(円) | 変更後残高(円) |
|---|---|---|---|
| 5か月目から8人が2か月休会/1か月目 | 0 | 0 | 1,638,000 |
| 5か月目から8人が2か月休会/2か月目 | 0 | 0 | 1,344,060 |
| 5か月目から8人が2か月休会/3か月目 | 0 | 0 | 1,129,180 |
| 5か月目から8人が2か月休会/4か月目 | 0 | 0 | 993,360 |
| 5か月目から8人が2か月休会/5か月目 | -72,000 | -4,000 | 868,600 |
| 5か月目から8人が2か月休会/6か月目 | -72,000 | -4,000 | 822,900 |
| 5か月目の月謝9万円が翌月へ/1か月目 | 0 | 0 | 1,638,000 |
| 5か月目の月謝9万円が翌月へ/2か月目 | 0 | 0 | 1,344,060 |
| 5か月目の月謝9万円が翌月へ/3か月目 | 0 | 0 | 1,129,180 |
| 5か月目の月謝9万円が翌月へ/4か月目 | 0 | 0 | 993,360 |
| 5か月目の月謝9万円が翌月へ/5か月目 | -90,000 | 0 | 846,600 |
| 5か月目の月謝9万円が翌月へ/6か月目 | 90,000 | 0 | 958,900 |
| 5か月目に床補修へ12万円/1か月目 | 0 | 0 | 1,638,000 |
| 5か月目に床補修へ12万円/2か月目 | 0 | 0 | 1,344,060 |
| 5か月目に床補修へ12万円/3か月目 | 0 | 0 | 1,129,180 |
| 5か月目に床補修へ12万円/4か月目 | 0 | 0 | 993,360 |
| 5か月目に床補修へ12万円/5か月目 | 0 | 120,000 | 816,600 |
| 5か月目に床補修へ12万円/6か月目 | 0 | 0 | 838,900 |
在籍者を元へ戻す広告費や体験指導の時間は、この休会例へ自動的には加えていません。休会が長引く場合は、継続意向とクラス枠の見直しから、新たな募集費・入金月を組み直してください。
床の安全、受講規約、音楽と発表会の権利を確認する
民間のバレエ教室として、指導経験・研修歴と教えられる範囲を正確に示します。公的資格や医療効果を根拠なく表示せず、けがや体調変化に対応する連絡先、保護者の同意、未成年の送迎・写真掲載の条件を整えます。
名古屋市の工事前消防相談など所在地の案内に従い、用途、避難、更衣・待機スペースと定員、工事内容を確認します。貸主から音楽や振動を伴う使用の同意を得て、床や鏡の工事を始める前に必要手続を相談します。
JASRACのダンス教室向け資料には包括・曲別の許諾が示されています。バレエのような社交ダンス以外の教室の月額規定は面積と30分間の教授料等に応じるため、社交ダンスの教師数基準を流用しません。曲・音源・利用方法を提示して使用料を確認します。
JASRACのイベント手続案内では、バレエ等の上演で外国作品を利用する場合に、JASRACで許諾できない権利があることも説明されています。教室の契約だけで外部会場の発表会やすべての演目が許可されるとは扱わず、事前に作品・上演方法を相談します。
動画利用の案内も確認し、録画販売・配信・広告利用と市販音源の権利を別に整理します。保護者への限定公開でも一律に不要とせず、音楽の権利と出演者の撮影・公開同意をそれぞれ確認します。
消費者庁の消費者契約法案内を参照し、申込前に月謝、休会、振替、発表会費、キャンセルの条件を示します。どの理由でも一切返金しないとだけ書いて処理せず、実際の費用や提供状況を踏まえた規約を専門家へ確認します。
一宮では、送迎と進級後の通いやすさを確認する
一宮周辺で通学型の教室を計画する場合は、駅からの距離だけでなく、学校後の送迎、保護者の待機、駐輪・駐車、雨天の出入口を確認します。幼児から小学生へ進むと来られる時間が変わるため、複数年のクラス移動も想定します。
本町商店街の実景は街並みの撮影記録です。掲載場所に教室がある、空室がある、子どもの需要が多いという根拠ではありません。候補物件ごとの騒音・振動、待機スペースと避難の条件を確認します。
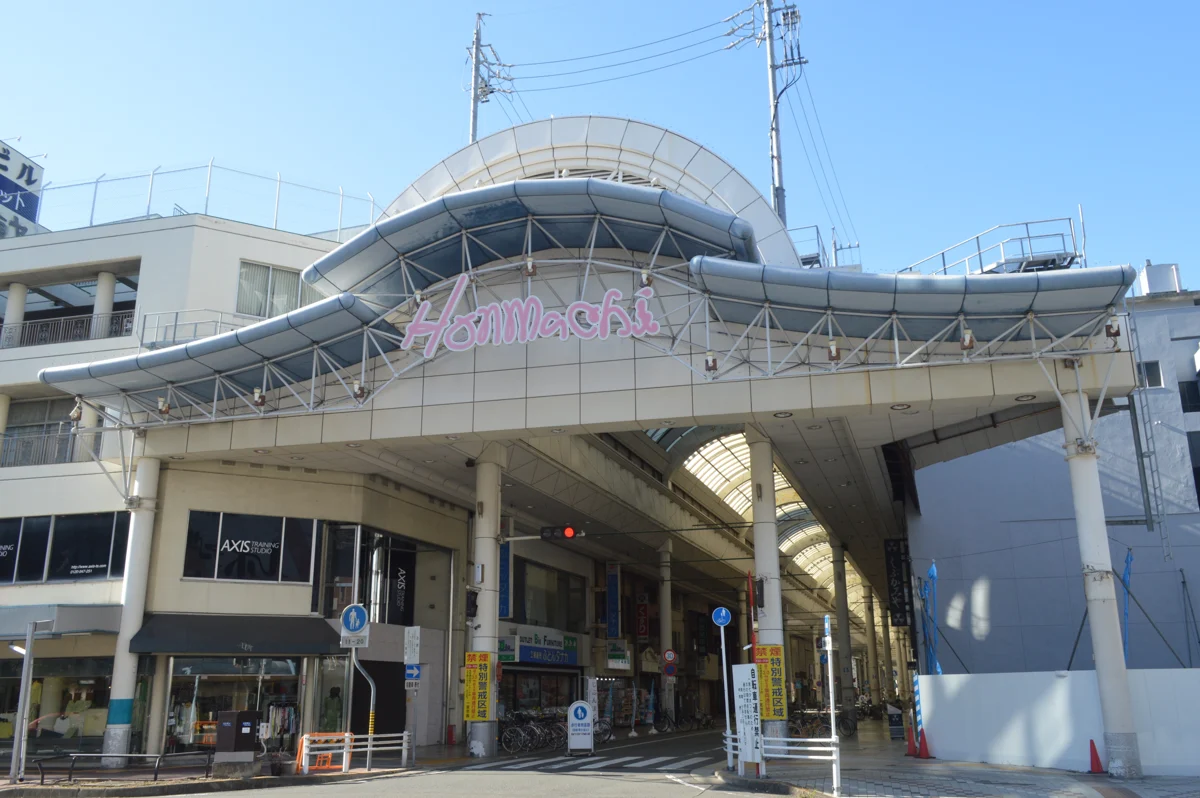
一宮市本町商店街の実景。教室候補地の調査では、授業の前後に人が集まる場所も確認します。
実景:一宮市・本町商店街/2023年7月撮影/Asturio Cantabrio。原典・CC BY-SA 4.0。縮小・WebP変換。掲載画像も同ライセンス。撮影時の記録で、現在の店舗・交通規制・営業可否を示すものではありません。

創業融資の相談資料を、取引と支払の証拠でそろえる
床・バー・鏡と物件の見積り、指導歴、年齢・経験別のクラス表、休会・振替・退会規約、保護者の同意、音楽利用の確認、代講体制、通常運営の6か月表をそろえます。発表会を予定する場合は、会場・衣装等の支払日と取消条件も添えます。
融資相談では64人という定員上限と月謝のみの不足、個人指導の受講根拠を説明します。発表会参加費90万円を利益へ加算せず、先払い20万円と未払開催費60万円を分けて示すことで、必要な運転資金を具体化します。
未確定の契約・見積りは確定分と分け、日付と有効期限を付けます。金融機関に相談する前に、融資の送金まで待てる支払と先に期限が来る支払を分けておくと、必要な自己資金を確認できます。借入が希望どおりにならない場合に延期できる設備と、縮小すると売上能力も下がる設備を区別してください。
床・バー・鏡の施工見積りと維持方法、年齢別の曜日・送迎表、休講・振替規約、発表会の申込締切・会場支払・取消条件をそろえます。当社は通常月謝と発表会の前受・未払を分け、資金表に整理する支援を行います。
融資の相談では、設備の必要性と回収までの資金を示す
日本政策金融公庫の新規開業・スタートアップ支援資金は、事業に必要な設備資金・運転資金を案内しています。記事の試算額がそのまま対象額や借入可能額になるわけではありません。希望額を決めるときは、見積書、自己資金の経緯、受注・売上の根拠、開業後の支払予定を照合します。
公庫の創業予定者向け手続き案内では、創業計画書や設備資金の見積書などの準備書類が示されています。事業形態や申込内容に応じた必要書類を確認し、審査・契約・送金より前に支払期限が来る項目を相談時に伝えてください。融資のアイラボへの支援依頼が融資の申込要件になるものではなく、金融機関へ直接相談する方法もあります。
事業主の生活費や納税準備は、事業の設備費・運転資金の申込使途と分けて管理します。現金表に生活費が載っていることを理由に、その全額を事業融資で賄えるとは判断しません。実際の利用条件、対象費用、返済方法は、申込先へ事業計画を示して確認します。
相談前の状況を整理する3つの想定例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
月謝の不足を発表会費で埋めた
開催費の支払が後に残る想定例。参加費と未払費用を別管理し、通常月の料金と固定費を見直します。
必要67人をそのまま募集目標にした
定員64人を超える想定例。個人指導や料金・クラス設計を検討し、席数と時間へ収めます。
教室の音楽契約で映像も公開した
上演・録画・配信の区分がない想定例。権利者と出演者の同意を用途別に確認します。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
バレエ教室の開業・創業融資でよくある質問
取り扱う商品や設備・出店条件によって計画が変わります。具体的な契約書・見積書を手元に置き、自分の条件と照らし合わせてください。
64人いれば月謝だけで維持できますか。
本例の初月利息では月謝貢献54万4,000円に対し必要56万6,000円で2万2,000円不足します。個人指導4回が維持の目安です。
67人を募集すればよいですか。
本例の定員は64人です。超えて受け入れず、料金・クラス枠・固定負担を見直します。
発表会参加費は利益ですか。
本例の90万円は開催費90万円へ対応します。受取時点に残った現金も未払開催費へ確保します。
5か月目の発表会費は家賃へ使えますか。
本例では通帳上の増分60万円すべてを翌月の開催費へ残すため、通常家賃へ使える追加現金はありません。
発表会の参加が24人ならどうなりますか。
1人3万円なら72万円の収入です。費用90万円が変わらなければ18万円不足します。取消可能な費用と返金条件を個別に見直します。
音楽の手続は社交ダンスと同じですか。
包括月額の算定区分が異なります。面積・教授料等を示し、発表会や録画・配信も別に確認します。
創業融資の資料は何を用意しますか。
設備見積り、指導歴、クラス表、規約、通常月と発表会の資金表、音楽・施設確認の記録を用意します。
確認した公式資料
確認日:2026年9月10日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21:バレエ教室
業態と業務の構成を参照。過去の費用・市場統計・手続きを現在の条件として転用していません。 - JASRAC:ダンス教室の演奏等
社交ダンス以外の教室の区分と音源複製等。 - JASRAC:イベント手続診断
発表会・上演の権利確認。 - JASRAC:動画サービスでの音楽利用
録画・配信等の区分。 - 名古屋市:工事前の消防相談
施設使用と工事前相談。 - 消費者庁:消費者契約法
受講とキャンセル条件の確認。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
2026年9月27日に部分再確認:JASRAC・営業施設・教室での音楽利用。教室内の利用と別会場の発表会は、許諾範囲を別に確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年9月10日
- 最終更新日
- 2026年9月27日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事・人物画像はAIで生成した架空のイメージで、実在のスタッフや施設ではありません。地域写真には撮影地・撮影日・出典を表示しています。「お客様の声」と監修者の写真は、実際のお客様・監修者の写真です。