
研修代が入る前に、準備費がかかります
- 実施前教材と会場を準備
開発・予約・個社調整
- 実施後研修と報告を終える
契約どおりの検収を確認
- 翌月等法人講師料を受け取る
源泉徴収後の振込額を確認
公開講座の受講料は開催前に受け取る場合もありますが、実施・返金条件と分けて管理します。法人研修は契約ごとの報告・検収・振込日を確認します。
「教材・募集環境の準備費」+「開催と法人入金待ちの資金」を分けると、必要額を考えやすくなります。
ビジネススクールの開業にかかる費用
開業資金は、この2つに分けます。金額が未定でも相談できます。
開業までに使うお金
- 教材・演習の初版制作
- 講座サイトと申込の準備
- 映像・投影などの備品
- 契約・権利確認の準備
開業後の支払いに残すお金
- 会場利用・教材印刷費
- 法人別の事前調整費
- 交通・資料加工費
- 検収後の振込待ちの支払い
開業後の事業の支払いを支えるお金を「運転資金」といいます。ご自身の生活費はこれと分けて確保し、事業に使える自己資金を確認します。
ビジネススクールで、費用と売上をどう見積る?
- 開業前の支払い
- 教材・申込サイト・投影備品・契約準備の見積りを分けます。自作する教材にも制作時間を確保し、外注する場合は利用できる範囲を確認します。
- 開業後の事業資金
- 売上と入金の月、毎月の事業の支払いを並べ、借入後の返済見込みも確かめます。
公開講座の受講料・人数と、法人研修の料金・件数を分けます。教材や会場への先払い、検収後の振込までの固定費を確認しましょう。
貯金で足りる?
創業融資を考える目安
準備費用+開業後の
事業の支払い
足りますか?
準備を進める
融資の検討
借入をする場合は、返していける見込みも確認。生活費は事業資金と分けて準備します。
創業融資は、開業や事業に使うお金を借りて返す仕組みです。自分はいくら借りればよい? その整理から、アイラボがお手伝いします。
使える制度・支払時期の注意
日本政策金融公庫の新規開業・スタートアップ支援資金などが候補です。事業計画の確認と審査があり、融資の可否・金額・条件は金融機関が判断します。
初期費用の時期を調整する方法も比較します。ビジネススクールに必要な支払いが融資金の入金前に来る場合は、相談時にお伝えください。創業間もない方も状況に合う制度を確認できます。
計画書は、
一人で抱えなくて大丈夫。
必要な資金と計画書を、
一緒に整理しましょう。
分からない
数字に迷う
説明が不安
準備が前に進んだ、
お客様の体験

ストレッチ整体ピッと!
辻 晴稀様
名古屋市名東区/整体・リラクゼーション
整体店・辻様の体験(インタビュー要約)
相談・サポートの料金
初回相談は無料。支援内容と料金に納得してから、依頼を決められます。
- 初回相談
- 無料
- 着手金
- 0円
- 成功報酬
- 5%+税融資実行額に対して
報酬は融資実行・着金時に発生します。融資が実行されなかった場合、サポート報酬はかかりません。
料金に含まれるサポートを見る
融資には金融機関の審査があります。
ビジネススクールを始めるお金、まずは相談しませんか
公開講座と企業向け研修で独立する方なら、今ある見積りや予定からご相談ください。金額や計画書が未完成でも大丈夫です。
話す
融資の準備を
整理する
依頼を判断
開業日や大きな支払日が決まっていれば、その予定もお聞かせください。
相談無料・愛知県全域対応。資料は未完成でも構いません。無料相談だけで契約する必要はありません。
ビジネススクールで確認したい4つの準備
公開講座と法人研修を分ける
一般受講者向けは募集人数、会場の予約・取消条件を確認します。法人向けは発注書、個社調整、報告書・検収までを一件の範囲に入れます。
教材の開発・利用権を決める
登壇時間以外に教材の初版制作・改訂・個社調整の時間を見積ります。外部制作者と、複製・配布・改訂・録画の利用範囲を契約で確認します。
受講料と講師料の入金を分ける
公開講座の前受受講料は実施・返金条件を確認します。個人講師としての法人研修は、源泉徴収の対象や振込額を契約・請求書に照らして確認します。
中止・未発注の月も現金を確認する
会場の取消費、すでに払った教材費、契約していない法人案件を分けます。予定していた売上が遅れる月にも払う費用と返済額を確認します。
ほかのお客様の声
さまざまな業種の方が、当社と創業の準備を進めています。





開業・創業融資のよくある質問
必要なお金と、相談の進め方についてお答えします。
開業資金はいくら必要ですか?
教材・講座サイト・投影機器・契約準備などの開業費に、会場や教材加工の費用、法人研修の入金待ちの固定費を加えます。開催回数と定員、キャンセル条件、講師料の振込時期で必要額は変わります。実際の見積りと支払日で確認しましょう。
自己資金があっても融資を検討すべきですか?
開業後の事業の支払いまで自己資金で賄えるなら、借入は必須ではありません。生活費を別に残し、売上が少ない月も支払いと返済を続けられるか比べて判断します。
見積りや計画書が未完成でも相談できますか?
はい。開業予定地・時期、引き受けたい仕事、手元にある見積りなどから始められます。無料相談で次の準備を確認できます。
法人研修の請求額はそのまま口座に入りますか?
個人が講師料を受け取る契約では源泉徴収が必要な場合があり、請求額と実際の振込額が異なります。発注者・受取主体と請求明細を確認し、振込月の資金計画へ反映します。
アイラボはどこまで支援してくれますか?
必要額の計算、創業計画書の作成、資料の確認、面談練習を支援します。初回相談は無料です。支援内容と料金を確認してから依頼を判断できます。
スクールの開業を、
一緒に準備しましょう。
必要なお金と、仕事を続ける見通しを整理して、次の一歩を考えましょう。まずは今の計画をお聞かせください。
詳しい資金計画と開業の条件
以下は説明用の架空例や開業条件です。金額は相場や借入推奨額ではありません。必要な項目だけ開いて、実際の見積りと比べてください。
月2回の公開講座と、企業別研修を自分で担当する
個人事業主が受講者へ直接販売する公開講座と、法人から個人講師として受託する企業研修を組み合わせます。専用の大規模教室は借りず、公開講座は貸会議室、法人研修は顧客の会場等で実施する仮定です。会場提供まで含む一括運営業へ変える場合は契約と税務を再確認します。
公開講座は3時間・1人税込1万1,000円で月2回、各回定員20人です。報告や会議運営等の演習を行い、受講者の現在の課題に応じて実践シートを作成します。資料を大量に配ることよりも、決めた時間内に試して持ち帰れる内容に絞ります。
法人研修は1回6時間、税込22万円の講師料です。打合せ、個社用の事例調整、実施、報告書までを含めます。実際の売上増や組織の成果を必ず生むと約束せず、どの資料を納め、何回まで修正するかを契約へ示します。
外部講師へ全件を任せる計画ではありません。講師を追加する場合は、準備・打合せ・登壇・報告それぞれの報酬と中止条件を見積もります。自分の空き時間が増えるだけで、講座の収益がそのまま残るとは計算しません。
開業までの支払と、開業後に残す現金を分ける
以下の図・表は当社の成功報酬を払う前の架空試算です。融資200万円を実行する場合の報酬は税込110,000円(実行額の5%+消費税10%)。開業前に払うと、開始時の利用可能現金は2,190,000円です。
借入200万円と自己資金150万円から開業前120万円を払い、230万円を残す架空例です。教材開発は開業前の初版制作と、開業後の改訂を分けます。事業主自身の時間を現金支払の外注費と同じようには扱いませんが、処理能力には含めます。
売上がない段階で広い会場を通年契約するのではなく、受講者募集と予約金・取消期限を合わせて設計します。本例の会場は1回2万円で月2回の都度利用。初期支出には開業後の会場代を含めず、月々の資金表へ入れています。
架空モデル。融資と自己資金が全額そろい、初期支出を払った直後の区分です。残るお金も、家賃・外注費・返済などに使います。
開業費の内訳 →金額は成功報酬を払う前の試算です。
以下は個人事業で開業する説明用の架空モデルです。金額は円、消費税がかかる料金・支払は税込総額でそろえています。初期資金3,500,000円から開業支出1,200,000円を払い、2,300,000円を開業時現金とします。相場、推奨借入額、金融機関の承認条件を示す数字ではありません。
返済は100回(100か月)・据置なし・元金均等、年2.4%を月割りする説明上の仮定です。実際の返済日数、手数料、保証料、借入条件で金額は変わります。事業主の生活費と借入元金は損益上の経費にせず、現金の減少として分けています。設備購入と減価償却も二重に支出へ計上しません。
月末欄は、納税用に別管理する金額を差し引いた「利用可能現金」です。納税確保は外部への支払ではありません。6か月内に事業主本人の所得税・住民税・消費税を実際に納付しない仮定で、実際の納付予定がある場合は確保額と支払を照合して差し替えます。税額を示す試算ではなく、個人の社会保険等は生活費側に含めます。
調達は借入2,000,000円、自己資金1,500,000円の仮定です。初期支出に含めた項目を、月々の現金表で再び引きません。
表は左右に動かせます。
項目名は固定表示です。
| 開業までに払う項目 | 仮定額(円) | 見積りの確認条件 |
|---|---|---|
| 教材初版の外部制作等 | 350,000 | 編集・デザイン等の発注分 |
| PC・音響・収録等の機材 | 300,000 | 配信と録画の範囲に応じ見積り |
| サイト・予約・学習環境設定 | 250,000 | 継続利用料は月次に分離 |
| 試行講座・契約整備等 | 150,000 | 開業前の会場等を含む |
| 営業資料・開業準備 | 150,000 | 未確認の導入実績を掲載しない |
| 合計 | 1,200,000 | 残りを開業時の現金とする |
公開講座は当月、法人講師料は源泉徴収後に翌月回収
公開講座の合計受講者を1〜6か月目に8・12・16・20・24・24人、法人研修を0・1・1・2・2・3回とします。公開講座は2回へ同人数ずつ配分する仮定で、最終月は各回12人です。定員20人を満員として売上を作りません。
公開講座は個人消費者から当月開催前に受領し、同月に全回を実施します。法人研修は月内に報告書まで納め、同月に検収、翌月入金です。顧客法人は源泉徴収義務者、受託者は日本の居住者個人という条件を置きます。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 公開受講者/法人回数 | 実施売上(円) | 実入金(円) |
|---|---|---|---|
| 1か月目 | 8/0 | 88,000 | 88,000 |
| 2か月目 | 12/1 | 352,000 | 132,000 |
| 3か月目 | 16/1 | 396,000 | 375,580 |
| 4か月目 | 20/2 | 660,000 | 419,580 |
| 5か月目 | 24/2 | 704,000 | 663,160 |
| 6か月目 | 24/3 | 924,000 | 663,160 |
法人1回の請求を税抜講師料20万円と消費税2万円へ明確に分ける仮定なので、20万円×10.21%=2万420円を源泉徴収し、振込は19万9,580円です。売上22万円を19万9,580円へ減額したわけではありません。源泉徴収分は税金の前払いとして照合し、6か月内に還付される入金は置きません。
6か月目は公開講座26万4,000円と法人3回66万円で売上92万4,000円ですが、入金は公開26万4,000円と前月法人2回39万9,160円の計66万3,160円です。6か月目法人3回分の振込予定59万8,740円は7か月目へ残ります。
法人顧客から入金遅延の連絡があれば、報告書が未提出なのか、検収の連絡待ちなのか、振込だけの遅れなのかを分けます。すでに納めた研修の請求を、新しい業務の追加対応と無条件に交換しないよう範囲を確認します。
登壇時間に、個社向け準備と教材改訂を足す
公開講座1回は準備・演習調整8時間、登壇3時間、連絡と振返り1時間で12時間、月2回24時間です。法人研修1回は打合せ3時間、個社調整8時間、登壇6時間、移動2時間、報告3時間で計22時間を仮定します。
最終月は公開24時間、法人66時間、募集・営業・事務40時間、共通教材の改訂20時間で150時間です。事業主の月160時間上限まで残り10時間。初回から異なるテーマを多数受けると調整8時間で足りないため、得意な領域と再利用できる教材を絞ります。
法人1回22時間は登壇6時間だけでなく準備・移動・報告も含みます。各項目は並列の工数です。
講座ごとの時間 →表は左右に動かせます。
項目名は固定表示です。
| 作業・条件 | 架空モデルの能力・時間 | 確認する点 |
|---|---|---|
| 公開講座 | 2×(8+3+1)=24時間 | 毎月2回。募集不足でも準備あり |
| 法人研修 | 3×(3+8+6+2+3)=66時間 | 打合せから報告まで |
| 営業等・共通改訂 | 40+20=60時間 | 個社調整と共通教材の改訂を分離 |
| 最終月 | 150/160時間 | 追加の仕様変更に使う残り10時間 |
公開講座の受講人数が少なくても、講師が話す時間や会場準備はほぼ同じです。少人数だから空いた時間で法人研修をもう1回追加できるとせず、準備日と実施日が両方確保できるか確認します。
教材改訂20時間は共通版の更新で、各企業の資料を匿名化せず横流しする時間ではありません。顧客の機密・個人情報、事例の利用許諾を分け、次の顧客でも使える範囲を契約へ示しておきます。
その他
開業条件・資金計画・相談資料などの補足をまとめています。必要な項目を選んで開いてください。
毎月の費用と、現金を維持できる売上を確認する
公開講座の会場代は毎月2回で4万円、受講者1人当たり教材・決済等2,000円を仮定します。会場代は人数に比例せず、開催回数に応じる支払です。法人は1回3万円を交通・教材・法人への資料加工委託等へ配分し、自分の講師料を別の現金支出として重ねません。
源泉徴収後の法人入金が安定した比較、初月利息。2回の公開講座へ合計14人であり、各回14人ではありません。
講座の費用 →表は左右に動かせます。
項目名は固定表示です。
| 毎月の項目 | 仮定額(円) | 含める範囲 |
|---|---|---|
| 作業場所・通信 | 45,000 | 大規模専用教室は借りない |
| 学習・予約・会計システム | 30,000 | 初期設定分と区分 |
| 継続営業・広告 | 40,000 | 申込人数と費用の効果を確認 |
| 保険・会計等 | 20,000 | 顧客別の契約管理 |
| 教材保守等の外部費 | 15,000 | 事業主の改訂時間と区別 |
| 合計 | 150,000 | 数量連動費・返済・生活費・納税確保は別 |
本例は従業員を雇わず、事業主の生活費を別欄で管理します。個人の専門家等へ報酬を支払う場合は源泉徴収の要否を確認し、相手への送金と納付用確保を合わせた総額で見積もります。
固定費15万円、元金2万円、初月利息4,000円、生活費22万円、納税用3万円で42万4,000円です。会場費4万円を足した46万4,000円に対し、法人1回の現金貢献は19万9,580−3万円=16万9,580円です。
法人2回を維持するなら不足12万4,840円を公開講座1人9,000円の貢献で補い、合計14人が目安です。これは源泉徴収と生活費を含む現金比較で、利益の分岐点ではありません。法人がゼロなら公開52人が必要となり、月2回・各20人の計40人定員を超えます。回数や商品構成を変えずに52人の売上だけを足せません。
公開講座単独の1回開催では会場2万円を受講者1人9,000円で割ると3人で直接費を超えますが、事業全体の固定費や自分の時間を賄えたことにはなりません。「3人なら採算が取れる」という説明だけで続けず、全体の月次収支に戻します。
請求額と実入金を、支払月に合わせて追う
開業時現金230万円、初月入金8万8,000円、会場と受講連動費5万6,000円、固定費15万円が出る条件です。返済・生活費・納税確保後の初月末は190万8,000円です。法人受注が2か月目に成立しても、その回収は3か月目になります。
- 発注・準備内容・人数・資料・修正範囲・支払日を合意
- 実施・報告出席、演習成果、報告書を契約どおり納品
- 検収・翌月回収源泉額と振込額を請求明細へ照合
検収を理由に法令上の支払起算日を自由に延ばせるとは扱いません。追加の研修依頼は別契約として範囲を確認します。
支払月別の残高 →金額は成功報酬を払う前の試算です。
架空モデル。開始時230万円。事業支払・元金・利息・生活費・納税用の確保後。最少は122万7,400円です。棒は共通の基準230万円で比較。納税用の別管理額は含めません。
支払月別の残高 →金額は成功報酬を払う前の試算です。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金 | 事業支払 | 元金/利息 | 生活費/納税確保 | 月末の利用可能現金 |
|---|---|---|---|---|---|
| 1か月目 | 88,000 | 206,000 | 20,000/4,000 | 220,000/30,000 | 1,908,000 |
| 2か月目 | 132,000 | 244,000 | 20,000/3,960 | 220,000/30,000 | 1,522,040 |
| 3か月目 | 375,580 | 252,000 | 20,000/3,920 | 220,000/30,000 | 1,371,700 |
| 4か月目 | 419,580 | 290,000 | 20,000/3,880 | 220,000/30,000 | 1,227,400 |
| 5か月目 | 663,160 | 298,000 | 20,000/3,840 | 220,000/30,000 | 1,318,720 |
| 6か月目 | 663,160 | 328,000 | 20,000/3,800 | 220,000/30,000 | 1,380,080 |
最も少ない月末現金は1,227,400円です。納税等のため別管理するお金を除いた残高で、通帳残高とは一致しない場合があります。月末表だけでは月中の不足は分かりません。家賃、仕入、外注費の支払日と入金日を日付順に並べて確認します。
6か月末は1,380,080円です。月3万円の納税用確保は、源泉徴収後にさらに行う独自の資金予算で、実際の税額そのものではありません。納税用18万円と取引先に源泉徴収された額を別に照合し、申告時の精算と混同しません。
公開講座を中止したときは、受領済料金を返す時点と会場取消料を確認します。未開催の講座代を別の研修の外注費へ使い切らないよう、開催前に残る提供・返金義務を台帳へ示します。基準の月末は同月講座をすべて実施済みです。
成功報酬の税込110,000円を開業前に払うと、各月の残高は表より同額少なくなります。6か月間の最低は4か月目の1,117,400円、6か月目末は1,270,080円です。条件を変えた表の月末残高も同額を差し引きます。
講座中止、振込遅れ、法人の未発注を比べる
次の例は独立した変更です。中止によって取り消せる支出と、振込が遅れても減らない支出を分け、準備済みの会場予約金等を自動的にゼロにしません。
各行は「基準 → 変更後」。増減額と棒を同じ基準で比較します。
5か月目の公開講座1回を中止
6か月の最少:5か月目 122万720円
5か月目の法人入金1回分が翌月へ
6か月の最少:5か月目 111万9,140円
5か月目の法人研修1回が未発注
6か月の最少:6か月目 121万500円
各例は基準から独立した変更で、重ね合わせません。棒の全幅は増減19万9,580円。生活費・返済・別管理の条件は基準と同じ。
変更後6か月の残高 →金額は成功報酬を払う前の試算です。
5か月目の公開講座1回を中止:5か月目の公開講座1回・12人分を徴収前に中止します。入金13万2,000円が減り、教材等2万4,000円と取り消せる会場代1万円の計3万4,000円が減る条件です。会場代の残り1万円は取消費として支払います。受領後の中止なら返金日も記録します。 この条件では5か月末1,220,720円、6か月末1,282,080円です。
5か月目の法人入金1回分が翌月へ:5か月目の法人1回分19万9,580円の振込だけが6か月目へ遅れる条件です。研修はすでに実施・検収済みで、売上、源泉徴収の前提、準備費・会場費は同じです。 この条件では5か月末1,119,140円、6か月末1,380,080円です。
5か月目の法人研修1回が未発注:5か月目の法人研修1回が準備前に未発注となる条件です。同月の連動費3万円が減り、売上22万円の減少に対応する源泉後入金19万9,580円は6か月目に減ります。初回開発や継続営業費は減らしません。 この条件では5か月末1,348,720円、6か月末1,210,500円です。
表は左右に動かせます。
項目名は固定表示です。
| 変更例/月 | 入金の増減(円) | 支払・確保の増減(円) | 変更後残高(円) |
|---|---|---|---|
| 5か月目の公開講座1回を中止/1か月目 | 0 | 0 | 1,908,000 |
| 5か月目の公開講座1回を中止/2か月目 | 0 | 0 | 1,522,040 |
| 5か月目の公開講座1回を中止/3か月目 | 0 | 0 | 1,371,700 |
| 5か月目の公開講座1回を中止/4か月目 | 0 | 0 | 1,227,400 |
| 5か月目の公開講座1回を中止/5か月目 | -132,000 | -34,000 | 1,220,720 |
| 5か月目の公開講座1回を中止/6か月目 | 0 | 0 | 1,282,080 |
| 5か月目の法人入金1回分が翌月へ/1か月目 | 0 | 0 | 1,908,000 |
| 5か月目の法人入金1回分が翌月へ/2か月目 | 0 | 0 | 1,522,040 |
| 5か月目の法人入金1回分が翌月へ/3か月目 | 0 | 0 | 1,371,700 |
| 5か月目の法人入金1回分が翌月へ/4か月目 | 0 | 0 | 1,227,400 |
| 5か月目の法人入金1回分が翌月へ/5か月目 | -199,580 | 0 | 1,119,140 |
| 5か月目の法人入金1回分が翌月へ/6か月目 | 199,580 | 0 | 1,380,080 |
| 5か月目の法人研修1回が未発注/1か月目 | 0 | 0 | 1,908,000 |
| 5か月目の法人研修1回が未発注/2か月目 | 0 | 0 | 1,522,040 |
| 5か月目の法人研修1回が未発注/3か月目 | 0 | 0 | 1,371,700 |
| 5か月目の法人研修1回が未発注/4か月目 | 0 | 0 | 1,227,400 |
| 5か月目の法人研修1回が未発注/5か月目 | 0 | -30,000 | 1,348,720 |
| 5か月目の法人研修1回が未発注/6か月目 | -199,580 | 0 | 1,210,500 |
企業側の都合で実施日が翌月へずれる場合は、未発注とは異なります。準備済みの工数、会場や講師の変更料、翌月の別研修と重なる枠を確認して、入金だけを1か月ずらす表で済ませないようにします。
教材の権利、受講条件、法人契約と源泉徴収を確認する
文化庁の著作権契約マニュアルでは、制作費を払っただけで依頼者が著作者になるわけではないと説明されています。外部へ作成を依頼した教材の複製・配布・改訂・録画・再販売の範囲を契約で確認し、講師が持ち込む資料と自社教材も分けます。
消費者庁の通信販売ガイドを確認し、Webで一般受講者から申込みを受ける場合は料金、追加費用、提供時期、支払、キャンセル等を明確に表示します。申込の最終確認画面で開催日時や人数、総額を確認できるようにします。
特定継続的役務提供の案内は、指定された役務と期間・金額等の条件を示しています。単発の実務講座という名称だけであらゆる規制の対象外と決めず、語学・パソコン等の内容や長期契約へ広げる際は実際の提供内容から該当性を確認します。
国税庁の原稿料・講演料等の案内に基づき、本例は法人が居住者個人へ支払う講師料の源泉徴収を反映しました。税抜報酬と消費税を明確に区分する請求が前提です。法人として受託する場合や研修運営全体の請負へ変える場合などは、契約実態と受取主体に応じて税務を確認します。
公正取引委員会のフリーランス法案内も参照し、企業へ講師業務を提供するときは取引条件・支払期日等を記録します。顧客からの修正指示は契約範囲か追加発注かを明らかにし、無償の変更を前提に売上能力を過大に見積もりません。
講師歴、登壇先、認定、修了証の表示は確認できる事実だけを掲載します。顧客のロゴや研修写真、受講者の回答を営業資料に使う場合は、会社の掲載許諾と個人の同意・情報管理を別々に確認してください。
豊橋の対面研修は、集合と会場利用時間まで計画する
豊橋方面で公開講座を開く場合は、駅からの移動時間、開始前の受付、終了後の退出と会場片付けまで予約枠へ入れます。仕事帰りの講座と休日の半日講座では対象者が違うため、同じ申込率を使わず募集先へ確認します。
豊橋駅東口デッキの写真は撮影時の街並みです。現在の会議室の空きや料金、法人研修の需要を示しません。実際の施設では定員、プロジェクター、机配置、音声、録画・持込み・営業利用の条件を予約前に照合します。
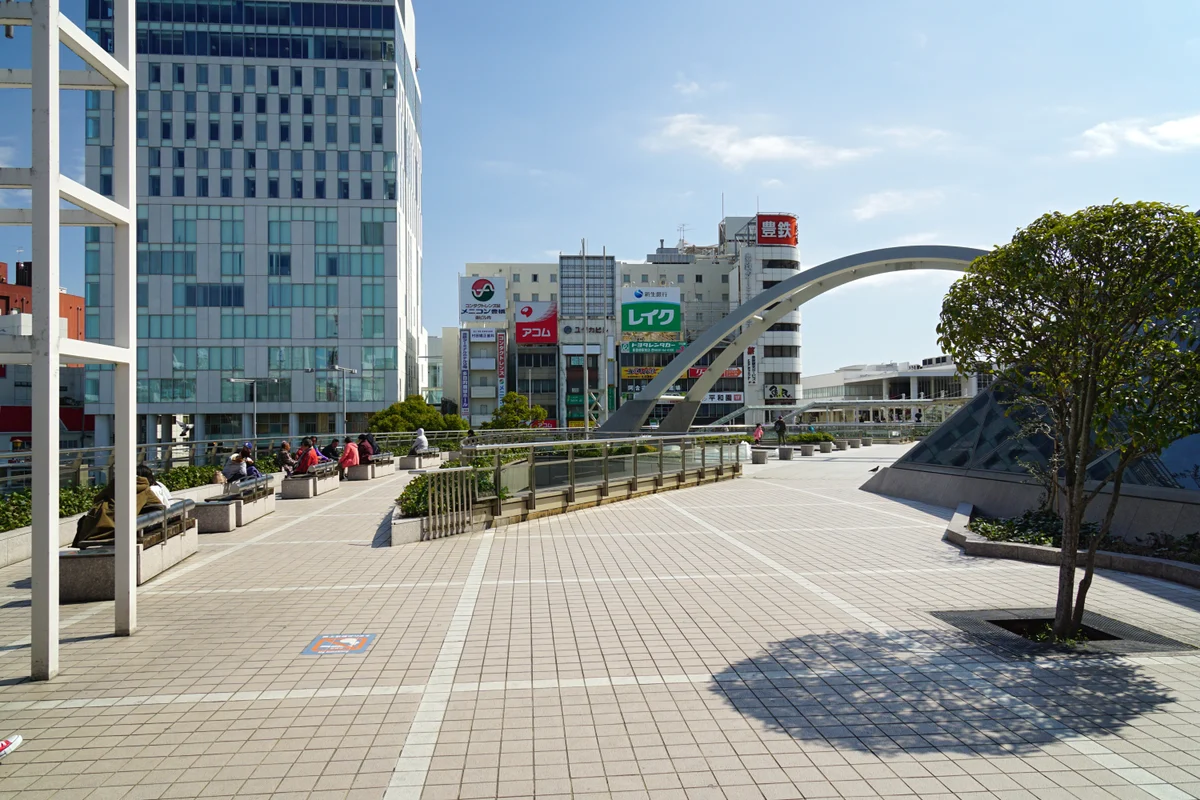
豊橋駅東口の実景。開催候補の会議室では、演習できる配置と搬入出時間も確認します。
実景:豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影/663highland。原典・CC BY 2.5。縮小・WebP変換。撮影時の記録で、現在の店舗・交通規制・営業可否を示すものではありません。

創業融資の相談資料を、取引と支払の証拠でそろえる
研修の対象者と成果物、試行講座の記録、教材の権利・改訂条件、公開講座の募集と中止条件、法人発注書、検収と源泉徴収後の振込予定、会場見積り、講師の全工程時間をそろえます。
融資相談では公開14人と法人2回など、成立する組合せと契約根拠を示します。定員を超える公開52人の売上を置かず、法人の未発注と当月の会場取消費まで含めた現金の減少を説明できる資料にします。
未確定の契約・見積りは確定分と分け、日付と有効期限を付けます。金融機関に相談する前に、融資の送金まで待てる支払と先に期限が来る支払を分けておくと、必要な自己資金を確認できます。借入が希望どおりにならない場合に延期できる設備と、縮小すると売上能力も下がる設備を区別してください。
確認した公式資料
確認日:2026年9月27日。関連するメーカー・資格・制度・税務の公式案内と本文の条件を照合しました。従来の業種説明の参照先も残しています。金額・件数は説明用の架空試算です。
- 国税庁:原稿料や講演料等を支払ったとき
個人講師料の源泉徴収と消費税区分。実際の契約で要確認。 - 文化庁:著作権契約マニュアル
教材の制作・利用権。 - 消費者庁:通信販売
Web講座申込みの表示。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
設備資金と運転資金。 - 日本政策金融公庫:創業予定の方のお手続き
計画書・見積書等の準備と融資までの流れ。 - 特定継続的役務提供の案内
- 公正取引委員会のフリーランス法案内
- J-Net21:ビジネススクール
監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年09月10日
- 最終更新日
- 2026年9月27日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。