
防音工事の費用と、開業後に残すお金を分ける
- 開業前物件・防音・機材
用途・換気・避難も確認して見積る
- 開業後家賃・人件費・修繕
予約が少ない月も支払いが続く
- 資金計画使える自己資金と比較
家計用のお金は別に確保する
部屋が空いている時間と、実際に有料で使ってもらえる時間は分けて見積ります。
開業前の費用と、予約が少ない月に使う現金を分けると、必要額を考えやすくなります。
音楽リハーサルスタジオの開業にかかる費用
開業までの費用と、開業後の支払いを分けましょう。金額が未定でも相談できます。
開業までに使うお金
- 物件の契約費・設計費
- 防音・防振と換気の工事
- アンプ・ドラム等の機材
- 予約設備・開業準備
開業後の支払いに残すお金
- 家賃と運営スタッフの人件費
- 電気代・予約システム費
- 機材修繕と集客の費用
- 借入後の返済に備える現金
開業後の事業の支払いを支えるお金を「運転資金」といいます。ご自身の生活費はこれと分けて確保し、事業に使える自己資金を確認します。
音楽リハーサルスタジオで、費用と売上をどう見積る?
- 費用と売上の見積り
- 物件と防音工事の見積りを取り、部屋別・時間帯別の料金と予約見込みから売上を計算します。
- 入金と支払いの照合
- 売上と入金の月、毎月の事業の支払いを並べ、借入後の返済見込みも確かめます。
家計の生活費は事業資金と別に確保します。見積りと支払時期が分かるものから、必要額を一緒に確認できます。
貯金で足りる?
創業融資を考える目安
準備費用+開業後の
事業の支払い
足りますか?
準備を進める
融資の検討
借入をする場合は、返していける見込みも確認。生活費は事業資金と分けて準備します。
創業融資は、開業や事業に使うお金を借りて返す仕組みです。自分はいくら借りればよい? その整理から、アイラボがお手伝いします。
使える制度・支払時期の注意
日本政策金融公庫の新規開業・スタートアップ支援資金などが候補です。事業計画の確認と審査があり、融資の可否・金額・条件は金融機関が判断します。
初期費用の時期を調整する方法も比較します。音楽リハーサルスタジオに必要な支払いが融資金の入金前に来る場合は、相談時にお伝えください。創業間もない方も状況に合う制度を確認できます。
計画書は、
一人で抱えなくて大丈夫。
資金計画を一緒に整理しましょう。
準備が前に進んだ、
お客様の体験

ストレッチ整体ピッと!
辻 晴稀様
名古屋市名東区/整体・リラクゼーション
整体店・辻様の体験(インタビュー要約)
相談・サポートの料金
初回相談は無料。支援内容と料金に納得してから、依頼を決められます。
- 初回相談
- 無料
- 着手金
- 0円
- 成功報酬
- 5%+税融資実行額に対して
報酬は融資実行・着金時に発生します。融資が実行されなかった場合、サポート報酬はかかりません。
料金に含まれるサポートを見る
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
融資には金融機関の審査があります。
音楽リハーサルスタジオを始めるお金、まずは相談しませんか
防音工事の予算や、予約が増えるまでに残すお金で迷っているなら、今ある見積りや予定からご相談ください。金額や計画書が未完成でも大丈夫です。
話す
融資の準備を
整理する
依頼を判断
開業日や大きな支払日が決まっていれば、その予定もお聞かせください。
相談無料・愛知県全域対応。資料は未完成でも構いません。無料相談だけで契約する必要はありません。
相談前に整理したい4つの準備
物件と工事の条件
用途・消防・遮音・防振・換気を、予定地の窓口と施工者に確認します。
有料で使える時間
清掃・点検時間を除き、部屋別・時間帯別に予約見込みを作ります。
機材故障への備え
修理の費用だけでなく、休室期間の売上減少と代替機材の費用も見積ります。
支払日と現金
融資金の入金前の支払い、返済、家計用の確保を別々に確認します。
ほかのお客様の声
さまざまな業種の方が、当社と創業の準備を進めています。





開業・創業融資のよくある質問
必要なお金と、相談の進め方についてお答えします。
音楽リハーサルスタジオの開業資金はいくら必要ですか?
物件と防音工事の見積りを取り、部屋別・時間帯別の料金と予約見込みから売上を計算します。開業までの費用と、仕事が安定するまでに残す事業資金を分け、見積りと支払時期から必要額を決めます。
自己資金があっても創業融資を検討する意味はありますか?
開業後の事業の支払いまで自己資金で賄えるなら、借入は必須ではありません。生活費を別に残し、売上が少ない月も支払いと返済を続けられるか比べて判断します。
見積りや計画書が未完成でも相談できますか?
はい。開業予定地・時期、引き受けたい仕事、手元にある見積りなどから始められます。無料相談で次の準備を確認できます。
防音工事を決めてから相談してもよいですか?
相談できますが、物件契約や工事の発注前なら、用途・追加工事と支払時期も含めて予算を見直しやすくなります。
アイラボには何を相談・依頼できますか?
必要額の計算、創業計画書の作成、資料の確認、面談練習を支援します。初回相談は無料です。支援内容と料金を確認してから依頼を判断できます。
音楽リハーサルスタジオの開業準備を、今の計画から一緒に。
必要なお金と、仕事を続ける見通しを整理して、次の一歩を考えましょう。まずは今の計画をお聞かせください。
詳しい資金計画と開業の条件
開業条件や、説明用の架空例をまとめています。金額は相場や借入推奨額ではありません。必要な項目を開いて、実際の見積りと比べてください。
開業前支出1,720万円を払い、480万円を開業時現金に残す
物件・設計・性能確認300万円
防音・換気・内装工事1,060万円
機材・予約・開業準備等360万円
開業時の現金480万円
架空の計算例。税込の現金例。防音・換気・内装工事は700+180+180万円。開業時現金480万円は売上が安定する前の家賃・光熱・人件費・返済等に使います。
物件・防音・設備・機材・開業前支出の内訳表
説明用に、A室・B室・C室の3室を設け、個人事業で運営する計画を置きます。工事・備品等の価格は税込、資金表は実際に動く現金を基準とします。保証金の返還可能額も契約時には現金が拘束されるため、初期資金に含めます。損益上で直ちに経費になるか、資産計上するかとは別の整理です。
表は左右に動かせます。
項目名は固定表示です。
| 開業前支出の内訳 | 仮定額・万円 | 金額を確定する材料 |
|---|---|---|
| 物件取得・契約費 | 210 | 保証金150、礼金・仲介等60。開業後の家賃は含めない |
| 現況調査・設計・性能確認 | 90 | 設計内容、測定箇所、確認回数を明記 |
| 3室の防音・防振工事 | 700 | 床・壁・天井・防音扉の範囲を確認 |
| 換気・空調工事 | 180 | 給排気、消音処理、空調、室外機工事を含む |
| 電気・消防・一般内装工事 | 180 | 電源増設、必要設備、受付と共用部を計上 |
| アンプ・ドラム・PA等 | 240 | 部屋別の台数と予備機材を区分 |
| 予約決済導入・Web制作 | 40 | 初期設定と制作費。月額利用料は別 |
| 開業前広告・研修等 | 30 | 開業前に実際に支払う費用 |
| 受付備品・工具・初回消耗品 | 50 | 工具、ケーブル、マイク、清掃用品等 |
| 開業前支出合計 | 1,720 | 全額を開業までに支払う仮定 |
調達は自己資金800万円と借入1,400万円、合計2,200万円を仮定します。開業前支出1,720万円を差し引くと、開業時現金は480万円です。工事予備費を「支払済み」と混ぜず、追加工事が生じればこの480万円が減ることを示します。借入額は設備見積もりと運転資金の必要額から検討するための仮定で、公庫等の承認額を示していません。
表の防音・防振700万円だけで施工内容を比較すると、換気や測定、既存撤去、電源工事が別途になっている見積もりを見落とします。契約に含む範囲と除外範囲を揃え、工事中間金・残金の支払日と資金調達の予定を並べます。自己資金800万円のうち既に支払った額があれば、通帳と領収書を対応させ、開業時残高の計算で二度引かないようにします。
防音室の引渡し条件を営業条件と結び付ける
壁材を厚くすること、室内の響きを整えること、床を通る振動を抑えることは、それぞれ確認する対象が違います。工事見積もりには、想定する楽器・音量・同時利用、測定する位置、換気空調を動かした状態、確認する時間帯を相談して残します。「防音仕様」という品名だけで、隣区画や屋外への影響まで保証されたとは扱いません。
給排気口や配管を後から変更する場合も施工者へ確認します。暑さ対策を窓開けで補う運用は、防音と両立するかを考え直す必要があります。収容人数に対応する換気・空調、同時に使うアンプや機器の電力、床荷重、メンテナンス用の点検口を設計者と確認し、使い始めてからの増設を減らします。
中古機材は購入価格だけで比較しません。保証、交換部品、修理先、代替品を手配する日数を確認します。全室で使う共通機種が故障しても営業を継続できるよう、予備のマイク・ケーブル等を用意し、大型機材は購入と代替レンタルの費用を比較します。初期資金を削るときは、営業に必要な性能を落とす前に、需要の裏付けがない豪華機材や追加サービスを見直します。
当社報酬を含めていない元の架空例と、融資実行・着金時に5%+税を一度支払う場合を分けて比較します。既に費目へ含めた分は重複計上しません。
販売可能819時間のうち、有料利用は440時間になる
ピークの有料利用310時間
オフピークの有料利用130時間
まだ売れていない時間379時間
架空の計算例。販売可能819時間に対する有料利用440時間。室料133万3,000円+追加機材6万7,000円です。同じ予約を室料と追加機材の二つの利用時間へ数えず、部屋・時間帯ごとに追います。
3室のピーク・オフピーク時間、料金、売上の表
各室は月26日、1日12時間営業と仮定します。3室合計の営業時間は936室時間ですが、各室で清掃・入替・点検のため1日1.5時間を販売対象から外します。販売可能時間は、3室×26日×10.5時間=819室時間です。1室を1時間貸すと1室時間であり、利用者が5人いても5時間とは数えません。
3室合計819室時間のうち、各室の内訳は、ピーク156時間とオフピーク117時間の合計273時間です。実際には曜日・祝日・営業時間を入れたカレンダーから集計します。ここでは比較のため各室に同じ枠を置き、夜と休日などの需要が強い時間をピーク、主に平日昼をオフピークとしています。清掃枠を除く前の営業時間と、販売可能枠を分母にした稼働率を混ぜないことが前提です。
表は左右に動かせます。
項目名は固定表示です。
| 部屋・時間帯 | 販売可能時間/月 | 有料利用時間/月 | 時間料金・円 | 売上・円 |
|---|---|---|---|---|
| A室・ピーク | 156 | 110 | 3,200 | 352,000 |
| A室・オフピーク | 117 | 45 | 2,200 | 99,000 |
| B室・ピーク | 156 | 100 | 3,800 | 380,000 |
| B室・オフピーク | 117 | 40 | 2,800 | 112,000 |
| C室・ピーク | 156 | 100 | 3,000 | 300,000 |
| C室・オフピーク | 117 | 45 | 2,000 | 90,000 |
| 室料合計 | 819 | 440 | 部屋・時間帯で設定 | 1,333,000 |
| 追加機材レンタル | 室料に重ねて利用 | 月間利用料合計 | 別料金 | 67,000 |
| 標準月の総売上 | ― | ― | ― | 1,400,000 |
標準月の有料利用は440室時間で、販売可能枠に対する稼働率は約53.7%です。ピークは310÷468で約66.2%、オフピークは130÷351で約37.0%となります。平均稼働だけを見ると余裕があるようでも、特定曜日の同時刻に予約が集中すれば、その時間には追加受注できません。予約表の色が埋まった割合より、部屋別・時間帯別の有料利用と実現単価を確認します。
表のA室は標準編成、B室は広さや機材構成に追加価値がある室、C室は少人数向けという設計上の仮定です。同じ設備の室に理由なく料金差を置く計画にはしません。部屋の寸法、対応人数、常設機材、持込機材の余地を図面と照合し、広告で約束した条件を実際に提供できるか確かめます。
個人練習の割引は残った時間を売るルールにする
平日昼に個人練習を取り込む場合は、予約を受け付ける時期、対象室、人数、追加料金を決めます。安い個人料金で何週間も先の人気枠を押さえられる設計にすると、後から来るバンド予約を受けられません。割引で埋まった時間は標準料金の売上に戻さず、割引後の入金額で集計します。
追加機材レンタル6.7万円も、利用者全員が注文する前提ではありません。借りる機材、1利用当たり料金、利用回数に分解し、常設機材の料金との二重計上を防ぎます。最初の相談には料金表案、4週間分の仮予約カレンダー、見込み客の希望曜日、競合比較を持参します。定期利用の希望と支払いが確定した予約は区別して示します。
入替枠は、退出確認、マイクの清掃、忘れ物確認、ドラムやアンプの簡易点検、次の客への引渡しに充てます。2室の退出が重なって対応できないなら、開始時刻をずらすか人員を増やします。予約枠を増やすだけでは、現場で片付けと案内が回る供給能力にはなりません。
利益38万円でも、生活・返済等の後に増える現金は18万円
- 売上・当月入金140万円変動14+現金固定68万円
- 償却前・利息前58万円利息3万円、概算税引前利益38万円
- 現金の追加控除元金14+生活20+納税用3万円
架空の計算例。減価償却17万円は損益計算に使う概算で、購入済み設備の現金支出へ重ねません。納税用3万円は外部支払ではなく別管理。税引前利益と使える現金を区分します。
安定月の売上・費用・返済・生活費・税確保の表
標準月は売上140万円が当月中に全額入金されると仮定します。現金固定支出68万円に加え、売上に応じる変動支出を10%と置きます。この10%は特定の決済会社の料率ではなく、利用増に伴う電力・決済・消耗品等をまとめた計算用の仮定です。予約システムの精算が翌月になる場合には、そのまま使用できません。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 仮定額・万円/月 | 損益と現金の扱い |
|---|---|---|
| 売上・当月入金 | 140 | 利用済み分の売上と入金が一致する仮定 |
| 変動支出 | 14 | 追加電力・決済・消耗品等。売上の10% |
| 現金固定支出 | 68 | 家賃28、補助スタッフ22、基本光熱6、予約通信3、広告4、保険1、その他4 |
| 償却前・利息前の余剰 | 58 | 140-14-68 |
| 減価償却費 | 17 | 説明用概算。現金支出には重ねない |
| 借入利息 | 3 | 損益上の費用かつ現金支出 |
| 概算税引前利益 | 38 | 58-17-3。事業主の生活費を給与扱いしない |
| 借入元金返済 | 14 | 損益上の費用にせず現金から控除 |
| 事業主生活費の引出し | 20 | 事業主貸として現金から控除 |
| 将来納税のための別管理 | 3 | 出金ではないが利用可能現金から除く |
| 利用可能現金の増加 | 18 | 58-3-14-20-3 |
概算税引前利益38万円と利用可能現金の増加18万円は同じ数字ではありません。減価償却費17万円は税務上の耐用年数を確定した額ではなく、計算を説明する月額仮定です。元金返済14万円は費用にせず、生活費20万円も個人事業主の給与にはしません。補助スタッフ22万円は会社員としての事業主の給与ではなく、他者への賃金等の負担を含む仮定です。勤務時間と法定負担を含む実際の見積もりに差し替えます。
借入元金14万円、利息3万円は月次資金繰りを試すための支払仮定で、金融機関の提示条件ではありません。据置期間の有無や返済方法に応じて実際の返済表に置き換えます。月3万円の税確保は税額の試算ではなく、将来の納税に備えて別管理する現金です。税込の収支例には消費税等の実際の納付計算を織り込んでいないため、課税関係や納期限に応じて別途組み替えます。
標準月の条件で、償却・利息まで含む概算損益の分岐売上は約97.8万円です。一方、元金・生活費・税確保まで賄って利用可能現金を減らさない売上は、108万円÷90%=120万円になります。毎月の返済可能性を説明するときには、売上が100万円を超えれば安心という話にはできません。この120万円も本例の条件に限った値です。
開業後6か月は入金額と月末残高で確認する
次の表は単位を万円とし、開業時現金480万円から計算した6か月の仮定です。売上は利用月中に全額入金、仕入等の支払も当月、前受残高と未収金はないとします。事業支払は固定68万円+入金額の10%で、元金・利息・生活費・税確保を含みません。税確保は銀行からの出金ではなく、事業で使わない額として利用可能残高から控除しています。
表は左右に動かせます。
項目名は固定表示です。
| 開業後 | 実入金 | 事業支払 | 元金 | 利息 | 生活費 | 税確保 | 利用可能残高 |
|---|---|---|---|---|---|---|---|
| 開始時 | ― | ― | ― | ― | ― | ― | 480 |
| 1か月目 | 60 | 74 | 14 | 3 | 20 | 3 | 426 |
| 2か月目 | 80 | 76 | 14 | 3 | 20 | 3 | 390 |
| 3か月目 | 100 | 78 | 14 | 3 | 20 | 3 | 372 |
| 4か月目 | 120 | 80 | 14 | 3 | 20 | 3 | 372 |
| 5か月目 | 130 | 81 | 14 | 3 | 20 | 3 | 381 |
| 6か月目 | 140 | 82 | 14 | 3 | 20 | 3 | 399 |
利用可能現金の最少額は3・4か月目の372万円で、6か月末には399万円です。6か月の税確保累計18万円を加えた総現金は417万円であり、利用可能現金とは区別します。まだ納税していない18万円を費用として再度差し引いたり、余裕資金として機材購入に使ったりしない管理が必要です。
この表が成立するのは、設備追加支出がなく、月140万円へ売上が伸びる場合です。決済の入金が翌月にずれれば、同じ売上でも残高は下がります。例えば6か月目の入金予定のうち20万円が7か月目になれば、6か月末の利用可能現金は379万円です。実際の資金表には決済会社別の締日・入金日、入居費の支払日、給与支払日、返済日を入れ、月中の資金不足も確認します。
物件契約前に、用途・音・換気・避難を一緒に確認する
所在地・既存用途3室の区画・予定営業時間
用途と営業形態
時間貸しの音楽練習室として行政・貸主へ確認。
防音・防振と設備
ドラム等、室間・隣区画・屋外、換気・電力を確認。
消防・避難
個室化後の収容人数・設備・届出を工事前に相談。
賃貸と営業時間
楽器演奏、工事、搬入、原状回復を文書化。
音楽教室や撮影用途の判断を時間貸しへ流用しません。愛知県の深夜の音響機器使用規制は対象業種・区域等の条件があるため、スタジオへ一律適用せず、所在地・用途・漏音を環境担当窓口へ示して確認します。
用途・防音防振・換気電力・消防・賃貸条件の表
「楽器相談可」という募集表記だけでは、事業として複数の客に時間貸しできるか判断できません。音楽スタジオとしての使用、他のテナントとの関係、夜間の出入り、防音工事、原状回復を契約案で確認します。貸主の承諾と行政上の適合性は別の確認です。どちらかが未確認のまま、高額な工事契約や返還されない支払いを先行させない工程を組みます。
表は左右に動かせます。
項目名は固定表示です。
| 確認対象 | 契約前に決めること | 持参・入手する資料 |
|---|---|---|
| 用途と営業形態 | 楽器練習の時間貸しとして営業できるか。音楽教室や撮影用途の許可説明で代用しない | 所在地、用途地域、既存用途、全体平面図、予定営業時間 |
| 防音・防振 | 想定するドラム・ベース音を、室間・隣区画・屋外でどう確認するか | 現況調査、施工範囲図、測定方法と引渡し条件 |
| 換気・空調・電力 | 同時利用人数、ダクト経路、室外機の設置位置、必要な電源容量 | 機器一覧、電気容量表、設備図、貸主の工事承諾 |
| 消防・避難 | 個室化後の設備、収容人数、避難経路、届出の要否と時期 | 区画図、扉位置、既設消防設備図、所轄消防署への相談記録 |
| 賃貸条件 | 時間貸し営業、楽器演奏、工事、営業時間、退去時の撤去範囲 | 賃貸借契約案、管理規約、原状回復見積もり、書面承諾 |
この表は物件を比較するための項目です。家賃が安くても、用途が合わない、必要な給排気経路を取れない、貸主が躯体への施工を認めない、といった条件で計画は止まります。融資相談には「許可は後で調べる」という説明ではなく、図面と相談記録、追加費用が出た場合の見積もりを持参します。
音楽教室の用途判断を時間貸しへ流用しない
名古屋市建築基準法関係例規集の「音楽練習スタジオの取扱い」には、音楽練習スタジオについて用途地域上の制限が示されています。名称を「教室」に変えるだけで扱いが同じになるわけではありません。所在地、営業内容、部屋数、利用方法を建築士と行政の建築担当窓口へ示し、その物件で実施できる計画を確認します。名古屋市の取扱いを、県内すべての物件にそのまま当てはめることも避けます。
防音のために個室を増やしたり窓を塞いだりすると、設備や避難計画にも影響します。名古屋市消防局は用途変更や工事の前の相談を案内しています。所轄消防署には建物全体とテナント部分の図面を持参し、必要な消防設備、防火管理、使用開始等の手続きを確認します。スマートロックを使う場合も、停電時の解錠、室内からの退出、緊急時の案内を設計段階で詰めます。
深夜営業の可否は「防音済み」で判断しない
愛知県は深夜営業騒音の規制と深夜の音響機器使用規制を別に公表しています。それぞれ対象業種、時間、地域等の条件があるため、建築上の用途の扱いから騒音規制の適用を即断しません。市町村の環境担当窓口へ営業形態を説明し、適用される規制と確認方法を照会します。室内の演奏音だけでなく、室外機、駐車場、閉店後の会話も現地確認に含めます。
その他
当社報酬を支払った後の現金を比べる
以下は元の架空試算を使い、当社支援を利用する場合だけを比較したものです。融資実行額14,000,000円×5%=700,000円、消費税10%を加えた支払額は770,000円です。着金時に一度払い、他の条件を変えず各時点の現金から差し引きます。
表は左右に動かせます。
| 時点・条件 | 元の例(報酬未計上) | 報酬支払後 |
|---|---|---|
| 開業前支払後に残す現金 | 4,800,000円 | 4,030,000円 |
| 3・4か月目/最低 | 3,720,000円 | 2,950,000円 |
| 6か月目 | 3,990,000円 | 3,220,000円 |
| 工事追加・売上低下/6か月目 | 1,910,000円 | 1,140,000円 |
報酬77万円を未計上例から一度差し引きます。追加工事と売上低下が重なる例では、6か月末は114万円となります。内部の最低残高200万円は、この説明用例の管理目標です。
融資の実行額や支援利用の有無が変わる場合は再計算します。生活費・納税準備の確保と事業融資の対象費用は別に判断します。実際の支払日順でも不足がないか確認してください。
6か月末は399万円。稼働低下の月は13万5,000円減る
1か月目末426万円
3・4か月目末・最低372万円
6か月目末399万円
架空の計算例。生活費・元利返済を払い、納税用を別管理した後の現金です。B室の故障例は失う室料10万4,000円、変動支出1万400円減、修理10万円追加で、標準月より19万3,600円悪化し月増減は▲1万3,600円。
6か月の残高・低稼働・機器故障・開業遅延の表
創業計画の標準月だけでは、休室や予約取消しへの耐久力は分かりません。標準月と同じ費用構造を使い、売上が減ったときに減らない支出を残して計算します。次のその他控除40万円は元金14、利息3、生活費20、税確保3の合計です。どの例も損害保険金の入金は見込んでいません。
表は左右に動かせます。
項目名は固定表示です。
| 別シナリオ・いずれも仮定 | 計算条件 | その月の利用可能現金増減 |
|---|---|---|
| 標準月 | 入金140万円、事業支払82万円、その他控除40万円 | +18万円 |
| 稼働低下 | 入金105万円、事業支払78.5万円、その他控除40万円 | -13.5万円 |
| B室の機器故障 | 標準月から室料10.4万円減、変動支出1.04万円減、修理10万円増 | -1.36万円 |
| 開業が1か月遅延 | 入金0、固定支払68万円、元金等40万円。予定どおり支払う仮定 | -108万円 |
売上が標準月から25%下がって105万円になると、毎月13.5万円の利用可能現金が減ります。また、上の6か月計画で4~6か月目の入金が各90万円にとどまる場合、毎月27万円が減り、6か月末は291万円です。標準計画の399万円より108万円少なくなります。「半年は運転資金を用意した」という期間だけでなく、いくらまで残るかを確認します。
B室の機器故障例は、ピーク20時間×3,800円とオフピーク10時間×2,800円、合計10万4,000円の室料を失う仮定です。変動支出は1万400円減りますが、修理費10万円が加わり、標準月より19万3,600円悪化します。別室へ振り替えられるか、代替機材だけで営業できるかにより損失は変わるため、修理見積もりと予約移動の可否で更新します。
保険は建物・設備の所有区分、預かり楽器、機械故障、賠償、休業等の対象を契約書で確認します。免責額、対象外原因、支払までの期間がある場合は、必要現金を保険金で先に埋めません。補償が見込める場合でも、査定前の金額を確定入金として扱わず、復旧に必要な支払いを先に資金表へ置きます。
会員前受金とキャンセル料を設備購入の原資にしない
回数券や定期会員の前受金は、入金時点でその全額を利用済み売上とはしません。残り利用時間を管理し、将来の予約枠、返金条件、閉店や長期休室時の扱いを確認します。先に受け取った現金で新しいアンプを買うと、後月の利用対応に必要な費用だけが残ることがあります。売上台帳と前受残高の台帳を分けます。
予約規約には開始・終了時刻、準備と撤収の扱い、遅刻、取消期限、無断不来店、機材故障時の振替・返金手順を具体的に書きます。高いキャンセル料を設定しても全件回収できるとは限らず、未回収の請求を入金予測に足しません。取消料や免責条項の有効性は、実態に合う規約となるよう専門家へ確認します。店側の不備で使えなかった時間を客側の取消しとして扱う運用も避けます。
月次では、繰返し利用した組数、ピークと昼の売上、取り逃した予約、取消後に再販売できた時間、故障による休室時間を追います。例えば翌月の有料予約が資金分岐の120万円を大きく下回り、追加費用の見積もりも出た段階で、不要な機材更新の延期、広告対象、営業時間と人員を見直します。新規借入が必ず利用できる前提ではなく、判断する残高と時期をあらかじめ決めます。
部屋・人員・料金と収支モデルの前提
愛知県で音楽スタジオを開くとき、好きなアンプや広い防音室から考え始めると、工事費は具体的なのに売上の根拠が薄い計画になりがちです。夜と休日だけ予約が埋まり、平日昼は空室でも家賃と設備維持費は発生します。完成後に貸せる時間が制限されれば、工事費の回収と借入返済の両方を見直すことになります。
ここで扱うのは、バンドや個人が自分で練習する防音室の時間貸しです。講師の授業料で稼ぐ音楽教室、エンジニアの作業と録音作品の納品で稼ぐ制作業、撮影空間を貸すハウススタジオとは売上の単位が異なります。利用者が練習をスマートフォンで記録することと、店舗が録音制作を請け負うことも分けて計画します。
J-Net21「音楽スタジオ」を業種整理の参考とし、このページではリハーサル向けに資金計画を組み直しています。同ガイドの費用例は小規模なアコースティック楽器利用の想定であり、ドラムや大型アンプを置く計画の見積もりには置き換えられません。以下の金額、料金、稼働、費用率は、すべて編集上の説明用仮定です。愛知県の平均相場や金融機関の審査基準を示すものではありません。
最初の利用者像は「音楽が好きな人」より狭くします。例えば仕事帰りの社会人バンドなら、人数、車の台数、搬入動線、集合できる時刻、片付け後の帰宅手段まで確認します。候補地ごとに、同じ人数が同じ時間に使える競合室と料金を調べ、知人の好意的な反応とは別に、有料で繰り返し使う意向を残します。
予約・追加工事・故障の想定相談例
相談時に揃えたいのは、部屋の完成イメージだけではありません。候補物件の契約案と図面、防音・設備の内訳見積もり、貸主の工事承諾、建築・消防・環境の確認記録をまとめます。借入を先に大きく決めるより、営業できる条件と必要支出を揃えたうえで、開業時に残す現金まで説明できる形にします。
集客面では、開業者のスタジオ勤務・機材管理の経験、料金の比較表、顧客候補の希望時間、仮予約と確定予約の違いを示します。知人バンドが何組いるかだけでなく、同じ曜日に集中していないか、メンバー全員が移動できるか、継続頻度と予算が合うかまで確かめます。録音やイベントを将来追加する場合は、その売上を開業時から無条件に足さず、別の設備と手続きが必要かを調べてから計画に加えます。
工事内容が未確定、ピークしか需要が確認できていない、借入返済後の現金が把握できない段階でも、手元の資料で論点を整理することはできます。融資のアイラボへの相談では、物件候補と見積書、自己資金の状況、料金・予約の計画を共有してください。どの費用を確定させるべきか、どの時間帯の売上根拠が必要かを具体化し、設備投資と運転資金がつながる創業計画へ整えます。
引き継いだ業種資料と確認履歴
2026年9月17日の再確認:名古屋市の音楽練習スタジオの建築取扱いと消防相談、愛知県の騒音規制、公庫の創業資金を再確認しました。所在地・営業内容に合う条件は各窓口へ確認してください。
元記事の確認履歴: 確認日:2026年9月7日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21 業種別開業ガイド「音楽スタジオ」
業種範囲、平日昼の稼働、防音・機材・予約管理の検討事項。J-Net21の資金例が小規模アコースティック楽器利用を想定すること。 - 名古屋市建築基準法関係例規集(2023年度版)6頁「音楽練習スタジオの取扱い」
音楽練習スタジオを単なる音楽教室として扱わず、所在地・用途に応じて行政へ確認する必要性。 - 名古屋市消防局「用途変更・建物の工事などをお考えの方へ」
用途変更・工事で消防用設備が新たに必要となる場合があること、消防署予防課への事前相談。 - 愛知県「深夜営業騒音に係る規制」
対象業種・規制時間・地域・基準の条件があること。環境担当窓口への照会事項。 - 愛知県「深夜における音響機器の使用規制」
深夜営業騒音とは別の使用規制であり、対象営業・時間・区域・機器を確認すること。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
業務条件に関する詳しいQ&A
防音室が付いた居抜き物件なら、工事費を大幅に減らせますか?
既存設備を使えるかによります。前の店舗で使っていた楽器、営業時間、隣区画の状況と、今回の計画を比較します。換気空調を動かした状態の音漏れ、扉や床の劣化、設備の所有者、修理履歴も確認してください。防音室があることだけで営業可能とは判断せず、用途・消防・貸主承諾を調べ、継続使用と改修の見積もりを比較します。
3室ではなく1~2室から始める方が安全ですか?
室数を減らせば設備費は抑えられますが、家賃や受付など、室数と同じ割合では減らない費用があります。また1室の故障が売上に与える割合も大きくなります。このページの3室の数字を単純に割らず、各室の料金・売れる時間、共用部の費用、休室時の対応で再計算します。
無人運営にすればスタッフ費をゼロにできますか?
受付の省力化はできますが、機材点検、清掃、鍵や決済の不具合、忘れ物、緊急時対応の担当は必要です。外注費や現地へ駆け付ける費用も見積もります。開業直後は有人で利用方法や故障傾向を把握し、対応範囲と連絡体制が整った時間帯から無人化を検討する方法があります。
個人練習の低価格プランは、開業当初から必要ですか?
平日昼などの空き枠を売る手段として検討できます。先の人気時間まで割引予約で埋めないよう、対象時間、人数、予約開始時期を設定します。割引後の売上から追加電力や決済等を引き、通常予約を失う影響も含めて判断します。個人料金の利用を通常のバンド料金で売上予測に計上しないことが前提です。
会員費や回数券の前受金を、開業資金に加えてよいですか?
入金時期が確定している場合でも、未利用分のサービス提供や契約に応じた返金に備える現金を残します。前受入金と利用済み売上を区分し、残り時間を予約枠へ反映します。このページの資金例では前受金を調達に加えていません。実際に導入する場合は、前受残高と将来の利用・返金を別表で確認します。
利用者による録音や配信も、室料に含めて自由に認めてよいですか?
通常の練習利用、利用者自身の録音、店舗が受託する録音制作、公開配信を区分して利用条件を決めます。店舗が提供する音源やBGMについても、使用許諾の範囲を権利者・管理団体・配信サービスの規約等で確認します。配信回線や録音支援を追加料金で提供する場合は、その設備費・作業時間・権利確認を時間貸しの収支へ無条件に含めず、別に見積もります。
開業時現金480万円を用意すれば、創業融資の審査に通りますか?
480万円はこのページの費用と売上を使った説明用の仮定で、必要自己資金や審査通過の基準ではありません。工事費、入金時期、家賃、借入条件、生活費に応じて必要額は変わります。融資額や実行時期も保証されないため、見積書と支払予定を揃えて確認し、工事の発注時期を計画します。
営業予定地の動線を現地で確認する
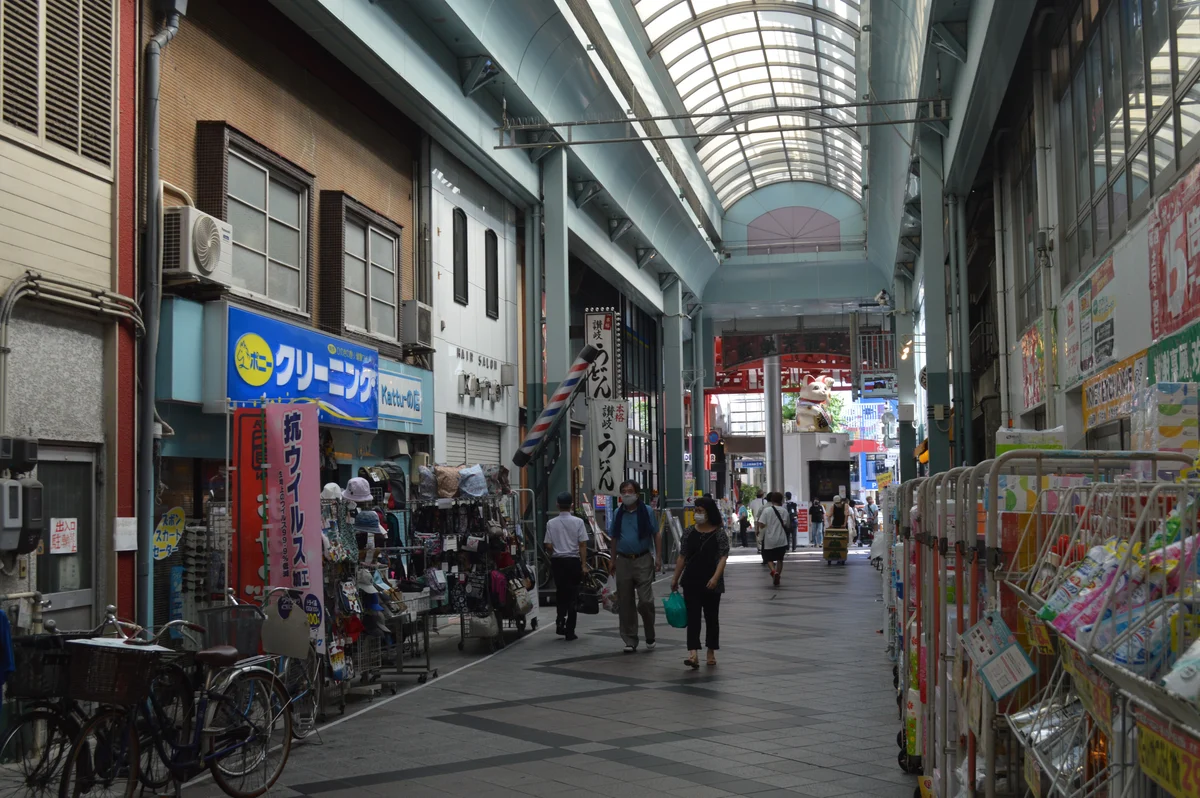
愛知県・名古屋市中区大須・新天地通
営業時間と音の条件を、物件契約前に確認する
名古屋市中区大須・新天地通の実景です。音楽練習スタジオの候補物件では、用途、近隣区画、搬入経路、予定営業時間、防音・防振、換気、消防、貸主の工事承諾を図面と現地で確認します。写真の店舗が出店候補や防音性能の確認済み物件という意味ではなく、通行量だけで需要や深夜営業の可否を判断しません。
名古屋市中区大須・新天地通/2021年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

融資制度と事業・家計の区分
日本政策金融公庫の新規開業・スタートアップ支援資金は、事業に必要な設備資金・運転資金を案内しています。記事の試算額がそのまま対象額や借入可能額になるわけではありません。希望額を決めるときは、見積書、自己資金の経緯、受注・売上の根拠、開業後の支払予定を照合します。
公庫の創業予定者向け手続き案内では、創業計画書や設備資金の見積書などの準備書類が示されています。事業形態や申込内容に応じた必要書類を確認し、審査・契約・送金より前に支払期限が来る項目を相談時に伝えてください。融資のアイラボへの支援依頼が融資の申込要件になるものではなく、金融機関へ直接相談する方法もあります。
事業主の生活費や納税準備は、事業の設備費・運転資金の申込使途と分けて管理します。現金表に生活費が載っていることを理由に、その全額を事業融資で賄えるとは判断しません。実際の利用条件、対象費用、返済方法は、申込先へ事業計画を示して確認します。
契約・移行の想定相談例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
想定相談例1:昼の予約を増やして資金不足を縮める
【架空の計算例】月の利用可能現金が5万円減る計画で、C室のオフピークを追加販売できないか検討。割引後の時間料金2,000円、追加変動支出10%なら、30時間の追加で売上6万円、現金への寄与5.4万円です。固定費が増えなければ月の増減はプラス4,000円になります。ただし清掃や受付の外注が増える場合は差し引くため、割引だけで改善したとは扱いません。
想定相談例2:追加工事と低稼働が重なった場合を確認する
【架空の計算例】開業時現金480万円の予定に、給排気工事の追加100万円が判明。残る現金は380万円となります。さらに4~6か月目の入金が各90万円にとどまると、6か月末の利用可能現金は191万円です。仮定した最低確保額200万円を9万円下回るため、契約前に工事範囲と不要設備を見直し、物件変更も含めて検討します。200万円はこの例の管理基準です。
想定相談例3:機材を借りて休室時間を減らす
【架空の計算例】B室の機器故障で10万4,000円の室料を失う見込みですが、代替レンタル3万円で営業を継続できると仮定。追加変動支出1万400円を払っても、回復する室料との差額6万3,600円が現金改善に寄与します。修理10万円はどちらの場合も必要として比較し、代替機材の仕様、納期、搬入費、利用者の了承を確認して手配を判断します。
試算と当社報酬の支払条件
報酬比較は元の現金例に当社の成功報酬を含めない条件です。支援を使う場合の報酬支払後の現金は「その他」の補足で比較できます。既に準備費等へ含めた分は重複計上しません。
開業・運営で確認する補足
物件用途・防音防振・室時間・設備更新
音楽スタジオは防音室を完成させれば売上が立つ事業ではありません。利用できる物件、売れる時間帯、設備を維持できる運営体制が揃って、初めて部屋時間を販売できます。
バンド練習用の時間貸しを対象に、音楽教室・録音制作・撮影スタジオとの違いを踏まえて、3室の開業費と予約稼働を説明用の数値で具体化します。
創業融資の相談では、設備見積もりに加え、部屋別の料金と利用時間、返済・生活費・納税準備を引いた現金残高まで一組にして確認します。
確認した公式資料
確認日:2026年10月4日。以下の制度・業種の一次資料を確認しました。詳細の業種情報と説明用の例は、元記事の内容を引き継いでいます。
- 名古屋市建築基準法関係例規集(2023年度版)
掲載6頁の音楽練習スタジオの用途上の取扱い。実際の予定地・用途は建築窓口へ確認します。 - 名古屋市:用途変更・建物の工事などをお考えの方へ
工事・用途変更前の消防署への相談。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
設備資金と運転資金。 - 日本政策金融公庫:創業予定の方のお手続き
計画書・見積書等の準備と融資までの流れ。
監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年09月07日
- 最終更新日
- 2026年10月4日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。