
セレクトショップは、複数ブランドの商品を選ぶ仕事に加え、売れる前に発注を確定する仕事があります。予約金を払う月から計画すると、次の季節の仕入れが今の現金へどう響くか分かります。
- 6か月目に予約36点×原価9,000円
- 半額を先払い16万2,000円が現金から出る
- 7か月目に納品6か月末にはまだ商品在庫ではない
基準から独立した追加発注例。6か月末は前払金16万2,000円が残り、納品時の残金16万2,000円は翌月以降の支払義務。
先行発注の残高を確認 →先に押さえておきたい3つのポイント
ブランドごとの条件
最低発注額と販売場所・通販の条件を確認します。
消化率と値下げ
何点売れたかと、いくら残るかを別に見ます。
納品前の支払
予約金・残金と回収日を同じ表へ並べます。
目次を開く
どの商品を、どの契約でそろえるかを決める
衣料を店頭で販売。原価と先行発注を管理します。
ブランドの販売条件と在庫の所有者を確認します。
輸入表示、古物、製造・修理等の範囲を調べます。
ブティックの接客や補正を中心とする計画、輸入衣料店の通関を中心とする計画とは、仕入れの選び方と契約管理で分けます。
開業準備の進め方
- 01顧客を具体化着る場面と価格帯を決めます。
- 02ブランドを比較掛率だけでなく最小発注と納期を聞きます。
- 03発注上限を作る季節とサイズ別に総額を決めます。
- 04販売を試す試着・購入・返品と値下げを記録します。
- 05支払順に資料化予約金から回収までの現金を示します。
店のコンセプトを、発注数量の理由へ変える
本記事は複数ブランドの新品衣料を国内の取引先から仕入れ、店頭販売するモデルです。「落ち着いた普段着」などの方針だけでなく、誰がどこで着て、どの価格帯を選ぶかまで具体化します。平均単価は説明用で、すべての商品へ同じ利益率を当てはめる意味ではありません。
商品を選ぶ際は、上着だけが多くならないか、サイズと色の組合せが偏っていないかを見ます。複数ブランドで同じ用途の商品を重ねると、展示点数は増えても購入者が一つを選ぶだけの場合があります。合わせて買う仮定は、試験販売の組合せで確かめます。
取引先ごとの最低発注額を満たすために、全ブランドで多めに注文すると予算を超えます。店全体の発注上限を先に決め、発注済み、未発注、取り消し期限内を分けます。発注額と今月の支払額は一致しないので、両方を管理します。
委託販売を加えるときは、買い取った在庫と預かった在庫を区別します。売上の計上主体、販売手数料、破損、返品、精算日を契約で確認します。本記事の買い取り原価へ委託品全額を混ぜず、販売した分の精算を別に追います。
開業までの支払と、開業後に残す現金を分ける
初期支出700万円に初回400点の衣料360万円を含め、開業前に全額払う仮定です。借入600万円と自己資金500万円、計1,100万円から支出を引き、開業時現金は400万円です。初回在庫と開業後の先行発注の予約金を二重に計上しません。
内装は見栄えだけでなく、試着室から鏡、会計、商品戻しの動線を確認します。試着後の戻し、未検品品、取り置き、返品確認中を置く場所を分けます。ショッピングセンター等では営業時間や共益費、販促負担が変わるため、同じ予算を流用せず契約書で見直します。
架空モデル。融資と自己資金が全額そろい、初期支出を払った直後の区分です。残るお金も、家賃・外注費・返済などに使います。
開業費の内訳を開く →以下は個人事業で開業する説明用の架空モデルです。金額は円、消費税がかかる料金・支払は税込総額でそろえています。初期資金11,000,000円から開業支出7,000,000円を払い、4,000,000円を開業時現金とします。相場、推奨借入額、金融機関の承認条件を示す数字ではありません。
返済は100回(100か月)・据置なし・元金均等、年2.4%を月割りする説明上の仮定です。実際の返済日数、手数料、保証料、借入条件で金額は変わります。事業主の生活費と借入元金は損益上の経費にせず、現金の減少として分けています。設備購入と減価償却も二重に支出へ計上しません。
月末欄は、納税用に別管理する金額を差し引いた「利用可能現金」です。納税確保は外部への支払ではありません。6か月内に事業主本人の所得税・住民税・消費税を実際に納付しない仮定で、実際の納付予定がある場合は確保額と支払を照合して差し替えます。税額を示す試算ではなく、個人の社会保険等は生活費側に含めます。
調達は借入6,000,000円、自己資金5,000,000円の仮定です。初期支出に含めた項目を、月々の現金表で再び引きません。
開業費の内訳と見積条件
表は左右に動かせます。
項目名は固定表示です。
| 開業までに払う項目 | 仮定額(円) | 見積りの確認条件 |
|---|---|---|
| 物件取得費 | 1,100,000 | 契約期間・営業時間・原状回復 |
| 内装・什器・試着室 | 1,500,000 | 商品の点数と接客動線 |
| 初回衣料在庫 | 3,600,000 | 400点×原価9,000円の仮定 |
| POS・在庫管理・サイト | 400,000 | ブランド・サイズ別の在庫連携 |
| 開業販促・商品撮影 | 200,000 | 画像利用条件と試験販売 |
| 準備・保険・予備費 | 200,000 | 実際の見積りに置換 |
| 合計 | 7,000,000 | 残りを開業時の現金とする |
売れた点数と、仕入れの到着・支払を分ける
衣料1点の販売価格は1万8,000円、原価9,000円の仮定です。販売40、60、80、100、120、140点に対し、入荷は0、100、0、180、0、200点とします。ブランド別の納品が集中する例で、実際のシーズンを示す暦月ではありません。
入荷分の半額を前月、残り半額を入荷月に払います。2か月目の100点には1か月目と2か月目に各45万円、4か月目の180点には3か月目と4か月目に各81万円、6か月目の200点には5か月目と6か月目に各90万円を払う設定です。
支払った予約金は、まだ検品・納品されていない商品の前払として区別します。売れた分の原価、入荷した在庫、未入荷への前払を分ければ、原価率は変わらないのに支払が膨らむ理由を説明できます。返品と追加取り寄せは基本の数字へ含めていません。
数量・売上・実入金・在庫の6か月計画
表は左右に動かせます。
項目名は固定表示です。
| 月 | 販売/入荷 | 売上(円) | 実入金(円) | 仕入支払(円) | 期末在庫原価(円) | 月末前払金(円) |
|---|---|---|---|---|---|---|
| 1か月目 | 40点/0点 | 720,000 | 216,000 | 450,000 | 3,240,000 | 450,000 |
| 2か月目 | 60点/100点 | 1,080,000 | 812,880 | 450,000 | 3,600,000 | 0 |
| 3か月目 | 80点/0点 | 1,440,000 | 1,165,320 | 810,000 | 2,880,000 | 810,000 |
| 4か月目 | 100点/180点 | 1,800,000 | 1,517,760 | 810,000 | 3,600,000 | 0 |
| 5か月目 | 120点/0点 | 2,160,000 | 1,870,200 | 900,000 | 2,520,000 | 900,000 |
| 6か月目 | 140点/200点 | 2,520,000 | 2,222,640 | 900,000 | 3,060,000 | 0 |
6か月で初回400点と追加480点、計880点が販売可能になり、販売は540点、期末340点です。この期間全体の数量消化率は約61.4%ですが、途中入荷を含む粗い比較です。ブランド・納品回・サイズ別に分けないと、新着品と長期滞留品を同じ評価にしてしまいます。
表の1〜6か月目は開業後の経過月です。実際の暦月の繁忙期や地域の需要を示していません。売上が増える設定は説明用の予測で、受注や継続が確約されているわけではありません。初月から満額を売る計画にせず、試験販売や予約の根拠を付け、実績との差を毎月直します。
消化率は「初回分」と「後から入った分」を分ける
別例で同じ季節の1ブランドを100点仕入れ、70点販売したなら数量消化率は70%です。定価で70点売った場合と、30点を値下げして70点売った場合は、同じ消化率でも売上と残る金額が違います。数量の指標だけで追加発注を決めません。
- 同じ入荷回100点を仕入れ
- 販売済み70点/数量消化率70%
- 残る商品30点/値下げと保管を判断
特定ブランドの独立した別例。本文の6か月合計880点とは別の母数です。値下げ後の実売額も一緒に確認します。
ブランドごとの作業と記録を開く →作業時間と受注できる量の条件
表は左右に動かせます。
項目名は固定表示です。
| 作業・条件 | 架空モデルの能力・時間 | 確認する点 |
|---|---|---|
| 納品検品 | ブランド・品番・色・サイズ別 | 発注数と実入荷、不良を照合 |
| 試着と商品戻し | 時間帯別の対応数を実測 | 購入率だけで接客人数を決めない |
| 消化率の集計 | 入荷回ごとに販売数÷入荷数 | 季節をまたぐ残りと値下げを分ける |
撮影とEC登録を事業主が行うなら、店頭で試着に付き添う時間と分けて取ります。商品ごとに寸法や素材を登録する作業は、同じ写真を一括掲載すれば終わるものではありません。追加ブランドを増やすほど検品と入力が増えます。
メーカーの画像を使う場合も、利用できる期間、媒体、加工の条件を確認します。試着の撮影に協力した人の掲載承諾と、ブランド素材の使用許諾は別々に扱い、販売終了後に何を非表示にするかまで決めます。
毎月の費用と、現金を維持できる売上を確認する
月の固定費は350,000円、返済元金は60,000円、生活費は240,000円、納税用確保は40,000円という架空の予算です。商品や材料等の数量連動支払と、借入利息は別に加えます。支払済みの初回在庫や設備を、毎月の表で再び引きません。
ブランドを増やしても固定費が変わらないとは限りません。撮影、登録、返品連絡に要する人員や保管が増えれば、固定費へ反映します。売上の何%という管理料がある物件なら、固定額の共益費と別にして数量連動費へ置き換えます。
最終月の140点を全額回収する別比較。固定費・生活費・納税確保・返済は未控除。先行発注と未回収を含む現金表とは区別します。
毎月賄う費用と比べる →毎月の固定費の内訳
表は左右に動かせます。
項目名は固定表示です。
| 毎月の項目 | 仮定額(円) | 含める範囲 |
|---|---|---|
| 家賃・共益費 | 170,000 | 契約上の販促費等も確認 |
| 従業員人件費の確保 | 90,000 | 事業主負担等を含む |
| 光熱・通信 | 30,000 | 営業時間と在庫システム |
| 販促・保険・事務等 | 60,000 | 通常の店頭運営の仮定 |
| 合計 | 350,000 | 数量連動費・返済・生活費・納税確保は別 |
雇用予算は給与と事業主負担の保険料等を含む確保額です。給与と源泉税・社会保険料等の納付日を分け、未払分を自由に使える資金へ戻しません。確保済み額を実際に納付するときは、現金表から二重に引かないようにします。事業主の生活費は従業員給与と区別します。
定価1万8,000円から原価9,000円と、全体に対する決済料2.1%=378円を引くと1点8,622円です。20%値下げした1万4,400円では、原価は同じで決済料は約302円となり、残りは約5,098円です。個別の手数料精算の丸め方で端数が変わります。
固定費35万円、元金6万円、初月利息1万2,000円、生活費24万円、納税確保4万円は合計70万2,000円です。図の差引から賄えたとしても、次季の予約金が先に必要なら自由に追加発注できるわけではありません。発注済み残金まで一覧にします。
ここで比較する金額は、決算上の利益や税額そのものではありません。設備の減価償却、実際の税負担、支払時期によって損益と現金は異なります。在庫や前受金、未回収代金が増減する月は、下の支払月別の現金表を使って確認してください。
請求額と実入金を、支払月に合わせて追う
当月現金30%、翌月カード70%の入金から3%を控除する仮定です。初月売上72万円のうち当月回収は21万6,000円です。一方で翌月納品の予約金45万円を先に払うので、売上の発生前から在庫調達に資金を使っています。
月末の前払金は1か月目45万円、3か月目81万円、5か月目90万円です。納品月に残金を払い、予約金と合わせた原価で在庫を認識する管理モデルです。前払と納品時の原価をそれぞれ現金から全額引くことはしません。
- 納品前月仕入原価の半額を先払
- 納品・販売月仕入残金を払い、現金売上30%を回収
- 販売翌月前月カード売上70%の97%が入金
本文は1か月前の発注・半額前払の仮定です。実契約が半年前などの場合は、その月までさかのぼって作成します。
支払月別の残高を開く →架空モデル。開始時400万円。事業支払・人件費確保・元金・利息・生活費・納税用の確保後。最少は237万8,560円です。棒は共通の基準400万円で比較。納税用の別管理額は含めません。
支払月別の残高を開く →6か月の利用可能現金を確認する
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金 | 事業支払 | 元金/利息 | 生活費/納税確保 | 月末の利用可能現金 |
|---|---|---|---|---|---|
| 1か月目 | 216,000 | 800,000 | 60,000/12,000 | 240,000/40,000 | 3,064,000 |
| 2か月目 | 812,880 | 800,000 | 60,000/11,880 | 240,000/40,000 | 2,725,000 |
| 3か月目 | 1,165,320 | 1,160,000 | 60,000/11,760 | 240,000/40,000 | 2,378,560 |
| 4か月目 | 1,517,760 | 1,160,000 | 60,000/11,640 | 240,000/40,000 | 2,384,680 |
| 5か月目 | 1,870,200 | 1,250,000 | 60,000/11,520 | 240,000/40,000 | 2,653,360 |
| 6か月目 | 2,222,640 | 1,250,000 | 60,000/11,400 | 240,000/40,000 | 3,274,600 |
最も少ない月末現金は2,378,560円です。納税等のため別管理するお金を除いた残高で、通帳残高とは一致しない場合があります。月末表だけでは月中の不足は分かりません。家賃、仕入、外注費の支払日と入金日を日付順に並べて確認します。
最少残高は3か月末237万8,560円です。6か月末327万4,600円に回復する設定でも、次季への発注は基準に入っていません。取引を続けるには7か月目以降の納品と支払を追加し、6か月の残高だけで仕入れを増やさないようにします。
入金予定は販売先・決済会社ごと、支払予定は仕入先・家賃・その他の契約ごとに日付を付けます。開業前に払った分、未払分、すでに納品された分を分け、請求書と通帳を照合します。月末残高が足りていても、月中の大きな支払に先立つ入金がない場合は、その日の資金を別に確保します。
業種固有の変更が、翌月の現金までどう響くか
次の3例は基準からそれぞれ独立した変更です。同時に発生した試算ではありません。売上の減少をそのまま現金の減少とせず、仕入支払を変えるか、翌月へ持ち越すものがあるかを明示します。
各行は「基準 → 変更後」。増減額と棒を同じ基準で比較します。
5か月目の20点だけ20%値下げ
販売点数・仕入条件は同じ。20点の売価だけ下げる。
6か月の最少:3か月目 237万8,560円
カード入金10万円が翌月へずれる
手数料控除後10万円の回収だけ翌月へ移す。
6か月の最少:3か月目 237万8,560円
6か月目に次季36点の予約金を払う
7か月目納品分の半額を先払。6か月末の在庫は増えない。
6か月の最少:3か月目 237万8,560円
各例は基準から独立した変更で、重ね合わせません。棒の全幅は増減16万2,000円。生活費・返済・別管理の条件は基準と同じ。
変更後6か月の残高を開く →5か月目の20点だけ20%値下げ:5か月目に販売する120点のうち20点だけを20%値下げします。販売数と原価、発注は同じです。売上減7万2,000円のうち当月回収が2万1,600円、翌月回収が4万8,888円減ります。すでに売る数量の売価を変える例で、売れ残りを追加処分する例とは違います。 この条件での5か月末は2,631,760円、6か月末は3,204,112円です。
カード入金10万円が翌月へずれる:手数料控除後の入金10万円が5か月目から6か月目へ遅れます。販売と仕入は変わらず、未回収だけが一時的に増えます。納品日に合わせた残金支払が回収まで待てるとは限らないため、日付で照合します。 この条件での5か月末は2,553,360円、6か月末は3,274,600円です。
6か月目に次季36点の予約金を払う:7か月目納品予定の36点を追加発注し、6か月目に半額16万2,000円を払います。6か月末の在庫340点は変わらず、前払金だけが増えます。7か月目に残金16万2,000円が必要です。取り消しや返金が認められるとは仮定していません。 この条件での5か月末は2,653,360円、6か月末は3,112,600円です。
各変更例の入金差・支払差と6か月残高
表は左右に動かせます。
項目名は固定表示です。
| 変更例/月 | 入金の増減(円) | 支払・確保の増減(円) | 変更後残高(円) |
|---|---|---|---|
| 5か月目の20点だけ20%値下げ/1か月目 | 0 | 0 | 3,064,000 |
| 5か月目の20点だけ20%値下げ/2か月目 | 0 | 0 | 2,725,000 |
| 5か月目の20点だけ20%値下げ/3か月目 | 0 | 0 | 2,378,560 |
| 5か月目の20点だけ20%値下げ/4か月目 | 0 | 0 | 2,384,680 |
| 5か月目の20点だけ20%値下げ/5か月目 | -21,600 | 0 | 2,631,760 |
| 5か月目の20点だけ20%値下げ/6か月目 | -48,888 | 0 | 3,204,112 |
| カード入金10万円が翌月へずれる/1か月目 | 0 | 0 | 3,064,000 |
| カード入金10万円が翌月へずれる/2か月目 | 0 | 0 | 2,725,000 |
| カード入金10万円が翌月へずれる/3か月目 | 0 | 0 | 2,378,560 |
| カード入金10万円が翌月へずれる/4か月目 | 0 | 0 | 2,384,680 |
| カード入金10万円が翌月へずれる/5か月目 | -100,000 | 0 | 2,553,360 |
| カード入金10万円が翌月へずれる/6か月目 | 100,000 | 0 | 3,274,600 |
| 6か月目に次季36点の予約金を払う/1か月目 | 0 | 0 | 3,064,000 |
| 6か月目に次季36点の予約金を払う/2か月目 | 0 | 0 | 2,725,000 |
| 6か月目に次季36点の予約金を払う/3か月目 | 0 | 0 | 2,378,560 |
| 6か月目に次季36点の予約金を払う/4か月目 | 0 | 0 | 2,384,680 |
| 6か月目に次季36点の予約金を払う/5か月目 | 0 | 0 | 2,653,360 |
| 6か月目に次季36点の予約金を払う/6か月目 | 0 | 162,000 | 3,112,600 |
変更を重ねるときは、同じ入金や支払を二度動かさないようにします。資金が不足する場合は、追加の借入だけを前提にせず、契約前の設備縮小、発注量、販促時期、支払条件を見直します。すでに成立した注文や支払義務は一方的に変更できないため、相手と合意できる条件を使います。
ブランド契約と、国内販売の表示を確認する
仕入契約では販売地域、店舗、EC、モール、値下げ時期、返品、不良品の申告期限を確認します。担当者の口頭説明だけで使える販路を増やさず、契約書や承認メールを保管します。買い取り品を売れなければ戻せる在庫として計画しません。
消費者庁の繊維製品品質表示規程を確認し、扱う衣料に必要な組成や取扱い等の表示を仕入資料と照合します。正しい表示が付いているかを入荷検品へ含め、欠けているタグを店の推測で作りません。
消費者庁の繊維製品Q&Aでは、輸入衣料を日本の消費者向けに販売するときの指定用語や取扱表示の確認が必要です。外国語のタグが付いているだけで十分とは判断しません。直接輸入や独自ブランドを始める場合は、販売者として必要な資料と対応費も見積もります。
消費者庁の通信販売ガイドを参照し、通販には引渡し、返品、送料等を表示します。店頭の在庫とECの在庫を連携し、同じ1点の二重販売を防ぎます。売り切れ後の取り寄せを約束する場合は、ブランドの追加供給が確認できた分に限ります。
税関の知的財産に関する案内を踏まえ、輸入品を追加するときは正規の取引経路や商標等の権利を確認します。正規品との説明だけで裏付けが取れたとせず、取引先資料を保管します。古着、加工、独自製造は本文の新品小売モデルと別に確認します。
名古屋の街の印象と、自店の顧客像を照合する
名古屋の大須周辺で店を検討する場合、歩いている人が自店の価格帯と用途に合うかを試験販売で確かめます。「買い物の街だから売れる」と置かず、試着した人数、実購入、購入理由を分けて記録します。通行者数をそのまま販売点数へ置き換えません。
栄周辺などの施設内では、営業時間、休館日、館の販促、バックヤード、荷受け可能時間を契約で確認します。売場以外へ保管できる範囲が違うと、納品集中日に受けられる量が変わります。契約前の図面と実際の荷受け経路を合わせます。
一宮や豊橋などで地域の固定客を中心にするなら、再来店の間隔と着用場面を聞きます。人口や駅利用者だけでブランド数を決めず、既存の衣料店との価格帯・サイズ・提案内容の違いを明確にします。写真やSNSへの反応と購入を分けて数えます。
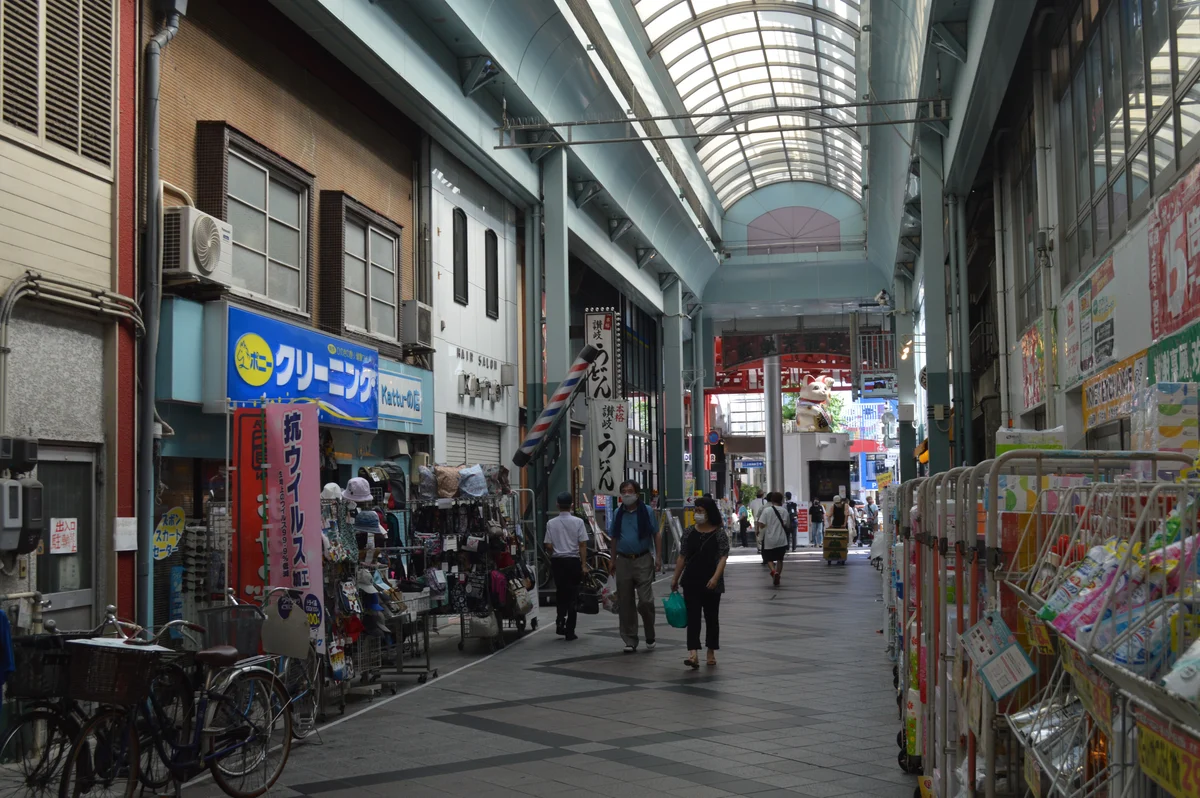
大須・新天地通の実景です。候補店では入口の見え方と試着室までの動線を確認し、自店の商品を選ぶ人の目的を調べます。写真は撮影時の街の様子で、現在の人出、賃料、ブランド需要を示す資料ではありません。
実景:名古屋市中区大須・新天地通/2021年7月撮影/Asturio Cantabrio。原典・CC BY-SA 4.0。縮小・WebP変換。掲載画像も同ライセンス。撮影時の記録で、現在の店舗・交通規制・営業可否を示すものではありません。

創業融資の相談資料を、取引と支払の証拠でそろえる
ブランド別の掛率、最低発注、支払日、返品条件、許可された販路を整理します。発注額、予約金、未払残金、納品予定を同じ注文番号で追える資料を作ります。
シーズン・入荷回別の消化率と実売額を用意します。試験販売の点数と値下げ理由を記録し、平均原価率だけで価格帯やブランドの構成を説明しないようにします。
試着、接客、撮影、検品の担当と時間を図面・予定表にします。初回在庫360万円と追加発注の根拠を分け、生活費を除いた事業に必要な資金の使途を説明します。
資料には確認日、見積りの有効期限、確定・未確定の区分を付けます。金融機関には設備の写真だけでなく、その設備で処理できる量、仕入先との条件、現金が戻る時期を示します。自己資金の形成過程と生活費の確保も分け、融資の送金前に必要になる支払を確認してください。
未確定の契約・見積りは確定分と分け、日付と有効期限を付けます。金融機関に相談する前に、融資の送金まで待てる支払と先に期限が来る支払を分けておくと、必要な自己資金を確認できます。借入が希望どおりにならない場合に延期できる設備と、縮小すると売上能力も下がる設備を区別してください。
融資の相談では、設備の必要性と回収までの資金を示す
日本政策金融公庫の新規開業・スタートアップ支援資金は、事業に必要な設備資金・運転資金を案内しています。記事の試算額がそのまま対象額や借入可能額になるわけではありません。希望額を決めるときは、見積書、自己資金の経緯、受注・売上の根拠、開業後の支払予定を照合します。
公庫の創業予定者向け手続き案内では、創業計画書や設備資金の見積書などの準備書類が示されています。事業形態や申込内容に応じた必要書類を確認し、審査・契約・送金より前に支払期限が来る項目を相談時に伝えてください。融資のアイラボへの支援依頼が融資の申込要件になるものではなく、金融機関へ直接相談する方法もあります。
事業主の生活費や納税準備は、事業の設備費・運転資金の申込使途と分けて管理します。現金表に生活費が載っていることを理由に、その全額を事業融資で賄えるとは判断しません。実際の利用条件、対象費用、返済方法は、申込先へ事業計画を示して確認します。
相談前の状況を整理する3つの想定例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
ブランドを均等に仕入れる計画
各ブランドの最低発注を優先した架空例です。店全体の予算上限と顧客の着用場面を先に決め、似た商品が重なる部分を減らします。減らせる発注と取消不能の発注を分けます。
消化率だけで追加する計画
値下げ分を含む販売点数だけを見た架空例です。入荷回別に実売額を出し、値下げ後の原価差と未回収を確認します。新着商品と長く残った商品の評価を分けます。
次の季節の支払を忘れた計画
6か月末の現金だけで追加を決めた架空例です。予約金、納品残金、次季の販売立上りを月別に加えます。融資が予定どおりになる前提で取消不能の注文を進めません。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
セレクトショップの開業・創業融資でよくある質問
メニューや設備・出店条件によって計画が変わります。具体的な契約書・見積書を手元に置き、自分の条件と照らし合わせてください。
アパレル店やブティックと何を分けますか。
複数ブランドの組合せと、それぞれの先行発注・最低発注・販売条件を重点にします。接客や補正の技術だけでなく、次季への発注が今の現金へ及ぼす影響を説明します。
消化率が高ければ利益も高いですか。
同じ点数が売れても、値下げ、決済料、返品等で残る額が変わります。ブランドと入荷回別に数量消化率を出し、実売額、原価、期末在庫を並べて判断します。
予約金は払った月の売上原価ですか。
本文では未入荷商品の前払金として区別します。納品されて在庫となり、売れた分を原価へ振り替える管理です。支払月と原価になる時点は違うため、両方を現金表から全額引かないようにします。
売れない服は仕入先へ返品できますか。
契約に返品の定めがあるかを確認します。買い取りと委託を混同せず、不良品の申告と売れ残りの返品も区別します。売れなければ返せるという未確認の前提を資金計画へ入れません。
店頭で扱うブランドを自由にECへ出せますか。
ブランドごとの販売媒体、地域、写真使用、値下げ等の条件を確認します。店舗販売の承認だけでモールや通販への掲載が認められるとは判断せず、書面等で確認します。
6か月末の現金はすべて次季に使えますか。
基準に入っていない発注残金や7か月目以降の運営費を確認します。本文の追加36点では予約金16万2,000円に加え、翌月の残金16万2,000円も必要です。現金の残りだけで発注を決めません。
自己資金500万円が融資条件ですか。
本文の500万円は独自の架空条件です。ブランドの契約、初回在庫、回収と先行支払、生活費を実際の内容へ置き換え、必要な事業資金を金融機関へ説明します。
確認した公式資料
確認日:2026年9月11日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21:セレクトショップ
業態と業務の構成を参照。過去の費用・市場統計・手続きを現在の条件として転用していません。 - 消費者庁:繊維製品品質表示規程
衣料品の表示事項と方法。 - 消費者庁:繊維製品Q&A
輸入衣料の国内向け表示。 - 消費者庁:通信販売
販売・返品・引渡しの事前表示。 - 税関:知的財産・一般輸入者向け
取引経路と権利確認。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年9月11日
- 最終更新日
- 2026年9月11日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事・人物画像はAIで生成した架空のイメージで、実在のスタッフや施設ではありません。地域写真には撮影地・撮影日・出典を表示しています。「お客様の声」と監修者の写真は、実際のお客様・監修者の写真です。