
書く前後の仕事を、見積りと納期へ入れる
- 依頼確認目的・読者・文字数・掲載先
- 調査一次情報と出典、競合表現
- 取材質問、録音、確認方法
- 構成見出しと主張、必要素材
- 執筆本文、注記、引用範囲
- 画像・入稿選定、権利、CMS作業
- 修正・完了回数、検収、請求日
J-Net21は、Webライターの仕事として調査・取材・構成・執筆のほか、画像選定やCMS入稿まで含む場合を案内しています。依頼ごとの範囲を契約前に書面または電子データで確認します。
調査、取材、構成、執筆、画像、入稿、修正の確認表
愛知県でWEBライターとして独立するとき、パソコンがあれば始められる手軽さと、継続して生活を支えられるかは別の問題です。文字数だけで売上を計算すると、資料の読み込み、編集担当者との打合せ、画像の許諾確認、CMSへの入稿が無償の作業に埋もれます。融資の相談では「月に何万文字書く予定」から一歩進め、受注から請求確定までを一つの仕事として示します。
J-Net21のWEBライター開業ガイドでも調査、構成、執筆、入稿などが仕事として整理されています。その工程を参考にしつつ、ここでは企業のWeb記事を継続受託する一人事業を想定します。広告の見出しやブランドの言葉を提案するコピーライター、紙媒体を中心に企画と取材を行うフリーライターとは、納品単位と受託範囲を分けて考えます。
表は左右に動かせます。
項目名は固定表示です。
| 受託する仕事 | 最初に固定する範囲 | 追加見積もりにする例 |
|---|---|---|
| 標準記事 | 構成・調査・本文・指定CMS入稿、改稿1回 | 取材追加、図解制作、企画確定後の対象読者変更 |
| 取材付き記事 | 取材先・所要時間・録音可否・確認担当 | 再取材、遠方交通費、発言者の追加 |
| 既存記事の継続更新 | 対象記事・月の上限作業時間・更新報告 | 新規記事制作、サイト改修、上限超過 |
| 検索対策を含む企画 | 調査範囲・提案本数・報告形式 | 追加キーワード調査・公開後の改善提案(順位や成果は保証しない) |
この表は作業の境界を見つけるための編集上の整理で、共通の業界標準料金ではありません。「入稿込み」を選ぶなら、管理画面への権限付与、画像の用意、公開ボタンを押す担当まで決めます。公開延期があっても、原稿の納品と発注者による検査が終わった日を記録できるようにします。
相談に持参したいのは、実際の依頼文、見積書、直近の作業時間記録です。取材込みの案件と資料のみで書く案件を混ぜて平均時間を出すと、現地移動のある月だけ納期が崩れます。名古屋市内での対面取材と、三河・尾張の訪問先が複数ある日では移動の組み方も変わるため、移動時間を含む一日の予定を一度作ってください。
専門性は「書ける分野」と確認手順をセットで説明する
例えば製造業の実務経験を生かすなら、製品の専門用語が分かることだけでなく、仕様の根拠資料を誰から受け取り、どの部署の承認で事実確認を終えるかを示します。採用記事なら社員取材の段取り、生活情報なら公的情報の更新確認というように、業種に合わせた工程があると、一般的な低価格記事との差が見積書に表れます。
ポートフォリオには、公開URLだけでなく自分の担当範囲も添えます。監修や写真撮影を別の人が行った記事を、すべて一人で制作した実績に見せないようにします。守秘義務のある記事は発注者の掲載許可を確認し、公開できなければ自作サンプルと制作工程で説明します。
200万円の調達から60万円を使い、140万円を残す
開業支出60万円
開業時に残す現金140万円
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 借入100万円は仮案です。生活費、税、返済、入金待ちへ残す現金を、パソコン代等へ二重計上しません。
開業支出60万円の項目別内訳
パソコン22万円
モニター・入力7万円
音声機器4万円
バックアップ・安全3万円
サイト8万円
机・椅子6万円
実績制作10万円
パソコン、周辺機器、音声、バックアップ、サイト、机、実績制作の表
以下の金額は、相場や融資認定額ではなく説明用の架空モデルです。個人事業・従業員なし、自宅開業、給与支払いと外注執筆はなしとします。金額は税込の支払総額で統一した管理用計画です。自宅の家賃全額を事業費に入れず、事業利用分の通信・光熱等だけを後述の月額費用に含めます。
表は左右に動かせます。
項目名は固定表示です。
| 開業時に支払うもの | 仮定額 | 見積もり・購入判断の根拠 |
|---|---|---|
| 業務用PC | 220,000円 | CMS・オンライン取材・校正の同時利用に必要な仕様 |
| モニター・入力機器 | 70,000円 | 資料照合と執筆画面を分ける構成 |
| 録音・音声設備 | 40,000円 | 予備録音とオンライン取材の音質 |
| バックアップ・セキュリティ初期整備 | 30,000円 | 機密資料の保存と復旧方法 |
| 実績サイト制作 | 80,000円 | 原稿サンプルと問い合わせ導線 |
| 机・椅子・作業環境 | 60,000円 | 継続作業に必要な範囲 |
| 開業前営業用サンプル・資料制作 | 100,000円 | 購入資料、外部校閲、営業資料等の明細 |
| 開業支出合計 | 600,000円 | 支払済みと未払いを区分して保存 |
| 自己資金+借入金 | 1,000,000円+1,000,000円 | 合計2,000,000円を調達する仮定 |
| 開業支出後の現金 | 1,400,000円 | 2,000,000円-600,000円 |
60万円を一括して「設備資金」と呼ばず、PC等の資産、Web制作、開業前の営業費用を明細に分けます。借入金の使途として扱えるか、支払時期が対象に合うかは金融機関に確認します。買い替えなくても支障がない機材は手持ちで始め、受注契約が成立する前の過剰購入を避けます。
このモデルの自己資金には家計側の予備資金も含めて統合表示しています。借入希望100万円は開業支出60万円と事業運転費40万円への充当を説明し、生活費は融資の必要額に含めません。家計分の準備が不足する場合、借入額を生活費分だけ上乗せする計画にはせず、開業時期・家計支出・事業規模を見直します。
初期購入を終えた通帳残高だけで資金に余裕があるとは判断できません。初月の売上が翌月まで入らなくても、通信費や取材交通費は発生します。相談時には機器の見積書とともに、家計の月額支出、既存借入、退職後の税・社会保険の見込額を持参し、事業と家計を別の欄で確認します。
月160時間のうち、請求対象は120時間までにする
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 48万円は12本をすべて検収・請求できる仮例です。修正、取材移動、不成立提案を請求対象へ重ねず、締切の集中も確認します。
記事、継続業務、営業、経理、学習時間の表
稼働の説明用仮定は月20日・一日8時間、合計160時間です。そのうち営業、請求、学習、連絡の予備に40時間を確保し、制作の上限を120時間とします。新規記事12本と既存記事の継続更新を受託する、稼働が安定した月の例です。開業直後からこの件数が決まっているという意味ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 月の作業 | 数量・時間 | 税込売上の仮定 |
|---|---|---|
| 標準記事の調査・構成 | 12本×3時間=36時間 | 1本30,000円の内数 |
| 標準記事の執筆 | 12本×3時間=36時間 | 同上 |
| 標準記事の改稿・入稿 | 12本×2時間=24時間 | 同上 |
| 標準記事合計 | 12本×8時間=96時間 | 12本×30,000円=360,000円 |
| 既存記事の継続更新 | 1社・月24時間まで | 月額120,000円、新規12本とは別業務 |
| 制作合計 | 96時間+24時間=120時間 | 480,000円 |
| 営業・経理・予備時間 | 40時間 | 売上へ別途加算しない |
時間単価を点検する際は、売上48万円を120時間で割った4,000円だけで終わらせません。案件に連動する資料費・交通費等を売上の5%、2万4,000円と置くと、制作時間当たりの粗利は3,800円です。ここから固定費を支払い、非制作時間も引き受けるため、3,800円がそのまま手取り時給になるわけではありません。
標準記事の改稿が一回増えて一記事2時間を余計に使うと、12本で24時間増えます。月額業務の24時間を維持したまま標準記事を10時間で計算すれば、残り96時間に収まるのは9本です。売上は27万円と月額12万円の計39万円になり、「忙しくなったのに請求が減る」理由を数字で説明できます。
継続契約の売上は、枠の確保と成果物を分けて書く
月額12万円の中身を「何でも相談可能」にすると、連絡対応だけで作業枠を使い切ることがあります。対象となる既存記事の一覧、月24時間の記録方法、追加作業の承認手順、利用しなかった枠の扱いを決めます。値引きをするなら、受注見込みではなく最低契約期間や業務量が確認できる条件に結び付けます。
融資計画に添える受注見込表は、発注確定、条件交渉中、提案予定を分けます。まだ署名されていない月額契約を確定売上にせず、担当者の返答、開始予定月、契約終了条件を証拠として整理します。既存勤務先からの依頼だけで始める場合は、その一社がなくなった月に何本分の新規営業が必要かも準備します。
売上48万円から源泉徴収と支払を分けて考える
売上48万円から源泉徴収後に入金。生活費等の支払と、納税用1万円の確保を分けます。
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 10.21%は国税庁の報酬・料金の案内に基づく単純例です。対象区分、消費税の明示、復興特別所得税、確定申告での精算は個別に確認します。
売上、源泉徴収、手取入金、変動費、固定費、返済、生活費、税確保の表
税込売上48万円の月を使い、利益に近い管理指標と使える現金を分けます。月の固定事業費5万円は、ソフト・通信等2万円、事業利用分の光熱等1万円、会計・保険等1万円、営業・資料費1万円の仮定です。案件に連動する費用とは重複させません。機器の償却等は月1万円を管理上の配賦とし、税務の償却額を確定するものではありません。
表は左右に動かせます。
項目名は固定表示です。
| 安定月の項目 | 計算 | 仮定額 |
|---|---|---|
| 税込請求売上 | 標準記事360,000円+更新120,000円 | 480,000円 |
| 案件変動費 | 480,000円×5% | 24,000円 |
| 粗利相当額 | 480,000円-24,000円 | 456,000円 |
| 固定事業費支払い | ソフト・通信・光熱の事業分等 | 50,000円 |
| 償却等を配賦する前の事業余力 | 456,000円-50,000円 | 406,000円 |
| 償却等の管理用配賦後・利息前 | 406,000円-10,000円 | 396,000円 |
| 源泉徴収控除後の入金 | 480,000円-49,008円 | 430,992円 |
| 元金・利息・生活費・税金別管理 | 20,000円+2,000円+150,000円+10,000円 | 182,000円 |
| 安定月の利用可能現金の増加 | 430,992円-24,000円-50,000円-182,000円 | 174,992円 |
最後の行は売上と回収額が同じ水準になった月を比較するため、利息を2,000円で固定した慎重な試算です。後の6か月表は元金残高に応じた利息を使うため、増加額が少し変わります。事業主本人の生活費15万円は給与経費ではなく家計への移動、借入元金2万円も損益の費用ではありません。源泉徴収額は売上の値引きや事業費にしません。
国税庁の原稿料等の源泉徴収の説明を踏まえ、このモデルは支払者に源泉徴収義務があり、一回の対象額が100万円以下、税込総額を対象に10.21%控除する仮定です。取材費等の名目だけで対象外とは判断しません。実際は請求書での消費税の区分や報酬の性質を含めて支払者・税理士に確認し、請求総額と差引振込額を照合します。
源泉徴収後の回収割合89.79%から変動費率5%を引くと、現金を支える割合は84.79%です。固定費5万円、元金2万円、利息2,000円、生活費15万円、別管理1万円の計23万2,000円をこの割合で割ると、安定した回収下で必要な税込月売上は約27.4万円になります。これは会計上の損益分岐点ではなく、家計と返済を含めた資金繰り上の目安です。
この水準は改稿を含めても受注できる単価と時間が保たれることが前提です。相談には記事別の粗利表、請求書の控え、源泉徴収額の記録を持参します。入金明細だけを売上として集計している場合は、融資相談の前に帳簿と請求額の差を整理しましょう。
利益が出ても、3か月目に99万1,364円まで下がる
各月の納税用1万円を除いた利用可能現金です。納税用の確保は支払ではなく、6か月計6万円を別管理します。
不足 ← 0 → 利用可能現金
開始時140万円
1か月目116万2,000円
2か月目102万5,788円
3か月目99万1,364円
4か月目105万8,728円
5か月目123万3,880円
6か月目140万9,072円
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 遅延案は4か月目に予定する入金の一部を翌月へ移した独立例です。後月に回収しても支払日は延びないため、請求残高と預金残高を分けます。
六か月の請求・実入金・支出と納税用確保後の利用可能現金の表
初月からの請求売上を12万・24万・36万・48万・48万・48万円と置き、各月末までに納品・検収を終え、翌月に全額回収する仮定です。開業前の売掛金と前受金はありません。初月の入金はゼロ、6か月目に請求した48万円の源泉徴収後の回収は7か月目です。実際の支払日は発注時点で確定し、検収が伸びれば自由に支払いを延ばせるという計画にはしません。
借入100万円を50回の元金均等、元金月2万円、年2.4%・月割りで初月から返す編集上の仮定です。公庫等の提示条件ではありません。税金用の毎月1万円は別口座への確保額であり、実際の納税額ではないため、表の残高はその金額を除いた「利用可能現金」です。この6か月は所得税・消費税を事業口座から実際に納める支出をゼロとした仮定です。予定納税等がある場合は該当月に支払いを加え、源泉徴収済額を踏まえた追加納税と消費税の納付時期を年間計画で確認します。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金 | 事業支払い | 元金 | 利息 | 家計移動 | 税金別管理 | 月末利用可能現金 |
|---|---|---|---|---|---|---|---|
| 1か月目 | 0 | 56,000 | 20,000 | 2,000 | 150,000 | 10,000 | 1,162,000 |
| 2か月目 | 107,748 | 62,000 | 20,000 | 1,960 | 150,000 | 10,000 | 1,025,788 |
| 3か月目 | 215,496 | 68,000 | 20,000 | 1,920 | 150,000 | 10,000 | 991,364 |
| 4か月目 | 323,244 | 74,000 | 20,000 | 1,880 | 150,000 | 10,000 | 1,058,728 |
| 5か月目 | 430,992 | 74,000 | 20,000 | 1,840 | 150,000 | 10,000 | 1,233,880 |
| 6か月目 | 430,992 | 74,000 | 20,000 | 1,800 | 150,000 | 10,000 | 1,409,072 |
単位は円。家計移動15万円には生活費と個人の社会保険・住民税等の家計負担を含めた仮置きで、個人差を見直します。事業支払いは固定5万円に当月売上の5%を加えた額で、支払手数料等もこの範囲に収まる想定です。年払いソフトを月割り表示しただけの表にはせず、年払いする場合は該当月へ移します。
利用可能現金の底は3か月目の99万1,364円です。6か月末は140万9,072円で、別管理した税金用6万円を加えると、家計移動後に事業側で保有する総現金は146万9,072円です。6か月目の未回収請求48万円やその源泉徴収相当額を、口座にある現金として足しません。
この計画が崩れるのは、案件の開始が遅れる、検収前に追加改稿が続く、入金に手数料が上乗せされるといった場合です。月末だけでなく、返済日やカード引落日より取引先入金が後なら、月中の残高も確認します。相談には契約別の締日・支払日一覧と、開業後6か月のカレンダー形式の支払予定を用意してください。
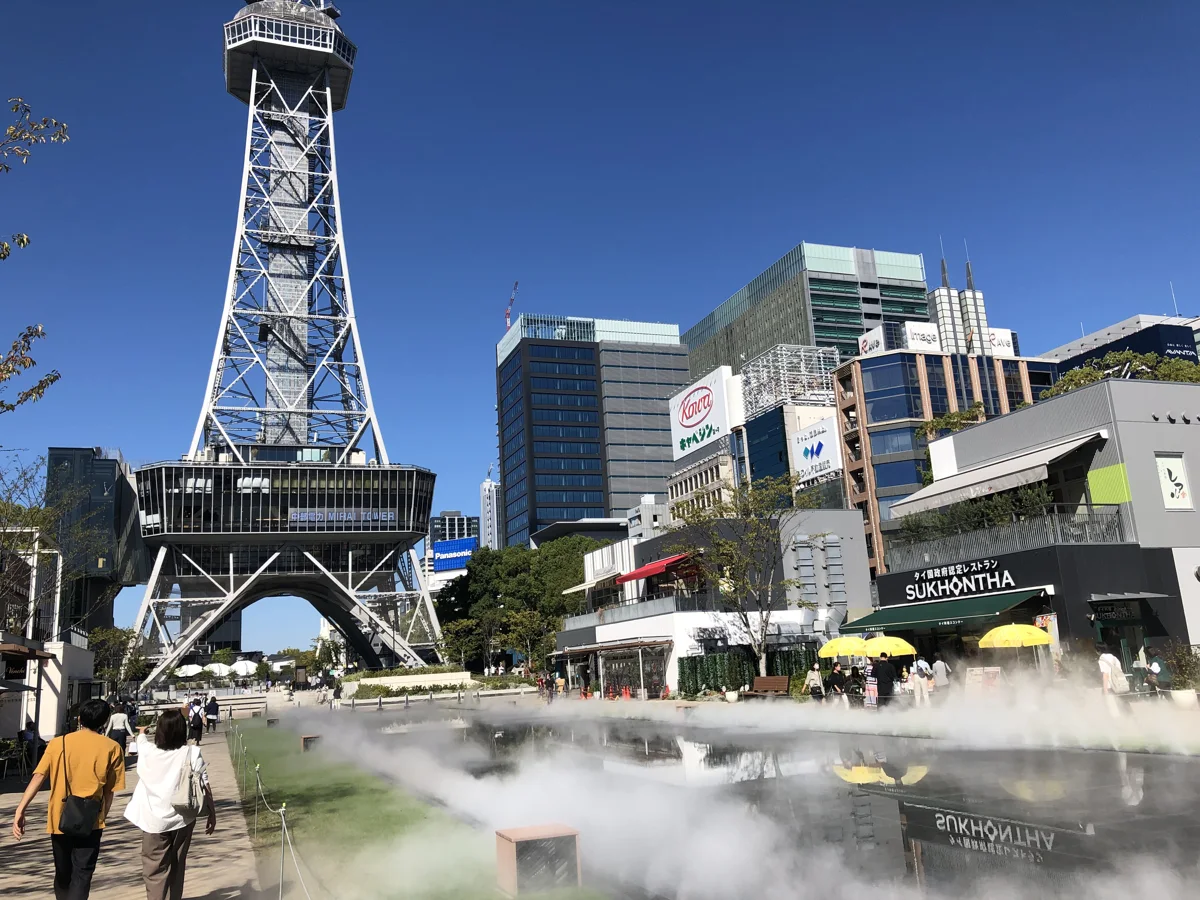
愛知県・名古屋市中区・久屋大通公園と周辺店舗
打合せ場所と作業場所を分け、移動時間も受注枠へ入れる
名古屋市中区・久屋大通公園と周辺店舗の実景です。Webライターはオンライン作業だけでなく、取材や対面打合せの移動・待機・録音環境も確認します。写真の店舗や通行人を顧客、取材先、支援実績として示すものではありません。
名古屋市中区・久屋大通公園と周辺店舗/2021年10月10日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
Webライターの業務、源泉徴収、取引条件、創業準備の公式根拠
受注先から「まずは月数本、慣れたら継続で」と言われ、独立後の売上を見込んでいませんか。WEBライターの事業計画では、相談中の仕事と発注が確定した仕事を分け、文字単価の裏側にある調査、連絡、改稿、入稿を見える形にする必要があります。
パソコンを購入できる資金があっても、初回原稿の検収や報酬の支払いまで生活と事業を維持できるとは限りません。家計費を融資使途と混同せず、事業費・生活費・返済・納税準備を別に並べると、不足の起きる時期が分かります。
ここでは愛知県で企業向けのWeb記事制作と継続更新を受託する一人事業を想定します。機材や営業準備等の開業支出60万円、月の制作枠120時間という架空モデルを使い、売上と現金、他のライター業との違いを具体的に確認します。
低単価より先に、改稿と一社依存が残す赤字を点検する
次の比較は相場予測ではなく、上のモデルに条件を変えた架空の試算です。安定月の現金比較では、利息をすべて2,000円にそろえ、変動費率5%、固定費・返済・生活費・税金別管理の合計23万2,000円を使います。一時的な回収遅延だけは6か月表の該当月で比較します。
表は左右に動かせます。
項目名は固定表示です。
| 変える条件 | 売上・残高の計算 | 判断の目安 |
|---|---|---|
| 標準どおり受注 | 480,000円×84.79%-232,000円 | 月174,992円の利用可能現金増 |
| 改稿増で標準記事9本 | (9本×30,000円+120,000円)×84.79%-232,000円 | 月98,681円増、残り6時間では標準記事をもう1本追加できない |
| 月額契約がなくなる | 360,000円×84.79%-232,000円 | 月73,244円増、空いた24時間で代替営業 |
| 標準記事6本、月額契約なし | 180,000円×84.79%-232,000円 | 月79,378円減、継続すると現金を消費 |
| 4か月目の入金全額が1か月遅れる | 1,058,728円-323,244円 | 4か月末735,484円、5か月目回収の仮定 |
最も売上が少ないケースを「頑張れば戻せる」で終わらせず、誰に何を提案するかまで書きます。例えば継続更新を失った時に標準記事を増やすなら、営業からテスト、発注までの時間が必要です。代替案件が確定する前に空き枠をすべて受注済みとして埋めないことが、借入後の余力を守ります。
条件が決まらない案件は、着手の前に止める
修正回数の上限だけでは、当初依頼に合っていない原稿の補正と、途中で追加された別テーマの執筆を区別できません。依頼事項、構成の承認、改稿理由を記録し、依頼者都合の範囲変更は金額と納期を再提示します。取材先が急に増えた場合も、追加交通費だけでなく、準備・文字起こし・確認待ちの枠を見直します。
公正取引委員会のフリーランス法の案内では、取引条件の明示や、対象となる発注者の支払期日設定などが示されています。適用関係を確認したうえで、業務内容、受領・検査の期日、報酬、支払日を文書等で残します。一般に対象となる支払いは受領から60日以内のできる限り短い期間が基準で、再委託の例外には条件があります。単に「顧客が払った後」としておくのは避け、疑義があれば契約書を持って公取委の相談窓口へ確認します。
文化庁の著作権契約の解説を参考に、著作権の帰属と掲載の許諾範囲を整理します。Web掲載だけの料金で、他社メディアへの転載や冊子化まで含むのかを曖昧にしません。納品後の実績掲載、署名の表示、発注者による改変や翻訳も確認し、譲渡を求められた場合は契約範囲と対価を見直します。
生成AIを使う案件では、利用する工程、入力を許された資料、利用履歴の提出、納品物の確認責任を合意します。文化庁が公開するAIと著作権の資料も確認し、機密資料を無断入力しない運用や、出力の事実確認・類似表現確認の時間を見積もりへ入れます。AI使用だけで調査や校閲が不要になるという収益計画にはしません。
相談前にそろえると、希望額の根拠が伝わる資料
受注候補ごとの記事本数と単価、実作業の記録、改稿履歴、初期購入の見積書、家計表、入金予定表を一組にします。機材を買う理由と、回収まで持つ現金を別々に説明できれば、必要額を増やす場合も減らす場合も根拠が残ります。条件未定の大型契約に依存するなら先に発注条件を詰め、受注実績が乏しいなら有料の小規模案件で工数を測ってから規模を決めましょう。
融資の相談では、設備の必要性と回収までの資金を示す
日本政策金融公庫の新規開業・スタートアップ支援資金は、事業に必要な設備資金・運転資金を案内しています。記事の試算額がそのまま対象額や借入可能額になるわけではありません。希望額を決めるときは、見積書、自己資金の経緯、受注・売上の根拠、開業後の支払予定を照合します。
公庫の創業予定者向け手続き案内では、創業計画書や設備資金の見積書などの準備書類が示されています。事業形態や申込内容に応じた必要書類を確認し、審査・契約・送金より前に支払期限が来る項目を相談時に伝えてください。融資のアイラボへの支援依頼が融資の申込要件になるものではなく、金融機関へ直接相談する方法もあります。
事業主の生活費や納税準備は、事業の設備費・運転資金の申込使途と分けて管理します。現金表に生活費が載っていることを理由に、その全額を事業融資で賄えるとは判断しません。実際の利用条件、対象費用、返済方法は、申込先へ事業計画を示して確認します。
相談前の状況を整理する3つの想定例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
想定相談例1:継続更新と新規記事を二重計上していたケース(架空)
名古屋市で独立予定のAさんは、月額契約に含まれる記事を単発記事の売上にも加えていました。業務一覧を作り、月額分は既存記事の更新24時間、新規記事は別発注の12本と分ける案を検討します。契約前のため、この売上を確約とせず、発注者がどこまで依頼するかの確認を先に進める相談例です。
想定相談例2:一回の改稿増で月の予定が埋まるケース(架空)
尾張地域で企業記事を受託するBさんは、一記事8時間の見込みが10時間になりました。月額更新を維持すると新規記事は12本から9本へ減るため、売上を48万円から39万円に修正する案を作ります。時間の不足を借入で埋めようとせず、構成承認と追加改稿の見積手順を見直す相談例です。
想定相談例3:入金明細だけで売上を集計していたケース(架空)
三河地域で開業を検討するCさんは、源泉徴収後の振込額だけを売上にしていました。請求書と振込額を並べ、請求総額、源泉徴収、未回収残高を別欄に直す案を検討します。機材購入後の現金と家計予備資金も分け、初月無入金と回収遅延を確認します。実際の融資実行事例ではありません。
事業内容に合わせて確認する関連記事
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
WEBライターの開業・創業融資でよくある質問
受託範囲や設備・出店条件によって計画が変わります。具体的な契約書・見積書を手元に置き、自分の条件と照らし合わせてください。
副業の売上実績が少なくても、創業融資の相談はできますか。
実績が少ない段階でも、相談に向けた準備は進められます。職務経験、自作サンプル、有料案件の発注書、実際の作業時間をそろえ、どの顧客へどの単価で売るかを説明します。売上がない月を含めて現金を計算し、相談中の契約を確定受注として扱わないようにします。可否や条件は個別審査です。
文字単価を上げれば、必要な融資額も小さくできますか。
単価と同時に工数・件数・回収日が変わらないかを確認します。単価が高くても、長時間の専門調査や取材先確認が必要なら制作本数が減ります。既存原稿の実測から受注可能な本数を出し、その入金がいつ始まるかで運転資金を計算してください。
継続契約の月額報酬は、毎月の確定売上としてよいですか。
開始日、最低期間、月の業務量、解除や更新の条件を確認したうえで計上します。口頭の意向や将来増やす予定だけなら、見込売上として区別します。同じ記事を月額報酬と記事単価の両方に入れていないかも点検し、契約終了後の代替受注は別シナリオにします。
検収されるまで請求できない契約なら、長い入金待ちをそのまま計画に入れればよいですか。
まず検査の期日と報酬の支払日を明確にします。法令の対象となる契約では、検査の先延ばしだけで支払期限を自由に延ばせるわけではありません。条件の確認と並行して回収遅延の資金シナリオを作り、疑問があれば発注書や納品記録を公取委等の窓口へ示して確認します。
源泉徴収された分は売上から差し引いて計画を作りますか。
請求売上と実入金を別にします。原稿料48万円から4万9,008円が控除される仮定なら、売上は48万円、入金は43万992円です。源泉徴収額を値引きや事業経費にせず、確定申告の処理と照合できる記録を残します。対象となる金額は請求書の消費税区分等で確認してください。
自宅の生活費も運転資金として申し込めますか。
事業上必要な支出と家計の支出を分けて計画します。生活費を事業運転資金に含めて借入希望額を積み上げることは避け、自己資金や家計収入で準備します。自宅の通信・光熱等は事業利用の実態を説明できる範囲を整理し、金融機関へ資金使途を確認します。
生成AIを利用すれば、月の記事本数を大きく増やしてもよいですか。
事実確認、出典照合、依頼者のルールに合う修正まで含めた実測が必要です。利用する工程と秘密情報の扱いを合意し、出力をそのまま納品する前提にはしません。試したことのない短縮率を融資計画に入れず、品質を保てた案件で一記事の時間を測り直します。
確認した公式資料
2026年9月20日の再確認:源泉徴収の対象、消費税、契約条件、著作権、支払期日は、依頼内容・取引相手・契約形態を示して税務署、取引先、専門家へ確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
確認日:2026年9月7日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21「WEBライター」
業務範囲、工程、開業時の環境整備という業種の把握 - 公正取引委員会「フリーランス法がわかる特設サイト」
取引条件明示、対象となる発注者の支払期日、再委託の例外、やり直し等の取引ルール - 国税庁「No.2795 原稿料や講演料等を支払ったとき」
原稿料の源泉徴収、100万円以下の10.21%、消費税区分、端数切捨て - 文化庁「誰でもできる著作権契約マニュアル 第2章3(2)B」
著作権帰属、利用許諾・譲渡、利用方法の特定 - 文化庁「AIと著作権について」
AIと著作権の考え方およびチェックリスト公開 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年9月7日
- 最終更新日
- 2026年9月20日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。