
申込内容・面談・追加資料・口座・計画・結果連絡を、確認済みと推測へ分ける
分からない理由を、専門家や金融機関の発言として書き足しません。
分かっている事実と推測を一枚で分ける
審査理由を断定せず、質問、提出、回答、追加依頼を時系列に戻します。
表は左右に動かせます。
項目名は固定表示です。
| 確認欄 | 記録する事実 | 次に行うこと |
|---|---|---|
| 申込内容 | 希望額・使途・返済期間 | 申込控えと一致 |
| 面談 | 質問と自分の回答 | 言えなかった点を追記 |
| 追加資料 | 依頼日・提出日・中身 | 不足や矛盾を確認 |
| 口座 | 大口入出金・借入返済 | 原資と相手を資料化 |
| 計画 | 単価・数量・費用 | 計算式へ戻す |
| 結果連絡 | 日時・確認できた範囲 | 推測と分けて記録 |
聞ける範囲を確認する
担当者から説明を受けられる範囲は案件ごとに異なります。確認できなかった理由を作らず、次回説明できる事実を増やします。
再申請では、自己資金・経験・顧客・物件・資金使途・債務管理の変化を証拠へ結ぶ
- 自己資金
- 給与入金・月末残高
- 経験
- 職歴・研修・成果物
- 顧客
- 予約・商談記録・意向
- 物件
- 契約案・見積・許認可確認
- 資金使途
- 相見積・支払予定
- 借入・納税
- 返済表・納付資料・残高
計画書の表現だけを変えず、前回から何が変わったかを対照表へ残します。
再申請で示す変化を証拠まで結び付ける
「改善しました」という説明を、日付のある資料に変えます。
表は左右に動かせます。
項目名は固定表示です。
| 論点 | 変化の例 | 証拠の例 |
|---|---|---|
| 自己資金 | 継続して積み立てた | 給与入金・月末残高 |
| 経験 | 実務や研修を追加 | 職歴・修了証・成果物 |
| 顧客 | 見込みを具体化 | 予約・商談記録・意向 |
| 物件 | 条件を確定 | 契約案・見積り・許認可確認 |
| 資金使途 | 金額と時期を更新 | 相見積り・支払予定 |
| 借入・納税 | 遅れを解消し管理 | 返済表・納付資料・残高 |
見た目だけ変えない
別の金融機関向けに表現を変えても、事業の前提が同じなら問題は残ります。事実が変わった箇所と変わっていない箇所を示します。
税・生活費等控除前の月次差額は、当初6万円・慎重時▲12万円・見直し後14万円
粗利-固定費-返済の簡易比較。税・生活費・臨時支出を控除する前で、期首現金・回収時期は含みません。
- 当初計画
- 売上180×60%-固定90-返済12=6万円
- 慎重時
- 売上150×60%-固定90-返済12=▲12万円
- 見直し後
- 売上170×60%-固定78-返済10=14万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 返済条件は本人だけで変更できません。実際に支払えるかは別の資金繰り表で確認します。
通常時と慎重時の返済余力を同じ式で比べる
以下は方法を示す架空例です。実際の売上、費用、返済額ではありません。粗利から固定費と返済を引いた月次差額で、現金残高ではありません。税・生活費・臨時支出は未控除。売掛回収・仕入支払の時期と期首現金を含む資金繰りは別に確認します。
表は左右に動かせます。
項目名は固定表示です。
| 月次 | 当初計画 | 慎重時 | 見直し後 |
|---|---|---|---|
| 売上 | 180万円 | 150万円 | 170万円 |
| 粗利率 | 60% | 60% | 60% |
| 粗利 | 108万円 | 90万円 | 102万円 |
| 固定費 | 90万円 | 90万円 | 78万円 |
| 返済額 | 12万円 | 12万円 | 10万円 |
| 返済後の月次差額(税・生活費等控除前) | 6万円 | ▲12万円 | 14万円 |
計算式
当初は180万円×60%−90万円−12万円=6万円です。慎重時は150万円×60%−90万円−12万円=▲12万円、見直し後は170万円×60%−78万円−10万円=14万円です。
返済条件を自分で決めない
実際の借入額、金利、期間、据置、返済額は申込先の審査・契約で決まります。
90日を待機期間にせず、事実復元・証拠補強・再計算・一致確認の成果物で管理する
90日は改善作業の架空日程です。公的な待機期間や、再申請が認められる期限ではありません。
- 0〜30日事実・推測・不足一覧
- 31〜60日顧客・見積・経験の証拠
- 61〜75日通常・慎重の月次表
- 76〜90日変更対照表・質問メモ
- 再相談前最新条件と必要資料を確認
- 再申請判断進む・延期・規模縮小
日数が経過したこと自体を改善とは扱いません。
90日の見直し例を期限と成果物で管理する
90日は公的な待機期間ではなく、改善作業を管理するための架空の社内日程です。
表は左右に動かせます。
項目名は固定表示です。
| 期間 | 主な作業 | 完成させるもの |
|---|---|---|
| 0~30日 | 申込過程と口座を復元 | 事実・推測・不足一覧 |
| 31~60日 | 顧客・見積り・経験を補強 | 日付付きの根拠資料 |
| 61~75日 | 売上・費用・資金を再計算 | 通常・慎重の月次表 |
| 76~90日 | 説明と資料の一致を確認 | 変更対照表・質問メモ |
| 再相談前 | 申込先へ最新条件を確認 | 必要資料と相談日 |
| 再申請判断 | 重要な不足が残るか判定 | 進む・延期・規模縮小 |
日数より改善の中身を見る
早く再申請すること自体を目標にせず、前回から何が変わり、それを何で確認できるかを基準にします。
変更対照表から最新計画、資金使途、自己資金、顧客、許認可、慎重時資金へ順にたどれるようにする
- 変更対照表
- 変更日・理由・証拠
- 最新計画書
- 全ページ同じ前提
- 資金使途
- 金額・支払先・時期
- 自己資金・借入
- 原資・残高・返済
- 顧客・売上
- 単価・数量・確度
- 許認可・物件・経歴
- 開始可能性
- 慎重時資金繰り
- 最低残高・対応策
説明できない数字を残したまま、提出ファイルだけ整えません。
再相談ファイルは変更対照表から読める順番にする
古い資料と新しい資料を混ぜず、更新理由を追えるようにします。
表は左右に動かせます。
項目名は固定表示です。
| 順番 | 資料 | 確認点 |
|---|---|---|
| 1 | 前回からの変更対照表 | 変更日・理由・証拠 |
| 2 | 最新の創業計画書 | 全ページ同じ前提 |
| 3 | 資金使途・見積り | 金額・支払先・時期 |
| 4 | 自己資金・借入 | 原資・残高・返済 |
| 5 | 顧客・売上根拠 | 単価・数量・確度 |
| 6 | 許認可・物件・経歴 | 開始可能性 |
| 7 | 慎重時資金繰り | 最低残高・対応策 |
説明できない数字を残さない
支援者が作った表でも、本人が単価、数量、費用、必要額を自分の言葉で説明できる状態にします。
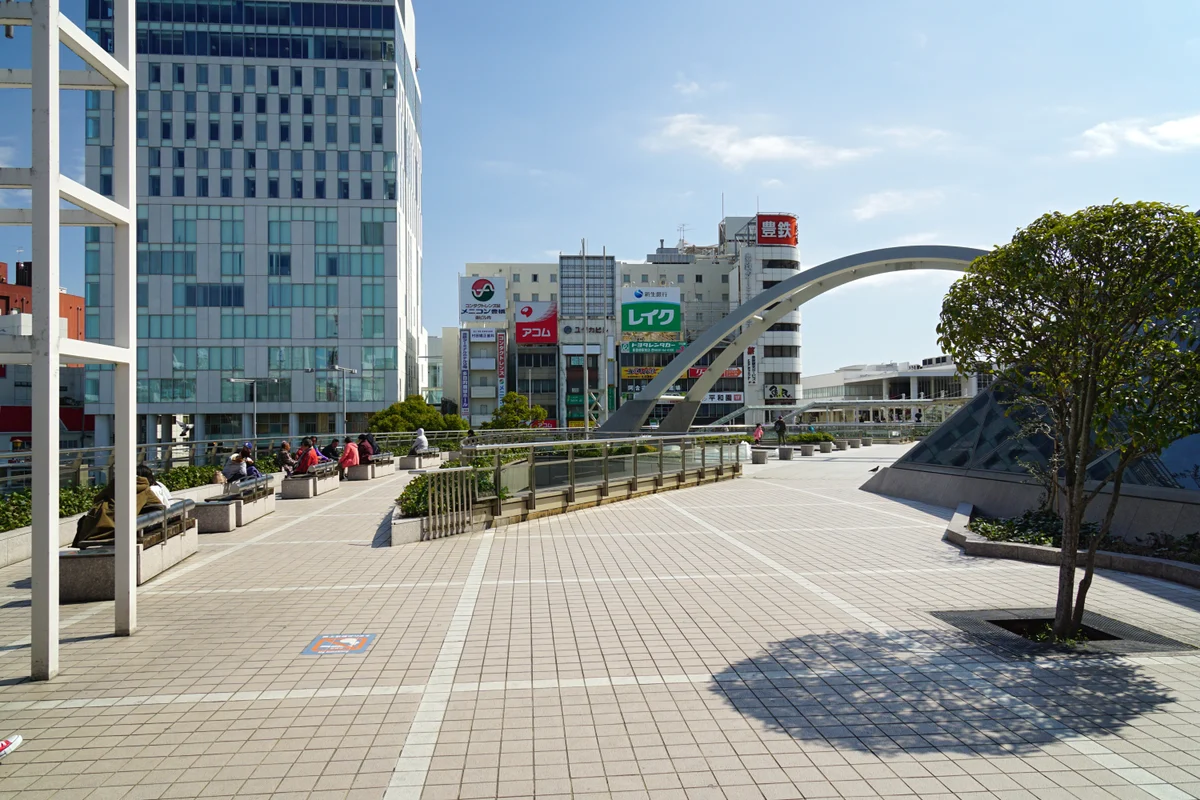
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
再申請は、地域で確かめた顧客・物件・支払条件の変化を示す
豊橋駅東口周辺の実景です。結果理由を推測で断定せず、顧客、物件、見積り、自己資金、慎重時の資金繰りを日付付きの資料へ変えます。写真の建物や通行人を申込先、相談者、支援実績として示すものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
創業計画、自己点検、申込手続の公式根拠
創業融資に通らなかったとき、理由が一つだけとは限りません。金融機関から詳細がすべて開示されない場合もあるため、『自己資金が少ないから』『業種が悪いから』と推測だけで決めつけると、改善点を外します。
まず、申込から面談・結果までの質問、追加資料、説明できなかった点を記録します。計画、経験、自己資金の形成、個人借入・信用情報、税金・社会保険、見積り、許認可、売上根拠、返済負担を項目別に点検します。
融資のアイラボでは、結果を覆せると保証せず、提出資料と事実関係を伺い、再申請前に改善できる項目、時間が必要な項目、希望額・開業時期の見直し、別制度を相談するための資料を整理します。
本記事は「審査後に何を点検し、どう改善するか」を扱います。いつ再申請するかは、前回から説明できる変化が揃った時点を基準に別途判断します。
創業計画、自己点検、申込手続の公式根拠
審査結果から理由を断定せず、申込過程を復元する
質問・追加資料・回答を記録
何を聞かれ、何を提出し、どこで説明が止まったか整理します。
理由と決めつけない
可能性のある論点を複数挙げ、資料で確認します。
行動と証拠を決める
書換えだけでなく、実績・貯蓄・契約・見積りで変化を示します。
金融機関の審査基準や個別判断は公開されない部分があります。担当者へ確認できる範囲を丁寧に聞き、虚偽の理由を作ったり、他社なら必ず通るという説明を信じたりしないでください。
希望額を下げる前に必要資金と開業規模を作り直す
そのまま再提出しない項目
- 根拠の弱い希望融資額
- 見積りのない一式費用
- 不足する自己資金・生活費
- 返済後に赤字となる収支
変更根拠を用意する項目
- 規模縮小・中古・リース比較
- 追加貯蓄・売上実績・契約
- 見積り更新・許認可確認
- 借入返済・滞納解消の証拠
希望額だけを下げると、開業に必要な資金が足りず計画が成立しない場合があります。何を削り、何を延期し、売上・安全性へどんな影響があるかを説明します。
『審査に落ちた』を、確認可能なチェック項目へ変える
経験、顧客、単価、自己資金、借入、税・社会保険、見積り、許認可、生活費を分け、事実資料があるか、改善に何か月必要かを一覧にします。
売上根拠と返済可能性を同じ資料で再検証する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 元の売上 | 客数・単価・営業日へ分解 | 提出計画書・面談回答 |
| 実行能力 | 経験・人員・設備で対応可能か | 職歴・資格・工程・見積 |
| 返済負担 | 既存返済+新規返済+生活費 | 借入明細・家計・資金繰り |
| 改善証拠 | 実績・予約・契約・テスト結果 | 通帳・請求・意向書・記録 |
文章表現だけを整えず、元計画のどの前提が弱かったかを数値で確認します。実績が必要なら、適法かつ無理のない範囲で小さく検証し、売上・顧客反応・原価を記録します。
すぐ直せる点と時間をかける点を工程へ分ける
物件や設備の契約期限が迫っていても、審査結果を保証できる人はいません。手付金、家賃、違約金、開業延期費用を確認し、追加借入や高金利の個人借入で急場をしのぐ前に全体の返済負担を見直します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
審査後の相談で用意したい資料
再申請資料には、前回申込を隠さず、何が変わったかを説明します。事実に反する売上、自己資金、契約、経歴を作成してはいけません。
再申請前に分けて考えたい3つの状況
以下は実績・成功事例ではなく、相談内容を具体化するための想定例です。審査結果や制度利用を保証するものではありません。
理由が分からないまま、希望額だけ下げてすぐ申し込み直そうとしている。
自己資金の入金経緯を説明できず、短期間の大口入金が預金通帳に残っている。
強気の売上では返済できるが、売上が下がると赤字になることを確認していない。
再相談では三つの質問に短く答える
長い釈明より、変化と根拠を対応させます。
何が変わったか
顧客、自己資金、経験、契約、見積り、固定費などを前回との対照で示します。
なぜ実現できるか
売上式と運営能力を、予約、商談、勤務表、見積りなどに結び付けます。
売上が下がったらどうするか
支出を止める基準、開業規模、追加出資に頼らない最低残高を示します。
再申請をいったん止める基準も決める
不確かな状態で申込先だけを変え続けないための確認です。
事実に説明不能な点がある
大口入金、既存借入、納税、契約、職歴などに未確認がある場合は先に資料を揃えます。
慎重時に資金が尽きる
売上の下振れで最低残高がマイナスになる場合は、規模、時期、固定費、調達額を見直します。
許認可や物件が未確認
開業条件が確定していない場合は、契約前に行政・貸主等へ確認します。
六つの論点を順番に再点検する
一つの理由に絞り込まず、資料を使って説明の穴を閉じます。
自己資金
残高だけでなく、給与や事業収入からどのように蓄積したかを月ごとに説明します。家族からの資金、借入、売却代金がある場合は性質と返済義務を分けます。
信用・納税
個人と事業の借入、割賦、カード、税・社会保険などを一覧にし、残高、支払日、遅れの有無を確認します。申告内容と口座の動きも照合します。
経験・運営能力
年数だけでなく、担当業務、顧客、売上、原価、人員、許認可との関わりを示します。未経験部分は採用、研修、外注、手順で補います。
売上の実現性
市場規模の引用だけに頼らず、単価、数量、営業時間、席数、訪問数、成約率など自社の能力へ落とします。予約や商談は確度と予定日を分けます。
必要資金
見積書の合計と申込額を一致させ、値引き、自己資金支払、予備費、消費税の扱いを明示します。支払済みか今後支払うかも分けます。
返済と生活
事業の返済後残高と、創業者世帯の生活費を別表で確認します。売上が遅れた場合に何か月持つか、止められる支出は何かを日付で決めます。
再相談用の一枚メモを自分で作る
提出資料を開く前に、現在地と変更点を一分で説明できる形へまとめます。
前回の申込み
申込日、申込先、制度、希望額、資金使途、開業予定日、面談日、結果連絡日を一行ずつ記録します。聞かれた質問と追加資料も時系列に置き、記憶だけに頼りません。
現在の事業計画
誰に、何を、いくらで、どの営業能力で提供するかを短く示します。物件、採用、許認可、仕入、販売先のうち確定したものと未確定のものを分けます。
前回からの変更
希望額だけでなく、自己資金、見積り、顧客、価格、固定費、開業時期の変化を記録し、各項目の証拠資料へ番号を付けます。
慎重時の対応
売上が計画より下がったとき、どの支出をいつ止めるか、開業規模をどう変えるか、最低残高をいくら残すかを決めます。
確認したいこと
再申請時期、対象制度、必要資料、資金使途の扱いなど、公開情報だけで決められない点を質問欄へまとめます。
本人確認
支援者が作成した部分も読み上げ、単価、数量、費用、自己資金、借入、返済後残高を資料を見ながら再計算します。前回資料、新しい資料、変更対照表に同じ数字が載っているかも確認し、古い版は参考資料と表示します。口頭で補う予定の内容もメモへ反映し、書類と説明が別の前提にならないようにします。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
審査理由、再申請時期、必要資料、融資条件は案件ごとに異なります。理由を断定せず、申込先の案内と事実資料を確認してください。
審査に落ちた理由を教えてもらえますか?
確認できる範囲は担当者へ丁寧に尋ねます。ただし詳細がすべて開示されるとは限らず、理由を一つに断定しないことが重要です。
すぐ別の金融機関へ申し込めば通りますか?
保証できません。同じ弱点や過大な計画が残っていれば、申込先を変えるだけでは解決しません。
希望額を下げれば再申請できますか?
金額だけでなく、必要資金が足りるか、削減後も事業が成立するか、返済可能かを見直します。
前回の申込を伝えなくてもよいですか?
質問された事項には正確に回答してください。虚偽や重要事実の不開示は避け、前回からの改善を説明します。
信用情報に不安がある場合はどうしますか?
事実を確認し、借入・返済状況を整理します。短期間で消せると断定する業者には注意し、必要に応じて信用情報機関の本人開示等を検討します。
税金や社会保険を支払えばすぐ再申請できますか?
解消は重要ですが、それだけで結果は決まりません。納付状況、資金繰り、事業計画を総合的に見直します。
再申請を支援すれば必ず通りますか?
いいえ。融資の可否は金融機関が審査します。当社は改善点と資料を整理しますが、実行を保証しません。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月2日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:日本政策金融公庫の公開ページは、審査結果が希望に沿わない場合があることを案内しています。この記事の90日は再申請の公式待機期間ではありません。前回結果の確認可能範囲、再相談時期、必要資料、現行制度は申込先へ確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 日本政策金融公庫「創業計画書セルフチェック」
- 日本政策金融公庫「創業計画書記入例」(PDF・容量が大きい場合があります)
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 日本政策金融公庫「創業予定の方のお手続き」
- 日本政策金融公庫「創業計画をつくる理由」
制度情報確認日:2026年9月3日
創業融資 審査落ち 相談の不安を無料相談で整理する
現在決まっている内容を伺い、候補制度、次に揃える資料、ご自身で進める範囲と支援が必要な範囲を整理します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月3日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。