
返品できても、すぐ現金に戻るとは限りません
この記事の入金・支払い例では、88万円の返品相殺が遅れると、通常45.2万円の日の残高が▲42.8万円になる。
この記事の架空例です。775.5万円には融資実行時だけ発生する成功報酬38.5万円の仮置きを含みます。返品相殺は仕入請求からの控除であり、直ちに現金が振り込まれる意味ではありません。
計算と条件を本文で確認する →希望額どおりの融資が実行され、自己資金と全額そろった場合の計算です。申込み中の希望額を使える現金に含めません。
書店の開業にかかる費用
開業資金は、次の2つに分けると考えやすくなります。金額が未定でも相談できます。
開業までに使うお金
開業後の支払いに残すお金
開業後の事業の支払いを支えるお金を「運転資金」といいます。ご自身の生活費はこれと分けて確保し、事業に使える自己資金を確認します。
返品の発送・承認・精算は別々に確かめます
返品した額をその日の現金へ加えません。請求から差し引かれる日や返金日を確認し、棚に残る本の原価と口座残高を分けます。掛率や返品条件は取引先ごとの契約で確かめます。
貯金で足りる?
創業融資を考える目安
準備費用+入金までの
事業の
支払い
足りますか?
準備を進める
融資の検討
借入をする場合は、返していける見込みも確認。生活費は事業資金と分けて準備します。
創業融資は、開業や事業に使うお金を借りて返す仕組みです。自分はいくら借りればよい? その整理から、アイラボがお手伝いします。
使える制度・支払時期の注意
日本政策金融公庫の新規開業・スタートアップ支援資金などが候補です。事業計画の確認と審査があり、融資の可否・金額・条件は金融機関が判断します。
設備の購入時期や支払条件の見直しなど、必要額を減らす方法も比較します。融資金が入る前に支払いが来る場合があるため、支払期限も相談時にお伝えください。創業間もない方も、時期や状況に合う制度を相談できます。
計画書は、
一人で抱えなくて大丈夫。
どんな書店を始めたいか。そのお話から、アイラボと準備できます。
分からない
書けない
不安
当社の支援と、ご本人にお願いすること
選書の方針と、取次・出版社との交渉状況を伺います。棚・初回在庫の見積り、販売の根拠、補充と返品精算の日程を資金計画へまとめます。
当社は計画書の作成、必要資料の確認、模擬面談を支援します。ご本人には見積書などの収集・提供と、金融機関での面談・説明をお願いします。必要な許可・登録・契約の判断は、所管窓口や専門家へ確認します。
金融機関へ直接相談する方法もあります。当社の支援内容と進め方、公庫の申込準備もご確認いただけます。
準備が前に進んだ、
お客様の体験

ストレッチ整体ピッと!
辻 晴稀様
名古屋市名東区/整体・リラクゼーション
整体店・辻様の体験(インタビュー要約)。本記事の業種の事例や、同じ結果を保証するものではありません。
相談・サポートの料金
初回相談は無料。支援内容と料金に納得してから、依頼を決められます。
- 初回相談
- 無料
- 着手金
- 0円
- 成功報酬
- 5%+税融資実行額に対して
報酬は融資実行・着金時に発生します。融資が実行されなかった場合、サポート報酬はかかりません。
料金に含まれるサポートを見る
融資には金融機関の審査があります。
独立のお金、
まずは相談しませんか
「独立したいけれど、お金の準備が分からない」。まずは、そのお話からで大丈夫です。
話す
融資の準備を
整理する
依頼を判断
開業日や支払日が決まっている方は、その予定もお聞かせください。
相談無料・愛知県全域対応。資料は未完成でも構いません。無料相談だけで契約する必要はありません。
開業前に確かめたい4つの準備
必要な項目を開いて、費用の内訳や計算をご確認ください。金額・件数を示す試算は説明用の架空例です。
選書・取引と返品条件を確認する
取次・出版社・雑貨の条件を取引先別にそろえる
仕入先ごとに取扱商品、掛率、発注単位、納期、送料、締日と支払日、返品対象、期限、汚損時の扱い、精算方法を確認します。口座開設や取引審査が必要な場合は、開始できる日まで含めて開業計画へ置きます。希望する取引がまだ成立していない段階で、その品ぞろえと掛条件が使えるとは扱いません。
再販制度と実際の商品・契約の価格条件を確認し、返品については対象と締切を別欄へ書きます。買切商品、雑貨、イベント商品等まで通常の書籍と同じ扱いにしないようにします。中古書籍の買取販売を加える場合は、古物営業の要否と準備も別に確認してください。 愛知県警察「許可・届出の要否の確認」
価格・仕入・返品・客注を別々に確認する
取引先ごとの回答を記録します。標準条件が全ての出版社・取次へ共通するという意味ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 確認項目 | 条件書で読む点 | 資金・運用への影響 |
|---|---|---|
| 価格の扱い | 対象商品・再販契約等 | 値付け・販売方法 |
| 仕入 | 掛率・最低数・送料 | 購入額と補充頻度 |
| 返品 | 対象・期限・汚損・付録 | 戻せない在庫 |
| 精算 | 承認・締日・相殺・返金 | 支払額と実行日 |
| 客注 | 前受・受取・中止の条件 | 履行と返金の備え |
| 催事 | 出演料・販売・中止条件 | 通常営業と別の採算 |
再販制度の説明を、取引先が返品を承認した証拠として使いません。数量差や汚損等で精算額が変わる場合も確認します。
棚・初回在庫と残す現金を分ける
棚と初回在庫を払った後、174.5万円を残す例
書棚や平台のほか、検品、保管、客注取置き、返品梱包を行う場所を確保します。棚の収容冊数だけで初期仕入を決めると、補充や返品の作業場所が足りなくなる場合があります。POS・在庫・客注管理、バーコード、台車、照明、防犯、決済等の必要費用も見積もります。
下表は自己資金250万円と融資700万円の計950万円を使う架空計画です。家計予備は除外し、融資報酬38.5万円を一度だけ計上して、開店後へ174.5万円を残します。初回在庫を増やす案では次の仕入支払と固定費も増減させ、調達総額に合うだけで実行可能と判断しません。 日本政策金融公庫「創業予定の方のお申込手続き」
950万円から営業資金174.5万円を残す
万円。全額未払の架空予算。課税費用は税込、預け金等は契約上の現金支払額。
表は左右に動かせます。
項目名は固定表示です。
| 使途 | 金額 | 内訳 |
|---|---|---|
| 物件 | 88 | 保証金・初期賃料等 |
| 内装・棚 | 220 | 棚・照明・検品保管等 |
| POS・備品 | 66 | 在庫・客注・会計等 |
| 初回在庫 | 330 | 税抜原価300万円の仮定 |
| 開店準備 | 33 | 包材・告知・採用等 |
| 融資成功報酬 | 38.5 | 700×5%×1.10 |
| 運転資金 | 174.5 | 初期支払後の現金 |
| 合計 | 950 | 自己資金250+融資700 |
融資の使途と対象は金融機関へ確認します。返品の可能性がある在庫でも、購入時点で必要な支払額を削らないようにします。
販売・在庫・催事の採算を計算する
月商400万円・500万円・600万円の採算を比較する
税抜・万円。通常販売の仕入原価率80%、決済等2%の架空例で、売上から変動費を引いた割合18%。固定費85=人件費等50+賃料20+その他15(通常の配送・返品送料3を含む)。減価償却・利息・税・元金返済・家計、追加汚損等は別です。
表は左右に動かせます。
項目名は固定表示です。
| 月商 | 販売原価 | 決済等 | 売上から変動費を引いた額 | 固定費控除後 |
|---|---|---|---|---|
| 400 | 320 | 8 | 72 | −13 |
| 500 | 400 | 10 | 90 | 5 |
| 600 | 480 | 12 | 108 | 23 |
入荷・販売・返品から棚に残る原価を計算する
税抜・万円。10月の架空例。返送した80万円は取引先の返品承認済みで在庫から除く仮定。実際の会計処理は契約・事実に基づき確認します。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 原価額 | 計算・状態 |
|---|---|---|
| 期首在庫 | 300 | 初回仕入の原価 |
| 当月仕入 | 400 | 新規購入した原価 |
| 販売した分 | 320 | 月商400×80% |
| 承認済み返品 | 80 | 在庫から除く仮定 |
| 期末在庫 | 300 | 300+400−320−80 |
返品の精算が翌月でも、在庫の記録と未精算額を区別します。返送しただけで承認が未確認なら、その状態を別管理し、上表の承認済み80万円へ自動で含めません。
この表の300・400・320・80は冊数ではなく、税抜原価の万円です。冊数は商品別の単価と数量で別に管理します。
通常の書籍販売と、催事一回の採算を分ける
税抜・円。参加費2,000円、参加者一人当たり配付物等400円、出演30,000円・会場10,000円・外部補助8,000円の架空例。通常営業と別時間・別費用の比較です。
表は左右に動かせます。
項目名は固定表示です。
| 参加人数 | 参加費売上 | 人数連動費 | 開催固定費 | 開催収支 |
|---|---|---|---|---|
| 20 | 40,000 | 8,000 | 48,000 | −16,000 |
| 30 | 60,000 | 12,000 | 48,000 | 0 |
| 40 | 80,000 | 16,000 | 48,000 | 16,000 |
関連書籍の販売利益は未算入です。自店従業員の追加勤務、通常営業を止める影響、キャンセル・返金等がある場合は追加します。定員を全席販売できる前提だけで年間利益を計画しません。
返品精算が遅れる日と相談資料を確認する
返品の相殺日を、仕入請求と固定支払へ対応させる
返品可という条件でも、発送から承認、締め、相殺まで時間がかかる場合があります。下表は返品額を現金で払い戻す契約ではなく、仕入請求から相殺する仮定です。相殺が予定より遅れた場合に、その月の支払を一度全額用意できるかを比べます。
表は開業予算の初回在庫を支払った後から始めます。初回在庫330万円を再び控除せず、営業中の新規仕入を入れています。返品は取引先が受け入れることを確認した税込88万円の例で、未承認の返送額まで確定相殺として加えません。客注前受金や未受取商品がある場合は、その履行・返金に必要な資金も別に管理します。 中小機構 J-Net21「資金繰り表を活用する」
初期支払後
決済日を確認
相殺の時期
給与と返済
遅延も比較
返品88万円の相殺が遅れると10月23日に42.8万円不足する例
万円。開店残高174.5から開始。10月売上の税込440は220ずつ回収。返品税込88は通常10月15日、遅延11月10日の仕入請求で相殺する架空条件です。
表は左右に動かせます。
項目名は固定表示です。
| 日付・内容 | 通常残高 | 相殺遅延 | 当日の動き |
|---|---|---|---|
| 9月30日 開始 | 174.5 | 174.5 | 初期支払後 |
| 10月9日 販売回収 | 394.5 | 394.5 | 両案220入金 |
| 10月15日 仕入請求 | 152.5 | 64.5 | 通常330−88/遅延330支払 |
| 10月23日 固定等 | 45.2 | −42.8 | 両案107.3支払 |
| 10月30日 販売回収 | 265.2 | 177.2 | 両案220入金 |
| 10月30日 追加仕入 | 155.2 | 67.2 | 両案110支払 |
| 11月10日 次回請求 | 45.2 | 45.2 | 通常110/遅延110−88支払 |
107.3=人件費等50+賃料22+その他16.5+決済等8.8+返済10。決済等は月商400万円の2%に消費税10%を加えて別払いする仮定です。10月23日が最初・最大42.8万円の不足。11月10日以後の納税・給与等も加え、45.2万円を全額余剰と判断しません。
選書方針を、仕入条件と棚別の数値で説明する
予定読者、選書テーマ、価格帯、棚の配分、来店と購買の根拠を整理します。調査では通行量と購買者を混同せず、来店時間、立寄り目的、競合や地域の利用を記録します。ネットの反応だけで、実店舗での購入件数が確定したと扱わないようにします。
金融機関へは経歴、自己資金、候補物件、棚・POS等の見積り、取引申込と条件書、初期在庫表、売上根拠、返品と相殺の予定、客注・催事の取扱いを用意します。口座や契約が未確定なら、成立するために必要な確認と、品ぞろえを変える代替案も説明します。
開店前に決めておく六つの運用
掛率と利益率の呼び方をそろえる
仕入原価率80%という例では、売上400万円に対する販売原価は320万円です。差額80万円を最終利益とせず、決済等8万円を引いて売上から変動費を引いた額72万円とし、さらに給与・家賃等を引きます。個々の取引先では割引、送料、締条件が異なるため、見積りから計算します。返品作業の人件費を月の給与へ含めたときは同じ給与を再び引かず、追加勤務が発生する分だけ増やします。
返品予定を締切から逆算する
返品対象であっても、期限を過ぎたり、状態や付録に問題があったりすれば予定額の精算を受けられない場合があります。棚から抜く日、梱包・発送日、受付の確認、精算予定をカレンダーに置きます。返送用の場所と担当時間も必要です。月末に大量の返品作業が集中する案は、通常の販売や客注対応を減らさず実施できるかを確認し、取引先別に精算予定と実績を突き合わせます。
棚の冊数より、補充できる条件を確かめる
棚面積から全ての棚へ同じ冊数を配分せず、選書テーマ、需要、単価、補充日数、買切比率を考えます。すぐ補充できる定番と、再入荷が難しい商品では初回数量の考え方が変わります。販売数が少ない棚については、その本を残す理由と資金負担を見えるようにします。文化的な役割や店の特徴を大切にする場合も、他の売場や収入で費用を賄える根拠を示します。
客注の前受金を自由に使える資金としない
客注では、発注前の確認、前受の有無、商品到着時の連絡、保管、受取期限、中止時の条件を明確にします。受け取った前受金には商品を渡す義務や返金の可能性が残るため、全額を別の設備代へ使える余剰と考えません。会計上の売上時期は実際の取引と契約に基づき税理士等へ確認します。管理表では前受、未受取、引渡し、返金を注文ごとに追い、通常商品の売上と重複して数えません。
催事の参加者と書籍購入者を重ね過ぎない
イベント参加者が全員追加で本を買うと想定すると、収入を過大に見込む場合があります。参加費と物販は別に計算し、販売実績があれば購入者数と単価で検証します。出演料、会場、準備、片付け、決済、配付物、中止時の返金も整理します。表の30人で収支ゼロという条件は開催固定費48,000円の場合であり、別の会場・人員・契約では損益分岐人数も変わります。
仕入を減らす案は売上と返品も更新する
資金不足を解消するため次回仕入を減らすと、欠品が増えたり選書の幅が変わったりする可能性があります。仕入支払だけを減らし、売上は元のまま据え置く計画にはしません。取引先への支払条件の相談も、合意が得られた場合だけ反映します。開店時の棚を絞る案、買切比率を下げる案、補充を細かくする案を、送料や作業時間を含めて比較すると判断しやすくなります。
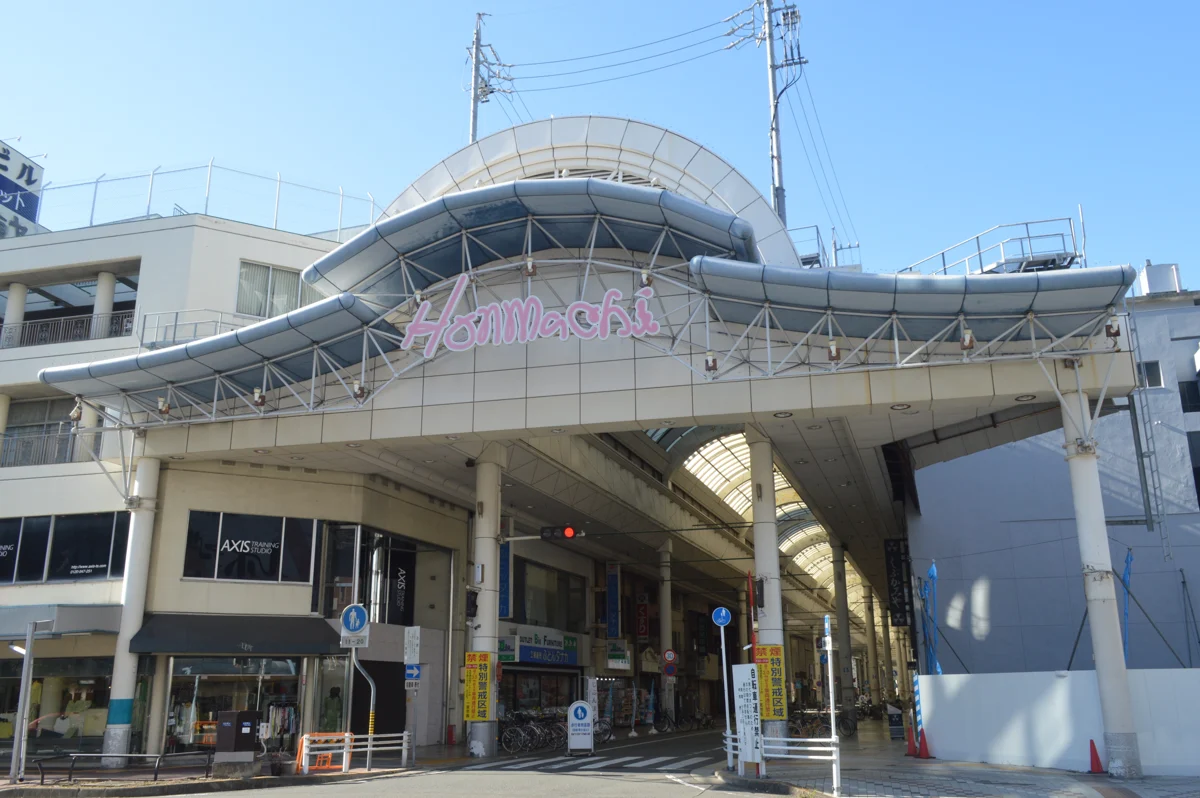
一宮の商店街で、書店の立ち寄りやすさを考える
一宮市本町商店街の実景。写真は計画中の書店を示しません。候補地では平日・休日の歩行量、店頭から棚の見え方、納品と返品の搬入経路を現地で確かめます。
尾張・一宮市 本町商店街/2023年7月撮影。現在の様子や、本文の店舗・当社の支援先を示す写真ではありません。
写真:Asturio Cantabrio(Wikimedia Commons)/CC BY-SA 4.0。縮小・WebP変換。掲載画像も同ライセンスで提供します。
ほかのお客様の声
さまざまな業種の方が、当社と創業の準備を進めています。





開業・創業融資のよくある質問
書店の開業資金はいくら必要ですか?
棚・内装・POS・初回在庫に、補充仕入れと家賃等へ残す現金を加えます。950万円は架空例で、選書と取引条件から個別に計算します。
仕入れた本はいつでも返品できますか?
一律には返品できません。対象、期限、状態、送料、承認、相殺・返金の時期を取引先ごとに確認します。再販制度があることと、返品できる契約は別です。
本はすべて定価で販売しますか?
著作物の再販制度と、個々の再販契約・対象商品を確認します。雑貨なども同じ価格・返品条件で扱うとは限りません。古書買取を行う場合は古物営業も別に確認します。
返品額をすぐ現金へ足してよいですか?
いいえ。発送・承認・仕入請求からの相殺・返金は別です。本文の88万円は請求から引く例で、同額が直ちに銀行口座へ入る意味ではありません。
取引口座や資料が未完成でも相談できますか?
はい。選書方針、交渉中の仕入条件、棚・POSの見積り、自己資金から整理できます。未確定の取引はその旨を示し、成立する条件で販売・返品と資金計画を作ります。
あわせて読みたい関連記事
書店を始める準備を、一緒に。
今決まっていることから、必要なお金と融資の準備を整理しましょう。
確認した公式資料
出典と確認履歴を見る
2026年9月27日:当社サービス・料金・辻様の事例、公庫の創業融資案内、および本記事の業種に関する主要な公式案内を再確認しました。記事更新日と、過去の資料確認日は分けて記録しています。
過去の確認記録:2026年9月8日に公正取引委員会Q12の著作物再販、愛知県警察の古物営業の要否、公庫手続き、J-Net21資金繰りの該当本文を確認しました。掛率・返品・催事の条件は架空例で、特定の取次・出版社の契約を確認したものではありません。
業務・地域・申込時点に合う条件は、各公式窓口で確認してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月18日
- 最終更新日
- 2026年9月27日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。