
本文は、40席の店舗で食事付きのショーを月20回行う個人事業の架空例です。22時までに営業を終え、特定の客に付き添う接待は行いません。訪日客と国内客の双方を想定し、団体の予約席を一般席へ重ねて販売しない計画を考えます。
説明用の架空条件です。差額から固定費・返済元金・利息・生活費・納税確保をまだ引いていません。
数量と売上の計算を開く →先に押さえておきたい3つのポイント
席数と公演数から計画
立見や追加回転を足さない。
出演料を食材費と分ける
予約が減っても残る支払。
取消と回収日を確認
返金後の現金まで追う。
目次を開く
食事の付加演出か、公演を主に売るかを決める
20公演の予約席を販売。
席の使い方・契約を再整理。
営業区分と立地を警察へ相談。
名称だけでは営業区分は決まりません。上演内容、時間、酒類、客との接し方を図面と一緒に示します。
開業準備の進め方
- 01演目と客席を決める食事時間・視界・通路を確認。
- 02物件と営業区分を相談保健所・消防・警察等へ。
- 03出演と送客の条件を合意中止料・手数料・支払日。
- 04厨房と舞台を準備許可とリハーサルを確認。
- 05公演ごとに予約と現金を管理席の重複・未回収を照合。
食事と公演を一つの商品にし、席ごとの履行を管理する
本文では1人8000円に料理・ショー・所定の飲物を含めます。追加注文や物販は売上へ加えていません。食事だけの単価を公演付き料金へそのまま当てはめず、客が滞在する時間、見える席、言語対応を商品として決めます。
40席のうち舞台が見えにくい席や機材のため使えない席があれば、販売可能席数を減らします。団体用に確保した席は一般客の予約可能数から引き、仮押さえを確定予約と区別します。客席の回転を増やすには別の公演、仕込み、清掃が必要です。
出演者は外部の出演事業者との契約を仮定します。演目、人数、入り時間、リハーサル、音響操作、衣装管理が誰の費用かを確認します。「出演料一式」という見積りでも、交通・宿泊や延長が別料金なら加算が必要です。
訪日客向けの説明は翻訳だけでは終わりません。開演時刻、食事の内容、アレルギーへの対応可能範囲、遅刻・欠席時の取扱いを予約前に伝えます。旅行会社やホテル経由の紹介でも、自店が実行できる約束にそろえます。
開業までの支払と、開業後に残す現金を分ける
居抜きの飲食物件でも、舞台の荷重、避難経路、換気、防音、厨房と客席の区画を先に確認します。本文の1600万円は建物の購入を含まず、借りる物件に設備を整える仮定です。追加の用途変更や大規模な防音工事が必要なら別見積りにします。
見積書を設備、工事、契約金、開業準備に分け、契約・着手・完成の支払日を確認します。本文の仮定額は現在の相場や承認額ではありません。建物の取得、追加の工事、見積り対象外の検査が必要なら、その分を初期支出へ追加して現金を計算し直します。
融資の送金前に期限が来る支払は、自己資金で払えるか、相手方と契約日程を調整できるかを確認します。送金を前提に返還されない契約金を先払いする場合は、借入が希望額に届かない場合の負担も把握します。
架空モデル。融資と自己資金が全額そろい、初期支出を払った直後の区分です。残るお金も、家賃・外注費・返済などに使います。
開業費の内訳を開く →以下は個人事業で開業する説明用の架空モデルです。金額は円、消費税がかかる料金・支払は税込総額でそろえています。初期資金22,000,000円から開業支出16,000,000円を払い、6,000,000円を開業時現金とします。相場、推奨借入額、金融機関の承認条件を示す数字ではありません。
返済は100回(100か月)・据置なし・元金均等、年2.4%を月割りする説明上の仮定です。実際の返済日数、手数料、保証料、借入条件で金額は変わります。事業主の生活費と借入元金は損益上の経費にせず、現金の減少として分けています。設備購入と減価償却も二重に支出へ計上しません。
源泉徴収や税・送金手数料の追加控除がない条件へ単純化しています。実際に控除がある取引では、請求・精算額と実振込額を分け、源泉徴収済みの税額と納税用確保を照合して二重確保を避けます。月末欄は、納税用に別管理する金額を差し引いた「利用可能現金」です。納税確保は外部への支払ではありません。6か月内に事業主本人の所得税・住民税・消費税を実際に納付しない仮定で、実際の納付予定がある場合は確保額と支払を照合して差し替えます。税額を示す試算ではなく、個人の社会保険等は生活費側に含めます。
調達は借入10,000,000円、自己資金12,000,000円の仮定です。初期支出に含めた項目を、月々の現金表で再び引きません。
開業費の内訳と見積条件
表は左右に動かせます。
項目名は固定表示です。
| 開業までに払う項目 | 仮定額(円) | 見積りの確認条件 |
|---|---|---|
| 賃貸契約・保証金等 | 2,000,000 | 返還条件と支払日を区別 |
| 客席内装・必要工事 | 4,500,000 | 視界・避難・遮音を確認 |
| 厨房・冷蔵設備 | 3,500,000 | 調理数と電気・給排水 |
| 舞台・音響・照明 | 2,500,000 | 保守・操作員の範囲 |
| 家具・食器・予約設備 | 1,500,000 | 40席と多言語案内 |
| 開業準備・初回食材・広報 | 2,000,000 | リハーサルと初回在庫を含む |
| 合計 | 16,000,000 | 残りを開業時の現金とする |
月20公演の800席から、予約して来場する人数を見積もる
40席×20公演で月800席です。6か月目の600人は平均30人、公演枠に対する販売率75%の仮定です。観光客の通行量や宿泊者数を、そのまま自店の予約に換算していません。平日・週末、団体・個人を分けて仮説を検証します。
人数は食事と公演を提供した利用者数で、同じ人を入場料と食事代に二重計上しません。1人当たり食材2400円、消耗品200円、決済・送客手数料の平均400円を数量連動支払とします。手数料は売上を総額で計上し、支払側で引く扱いです。
数量・売上・実入金・在庫の6か月計画
表は左右に動かせます。
項目名は固定表示です。
| 月 | 完了数量(人) | 売上(円) | 実入金(円) | 数量連動支払(円) |
|---|---|---|---|---|
| 1か月目 | 320 | 2,560,000 | 2,560,000 | 960,000 |
| 2か月目 | 400 | 3,200,000 | 3,200,000 | 1,200,000 |
| 3か月目 | 480 | 3,840,000 | 3,840,000 | 1,440,000 |
| 4か月目 | 520 | 4,160,000 | 4,160,000 | 1,560,000 |
| 5か月目 | 560 | 4,480,000 | 4,480,000 | 1,680,000 |
| 6か月目 | 600 | 4,800,000 | 4,800,000 | 1,800,000 |
手数料400円は売価の5%という独自の仮定です。団体の料率やカード利用割合で変わるため、実際には予約経路ごとの売上と契約料率で置き換えます。入金が手数料控除後なら、総額へ戻して支払を示すか、純入金で示して同じ手数料をもう一度引かないかを統一します。
キャンセル待ちがあっても、来場と支払の確定前には売上にしません。席が空く公演でも出演契約を履行する基準なので、人数が減っても月60万円の出演料は変わりません。
売上予測は確定契約と見込み案件を分けます。相手の担当者、確認日、数量の根拠、価格の有効期限を残し、口頭の関心表明だけを受注済みへ振り替えません。
表の1〜6か月目は開業後の経過月です。実際の暦月の繁忙期や地域の需要を示していません。売上が増える設定は説明用の予測で、受注や継続が確約されているわけではありません。公演ごとの予約席、客層、送客先との契約と来場実績を根拠にします。
40席と配膳の時刻を、厨房・接客・舞台の能力へ結び付ける
1公演の例は受付30分、食事60分、ショー45分、退店・清掃45分の合計180分です。20公演で60時間の客席枠ですが、仕込み・発注・リハーサル・営業の時間はこの外側にあります。公演時間だけを従業員の勤務時間として見積もりません。
説明用の月次仮定。毎回30人になるとは限らず、40席を超える予約は受けない。
公演と人員の条件を開く →処理量・時間と、運営上の条件
表は左右に動かせます。
項目名は固定表示です。
| 作業・条件 | 架空モデルの能力・時間 | 確認する点 |
|---|---|---|
| 客席 | 40席×20公演=800席 | 死角や使用不可席は差し引く |
| 出演 | 20回×3万円=60万円 | リハーサル等の契約範囲を確認 |
| 厨房・接客補助 | 月300時間分の雇用予算 | 時給・保険料等込み平均2000円の仮定 |
| 本人の業務 | 月176時間の作業枠 | 接客・仕込み・管理の重複を確認 |
| 当日の進行 | 1回180分+準備 | 配膳と舞台転換が衝突しないか確認 |
月300時間は、本人とは別の従業員の合計勤務時間です。公演日の仕込み・配膳・片付けへ割り振り、必要な厨房担当と接客担当が同じ時間にいるかシフトで確認します。人数を単純に足すだけでは、食事開始時の集中に対応できるとは限りません。
本人が翻訳、受付、厨房、照明を同時に担当する計画にはしません。専門の操作員が出演事業者の見積りに含まれるか、別手配が必要かを確認します。休業日にも買出しや営業があるため、休日を確保した予定表で検証します。
受付、営業、記録、休憩を除外して能力を大きく見せないようにします。本人だけで処理できない量は、受注制限か人員・設備の追加を決め、追加費用も支払計画へ入れます。
毎月の費用と、現金を維持できる売上を確認する
固定費180万円、返済元金10万円、初月利息2万円、生活費25万円、納税確保10万円で、初月の負担は227万円です。数量に応じた支払は別に計算します。
初月の利息で計算した架空の目安です。臨時費用は別に加えます。
毎月の負担を確認 →毎月の固定費の内訳
表は左右に動かせます。
項目名は固定表示です。
| 毎月の項目 | 仮定額(円) | 含める範囲 |
|---|---|---|
| 家賃等 | 220,000 | 借りる店舗の月額 |
| 厨房・接客の人件費確保 | 600,000 | 給与・事業主負担保険料等 |
| 出演契約 | 600,000 | 20公演×3万円 |
| 水道光熱の基本予算 | 120,000 | 食材費とは別 |
| 広報・予約管理 | 100,000 | 送客の変動手数料は別 |
| 音楽利用・運営管理 | 60,000 | 権利と契約に合わせ再見積り |
| 保守・保険・清掃等 | 100,000 | 機材と施設の維持 |
| 合計 | 1,800,000 | 数量連動費・返済・生活費・納税確保は別 |
雇用予算60万円は給与と事業主負担の保険料等を含む確保額です。給与・源泉税・社会保険料の実際の支払日を分け、未払分を自由に使える現金へ戻しません。確保済み分を納付する際は二重控除を避けます。出演事業者への支払と本人の生活費は別です。
初月の負担227万円を1人分の差額5000円で割ると454人、800席の56.75%です。公演が減る場合は出演料の減額合意があるかを確認し、同じ固定費のまま席数だけを減らさないようにします。
ここで比較する金額は、決算上の利益や税額そのものではありません。設備の減価償却、実際の税負担、支払時期によって損益と現金は異なります。未回収代金や支払予定が増減する月は、下の支払月別の現金表を使って確認してください。
請求額と実入金を、支払月に合わせて追う
基準は予約した公演と食事を当月に提供し、その月のうちに総額を回収します。月末に未履行の予約金は残さない仮定です。将来の公演代を先に受け取る実際の運営では、返金や食事提供のために別管理し、自由に使える残高に混ぜません。
- 予約と条件確認席数・価格・取消期限を合意
- 準備と公演食材・出演・人員の支払を確認
- 月内の回収予約経路ごとの入金を照合
基準は当月回収。団体の後日精算は変更例で翌月へ移します。
支払月別の残高を開く →架空モデル。開始時600万円。事業支払・人件費確保・元金・利息・生活費・納税用の確保後。最少は506万200円です。棒は共通の基準678万3,000円で比較。納税用の別管理額は含めません。
支払月別の残高を開く →6か月の利用可能現金を確認する
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金(円) | 事業支払・人件費確保(円) | 元金/利息(円) | 生活費/納税確保(円) | 月末の利用可能現金(円) |
|---|---|---|---|---|---|
| 1か月目 | 2,560,000 | 2,760,000 | 100,000/20,000 | 250,000/100,000 | 5,330,000 |
| 2か月目 | 3,200,000 | 3,000,000 | 100,000/19,800 | 250,000/100,000 | 5,060,200 |
| 3か月目 | 3,840,000 | 3,240,000 | 100,000/19,600 | 250,000/100,000 | 5,190,600 |
| 4か月目 | 4,160,000 | 3,360,000 | 100,000/19,400 | 250,000/100,000 | 5,521,200 |
| 5か月目 | 4,480,000 | 3,480,000 | 100,000/19,200 | 250,000/100,000 | 6,052,000 |
| 6か月目 | 4,800,000 | 3,600,000 | 100,000/19,000 | 250,000/100,000 | 6,783,000 |
6か月末の残高678万3000円だけで判断せず、2か月末の506万200円と、月初に払う家賃や仕入れを確認します。出演料が前払いなら、各公演の予約金とは別に先払いできる資金が必要です。
残高がプラスでも、月初の支払に足りるとは限りません。大きな支払のある月は日別に並べ、次の入金まで必要なお金を確認します。
基準は公演と食事を提供した月に全額回収し、月末に未履行の前受を残さない仮定です。翌月以降の予約金は別管理します。
業種固有の変更が、翌月の現金までどう響くか
次の3例は基準からそれぞれ独立した変更です。同時に発生した試算ではありません。売上と実入金を分け、取りやめられる支払と残る支払を確認します。翌月へ移した代金は、翌月側にも反映します。
各行は「基準 → 変更後」。増減額と棒を同じ基準で比較します。
食材手配前に80席の予約が取り消される
80席分の食材・消耗品・手数料24万円を取りやめる仮定。公演20回と出演料は維持。
6か月の最少:2か月目 506万200円
団体代金48万円が翌月入金になる
5か月目の団体代金48万円のみ6か月目に回収。手数料等の支払は同じ。
6か月の最少:2か月目 506万200円
食材手配後に2公演・60席を中止する
60席分を同月に全額返金。食材・出演料・決済料は戻らず、消耗品1.2万円を節約、返金手数料6000円を追加。
6か月の最少:2か月目 506万200円
各例は基準から独立した変更で、重ね合わせません。棒の全幅は増減48万円。生活費・返済・別管理の条件は基準と同じ。
変更後6か月の残高を開く →食材手配前に80席の予約が取り消される:仕入締切前に80人分が取り消され、取消料を受け取らない例です。20公演は実施し、外部出演料や雇用予算は維持します。1人3000円の数量連動支払だけを止めるため、現金への影響は40万円の減少です。 この条件での5か月末は565万2,000円、6か月末は638万3,000円です。
団体代金48万円が翌月入金になる:60人分の団体代金48万円を5か月目に回収できず、6か月目に全額受け取る例です。送客や決済手数料は基準どおり支払います。未回収金を残高へ含めず、相手方の精算明細と支払期日を確認します。 この条件での5か月末は557万2,000円、6か月末は678万3,000円です。
食材手配後に2公演・60席を中止する:2公演で予定していた計60人について、同月に受け取った48万円を全額返金します。食材14万4000円と出演料は回収できず、決済料2万4000円も戻りません。未使用消耗品1万2000円を節約する一方、返金手数料6000円が増えるため、支払差は6000円の減少です。未回収の取消代金を売上へ残す扱いにはしません。 この条件での5か月末は557万8,000円、6か月末は630万9,000円です。
各変更例の入金差・支払差と6か月残高
表は左右に動かせます。
項目名は固定表示です。
| 変更例/月 | 入金の増減(円) | 支払・確保の増減(円) | 変更後残高(円) |
|---|---|---|---|
| 食材手配前に80席の予約が取り消される/1か月目 | 0 | 0 | 5,330,000 |
| 食材手配前に80席の予約が取り消される/2か月目 | 0 | 0 | 5,060,200 |
| 食材手配前に80席の予約が取り消される/3か月目 | 0 | 0 | 5,190,600 |
| 食材手配前に80席の予約が取り消される/4か月目 | 0 | 0 | 5,521,200 |
| 食材手配前に80席の予約が取り消される/5か月目 | -640,000 | -240,000 | 5,652,000 |
| 食材手配前に80席の予約が取り消される/6か月目 | 0 | 0 | 6,383,000 |
| 団体代金48万円が翌月入金になる/1か月目 | 0 | 0 | 5,330,000 |
| 団体代金48万円が翌月入金になる/2か月目 | 0 | 0 | 5,060,200 |
| 団体代金48万円が翌月入金になる/3か月目 | 0 | 0 | 5,190,600 |
| 団体代金48万円が翌月入金になる/4か月目 | 0 | 0 | 5,521,200 |
| 団体代金48万円が翌月入金になる/5か月目 | -480,000 | 0 | 5,572,000 |
| 団体代金48万円が翌月入金になる/6か月目 | 480,000 | 0 | 6,783,000 |
| 食材手配後に2公演・60席を中止する/1か月目 | 0 | 0 | 5,330,000 |
| 食材手配後に2公演・60席を中止する/2か月目 | 0 | 0 | 5,060,200 |
| 食材手配後に2公演・60席を中止する/3か月目 | 0 | 0 | 5,190,600 |
| 食材手配後に2公演・60席を中止する/4か月目 | 0 | 0 | 5,521,200 |
| 食材手配後に2公演・60席を中止する/5か月目 | -480,000 | -6,000 | 5,578,000 |
| 食材手配後に2公演・60席を中止する/6か月目 | 0 | 0 | 6,309,000 |
変更を重ねるときは、同じ入金や支払を二度動かさないようにします。資金が不足する場合は、追加の借入だけを前提にせず、契約前の設備縮小、発注量、販促時期、支払条件を見直します。すでに成立した注文や支払義務は一方的に変更できないため、相手と合意できる条件を使います。
飲食・興行・時間帯の条件を、物件契約より前に確認する
愛知県の食品営業許可案内を基に、厨房図面と提供内容を所在地の保健所等へ相談します。食品衛生責任者やHACCPに沿った衛生管理の準備を、舞台の設営と並行して進めます。営業を譲り受ける場合も手続きの要否を確認します。
公衆に演劇・音楽等を見せ聞かせる施設について、興行場営業の案内があります。ショーレストランという店名だけで許可が要る・要らないとは判断せず、演目と客席配置を示して管轄へ確認します。建築用途や消防・避難、防音条件も工事前に確認します。
愛知県警察の案内では、深夜の遊興と酒類提供、深夜の酒類提供、接待を伴う営業などで手続きが分かれます。本文の22時終了という条件を、あらゆる風営上の確認が不要になる根拠にはしません。内容や営業方法を変更するときは再相談します。
音楽の利用は演奏、録音物、映像などの方法で手続きが異なります。JASRACの案内等で管理範囲と契約を確認し、出演者との契約だけで楽曲・映像・振付等の権利を全て処理したとは考えません。本文の月6万円は権利・管理費の仮予算で、公式料金ではありません。
団体が開演前に到着できる経路と、客席への案内を確かめる
名古屋中心部では宿泊先から徒歩で来る客と、乗物で移動する団体を分けて調べます。最寄り駅からの距離だけでなく、荷物を持つ客の移動、雨天の案内、集合場所、合法的に乗降できる場所を確認します。
西三河・東三河で計画する場合も、地域の催事や観光ルートを自店の販売席へ直結させません。送客先に演目と所要時間を説明し、実際の予約条件を確かめます。終了後の移動手段が限られる場合は、上演時刻から見直します。
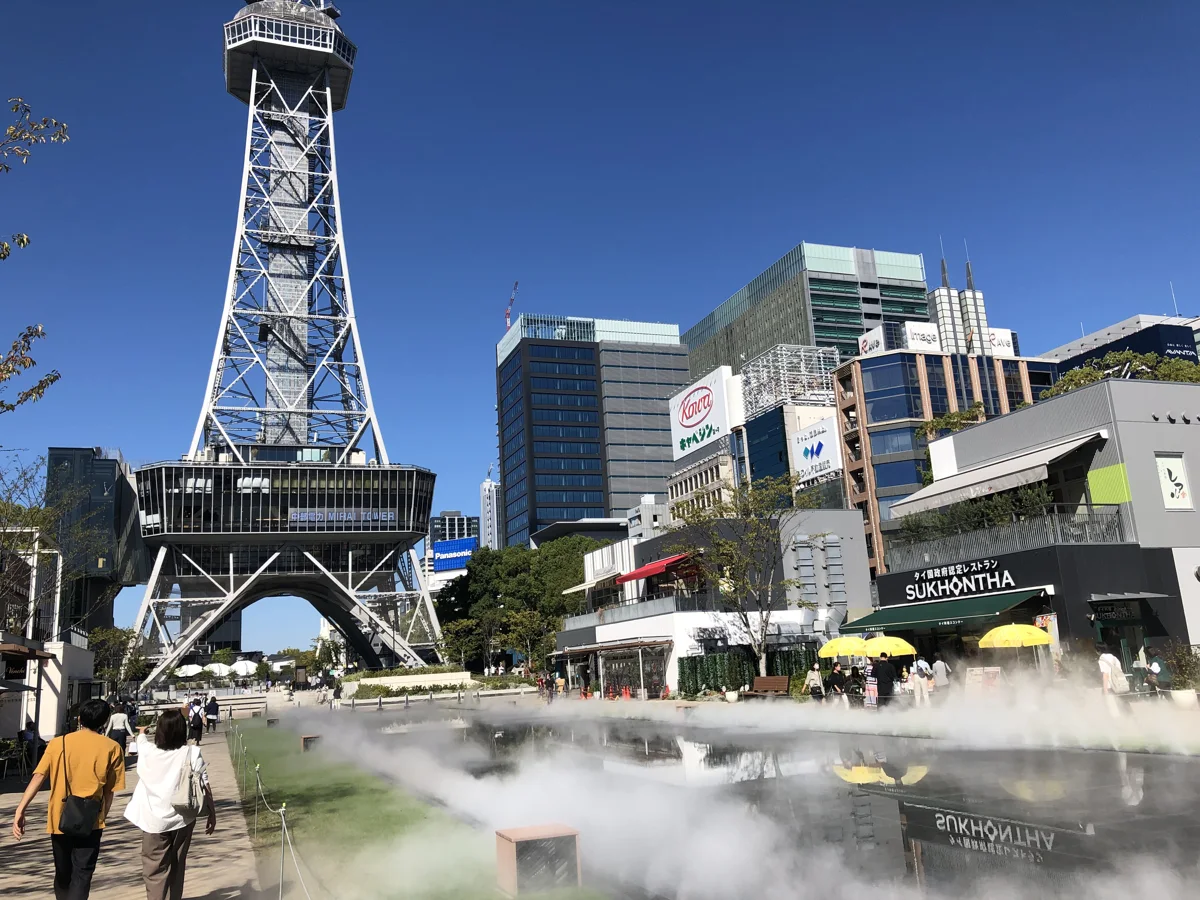
久屋大通公園と周辺店舗の実景です。名古屋中心部で観光の前後に来場する客の徒歩経路を考える地域背景として掲載しています。写真の施設をショーレストランや推奨物件として示していません。
実景:名古屋市中区・久屋大通公園と周辺店舗/2021年10月10日撮影/Evelyn-rose。原典・CC0 1.0。縮小・WebP変換。撮影時の記録で、現在の店舗・交通規制・営業可否を示すものではありません。

創業融資の相談資料を、取引と支払の証拠でそろえる
公演ごとの販売可能席数、予約経路、販売率の根拠、料金と手数料の一覧を用意します。出演契約には人数、機材、交通費、中止料、支払日を明記し、食材の締切と取消条件を重ねて確認します。
厨房・舞台・客席の図面と行政への事前相談記録、権利処理の範囲、雇用シフト、団体代金の精算書式をそろえます。予約金の残高と未履行の公演を対応させる管理表も準備します。
資料には確認日、見積りの有効期限、確定・未確定の区分を付けます。金融機関には設備の写真だけでなく、その設備で処理できる量、取引相手との条件、現金が戻る時期を示します。自己資金の形成過程と生活費の確保も分け、融資の送金前に必要になる支払を確認してください。
融資の相談では、設備の必要性と回収までの資金を示す
日本政策金融公庫の新規開業・スタートアップ支援資金は、事業に必要な設備資金・運転資金を案内しています。記事の試算額がそのまま対象額や借入可能額になるわけではありません。希望額を決めるときは、見積書、自己資金の経緯、受注・売上の根拠、開業後の支払予定を照合します。
公庫の創業予定者向け手続き案内では、創業計画書や設備資金の見積書などの準備書類が示されています。事業形態や申込内容に応じた必要書類を確認し、審査・契約・送金より前に支払期限が来る項目を相談時に伝えてください。融資のアイラボへの支援依頼が融資の申込要件になるものではなく、金融機関へ直接相談する方法もあります。
生活衛生関係の制度に該当する営業を営む場合は、申込制度と設備資金の金額に応じた書類も確認します。具体的な営業内容を公庫へ示し、利用する制度と必要な書類を確認してください。公庫の手続き案内には、都道府県知事の推せん書や生活衛生同業組合の証明書が示されています。必要となる条件や窓口を公庫へ相談し、一般的な創業計画書と見積書だけで準備が終わるとは考えないようにします。
事業主の生活費や納税準備は、事業の設備費・運転資金の申込使途と分けて管理します。現金表に生活費が載っていることを理由に、その全額を事業融資で賄えるとは判断しません。実際の利用条件、対象費用、返済方法は、申込先へ事業計画を示して確認します。
相談前の状況を整理する3つの想定例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
満席を前提にした計画
800席のうち何席が予約されるか、経路ごとの根拠を作る架空例です。
人数減で出演料も減る計画
公演を維持する場合に残る60万円の支払を確認する架空例です。
中止後の返金を忘れた計画
回収済み代金の返金と戻らない費用を整理する架空例です。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
ショーレストランの開業・創業融資でよくある質問
40席・月20公演の食事付きショー。出演料と食材費、予約取消・団体回収を分けて計画。
40席あれば毎日40人の売上を見込めますか。
見込めません。公演数、販売可能席、予約率、実際の来場人数から計画します。本文の6か月目は800席中600人という架空例です。
出演料は食材費とまとめてよいですか。
分けます。本文は20公演で月60万円を支払うため、予約人数だけが減っても出演料は減りません。
団体の予約金を全て開業費に使えますか。
将来の食事提供や返金に必要な分は別管理します。本文の基準は月末に未履行の予約金が残らない条件です。
ショー付きなら興行場の許可が必ず必要ですか。
実際の上演内容と施設で判断されるため、図面と営業方法を管轄へ示して確認します。名称だけで断定しません。
22時に閉店すれば営業区分の確認は不要ですか。
不要とはいえません。接待の有無や施設・営業の内容を含め、保健所、警察等へ確認します。
公演が中止なら全ての費用もなくなりますか。
なくなりません。出演契約、手配済み食材、決済・返金手数料等が残ることがあります。本文の中止例はこれらを分けています。
公庫への相談で何を説明しますか。
公演と食事を提供できる設備・人員、予約の根拠、出演料の支払条件、返金後の現金を説明します。借入額は審査等により決まります。
確認した公式資料
確認日:2026年9月12日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21:ショーレストラン(インバウンド向け)
食事と文化・公演を組み合わせる業態を参照。需要や成功事例を自店の予約保証として用いず、独自の小規模モデルを作成。 - 愛知県:食品営業許可について
許可申請、食品衛生責任者、所在地ごとの相談先。 - 愛知県:興行場営業の許可
興行場の定義と許可・提出先。 - 愛知県警察:風営適正化法に係る許可・届出手続
遊興・酒類・接待等の営業区分と手続き案内。 - JASRAC:各種営業施設等での演奏・上映
利用形態に応じた音楽利用の手続き。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年9月12日
- 最終更新日
- 2026年9月12日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事・人物画像はAIで生成した架空のイメージで、実在のスタッフや施設ではありません。地域写真には撮影地・撮影日・出典を表示しています。「お客様の声」と監修者の写真は、実際のお客様・監修者の写真です。