
900万円の例は、開店前支払700万円・現金200万円
物件・内装・給排気400万円
厨房設備200万円
食器・仕入・準備100万円
開店後に残す現金200万円
自己資金300万円+借入希望600万円の例。融資の着金前には600万円を使えません。生活費の予備と融資支援報酬は含めず、利用時は別途加算。給排気・据付工事の重複も見積りで除きます。
物件・工事・設備・残す現金の内訳
個人事業の架空例です。生活費の予備資金は表の外で別途確保し、借入希望600万円が入金されるまで使える資金として扱いません。
表は左右に動かせます。
項目名は固定表示です。
| 用途 | 架空の金額 | 確認する支払・見積り |
|---|---|---|
| 物件取得 | 1,000,000円 | 保証金、仲介等の内訳と返還条件 |
| 内装・給排気工事 | 3,000,000円 | 厨房設備との工事重複を除く |
| 厨房設備 | 2,000,000円 | フライヤー、冷蔵設備等の本体・据付 |
| 食器・POS等 | 500,000円 | 機器、食器、初期設定 |
| 初回仕入・開店準備 | 500,000円 | 肉・油等の在庫、広告・準備費 |
| 開店後に残す現金 | 2,000,000円 | 家計予備資金とは別に保有 |
| 必要資金合計 | 9,000,000円 | 自己資金300万円+借入希望600万円 |
支払予定は、契約金・中間金・納品時残金に分けます。
この例の初回仕入・開店準備50万円には、有料の融資支援報酬を含めていません。利用する場合は税込報酬と支払日を別に加え、開店後の現金200万円が不足しないか計算し直します。支援料を借入でまかなえると決めず、申込先へ使途の扱いを確認してください。借入が実行されない場合や減額された場合に、すでに約束した支払を履行できるか確認してください。工事の延期や縮小は業者・家主の合意が必要です。
日本政策金融公庫「創業計画書セルフチェック・資金計画」は調達方法と設備・運転資金の内容を整合させるための確認資料です。融資対象として認められる費用や、支払済み費用の扱いは申込先に確認します。
図面・給排気・調理の確認を、工事見積りへつなげる
メニューと厨房図面を共通資料に
保健所等
営業許可・手洗い・洗浄・衛生動線
家主・設備業者
給排気・排水・電源・工事負担
調理・仕入先
加熱・油交換・アレルギー情報・記録
鮮度や提供速度を理由に豚肉を加熱不足で提供しません。所在地の保健所等と厨房の具体的な計画を確認し、衛生管理・研修・記録の費用も開業前の準備へ入れます。
食品営業許可・厨房工事・衛生の確認表
設備が置けることと、飲食店として安全に営業できることは別です。用途、動線、工事負担の境界を図面と賃貸条件で確認します。
表は左右に動かせます。
項目名は固定表示です。
| 確認先・対象 | 持参・確認する内容 | 資金計画への反映 |
|---|---|---|
| 管轄の保健所等 | 平面図、メニュー、食肉・衣・洗浄の動線 | 手洗い・洗浄設備等の工事見積り |
| 家主・設備業者 | 給排気経路、容量、排水、工事の可否 | 本体以外の配管・ダクト・電源工事 |
| 調理・衛生管理 | 肉厚、投入量、加熱確認、油交換の記録 | 試作、研修、衛生備品の費用と時間 |
| 仕入先・回収業者 | 油の納品単位、保管、廃油回収条件 | 初回在庫、支払期日、回収の別料金 |
愛知県「食品営業許可について」で所在地の窓口を確認します。名古屋市は各保健センター、豊橋・岡崎・一宮・豊田市は各保健所、それ以外は県の管轄保健所が相談先です。営業許可と融資審査は別の手続です。
厚生労働省「豚のお肉や内臓を生食するのは、やめましょう」は鮮度にかかわらない豚肉の食中毒リスクを案内しています。加熱不足で提供数を増やす計画は作れません。厚生労働省「HACCPの考え方を取り入れた衛生管理」に沿って、店舗の衛生管理計画、従業員への周知、実施記録と見直しを予算・工程へ入れます。
肉の使える部分は80%。一食の肉代は400円の例
- 使える割合80%10,000g×80%=8,000g
- 一食160gへ配分8,000g÷160g=50食
- 肉代2万円を50食へ配分一食400円+その他材料230円=630円
使える割合を歩留まりといいます。その他材料は衣35円・油45円・米副菜等120円・ソース等30円。50食分を全て販売する例で、追加の廃棄があれば再計算。交換油代や手数料をもう一度引きません。
歩留まり・油・衣・決済費用の計算表
10kgの肉を1kg2,000円で仕入れ、使える割合を80%、一食の肉を160gと仮定します。8,000g÷160g=50食なので、肉代20,000円÷50食=400円です。
表は左右に動かせます。
項目名は固定表示です。
| 一食の原価項目 | 仮定額 | 配分・記録の方法 |
|---|---|---|
| 豚肉 | 400円 | 仕入20,000円を販売可能な50食へ配分 |
| 衣・卵液 | 35円 | 付着分と通常の廃棄を含む使用量 |
| 油 | 45円 | 吸油・交換分を含む消費原価を配分 |
| 米・副菜・汁物 | 120円 | おかわり等も実績に応じて配分 |
| ソース等 | 30円 | 提供量と廃棄を記録 |
| 一食材料原価合計 | 630円 | 売価1,500円-原価630円=粗利870円 |
| 決済費用 | 45円 | 売価の3%と仮定。粗利から別控除 |
一食の粗利870円には、人件費、家賃、決済費用、返済、生活費は含まれていません。決済費用45円を引いた825円が、この例で固定支出などに充てられる一食当たりの金額です。
廃棄が多い日は「仕入れた肉なら何食分になるか」ではなく、実際に販売した食数に対して費用を確認します。油交換分を一食へ配分した後に、同じ交換油代を月の固定費から再度引かないようにします。
消費者庁「外食・中食での食物アレルギーについて」を参考に、肉だけでなく衣・卵・パン粉・ソース等の原材料情報と、調理器具や油を共用する工程を確認します。未確認のまま除去対応を約束せず、回答できる範囲をスタッフ間でそろえます。
一日30食なら返済後2万4,000円、24食なら不足
不足 ← 0 → プラス
一日30食:月720食+2万4,000円
一日24食:月576食−9万4,800円
720食×825円−57万円=2万4,000円。固定費に雇用者給与30万円等を含み、返済7万円は元金6万円・利息1万円。店主の生活費・税等は別です。返済を含む現金支出の目安で、純利益や会計上の損益分岐点ではありません。
720食・576食と必要食数の比較表
24日営業、売価1,500円、材料原価630円、決済費用3%で比較します。固定支出50万円は雇用者給与30万円・家賃12万円・光熱6万円・その他2万円という仮定です。
表は左右に動かせます。
項目名は固定表示です。
| 月次の項目 | 1日30食 | 1日24食(20%減) |
|---|---|---|
| 販売食数 | 720食 | 576食 |
| 売上 | 1,080,000円 | 864,000円 |
| 材料原価 | 453,600円 | 362,880円 |
| 材料原価控除後の粗利 | 626,400円 | 501,120円 |
| 決済費用 | 32,400円 | 25,920円 |
| 固定支出 | 500,000円 | 500,000円 |
| 固定支出まで控除した額 | 94,000円 | ▲24,800円 |
| 返済元金+利息 | 70,000円 | 70,000円 |
| 返済後の管理上の差額 | 24,000円 | ▲94,800円 |
返済元金は60,000円、利息は10,000円と仮定しました。元金返済は損益上の経費ではありません。この表は減価償却・税金・個人事業主の生活費等を含まない比較で、純利益や月末預金残高ではありません。
一食825円で固定支出50万円をまかなうには月607食、返済7万円も合わせた57万円なら月691食が必要な計算です。後者は返済を含む管理上の目安で、会計上の損益分岐点とは区別します。生活費等を加えると必要食数はさらに増えます。
日本政策金融公庫「創業計画書セルフチェック・収支計画」の考え方に沿い、単価・食数・原価の根拠を説明できるようにします。フライヤーの投入数だけでなく、盛付・配膳・洗浄も同じ時間帯で実測し、提供能力と集客予測の小さい方を販売計画の上限として検証します。
月商108万円でも、月末現金は179万7,600円の例
月初現金200万円
入金:+90万円290万円
仕入50万円+固定支出50万円190万円
決済3万2,400円+返済7万円179万7,600円
入金90万円は手数料控除前で整理し、未入金18万円を足しません。仕入支払50万円は材料原価45万3,600円と別です。手数料差引後の振込なら二重控除しない記録へ統一。家計・税等をさらに反映します。
入金90万円・仕入支払50万円の現金表
開店後のある月に、月初現金200万円、実入金90万円と仮定した資金繰りです。以下はすべて当月に実際に動くお金であり、未入金売上を入金へ加算しません。
表は左右に動かせます。
項目名は固定表示です。
| 当月の現金項目 | 金額 | 前の採算表との違い |
|---|---|---|
| 月初現金 | 2,000,000円 | 前月から繰り越した残高 |
| 実際の売上入金 | 900,000円 | 月商108万円との差18万円は未入金と仮定 |
| 仕入支払 | 500,000円 | 在庫増減等により材料原価453,600円とは別 |
| 固定支出の支払 | 500,000円 | 当月支払と仮定 |
| 決済費用の支払 | 32,400円 | 入金90万円は手数料控除前で整理 |
| 返済元金・利息 | 70,000円 | 元金60,000円+利息10,000円 |
| 月末現金 | 1,797,600円 | 残したい200万円に202,400円不足 |
実際の決済入金が手数料差引後なら、入金額を総額へ戻して手数料を支出するか、差引後入金と手数料支出なしで記録するかを統一します。どちらでも同じ手数料を二度引かないでください。
200万円はこの店が仮に設定した管理基準で、業界共通の安全額ではありません。月末だけでなく給与・仕入の引落日も確認し、食材の発注単位、決済入金日、工事残金の期日を見直します。未承認の追加借入で不足を埋めたことにはしません。
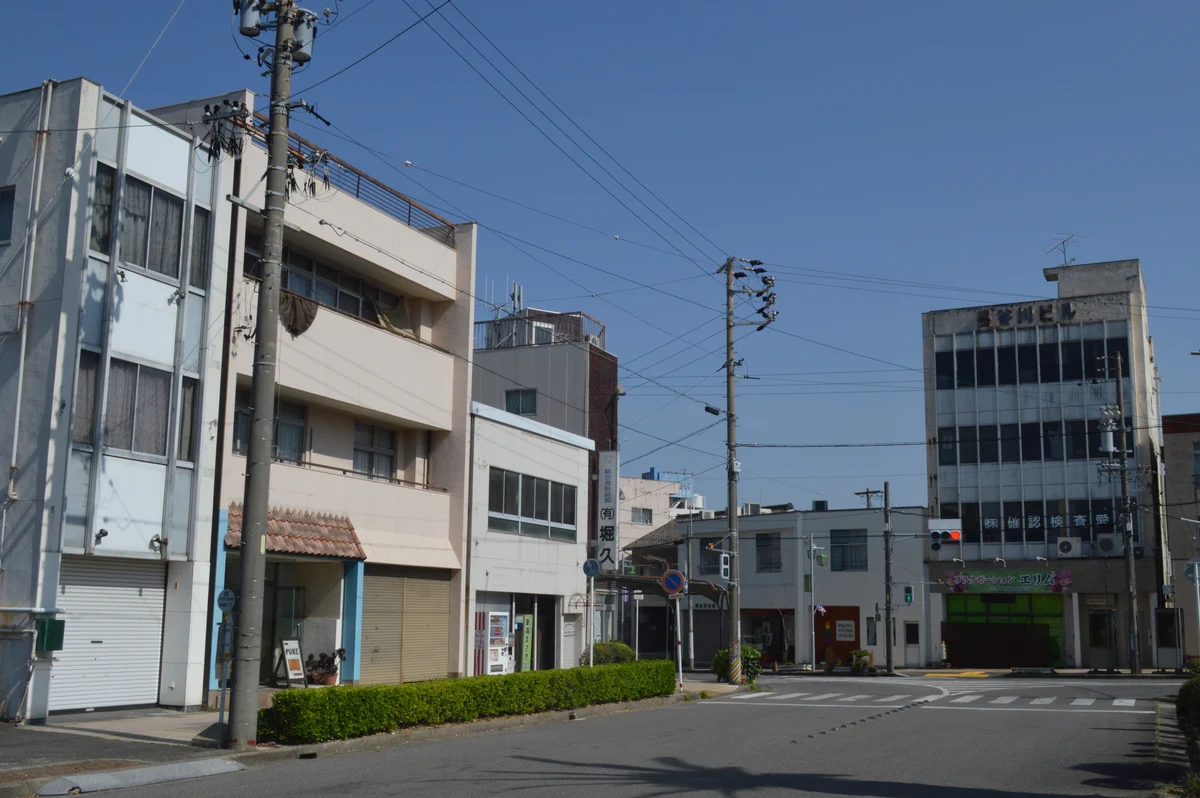
愛知県・刈谷市広小路・刈谷市駅前商店街
昼休みの往復と待ち時間まで、現地で確かめる
刈谷市駅前商店街の実景です。とんかつ店の候補地では平日と休日、昼と夜を分け、駅や勤務先からの移動・入店・注文・提供・会計までを観察します。通行人が全員入店すると見込まず、揚げ調理だけでなく盛付・配膳・洗浄も同じピーク時間で測ります。写真の店舗を出店先や支援先として示すものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
業務の範囲と相談前の確認
開業資金は物件・内装・厨房設備と、開店後に残す現金を分けて積み上げます。フライヤーを置けるだけでなく、電気・ガス容量、給排気、油の保管と回収、洗浄動線まで見積りへ含めてください。
金額・客数・歩留まりは説明用の架空条件で、愛知県の相場や融資可能額ではありません。税込金額を同じ基準でそろえた管理用試算であり、税務上の損益計算や納税額の計算ではありません。
とんかつ店で確認したい想定相談例
以下は実績・成功例ではなく、とんかつ店の独立開業で整理対象となりやすい想定ケースです。許可・届出、衛生管理、売上、利益、融資結果は物件、営業方法、人員等で異なり、相談や申込みだけで決まりません。
豚肉の厚み別に油温・時間・確認方法を標準化したい
フライヤー・排気・炊飯・冷蔵・洗浄設備を必要資金へ積みたい
肉歩留まり、衣、吸油、油交換、副菜を含む一食粗利を作りたい
とんかつ店をフライヤー容量ではなく中心加熱・完了食数・油を含む一食粗利で評価する
とんかつ店の契約前5工程
加熱、フライヤー、排気、完了食数、一食原価をつなぎます。
- 01商品厚みと加熱を定義重量・衣・投入・油温・確認
- 02厨房動線を図面化生肉・揚げ・切分け・盛付・洗浄
- 03保健所・消防等へ相談許可・衛生・排気・防火
- 04融資と設備発注を調整フライヤー・ダクト・炊飯・冷蔵
- 05開店後に一食原価更新肉・衣・油・副菜・廃棄・残高
とんかつ店を加熱適合・定食完了数・油込み粗利で判断する
フライヤー槽数と席数だけでは決めません。
生肉・衣・切分けを分離
揚げ・炊飯・盛付・配膳
歩留まり・交換・廃棄
確認の組合せ月末現金=月初現金+当月の実入金-当月の実支払(返済元金・利息を含む)
この図はとんかつ店を資金面から検討する判断軸です。営業許可・届出の受理、衛生上の適合、収益、融資実行を保証しません。候補物件、営業時間、商品、接客・調理工程を管轄窓口へ示して最新条件を確認してください。
肉の厚みを仕入規格と結び付ける
仕入時の重量・厚み、成形後重量、標準一食量を測り、商品写真だけで規格を決めません。
投入枚数と油温回復を同時に記録する
満載時に油温と揚げ時間がどう変わるかを確認し、ピーク時だけ加熱工程が崩れる計画を避けます。
衣材料を仕入袋単位で管理する
使用量だけでなく、バット残、床落ち、交換、閉店廃棄を記録し、理論原価との差を追います。
油交換を費用と停止時間へ分ける
新油、ろ過材、廃油回収、冷却、清掃、再加熱の時間を計上し、営業時間中の能力へ反映します。
食べ放題・お替わりを定食原価へ入れる
ご飯、キャベツ、汁物等の追加量を客層・時間帯別に測り、固定量の付合せ原価で計算しません。
許認可・開業資金・売上の補足
商品厚み・加熱確認・生肉動線を候補物件へ当てる
確認表には、豚肉の仕入・納品温度・ロット、冷蔵冷凍、解凍、成形、厚み、標準重量、衣付け、生肉用器具、フライヤー別油温・投入数・揚げ時間、加熱確認、休ませ、切り分け、炊飯、汁物、副菜、盛付、提供、油ろ過・交換、清掃、廃油、HACCP記録を記載します。
加熱条件は肉の種類・厚み・温度、機器、投入量等で変わります。表面の色や揚げ時間だけで一律判断せず、商品と設備に合う方法を標準化し、管轄保健所等へ確認してください。
フライヤー・排気・炊飯・冷蔵・洗浄設備を必要資金へ積む
フライヤー、排気、炊飯、冷蔵・洗浄へ支払った後も、豚肉・油・米の初回仕入、給与、家賃、光熱、決済入金待ちを払える現金を残します。油交換と肉仕入が重なる週、フライヤー一槽が停止する案を資金繰りへ入れます。
商品別に原価と作業条件を確かめる
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 主な確認内容 | 確認・整理の要点 |
|---|---|---|
| ロースかつ | 肉の歩留まりと衣・油・副菜の金額を集計 | 厚み・加熱・歩留まり |
| ヒレかつ | 成形後の食数から原価を配分し、作業時間は別記録 | 個数・投入量・盛付 |
| 盛合せ・セット | 盛合せ一組の材料原価と提供工程を集計 | 同時完成・食器・配膳 |
| 持帰り | 商品・包材原価と決済費用を区分して集計 | 受取時刻・品質・案内 |
トリミングや衣の廃棄は材料原価へ、洗浄等は作業時間とその費用へ反映します。油の消費原価と購入時の現金支払は表を分け、同じ費用を重複控除しません。客数80%、肉・油の値上げ、フライヤー一槽停止を別々に試算します。
工程と融資相談の資料
食肉・食用油値上げと設備停止に耐える最低残高を確保する
物件、設計、電気ガス、フライヤー、フード・ダクト、冷蔵、炊飯、洗浄、許可相談、試作、初回仕入、採用、開店、決済入金を日付で並べます。電気容量・ガス・排気の追加工事を別案にします。
開店後は豚肉、油、米、野菜の支払、給与、家賃、燃料、廃油を週次で追います。値上げ時に客数を維持するため値段を据え置く案だけでなく、重量・構成・価格を変えた粗利と残高を比較します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
とんかつ店の審査資料を加熱・能力・原価で揃える
商品・厚み一覧、加熱確認方法、衛生工程、候補物件図面、保健所・消防等の相談記録、フライヤー・排気等の見積り、肉歩留まり・衣油原価、完了食数、人員表、日付別資金繰りを揃えます。
2026年8月31日に愛知県の食品営業許可、厚生労働省の豚肉加熱・HACCP、消費者庁の外食アレルギー情報、公庫の資金・収支計画の関連箇所を確認しました。個別店舗の許可、調理条件、融資条件を確定するものではありません。計算条件は架空で、実測記録と見積りに置き換えます。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
融資のアイラボの創業融資サポートは初回相談・着手金0円、融資実行額の5%+税です。物件、厨房・換気・防音設備、許認可・届出、消防・税務等の専門家費用は別です。支払先、発生時点、返還条件を契約前に確認してください。
よくある質問
開業資金、一食原価、油代の配分、営業許可と返済の疑問を整理します。
とんかつ店の開業にはいくら必要ですか?
物件、工事範囲、設備の新品・中古、席数等で異なります。本文の900万円は架空の内訳例です。開店前支払700万円と残す現金200万円を分け、実際の見積りと支払期日で組み直します。
肉の原価は仕入重量で割ればよいですか?
トリミング等で使えない部分を除いた重量から販売可能な食数を求めます。10kgを2万円で仕入れ、歩留まり80%、一食160gなら50食分で肉代は一食400円です。廃棄や実際の盛付量も記録してください。
油代は一食原価と固定費の両方へ入れますか?
同じ購入油の費用を二重に計上しません。例では交換分も含む油の消費原価を一食45円に配分します。廃油回収等の別料金は契約に沿って別計上し、現金表には実際に払う月の購入代金を置きます。
月商108万円なら返済できますか?
例では材料原価・決済費用・固定支出を引くと94,000円、元金60,000円と利息10,000円を払った後は24,000円です。生活費・税金・臨時修理等は別であり、この売上だけで返済が安全とは判断できません。
豚肉が新鮮なら中心を生に近くして提供できますか?
鮮度で安全とは判断できません。豚肉・内臓の生食用提供は禁止されています。中心部まで十分に加熱し、店舗の衛生管理計画に沿って調理・確認・記録します。具体的な工程は保健所等へ確認してください。
愛知県の営業許可はどこへ相談しますか?
名古屋市は各区の保健センター、豊橋・岡崎・一宮・豊田市は市の保健所、それ以外は所在地を管轄する県の保健所が窓口です。物件を契約・施工する前に図面を示し、最新の申請先と必要設備を確認します。
家族経営なら人件費や生活費はゼロにできますか?
家族の担当時間も作業能力として記録します。法人の役員報酬・従業員給与と、個人事業主の生活費の引出しは分けて管理してください。家計へ必要な金額を除いた後にも、税金や返済の資金が残るか確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月18日
- 最終更新日
- 2026年9月11日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月10日改訂:仕事・人物画像と図解を追加。本文・表の単位、現金と費用、条件と入金時期を照合しました。今回の公式情報の追確認範囲:食品営業許可の相談先、豚肉の加熱と衛生管理、創業の資金・収支計画。過去の確認日表示は当時の記録です。以下の参照先のうち、該当箇所を確認しています。
2026年9月11日:本文・図・補足・検索向け説明の整合と読みやすさを改訂しました。制度情報の確認日・確認範囲は、それぞれの記録をご覧ください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 厚生労働省「豚のお肉や内臓を生食するのは、やめましょう」
- 愛知県「食品営業許可について」
- 厚生労働省「HACCPの考え方を取り入れた衛生管理」
- 消費者庁「外食・中食での食物アレルギーについて」
- 日本政策金融公庫「創業計画書セルフチェック・資金計画」
- 日本政策金融公庫「創業計画書セルフチェック・収支計画」
制度情報確認日:2026年8月31日
確認範囲:食品営業許可、豚肉の加熱、HACCP、外食のアレルギー情報、創業の資金・収支計画。個別厨房の設計や調理工程の適合を判定したものではありません。
豚肉加熱・フライヤー排気・完了食数・一食原価を一つの資金計画へまとめる
許可、加熱、フライヤー、換気、炊飯、肉、衣、油、完了食数、最低残高を確認します。満席・完売を前提にせず、許可確認、慎重売上、支払日、開店後の最低残高まで一つの表へまとめます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※元記事の制度情報は2026年8月31日に確認。画像・図解と本文の改訂日は2026年9月10日です。今回の追確認範囲は上記の公式情報欄を参照してください。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。