
Web制作代行業は、画面をデザインするだけでなく、文章や写真、構築、公開、保守までを取りまとめる仕事です。見積りの範囲と、顧客が確認する期限を決めてから資金を計画します。
本記事では一件80万円、着手時と翌月の公開時に各40万円を請求する架空例を使います。受注件数、公開件数、保守件数を分け、公開の遅れが翌月以降へどう響くかを追います。
- 着手月:40万円を請求差引入金384,685円。直接費25万円を支払う
- 翌月:公開して残金40万円を請求差引入金384,685円。公開費5万円を支払う
- 公開の翌月:保守を開始月2万円の料金、外部サービス等5,000円
架空の一案件。固定費・生活費・返済等は別です。前受金は受注月の完成売上ではなく、公開前の入金として管理します。
受注・公開・保守の件数を開く →先に押さえておきたい3つのポイント
一式の範囲を明確にする
文章・写真・実装・公開の担当と、修正に含める内容をそろえます。
公開待ちも現金に入れる
素材や承認が止まると、残金回収と保守開始の両方が遅れます。
保守は作業時間で見積もる
月額料金だけでなく、更新回数と対応できる時間を確認します。
目次を開く
制作・デザイン・保守の受託範囲を分ける
文章・写真・実装・公開を取りまとめる。
デザインデータと実装への引継ぎが中心。
更新・障害連絡・外部費用の範囲を決める。
役割の比較です。デザインだけの案件に、構築と保守の責任を自動的に含めないようにします。
Web制作代行業の開業準備を進める順序
- 01顧客と用途を定める会社案内、採用、店舗案内等に絞る。
- 02担当と仕様をそろえる素材・実装・公開の範囲を合意。
- 03外注枠と見積りを確認納期、修正、権利も発注前に確認。
- 04支払と回収を調整着手・公開と外注支払を並べる。
- 05保守契約を分けて開始公開後の更新窓口と料金を示す。
サイト一式の責任範囲を、見積書の項目にする
会社案内サイトを一式で受託する場合でも、ページ数、スマートフォン対応、問い合わせフォーム、文章、撮影、公開作業を分けます。本例は小規模な企業サイトを想定し、決済機能、予約システム、会員情報の管理、独自の業務システムは含めません。機能が増えれば実装と試験の費用、個人情報を扱う範囲も変わります。
デザインだけを納めるWebデザイナーとは違い、顧客と外注先の間で完成条件をそろえる役割があります。素材を集める担当が不明なまま「制作一式」とすると、経営者が文章作成や撮影を引き取り、当初の作業時間を超えやすくなります。誰が何日までに何を渡すかを、工程ごとに残します。
見積りでは、標準仕様に含む変更と別料金になる変更の例を示します。誤字修正、色の微調整、構成の作り直し、公開後の新ページ追加は同じ作業ではありません。変更を受けるたびに、料金だけでなく公開日と残金回収日を再確認する運用が必要です。
開業までの支払と、開業後に残す現金を分ける
開業費150万円に、受注案件の外注費をすべて詰め込まないことが大切です。自社の営業用サイトは初期費用、顧客のサイトを作る写真・文章・実装は案件原価として扱います。自社サイトに使った制作費を最初の顧客案件でもう一度引かないようにします。
高性能な機器を買う前に、どの確認を自社で行い、どの工程を外部へ任せるかを決めます。端末一台が故障した場合の代替方法、顧客の公開環境へ安全に接続する方法も用意します。開業費を減らしても、顧客ごとの権限管理やバックアップに必要な作業まで省きません。
本モデルの外注費は法人事業者への支払として見積もっています。個人への原稿・デザイン・講師等の報酬に切り替える場合は、源泉徴収の要否と支払・納付日を確認し、手取の支払と納付用確保を合計した予算で管理します。
架空モデル。融資と自己資金が全額そろい、初期支出を払った直後の区分です。残るお金も、家賃・外注費・返済などに使います。
開業費の内訳を開く →以下は個人事業で開業する説明用の架空モデルです。金額は円、消費税がかかる料金・支払は税込総額でそろえています。初期資金5,000,000円から開業支出1,500,000円を払い、3,500,000円を開業時現金とします。相場、推奨借入額、金融機関の承認条件を示す数字ではありません。
返済は100回(100か月)・据置なし・元金均等、年2.4%を月割りする説明上の仮定です。実際の返済日数、手数料、保証料、借入条件で金額は変わります。事業主の生活費と借入元金は損益上の経費にせず、現金の減少として分けています。設備購入と減価償却も二重に支出へ計上しません。
月末欄は、納税用に別管理する金額を差し引いた「利用可能現金」です。納税確保は外部への支払ではありません。6か月内に事業主本人の所得税・住民税・消費税を実際に納付しない仮定で、実際の納付予定がある場合は確保額と支払を照合して差し替えます。税額を示す試算ではなく、個人の社会保険等は生活費側に含めます。
調達は借入3,000,000円、自己資金2,000,000円の仮定です。初期支出に含めた項目を、月々の現金表で再び引きません。
開業費の内訳と見積条件
表は左右に動かせます。
項目名は固定表示です。
| 開業までに払う項目 | 仮定額(円) | 見積りの確認条件 |
|---|---|---|
| 制作端末・検証用機器 | 450,000 | 既存機器を除き必要な端末を見積る |
| 制作環境・業務ソフトの初期設定 | 150,000 | 開発・検証・バックアップを整備 |
| 自社サイト・事例制作 | 300,000 | 掲載権利と担当範囲を明示 |
| 小規模拠点・備品 | 300,000 | 保証金・机等の開業支払 |
| 契約・セキュリティの準備 | 150,000 | 受注・外注・公開管理の整備 |
| 営業資料・試験撮影 | 150,000 | 提案用の試作と訪問準備 |
| 合計 | 1,500,000 | 残りを開業時の現金とする |
受注月・公開月・保守開始月を一つにまとめない
一案件80万円を着手時40万円、翌月の公開・検収時40万円に分けて請求し、各384,685円を受け取る条件です。説明上の制作売上は公開・検収時80万円とし、着手金は先に入る現金として区別します。着手月に25万円、公開月に5万円を外注・直接費として支払うため、一件が完成した後の差額は50万円です。
保守は公開の翌月から一件月2万円、同月入金、外部費用一件5,000円の例です。基準では期間内に公開した全件が保守を契約する仮定ですが、成約率100%の実績があるという意味ではありません。保守契約が未確定なら売上へ入れず、実際の同意と開始日で件数を差し替えます。
本例の顧客は法人、受注者は居住者の個人です。料金80万円の内訳をデザイン20万円、原稿10万円、実装等50万円とし、デザイン・原稿の合計30万円を源泉徴収対象とする仮定です。着手・公開の各請求40万円に対象額15万円ずつを配分し、15万円×10.21%=15,315円を差し引き、各384,685円が入金されます。保守はデザイン等を含まない管理作業として本例では対象外です。
金額は税込で、源泉徴収の計算上は消費税額を明確に区分しない請求の例です。明確に区分する場合等の実際の扱いは、報酬の内容・支払者・請求書を税務署や税理士へ示して確認します。源泉徴収は値引きや追加の経費ではなく、申告で精算する税の前払いです。
6か月の着手・公開・保守と入金
表は左右に動かせます。
項目名は固定表示です。
| 月 | 新規着手 | 公開・検収 | 保守契約 | 実入金(円) |
|---|---|---|---|---|
| 1か月目 | 1件 | 0件 | 0件 | 384,685 |
| 2か月目 | 1件 | 1件 | 0件 | 769,370 |
| 3か月目 | 1件 | 1件 | 1件 | 789,370 |
| 4か月目 | 2件 | 1件 | 2件 | 1,194,055 |
| 5か月目 | 2件 | 2件 | 3件 | 1,598,740 |
| 6か月目 | 2件 | 2件 | 5件 | 1,638,740 |
6か月目は新規着手2件、公開2件、保守5件です。請求額は着手80万円+公開残金80万円+保守10万円=170万円ですが、源泉徴収61,260円を差し引いた入金は1,638,740円です。制作売上160万円と保守売上10万円を計上しても、同じ金額が手元に入るわけではありません。新規着手の2件は7か月目の完成予定で、現金を受け取った後も仕事が残ります。
開業前の人脈を根拠に受注する場合は、口頭の関心、見積提出、契約済みを分けます。案件の単価だけでなく契約までの月数、紹介者の許可、前職での秘密保持や競業の条件を確認してください。過去に担当した制作物を自社実績として自由に掲載できるとは限りません。
外注先の受入枠と、自分の確認時間を照合する
この計画の上限は新規着手月2件です。事業主の時間だけでなく、写真・文章・実装を担う外注先が月2件分を確保できることを前提にしています。売上を増やすために着手を3件へ増やす場合は、外注枠、品質確認、公開作業の集中をまとめて見直します。
作業時間と受注できる量の条件
表は左右に動かせます。
項目名は固定表示です。
| 作業・条件 | 架空モデルの能力・時間 | 確認する点 |
|---|---|---|
| 着手・要件確認 | 2件×16時間=32時間 | 素材収集・取材調整を含む |
| 確認・公開・引継ぎ | 2件×20時間=40時間 | 確認端末と公開時刻を決める |
| 保守の受付・対応 | 5件×2時間=10時間 | 大規模変更や24時間対応は別 |
| 営業・管理・移動 | 35時間 | 見積り・外注連絡・顧客訪問 |
| 6か月目の合計 | 117時間/160時間 | 外注作業時間は自分の時間へ重複計上しない |
公開が一件翌月へずれる例では、6か月目の公開が3件、保守は4件となり、自分の時間は32+60+8+35=135時間です。通常の範囲で収める条件ですが、3件同日の夜間公開や緊急対応を同時に行えるという意味ではありません。実際の公開日と担当者を並べて確かめます。
保守一件2時間を超える作業は、翌月へ勝手に繰り越さず、顧客へ範囲と料金を説明します。更新の依頼が少ない月が続いても、障害連絡の窓口と確認責任は残ります。保守契約の件数を積むときは、公開後の対応に使える時間を先に取り分けます。
毎月の費用と、現金を維持できる売上を確認する
毎月25万円の固定費に案件原価を加え、事業主の生活費22万円、納税確保3万円、借入返済を分けます。外注費は一式で売上の何割と置くだけでなく、撮影、文章、実装、公開支援を見積書と照合します。修正費の上限や再撮影の負担が未確定なら、安い見積額だけを採用しません。
毎月の固定費の内訳
表は左右に動かせます。
項目名は固定表示です。
| 毎月の項目 | 仮定額(円) | 含める範囲 |
|---|---|---|
| 拠点・通信 | 80,000 | 事務所と訪問用通信の仮定 |
| 共通ソフト・検証環境 | 50,000 | 顧客別外部費用は保守原価へ |
| 営業・移動 | 60,000 | 通常訪問と営業活動 |
| 会計・保険・管理 | 40,000 | 業務管理の継続費 |
| 備品・予備機器等 | 20,000 | 月々の少額消耗品等 |
| 合計 | 250,000 | 数量連動費・返済・生活費・納税確保は別 |
本例は従業員を雇わない計画です。採用する場合は給与・事業主負担の保険料・納付予定を追加し、未納分の確保と実際の納付を二重に引かないようにします。
完成一件の料金80万円−直接費30万円=50万円は、固定費や事業主の生活費等を引く前の額です。通常の固定費等に初月の返済・納税確保を加えた536,000円を源泉徴収後の一件469,370円で支えるには、安定時に月2件の完成が必要です。保守5件なら75,000円が直接費控除後に残り、制作1件の源泉徴収後の差額と合わせて544,370円ですが、入金待ちや追加修正への余裕は大きくありません。
請求額と実入金を、支払月に合わせて追う
開業時350万円を用意する例でも、最初の3か月は現金が少しずつ減ります。着手金があるため制作中の支払を賄いやすくなっていますが、外注先への支払を顧客の公開まで止める設計にはしていません。受注時の残高だけで判断せず、公開までの未完成案件を追います。
- 5か月目:1件の公開が延期差引残金384,685円と公開費5万円が翌月へ
- 6か月目:遅れた1件を公開残金を回収。予定の公開2件と合わせ3件
- 7か月目:その案件の保守開始6か月目の保守売上2万円は発生しない
架空の変更例。料金を失ったのではなく公開まで回収が遅れます。ただし保守開始が一か月遅れる分は、基準どおりには増えません。
支払月別の残高を開く →架空モデル。開始時350万円。事業支払・人件費確保・元金・利息・生活費・納税用の確保後。最少は298万605円です。棒は共通の基準400万4,860円で比較。納税用の別管理額は含めません。
支払月別の残高を開く →6か月の利用可能現金を確認する
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金 | 事業支払・人件費確保 | 元金/利息 | 生活費/納税確保 | 月末の利用可能現金 |
|---|---|---|---|---|---|
| 1か月目 | 384,685 | 500,000 | 30,000/6,000 | 220,000/30,000 | 3,098,685 |
| 2か月目 | 769,370 | 550,000 | 30,000/5,940 | 220,000/30,000 | 3,032,115 |
| 3か月目 | 789,370 | 555,000 | 30,000/5,880 | 220,000/30,000 | 2,980,605 |
| 4か月目 | 1,194,055 | 810,000 | 30,000/5,820 | 220,000/30,000 | 3,078,840 |
| 5か月目 | 1,598,740 | 865,000 | 30,000/5,760 | 220,000/30,000 | 3,526,820 |
| 6か月目 | 1,638,740 | 875,000 | 30,000/5,700 | 220,000/30,000 | 4,004,860 |
最も少ない月末現金は2,980,605円です。納税等のため別管理するお金を除いた残高で、通帳残高とは一致しない場合があります。月末表だけでは月中の不足は分かりません。家賃、仕入、外注費の支払日と入金日を日付順に並べて確認します。
6か月末の現金が増えていても、6か月目に着手した2件の公開対応が7か月目に残ります。差引残金769,370円の回収予定と、直接費10万円、自社の公開時間を翌月表へ繋げます。前受金を新しい設備へ使い切る前に、今ある契約を完成させられる現金を残してください。
月3万円の納税用確保は、源泉徴収済みの額とは別に必要となる納税等へ備える架空額です。申告時は源泉徴収済額を含めて税額を精算し、確保済みの同じ税金を二度引きません。6か月内の還付金や確定していない税額の戻りは入金に含めていません。
公開待ち・追加修正・受注減少をそれぞれ計算する
次の例では通常条件を一つずつ変更します。顧客から入金されなかった金額だけを引くのではなく、支払が遅れる部分、減る部分、減らない部分と、その後の保守開始を分けます。
各行は「基準 → 変更後」。右上と棒で、増減額を比べます。
5か月目の1件が翌月公開になる
6か月で最少:3か月末 298万605円
2件の追加修正を自社負担する
6か月で最少:3か月末 298万605円
5か月目の新規1件を受注できない
6か月で最少:3か月末 298万605円
独立した架空の変更例。図は5・6か月末、表は全6か月。棒の共通上限46万9,370円。生活費・返済・納税確保は基準と同じです。
変更後6か月の残高を開く →5か月目の1件が翌月公開になる:5か月目の公開2件のうち1件が6か月目へ移り、差引残金384,685円と公開直接費5万円も移ります。6か月目の保守は5件から4件へ減り、入金2万円と外部費用5,000円を減額。公開すれば6か月末に完全回復するのではなく、基準より15,000円少なくなります。 この条件では5か月末3,192,135円、6か月末3,989,860円です。
2件の追加修正を自社負担する:5か月目の2件で、契約内と合意した追加修正を外注一件4万円、合計8万円で実施する例です。顧客への追加請求はなく、自分の確認も一件8時間増えます。通常の5か月目113時間に16時間を加え129時間となり、160時間内で対応する仮定です。 この条件では5か月末3,446,820円、6か月末3,924,860円です。
5か月目の新規1件を受注できない:5か月目の新規着手2件のうち1件を受注できず、差引着手金384,685円と着手直接費25万円がなくなります。その案件の6か月目の差引公開残金384,685円と公開費5万円もありません。既存の保守と6か月目の新規2件は変更せず、保守減少は7か月目以降へ続きます。 この条件では5か月末3,392,135円、6か月末3,535,490円です。
各変更例の入金差・支払差と6か月残高
表は左右に動かせます。
項目名は固定表示です。
| 変更例/月 | 入金の増減(円) | 支払・確保の増減(円) | 変更後残高(円) |
|---|---|---|---|
| 5か月目の1件が翌月公開になる/1か月目 | 0 | 0 | 3,098,685 |
| 5か月目の1件が翌月公開になる/2か月目 | 0 | 0 | 3,032,115 |
| 5か月目の1件が翌月公開になる/3か月目 | 0 | 0 | 2,980,605 |
| 5か月目の1件が翌月公開になる/4か月目 | 0 | 0 | 3,078,840 |
| 5か月目の1件が翌月公開になる/5か月目 | -384,685 | -50,000 | 3,192,135 |
| 5か月目の1件が翌月公開になる/6か月目 | 364,685 | 45,000 | 3,989,860 |
| 2件の追加修正を自社負担する/1か月目 | 0 | 0 | 3,098,685 |
| 2件の追加修正を自社負担する/2か月目 | 0 | 0 | 3,032,115 |
| 2件の追加修正を自社負担する/3か月目 | 0 | 0 | 2,980,605 |
| 2件の追加修正を自社負担する/4か月目 | 0 | 0 | 3,078,840 |
| 2件の追加修正を自社負担する/5か月目 | 0 | 80,000 | 3,446,820 |
| 2件の追加修正を自社負担する/6か月目 | 0 | 0 | 3,924,860 |
| 5か月目の新規1件を受注できない/1か月目 | 0 | 0 | 3,098,685 |
| 5か月目の新規1件を受注できない/2か月目 | 0 | 0 | 3,032,115 |
| 5か月目の新規1件を受注できない/3か月目 | 0 | 0 | 2,980,605 |
| 5か月目の新規1件を受注できない/4か月目 | 0 | 0 | 3,078,840 |
| 5か月目の新規1件を受注できない/5か月目 | -384,685 | -250,000 | 3,392,135 |
| 5か月目の新規1件を受注できない/6か月目 | -384,685 | -50,000 | 3,535,490 |
素材待ちで長期化する案件には、一定期間経過後の工程見直し、作業再開日、外注費の実費、データ保管を契約で決めます。顧客から回答がないことを理由に無断公開せず、どの合意を得れば検収できるかを担当者同士で確認します。追加料金を請求できると思い込むより、範囲変更を受ける前に合意を残すことが重要です。
素材・公開権限・外注契約の条件をそろえる
IPAの情報システム・モデル取引・契約書を参考に、顧客側と制作側が担う確認・協力の範囲を整理します。モデル契約はそのまま小規模サイトへ当てはめず、現行法と実際の取引に合わせて調整します。
ドメイン、サーバー、解析アカウントの契約者と管理者を決め、終了時に誰へ移すかを明示します。納品物、元データ、バックアップ、ライセンスの継続費も引継ぎ一覧へ入れます。フォームを扱う場合は、取得する情報と通知先、保存期間、公開前の送信試験まで確認します。
公正取引委員会のフリーランス法案内に沿って適用主体・義務を確認し、外注の内容・期日・報酬を発注時に明確にします。顧客の検収待ちを理由に外注への支払を無期限に延ばさない条件を検討します。
写真や文章の利用範囲は、顧客提供素材も含めて確認します。撮影した人物の掲載、店舗のロゴ、購入したフォントや素材を別サイトへ転用してよいかを整理し、許可のない素材を公開後に慌てて差し替える事態を減らします。
顧客の店舗・事業所で、素材収集と公開確認を計画する
愛知県内の店舗を訪問して制作する場合、撮影できる時間帯、顧客の繁忙日、取材担当者の予定が制作日程を左右します。名古屋、尾張、三河の移動日をまとめても、承認する人が不在なら公開に進めません。訪問回数をサービスの範囲へ書き込みます。
写真撮影のついでに新しい取材や商品登録が増える場合は、実装担当へ渡す素材点数も増えます。地域密着という言葉だけで頻繁な訪問を無償化せず、オンラインで確認する内容と現地で確認する内容を分けて見積もります。
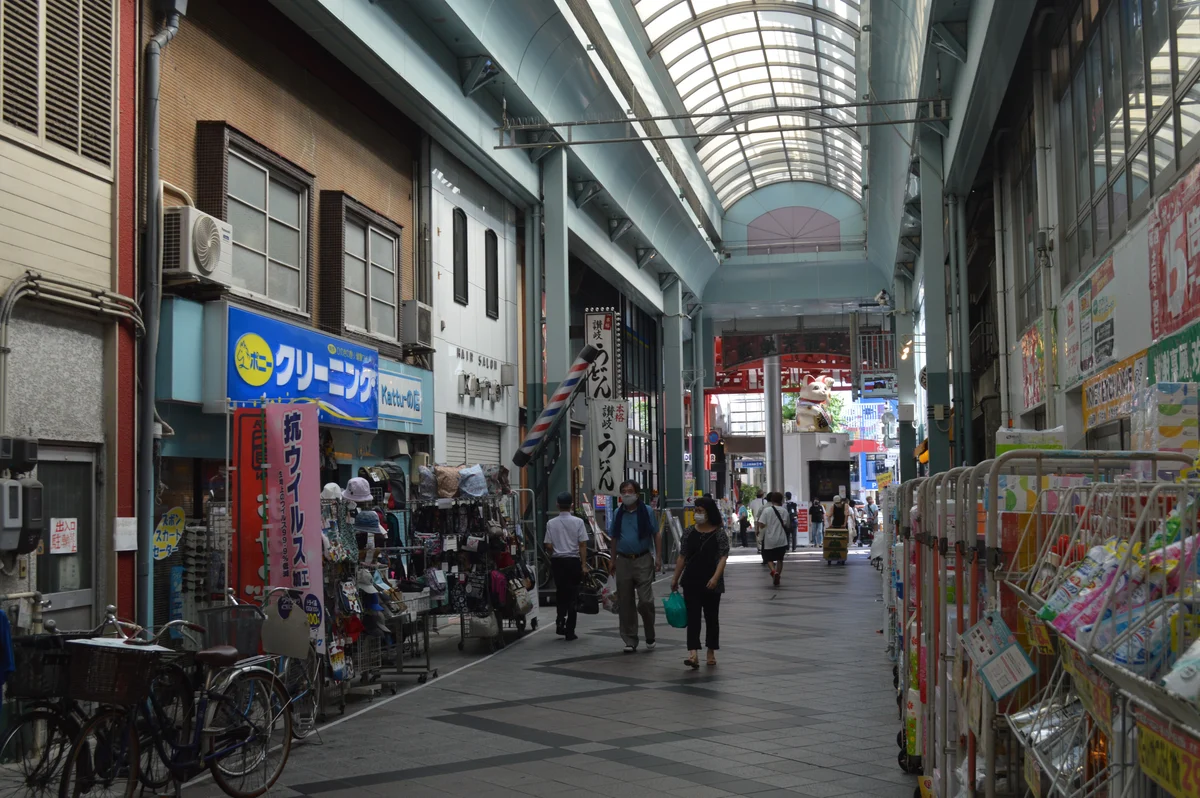
名古屋市中区大須・新天地通の実景です。店舗サイトの制作では、来店者や隣接店への配慮、撮影許可、素材を確認する担当者を事前に決めます。写っている店舗を顧客や受注見込みとして示していません。
実景:名古屋市中区大須・新天地通/2021年7月撮影/Asturio Cantabrio。原典・CC BY-SA 4.0。縮小・WebP変換。掲載画像も同ライセンス。撮影時の記録で、現在の店舗・交通規制・営業可否を示すものではありません。

創業融資の相談資料を、取引と支払の証拠でそろえる
担当範囲を明示した実績、標準仕様の見積り、外注先の見積書と月間受入枠、顧客の素材提出予定を用意します。80万円の一式料金だけでなく、どの工程を何時間で終えるかを示すと、事業主の経験と売上能力を説明できます。
着手・公開・保守の件数表と支払期日の一覧を持参します。見積提出中の案件と契約済み案件を分け、公開の遅れが残金回収と保守開始の両方に響くことまで示してください。
未確定の契約・見積りは確定分と分け、日付と有効期限を付けます。金融機関に相談する前に、融資の送金まで待てる支払と先に期限が来る支払を分けておくと、必要な自己資金を確認できます。借入が希望どおりにならない場合に延期できる設備と、縮小すると売上能力も下がる設備を区別してください。
融資の相談では、設備の必要性と回収までの資金を示す
日本政策金融公庫の新規開業・スタートアップ支援資金は、事業に必要な設備資金・運転資金を案内しています。記事の試算額がそのまま対象額や借入可能額になるわけではありません。希望額を決めるときは、見積書、自己資金の経緯、受注・売上の根拠、開業後の支払予定を照合します。
公庫の創業予定者向け手続き案内では、創業計画書や設備資金の見積書などの準備書類が示されています。事業形態や申込内容に応じた必要書類を確認し、審査・契約・送金より前に支払期限が来る項目を相談時に伝えてください。融資のアイラボへの支援依頼が融資の申込要件になるものではなく、金融機関へ直接相談する方法もあります。
事業主の生活費や納税準備は、事業の設備費・運転資金の申込使途と分けて管理します。現金表に生活費が載っていることを理由に、その全額を事業融資で賄えるとは判断しません。実際の利用条件、対象費用、返済方法は、申込先へ事業計画を示して確認します。
相談前の状況を整理する3つの想定例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
制作実績はあるが外注枠が未確保
得意な工程と不足する工程を分け、必要な外注見積りと月間件数を確認してから受注計画を置きます。
素材が届かず公開できない
素材担当・承認日・残金回収を並べ、止まっている工程と外注への支払を把握して再日程を相談します。
保守の問い合わせが増えている
契約一件あたりの作業分数を記録し、月額に含む軽微な更新と個別見積りの変更を分けます。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
Web制作代行業の開業・創業融資でよくある質問
取り扱う商品や設備・出店条件によって計画が変わります。具体的な契約書・見積書を手元に置き、自分の条件と照らし合わせてください。
Webデザイナーとどう違いますか。
本記事は企業サイトの文章・写真・構築・公開を一括して受託する事業です。画面データの納品が中心のWebデザイナーとは、外注構成、顧客の素材待ち、公開と保守の責任を分けています。
一件80万円なら50万円が利益ですか。
直接費30万円を引いた50万円は固定費等の前の差額です。月々の管理費、生活費、返済、納税準備や追加修正を支える必要があり、全額を最終利益や自由な現金とは扱いません。
着手金40万円は売上ですか。
本記事では公開・検収時に制作売上80万円とし、着手金は先に受け取った現金として区分します。実際の会計処理は契約内容に応じて確認し、未完成の仕事と残金を管理します。
開業費はいくらの例ですか。
借入300万円と自己資金200万円から初期費用150万円を支払い、350万円を開業時の現金に残す仮定です。顧客案件の外注費は開業後の支払表で追います。
公開が一か月遅れるとどうなりますか。
5か月目の1件を6か月目へ移す例では、5か月末3,192,135円、6か月末3,989,860円です。残金だけでなく公開費も移し、保守開始が遅れる一か月分の差額15,000円も反映します。
保守契約はすべて売上に入れてよいですか。
基準は公開した全件が保守を契約する架空条件です。実際には未同意の契約を確定売上へ含めず、開始日、月額、作業範囲、終了条件で件数を数えます。
外注費があっても融資を相談できますか。
外注の必要性、契約内容、支払期日、受入枠と顧客からの回収条件を資料で説明します。対象費用や審査は申込先が確認するため、外注があるだけで可否や借入額は決まりません。
確認した公式資料
確認日:2026年9月9日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21:Web制作代行業
業態と業務の構成を参照。過去の費用・市場統計・手続きを現在の条件として転用していません。 - IPA:情報システム・モデル取引・契約書(第二版)
制作と顧客の役割・検収・保守の条件整理。 - 公正取引委員会:フリーランス法
外注契約の条件明示等を適用主体に応じ確認。 - 文化庁:著作権契約書作成支援システム
素材の利用範囲を確認する入口。事業契約には調整が必要。 - 国税庁:源泉徴収が必要な報酬・料金等
報酬の対象と、消費税の区分に応じた確認。 - 国税庁:原稿料や講演料等を支払ったとき
100万円以下の対象支払の10.21%と税の計算方法。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年9月9日
- 最終更新日
- 2026年9月9日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事・人物画像はAIで生成した架空のイメージで、実在のスタッフや施設ではありません。地域写真には撮影地・撮影日・出典を表示しています。「お客様の声」と監修者の写真は、実際のお客様・監修者の写真です。