
先払いする前に、残る支払いと入金時期を確認
- 契約前支払期限と変更条件を確認
前金・返金条件・融資対象をそれぞれの相談先へ
- 入金前支払済みと未払いを分ける
今ある現金と残る支払いを、日付ごとに整理
- 計画修正必要額と調達方法をそろえる
自己資金・親族借入・融資希望を区分して説明
融資希望額は着金済みの現金ではありません。先払い済みの費用の扱いは申込先へ確認します。契約済みの支払は一方的に止めず、契約先と変更条件を相談しましょう。
元の資料、支払日、調達方法を照合し、必要額と訂正箇所を確認しましょう。
支払状況と、これから必要になる費用
これから払う事業費と、支払状況・融資に関する費用を分けて確認します。金額が未定でも相談できます。
これから払う事業費
- 物件・工事・設備の未払い額
- 仕入れ・広告・開業後の運転資金
- 前金・中間金・残金の支払期限
- 入金前に必要になる現金
支払状況・借入費用・残す現金
- 支払済み費用と返金できない金額
- 借入の利息・元金返済の時期
- 支援報酬の対象・消費税・実費
- 事業費とは別に確保する生活費・税金
開業後の事業の支払いを支えるお金を「運転資金」といいます。ご自身の生活費はこれと分けて確保し、事業に使える自己資金を確認します。
支払済み・未払い・確保する現金を分ける
- 費用と支払状況の確認
- 支払済みの費用を未払い額へ重ねず、必要総額と借入希望額を分けます。支援費がすでに含まれているかも確認し、未計上分だけを一度加えます。
- 入金と支払いの照合
- 売上と入金の月、毎月の事業の支払いを並べ、借入後の返済見込みも確かめます。
家計の生活費は事業資金と別に確保します。見積りと支払時期が分かるものから、必要額を一緒に確認できます。
貯金で足りる?
創業融資を考える目安
準備費用+開業後の
事業の支払い
足りますか?
準備を進める
融資の検討
借入をする場合は、返していける見込みも確認。生活費は事業資金と分けて準備します。
創業融資は、開業や事業に使うお金を借りて返す仕組みです。自分はいくら借りればよい? その整理から、アイラボがお手伝いします。
使える制度・支払時期の注意
日本政策金融公庫の新規開業・スタートアップ支援資金などが候補です。事業計画の確認と審査があり、融資の可否・金額・条件は金融機関が判断します。
初期費用の時期を調整する方法も比較します。物件・設備代などの支払いが融資金の入金前に来る場合は、相談時にお伝えください。創業間もない方も状況に合う制度を確認できます。
計画書は、
一人で抱えなくて大丈夫。
資金計画を一緒に整理しましょう。
当社の支援と、ご本人にお願いすること
アイラボは見積り・契約書・通帳から必要額と入金・支払時期を計算し、創業計画書の作成、提出資料の確認、模擬面談を支援します。今ある資料から、誤記と未確認の事項を整理できます。
ご本人には取引の事実と資料の提供、完成した内容の確認、金融機関での説明をお願いします。提出後の訂正方法や融資対象の判断は申込先へ確認し、ご本人が根拠を説明できるよう一緒に準備します。金融機関へ直接相談する方法もあります。
準備が前に進んだ、
お客様の体験

ストレッチ整体ピッと!
辻 晴稀様
名古屋市名東区/整体・リラクゼーション
整体店・辻様の体験(インタビュー要約)
相談・サポートの料金
初回相談は無料。支援内容と料金に納得してから、依頼を決められます。
- 初回相談
- 無料
- 着手金
- 0円
- 成功報酬
- 5%+税融資実行額に対して
報酬は融資実行・着金時に発生します。融資が実行されなかった場合、サポート報酬はかかりません。
料金に含まれるサポートを見る
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
許認可、税務、法務、労務等の専門家費用は別です。
詳しいサービスと料金も確認できます。創業融資サポートの内容 料金・費用
融資には金融機関の審査があります。
気づいた誤りや支払状況を、まず相談しませんか
創業融資の申請前に誤りや先払いに気づき、数字の修正や面談での説明に迷っている方なら、今ある見積りや予定からご相談ください。金額や計画書が未完成でも大丈夫です。
話す
融資の準備を
整理する
依頼を判断
開業日や大きな支払日が決まっていれば、その予定もお聞かせください。
相談無料・愛知県全域対応。資料は未完成でも構いません。無料相談だけで契約する必要はありません。
申請前の相談に向けて整理したい4つのこと
元の資料と違う箇所をメモする
見積り・通帳・契約書と計画書を比べ、誤記か条件変更かを分けます。
入金の出所と返済義務を確認する
日付・相手・目的を整理し、自己資金、親族借入、口座移動を区分します。
支払状況と確認先を分ける
支払済み・未払い・返金条件と許認可の状況をまとめ、契約先や所管窓口へ確認します。
提出版と変更日を残す
提出した資料を保存し、変更内容と影響を申込先へ連絡して、指定された方法で訂正します。
ほかのお客様の声
さまざまな業種の方が、当社と創業の準備を進めています。





申請前の訂正と相談でよくある質問
必要なお金と、相談の進め方についてお答えします。
申請前に計画書の誤りを見つけても相談できますか?
はい。元の見積りや通帳と、どこが違うかのメモから相談できます。誤記と実際の条件変更を分け、必要額・調達方法・返済見込みへの影響を整理します。提出済みなら、先に申込先へ訂正方法を確認しましょう。
物件や設備を先払いした後でも必要額を相談できますか?
はい。契約書、見積り、請求書、支払記録、残る支払期限を用意してください。支払済みと未払いを分け、開業までに残す現金を計算します。融資対象となるかは申込先へ、返金・変更の条件は契約先へ確認します。
親族のお金や口座移動があるときは、何を持っていけばよいですか?
関係する口座の記録と、入金日・相手・目的・返済義務のメモを用意しましょう。口座移動を二重に数えず、自己資金と借入を分けます。資料が未完成でも、分からない箇所を整理するところから相談できます。
面談で訂正理由を説明するのが不安です。
気づいた経緯、正しい資料、計画への影響を順に整理しましょう。アイラボは計画書づくりと模擬面談を支援します。ご本人が事実と数字を理解し、自分の言葉で説明できるよう準備します。
アイラボの相談と依頼には、どのような料金がかかりますか?
初回相談は無料、着手金は0円、成功報酬は融資実行額の5%+税で、実行・着金時に発生します。計算対象、追加費用、支援期間、解約条件を契約前に確認します。報酬は未計上の場合だけ資金計画へ一度加えます。融資の可否を保証するサービスではありません。
気づいたところから、一緒に整理しましょう。
必要なお金と、仕事を続ける見通しを整理して、次の一歩を考えましょう。まずは今の計画をお聞かせください。
融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。借入の可否・金額・条件は金融機関等が判断します。
電話で相談する 052-990-68618行動の確認と、訂正・支払いの詳しい条件
誤記、資金の区分、契約と先払い、提出内容の確認をまとめています。必要な項目を開き、ご自身の資料と比べてください。
当社を利用する場合の成功報酬は、融資実行・着金時に実行額の5%+税です。契約の計算対象を確かめ、未計上分だけを一度加えます。すでに準備費に含めた報酬を重複させず、支払後も事業費を払えるか確認しましょう。
8行動を、代わりにする作業で確認する
借入・贈与・出資、契約済み・商談中、支払済み・予定を分けます。事実と未確定の予定を同じ表現にしません。
避ける行動、問題、代わりに行う作業の一覧
以下は申込準備の注意点を整理したもので、金融機関の公式な失格基準ではありません。該当する事実があるだけで一律に否決されると断定せず、実態を正しく説明できるかを確認します。
表は左右に動かせます。
左右のボタンでも送れます。
| 避ける行動 | 問題になる説明 | 代わりに行う作業 |
|---|---|---|
| ①見せ金 | 返すお金を蓄積した自己資金に見せる | 借入・贈与・出資の性質を明示 |
| ②虚偽資料 | 架空の契約や経歴を載せる | 実在する事実と未確定の予定を分離 |
| ③未確認の先払い | 融資対象や返金条件を確認しない | 契約前に対象経費と支払日を照会 |
| ④新たな借入を急ぐ | 返済負担を計画に加えない | 残高と月々の支払を更新 |
| ⑤経路不明の資金移動 | 移動元や支払目的が追えない | 日付・相手・証拠を整理 |
| ⑥未納を放置する | 請求や相談状況を把握しない | 所管へ相談し資料と計画を更新 |
| ⑦許認可・物件の未確認 | 営業できる根拠がないまま契約する | 所在地と営業内容を所管へ提示 |
| ⑧書類と説明の不一致 | 面談だけ別の数字を回答する | 最新の提出版と根拠を読み合わせ |
新しい入金や借入があること自体を隠す必要はありません。資金の性質を変えて見せたり、返済を計画から外したりしないことが要点です。「これをすれば必ず通る」「この取引があれば必ず落ちる」という情報に合わせて口座や書類を操作しないでください。
誤記と条件変更を分けて訂正する
- 転記・計算誤り
- 元資料・正しい額・合計を再計算
- 実際の条件変更
- 新見積・理由・調達への影響
- 資金区分の誤り
- 返済義務と返済条件を追記
- 事実と異なる内容
- 実際の段階で売上計画を作り直す
訂正前の提出版、誤り、正しい内容、根拠、関連資料への影響、申込先への連絡日を残します。
誤った記載、正しい内容、根拠、影響の表
ミスを見つけたときに、旧資料を消して説明できなくするのは避けます。まず何が違い、なぜ違い、他の数字へどう影響するかを短くまとめます。
表は左右に動かせます。
左右のボタンでも送れます。
| 種類 | 仮の状況 | 訂正の内容 |
|---|---|---|
| 転記・計算の誤り | 見積80万円を180万円と転記 | 元資料、正しい額、合計の再計算 |
| 実際の条件変更 | 内装仕様が増えて30万円上がった | 新見積り、変更理由、調達への影響 |
| 資金区分の誤り | 返済義務のある親族資金を自己資金へ計上 | 借入への区分変更と返済条件 |
| 事実と異なる内容 | 商談中の案件を契約済みと記載 | 実際の商談段階、売上計画の再作成 |
提出済みなら、申込先へ訂正が必要であることを伝え、差替え方法を確認します。旧版と新版を同時に送り説明を付けないと、どちらが有効か分からなくなります。訂正すれば審査上の影響が必ずなくなるとは言えませんが、食い違いを残したまま面談で別の説明を重ねることは避けられます。
自己資金と親族借入を区分する
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 親族借入80万円を本人自己資金へ含めない例です。入金元、合意、返済、送金経路を説明します。
本人蓄積、親族借入、公庫希望、調達合計の表
必要資金500万円に、本人の蓄積120万円、返済義務のある親族資金80万円、公庫への借入希望300万円を充てる仮定例です。単に通帳へ入った順番では区分しません。
表は左右に動かせます。
左右のボタンでも送れます。
| 確認項目 | 誤っていた記載 | 実態に合わせた記載 |
|---|---|---|
| 自己資金 | 120+80=200万円 | 本人の蓄積120万円 |
| 親族からの借入 | 記載なし | 80万円 |
| 公庫への借入希望 | 300万円 | 300万円 |
| 調達合計 | 500万円 | 120+80+300=500万円 |
合計500万円は変わらなくても、借入の合計は300万円ではなく380万円です。親族への返済が月2万円なら、資金繰りにその2万円を追加します。残高を維持する目的だけで返済約束を隠さず、利息、返済開始月、期限を資料にします。ここでの計算は区分を説明する例で、融資承認を得られる比率を示していません。
この例の300万円は融資希望額で、承認・着金済みの現金ではありません。当社を利用し、契約上の報酬の計算対象が実行・着金した300万円全額で、必要資金に報酬を含めていない場合だけ、消費税10%の例では300万円×5%×1.1=16.5万円を着金時の支出として一度加えます。親族借入80万円を自動的に当社報酬の対象へ含めません。すでに報酬を計上した場合は再加算せず、未計上の場合は必要総額と調達計画を見直します。着金後に残る現金は、実際の支払状況を確認して計算します。
契約・先払い・返金条件を確認する
- 契約成立
- 申込金・手付の法的な位置
- 返金条件
- 不成立・延期・取消時の扱い
- 設備発注
- 納期・仕様変更・取消費
- 工事代
- 着手・中間・残金の期日
- 融資との関係
- 対象経費と支払済費用を申込先へ照会
契約相手の説明だけで融資対象と決めません。融資が希望額・時期に届かない場合でも履行できる範囲かを確認します。
契約成立、取消、納期、工事支払、融資対象の確認表
申込前に物件や設備の契約が必要になることもあります。すべての支払を機械的に止めるのではなく、支払の義務、失う金額、融資の未確定部分を分けて判断します。
表は左右に動かせます。
左右のボタンでも送れます。
| 契約前の確認 | 相手に確かめること | 自分の計画で見ること |
|---|---|---|
| 申込金・手付等 | 返金条件、契約成立の時点 | 返ってこない場合の負担 |
| 設備発注 | 納期、取消条件、仕様変更費 | 融資が希望額に届かない場合 |
| 工事代 | 着手・中間・残金の支払期日 | 各支払日の預金残高 |
| 融資との関係 | 対象経費・支払済費用の扱いは金融機関へ照会 | 契約相手の説明だけで融資対象としない |
すでに支払った場合は契約書、請求書、領収書、振込記録をそろえます。後から日付を変えたり未払いの見積りとして出し直したりせず、支払済みであることを伝えます。解約を選ぶ場合も負担がゼロとは限りません。法的な解釈が必要な契約は、契約資料を持って適切な専門家へ確認してください。
その他
提出内容の確認と本人の役割
- 資料提供提出先・利用目的・渡した一覧
- 原稿受領経歴・顧客・自己資金・借入
- 申込み前全添付・申込額・使用メール
- 追加質問質問・回答根拠・追加資料・日付
支援者が作成した資料でも、本人が事実と数字を確認します。融資の可否や実行を保証する説明、急な振込依頼、名義貸しには応じません。
提出先、事実、添付、メール、質問回答、追加資料の表
自分で申込む場合も、作成支援を利用する場合も、説明の根拠を本人が把握します。作業の分担と、送信や署名を行う場面を区別しておきます。 参照:日本政策金融公庫「公庫名や類似した名称をかたった団体による融資の勧誘等への注意」。
表は左右に動かせます。
左右のボタンでも送れます。
| 場面 | 本人が確認すること | 残すもの |
|---|---|---|
| 資料の提供 | 提出先、利用目的、必要な範囲 | 渡した資料の一覧 |
| 原稿の受領 | 経歴・顧客・自己資金・借入の事実 | 修正依頼と回答 |
| 申込み前 | 全添付資料と申込額、使用するメール | 提出する最終版 |
| 追加質問の受領 | 質問の意味と回答の根拠 | 質問・回答日・追加提出資料 |
公庫は名称や類似名称を使った勧誘・手数料要求への注意を案内しています。公庫との特別な関係をうたう連絡を受けても、相手が示した連絡先だけで確認せず、公庫の公式窓口へ照会します。申込支援の依頼を理由に、通帳の暗証番号や認証コードを渡す必要があると受け取らないでください。
開業条件の確認
見せ金と虚偽資料を使わない
借入金の一時入金、架空の売上・契約・経歴で事実を作り替えません。
先払いと新規借入を急がない
返金不能の契約、高金利借入、使途不明の現金移動を避けます。
未確認のまま提出しない
税・社会保険、許認可、見積り、売上根拠、家計を照合します。
8項目は、①見せ金を用意する、②売上・契約・経歴を偽る、③融資対象を確認せず先払いする、④申込直前に新たな借入を増やす、⑤使途不明の現金移動を繰り返す、⑥税金・社会保険の未納を放置する、⑦許認可・物件条件を未確認で進める、⑧計画書と面談説明を別々に作る、です。事情がある取引は隠さず、証拠と経緯を説明します。
たとえば、申込直前に親族から100万円が入金された場合、残高だけを見せるのではなく、贈与・出資・借入のどれか、返済義務はあるか、相手との関係、資金の原資を整理します。説明できる入金そのものを避けるのではなく、性質を変えて見せないことが重要です。
また、個人のクレジットカードで設備を購入した、複数口座を経由して家賃を払ったなど、現実には複雑な取引もあります。日付、金額、相手先、目的、請求書・領収書を一覧にし、創業計画書の必要資金と重複計上しないよう確認します。
資金の出所と支払記録
資金の出所と使途が見えない
- 第三者から一時的に借りた残高
- 領収書・振込記録がない設備代
- 個人口座と事業資金の混在
- 申込直前に増えたカード・ローン
時系列で説明できる状態
- 給与・売上からの継続的な蓄積
- 見積・契約・請求・支払証拠
- 全口座と既存借入の一覧
- 開業後の運転資金と生活費
自己資金の最低割合を一律に決めつけるのではなく、必要資金に対する借入依存度、蓄積過程、開業後の余力を確認します。親族からの贈与や出資も、返済義務、関係、入金経路を正確に説明します。申込直前に生活費、税金、既存ローン返済を差し引くと事業へ使える額が減るため、通帳残高の全額を自己資金として扱わず、開業後に残す金額まで決めます。
売上・自己資金・返済の根拠
表は左右に動かせます。
左右のボタンでも送れます。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 売上予測 | 客数・単価・営業日・稼働上限へ分解 | 市場調査・契約・予約・実績 |
| 必要資金 | 設備と運転資金を見積単位で合計 | 見積書・賃貸条件・発注条件 |
| 自己資金 | 入金元と蓄積期間を時系列で確認 | 全通帳・給与・売上・贈与資料 |
| 返済余力 | 利息控除後の利益から元金・税・家計を確認 | 月別資金繰り・借入明細・家計 |
希望する結果から売上を逆算せず、実行できる客数・件数・稼働時間から積み上げます。創業計画書、面談回答、見積書、通帳の間で金額や時期が変わる場合は、理由を明記します。売上を高く見せるために、まだ合意していない顧客を確定契約のように書いたり、代表者一人では対応できない件数を置いたりしません。商談中、利用意向、予約、契約済みを区別し、確度に応じて慎重案へ反映します。原価・決済手数料・外注費を抜いて利益だけを大きく見せないことも重要です。
表の利益は支払利息を控除した後の額です。返済資金を確認するときに同じ利息を再び引きません。元金返済は利益計算上の経費と分け、税金や家計生活費として確保する現金も確認します。売上や利益と実際の入金は時期が異なる場合があるため、月別の現金で支払えるかを照合します。
融資入金前の支払いと契約条件
物件や設備の期限が迫っている場合も、融資の決定・着金を前提に新たな発注や先払いを進めず、入金前の支払を賄えるか確認します。すでに契約した支払いを一方的に止めず、期日や変更条件を契約先へ相談してください。手付金、違約金、融資否決時の解除条件を確認し、支払い済み費用が融資対象となるかは申込前に金融機関へ確認します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
融資相談で用意する資料
不都合に見える資料を外さず、質問された事項へ正確に回答します。未納、借入、自己資金の形成に不安がある場合は、隠す方法ではなく、事実確認と改善に必要な期間を相談します。資料を『提出する・しない』だけで判断せず、どの数字の根拠かを付箋や一覧で対応させます。面談で追加確認を受けても同じ証拠へ戻れる状態にし、提出後に数字が変わった場合は変更理由と更新資料を用意します。
申込先・所管窓口へ確認すること
初回の制度情報確認は2026年9月6日、訂正方法などの再確認は2026年9月21日です。誤りや条件変更は申込先へ連絡して訂正方法を確認し、税・社会保険・許認可・契約は各所管や専門家へ相談します。所在地・営業内容に合う条件は各窓口へ確認してください。
自己資金・先払い・本人の説明に関する詳しいQ&A
申込前に一時的にお金を借りて自己資金へ入れてもよいですか?
借入金を自己資金のように見せてはいけません。資金の出所と返済義務を正確に示し、自己資金の形成過程を説明します。
設備を先に買うと本気度を示せますか?
先払いした費用が融資対象にならない場合や、手元資金が不足する場合があります。支払前に金融機関へ対象・時期を確認します。
通帳の不利な入出金は提出しなくてもよいですか?
求められた資料は正確に提出します。説明が必要な入出金は、相手先、目的、証拠を整理してください。
税金や社会保険に未納があると申込みできませんか?
個別判断を断定できません。放置せず所管窓口へ相談し、納付状況や計画を金融機関へ正確に説明します。
申込直前にカードローンを完済すれば問題ありませんか?
完済だけで結果は決まりません。借入の経緯、返済履歴、現在の残高、家計を含めて確認される可能性があります。
計画書を専門家に任せれば本人は説明しなくてよいですか?
いいえ。事業を行う本人が数字と根拠を理解し、自分の言葉で説明できることが重要です。
何を直せば必ず審査に通りますか?
必ず通る方法はありません。審査は金融機関が行います。当社は矛盾や不足を整理し、正確に説明する準備を支援します。
営業予定地の動線を現地で確認する
予定地への出入り、搬入、相談先への移動は現地で確かめます。写真だけから現在の需要や契約先を推測しません。
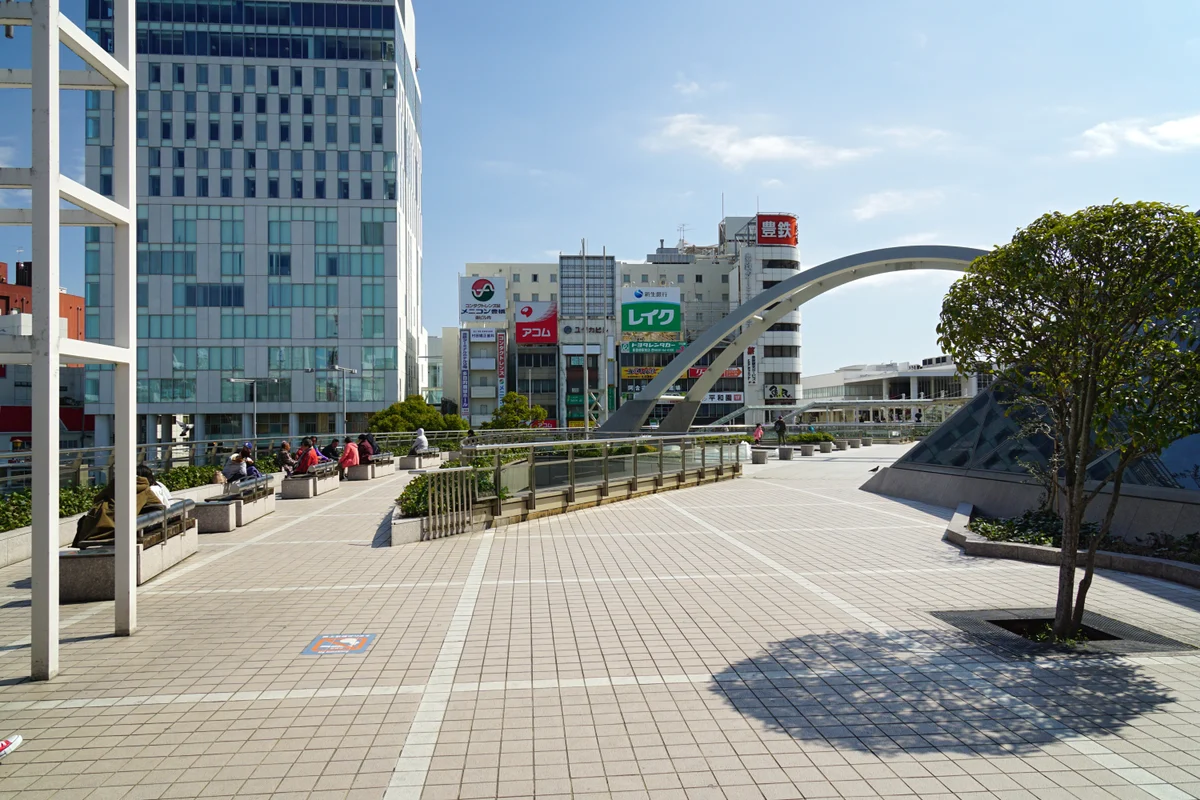
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
契約や先払いの前に、所在地と営業条件を現地で確かめる
愛知県・豊橋市・豊橋駅東口周辺の実景です。申請前は物件、許認可、契約、支払条件を現地と所管窓口で確認し、未確定の予定を確定事項として扱いません。写真の建物や通行人を申込窓口、利用者、支援実績として示すものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

資金移動・納付状況・面談の詳しい確認
8行動を点検する考え方
創業融資を急ぐと、申込みさえ済ませれば前へ進めると思いがちです。しかし金融機関は、創業計画書だけでなく、通帳、借入、税金、見積り、契約、経験など複数の資料を照らし合わせます。資料の間に違いが見つかったら、元の記録へ戻り、訂正が必要な箇所と理由を整理しましょう。
この記事でいう『やってはいけない』は、すべての金融機関が公表する統一的な禁止リストではありません。公開されている創業計画書の確認項目や申込手続を踏まえ、資金の出所・使途・返済可能性を正確に説明しにくくする行動を8つに整理したものです。
融資のアイラボでは、申込前の通帳、借入、見積り、物件、許認可、売上根拠を確認し、今すぐ申込むべきか、先に修正・確認すべきかを整理します。融資結果は保証せず、申込先の最新案内に沿って準備します。
未確認の入出金と、新たな支出を整理する
疑問が残る入出金、借入、先払いを一覧にし、日付・相手・目的を確かめます。未確認の新たな発注や任意の送金は、根拠と支払余力を確認してから判断します。既契約の支払い、納税などの期限は無断で止めず、相手先や所管窓口へ相談してください。
口座の出入りが複雑になった場合
資金を動かし直して見た目を整えるより、各取引の日付、金額、相手、目的を記録します。同日同額の出金と入金が自分の口座間移動なら、その対応が分かる両方の明細をそろえます。現金出金後に設備を買った場合は、引出しだけで使途の証拠が完結するわけではないため、購入先の請求や領収書も確認します。説明できない部分は未確認として残し、推測で相手や用途を埋めません。
未納や支払遅れがある場合
請求元、対象期間、残額、期限、すでに相談した内容を整理します。分割納付の相談をしたことと、納付が完了したことは別に扱ってください。申込先へ必要資料と取扱いを確認し、将来の分納額を生活費・事業費と合わせて計画へ加えます。未納の種類や利用制度を確認せず、完納すればすぐ申込める、分納中でも問題ないと一律には案内できません。
面談の答えを丸暗記してしまった場合
売上、自己資金、借入希望額の三つを、元の資料を見ながら説明し直します。覚えた文章と資料が違うなら、文章を守るために事実を曲げず、資料の更新が必要かを確認します。聞かれた数字が分からないときは確認して回答する予定を伝え、根拠のない数字を即答しません。相談支援はこうした不足を整理するために使い、審査を通すための虚偽の受け答えは行わないでください。
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
親族から受けた資金を、返す約束があるのに贈与と書いていた。借入へ区分を直し、自己資金の減少と返済増加を同時に説明する。
知人の紹介で案件が来る予定を、受注済みの月商として記入した。商談段階と開始見込みを確認し、未成約の場合の資金繰りを作る。
提出後に設備費の転記ミスへ気づいた。元見積りを保管し、訂正箇所と影響額をまとめ、金融機関の指定方法で差替えを行う。
確認した公式資料
2026年10月5日に、日本政策金融公庫の申込手続、資金計画・収支計画のセルフチェック、創業資金、勧誘への注意のHTMLを確認しました。制度や必要資料は申込時に各窓口で再確認してください。数値例と点検項目は、前提を示した計画整理用の例です。
- 日本政策金融公庫:創業予定の方のお手続き
計画書・見積書等の準備、本人の面談、契約後の送金をHTMLで確認。 - 日本政策金融公庫:資金計画セルフチェック
必要資金と自己資金・親族借入等の調達区分、見積りと運転資金の確認。 - 日本政策金融公庫:収支計画セルフチェック
売上根拠、原価・経費・支払利息を含む利益、返済の確認。 - 日本政策金融公庫:公庫名等をかたった勧誘への注意
公式とは無関係な勧誘、個人情報や送金要求への注意を確認。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
設備資金と運転資金。
監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年08月02日
- 最終更新日
- 2026年10月6日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。