
現金650万円を、三つの使い道へ分ける
納付のために確保200万円
生活費のために確保70万円
事業へ使う本人資金380万円
架空例。確保した段階では支払済みではなく、合計現金は650万円です。納付用200万円は支払時点の確認額。融資審査上の自己資金認定を示しません。
納付用・生活用・事業用資金の内訳
通帳残高をすべて事業の自己資金とすると、納付と生活費の支払いができなくなる場合があります。ここでは個人の納付に備える金額を自己保有現金から先に分ける例を示します。法人の債務を個人資金で支払う場合などは、資金移動の会計・税務処理も別に確認が必要です。
| 架空項目 | 金額 | 扱い |
|---|---|---|
| 本人が保有する現金 | 650万円 | 資金の出所を説明 |
| 国税への納付用 | 90万円 | 自己資金から別管理 |
| 地方税への納付用 | 45万円 | 対象と残額を確認 |
| 本人の保険料への納付用 | 65万円 | 通知に基づく仮定 |
| 生活費として残す額 | 70万円 | 事業計画へ二重計上しない |
| 事業用自己資金 | 380万円 | 650-90-45-65-70 |
納付用200万円は元の請求額だけでなく、担当窓口に確認した支払時点の総額とする仮定です。延滞税・延滞金などが増える場合は更新します。この表は事業用融資を個人の滞納や生活費へ流用する提案ではありません。借入金は認められた事業の資金使途に沿って使います。
この内訳は使い道を確保した時点です。納付用200万円をまだ払っていなければ、現金合計は650万円のままです。200万円を実際に納付した直後は、他の入出金がなければ450万円が残り、そのうち生活用70万円と事業用380万円を分けます。
通知にある税目・保険料から、納付先へ連絡
名義・対象期間・金額・期限
国税
所轄税務署
地方税・国民健康保険等
通知を出した自治体等
厚生年金等の事業所保険料
年金事務所等の通知窓口
国民年金や健康保険も本人の制度と通知で窓口を確認。その後、金融機関・保証協会へ制度の納税要件と必要な状態・証明を尋ねます。
税・保険料・融資条件の確認先
制度に納税要件がある場合はその条件を満たす必要があり、単に「相談できる」ことを「融資を利用できる」と読み替えられません。通知を開封し、税目・対象期・金額・期限を確定させたうえで、申込候補の制度名を添えて金融機関へ必要な状態と書類を尋ねます。
| 状況 | 最初の確認先 | 確認すること |
|---|---|---|
| 所得税・法人税・消費税等 | 所轄税務署 | 残額・期限・猶予の相談 |
| 住民税・事業税等 | 通知を出した自治体 | 対象年度・納付担当 |
| 事業所の厚生年金等 | 年金事務所など通知の窓口 | 対象月・納付・証明 |
| 国民年金・国民健康保険 | 年金事務所・自治体等 | 本人の制度と窓口 |
| 融資・保証の利用条件 | 金融機関・保証協会等 | 納税要件・必要証明 |
健康保険も保険者や徴収窓口によって連絡先が異なります。創業前の個人に係る税金と法人の保険料を一括りにせず、誰の義務なのかを確認してください。差押え等に関する通知や期限が迫っている場合は、融資結果を待たずに担当窓口へ連絡します。
相談や申請だけで、完納にはならない
手元の記録で、何を確認できる?
相談記録・申請控え
相談中/申請中。決定とは別
決定通知・納付記録
条件・期限・履行・残額
完納の記録・証明
対象税目と反映時点を確認
すべての人が同じ順に猶予を受けるわけではありません。猶予の決定や一部納付が、残る義務の消滅や融資承認を意味することもありません。
相談中・決定済み・完納の資料
分納の希望を伝えただけなのか、正式な猶予の決定があるのか、決定された納付を実行しているのかで説明は変わります。猶予は要件のある制度であり、融資の審査を通すための証明ではありません。現在の通知と窓口の回答をそのまま記録します。
| 状態 | 残す資料 | 避ける説明 |
|---|---|---|
| 相談中 | 相談日・担当・求められた資料 | 口頭相談だけで承認済み |
| 申請中 | 申請控え・受付記録 | 申請したので滞納なし |
| 決定済み | 決定通知・条件・期限 | 将来の納付義務も消えた |
| 履行中 | 予定表・領収・残額 | 一部納付したので完納 |
| 完納後 | 納付記録・必要な証明 | 納付直後に証明へ即反映 |
国税と事業所の社会保険料には、それぞれ納付困難時の制度があります。国民年金の免除・納付猶予は別制度で、事業所の保険料へそのまま適用できません。実際の決定内容を超える効果を自己判断せず、今後の通常納付も含めて担当窓口へ確認します。
980万円の事業案に、借入400万円なら200万円不足
事業用の本人資金380万円
借入400万円が実行される仮定400万円
計画上の不足200万円
物件200万・設備250万・準備80万・運転資金450万円の架空案。借入は未確定です。不足時は設備・規模・開業日を再設計し、納付用200万円と混ぜません。
開業費980万円と減額時の資金差
納付と生活に必要な現金を分けた後で、開業計画を作り直します。設備代の一部だけを見て借入希望を決めず、開業後の固定支出と売上の入金時期から運転資金を積み上げます。各費目が融資対象になるかは金融機関へ確認します。
| 事業の架空費目 | 金額 | 用意する根拠 |
|---|---|---|
| 物件初期費用 | 200万円 | 契約案・支払期限 |
| 設備・工事 | 250万円 | 仕様別見積り |
| 開業準備 | 80万円 | 備品・広告等の見積り |
| 事業の運転資金 | 450万円 | 月別・日付別の資金表 |
| 必要事業資金 | 980万円 | 四区分の合計 |
| 自己資金/調達希望 | 380万円/600万円 | 納付用資金と明確に区分 |
例えば調達が400万円にとどまれば、980-380-400=200万円の不足です。これは納付用200万円を取り崩して埋めるのではなく、設備の延期、物件・規模の変更、開業時期の見直しを検討する場面です。承認前の融資を入金済みと扱わず、契約の解約・返金条件も確認します。
証明の種類を確認してから、必要なものを取得
- 申込先へ確認証明名・税目・対象期間・名義
- 発行窓口へ確認納付の反映日・取得方法
- 月別の支払表へ反映残る納付+今後の通常納付
納付直後に記録が反映するとは限りません。分納分だけでなく通常の税・保険料も並べ、支払原資を同じ金額で二重に使わない計画にします。
証明書の税目・期間・名義と再発防止
納付済みでも、申込先が必要とする証明と違えば追加取得が必要になります。証明書は何の事実をどの時点で証明するのかを確認し、取得費用や再提出の手間を抑えます。すべての金融機関が同じ証明を求めるわけではありません。
| 確認欄 | 具体的に記録 | 次の行動 |
|---|---|---|
| 提出先の指定 | 証明名・税目・年度・名義 | 取得前に担当者へ照会 |
| 納付直後の記録 | 納付日・領収・反映予定 | 証明発行窓口へ確認 |
| 残る納付 | 次回額・期限・原資 | 通常分と分納分を分離 |
| 資金の管理 | 納税用の残高と支払予定 | 毎月見直し・使途を区別 |
| 計画変更 | 売上減・契約追加・遅延 | 支払前に窓口へ再相談 |
残高不足を隠すために資金を一時移動したり、資料の日付・金額を変えたりしません。売上の入金が遅れた場合にも、給与、仕入、通常の税・保険料、借入返済が支払えるかを見ます。融資相談では、滞納に至った経緯、是正済みの事実、未完了事項、再発防止策を分けて説明すると確認が進みます。
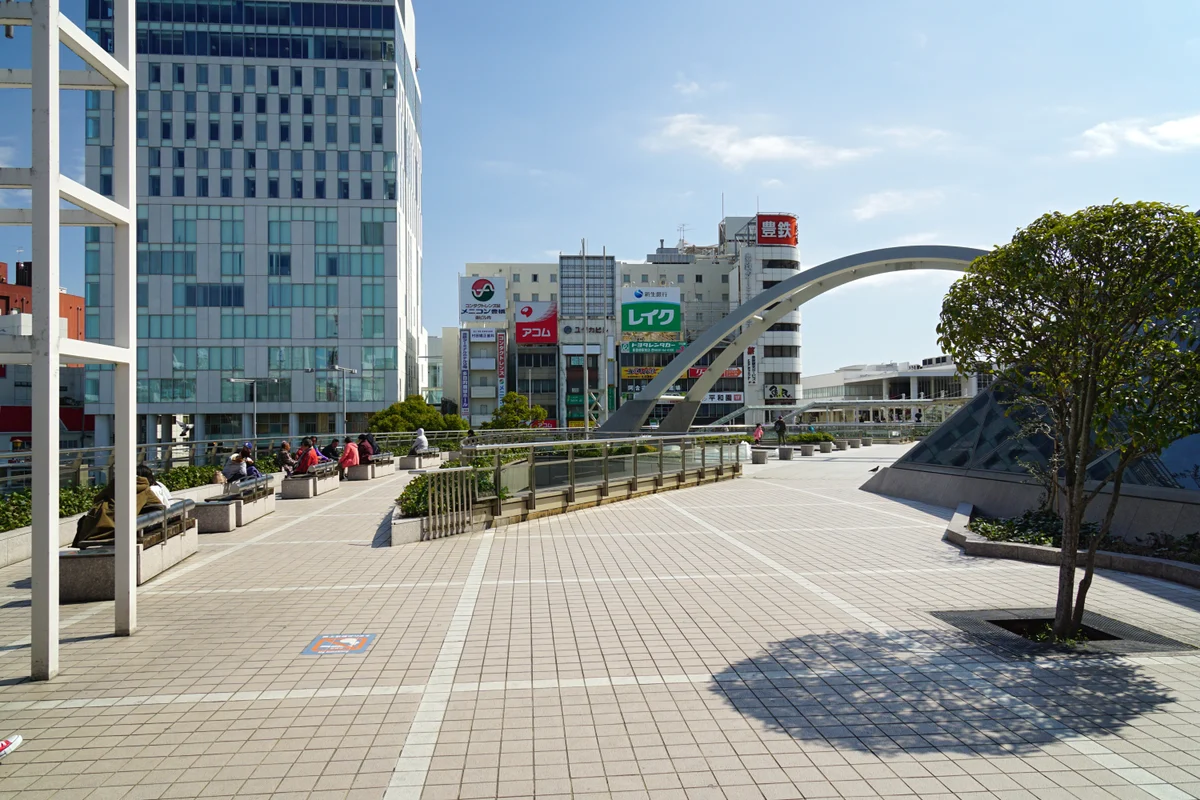
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
窓口へ行く日と、開業準備に使う時間を分ける
豊橋駅東口の歩行者デッキです。納付や証明取得の相談では、通知に記された担当窓口、予約や郵送の可否を先に確認し、移動と資料準備の時間を確保します。創業予定地の近くにある窓口が担当とは限りません。写真の建物を税務署・年金事務所として案内しているものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
納付状況を確認する理由
税金や社会保険料の未納がある場合に、創業融資を一律に利用できる・できないと断定することは適切ではありません。制度や申込先、未納の種類、現在の手続状況などにより確認事項が異なり、最終的には個別審査です。
優先すべきは、融資申込みの見せ方を考えることではなく、税務署、自治体、年金事務所などへ早めに相談することです。日本年金機構は、納付が困難な場合の猶予制度を案内しており、国税庁や日本年金機構は納付状況を示す証明書の手続も公開しています。
この記事では、未納を隠さず、現在の状態と今後の資金繰りを確認する順番を解説します。
納税猶予の公式案内
結論:未納を放置せず、公的窓口への相談を先に行う
税金・社会保険料の状態を正確に把握し、担当窓口へ相談します。融資申込先には、質問された事項と必要書類に基づき、納付・猶予・分納等の現在の状態を正確に説明してください。
最初に整理する6項目
口頭の自己判断ではなく、担当窓口の案内に従う
納付困難時の制度や必要書類は、税目・保険料と状況により異なります。申請しただけで承認済みとは限らないため、現在の決定状況も確認します。
確認しておきたい資料
| 資料 | 確認すること |
|---|---|
| 納付書・督促等 | 種類、対象期間、金額、期限 |
| 領収・口座記録 | 納付済みの範囲と日付 |
| 猶予・分納関係書類 | 申請中か、決定済みか、条件 |
| 納税証明書 | 必要な証明の種類を申込先へ確認 |
| 社会保険料の証明 | 納入証明書・納入確認書等の対象期間 |
納付計画を含めて資金繰りを見直す
創業設備へ資金を集中させ、納付や生活費が再び不足する計画は持続しません。納付予定、家計支出、事業固定費、借入返済を月別に並べ、開業規模や時期の調整も検討します。
月別表へ必ず分けて入れる支出
家計:住居費、生活費、個人ローン、納付予定額
事業:物件、設備、仕入、人件費、家賃、融資返済
猶予・分納を相談中の場合は、希望した分納額を決定済みと扱いません。決定前は通知上の納期限・総額と不足を表へ残して担当窓口へ相談し、決定後に正式な条件で更新します。資金不足が残る場合は、設備仕様、開業時期、人員数を再調整します。
納付状況と開業資金を整理する3つの想定相談
次の3件は実績・成功事例ではなく、相談準備のための想定ケースです。
分納を相談しているが決定通知がなく、金融機関へどの状態として伝えるべきか確認したい。
通帳には650万円あるものの納付と生活用の資金が必要なため、事業に使える自己資金を再計算したい。
納付を終えた後、指定された証明書の対象年度と反映時期を確認して申込資料をそろえたい。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
税金滞納中でも創業融資を利用できますか?
一律には断定できません。制度、申込先、未納の種類や手続状況等により異なり、最終的には個別審査です。
まずどこへ相談すればよいですか?
国税は税務署、地方税は自治体、厚生年金・健康保険料は年金事務所など、通知に記載された担当窓口へ連絡してください。
分納中なら問題ありませんか?
分納の事実だけで結果は決まりません。正式な手続状況、履行状況、今後の資金繰りを確認し、申込先へ相談します。
猶予を申請すれば未納ではなくなりますか?
申請中と承認・決定済みは異なります。担当窓口に現在の状態と条件を確認してください。
納税証明書はどれを取得しますか?
証明書には複数の種類があります。申込先が求める税目、年度、証明区分を確認してから取得します。
未納を申込先へ伝えなくてもよいですか?
申込書の質問と必要書類に正確に対応し、事実と異なる説明や重要事項の省略は避けてください。
納付後すぐ相談できますか?
相談は可能です。納付記録や証明書への反映時期もあるため、担当窓口と申込先へ確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月1日
- 最終更新日
- 2026年9月11日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報・補足資料
2026年9月11日の再確認:国税庁の納付困難時の案内・納税証明、日本年金機構の猶予と納入証明を再確認。確保と支払済みを区別し、事業用資金を検算しました。所在地・営業内容に合う条件は各窓口へ確認してください。
制度・法令は公的機関や専門団体の公式情報を優先して確認し、民間事業者のページはサービス内容や比較観点を補う資料として参照しています。申込・契約時は、各公式ページと契約書面で最新情報をご確認ください。
- 公式:国税庁「納税に関する総合案内」
- 公式:国税庁「納税証明書の交付請求手続」
- 補足:日本年金機構「事業所の保険料の納付」
- 補足:日本年金機構「社会保険料納入証明書・納入確認書」
- 補足:日本年金機構「国民年金保険料の免除・納付猶予制度」
- 公式:日本政策金融公庫「創業支援」
情報確認日:2026年8月30日
納付状況を踏まえた開業資金を、無料相談で整理する
現在の納付状況と開業予定を伺い、金融機関へ確認する事項と資金計画の不足を整理します。納付や猶予の相談は、税務署・自治体・年金事務所などの担当窓口へ先にご確認ください。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年8月30日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。