
開業日を起点に、別々に期限を確認
それぞれの期限
事業を始めた日を事実から確定
開業届
2026年以後は開業した年分の確定申告期限まで
1月1日〜15日に開業
青色申告は原則3月15日まで
1月16日以後に開業
青色申告は開業日から2か月以内
国税庁の現行案内に基づく一般例。休日や相続などの例外があります。届出日を都合よく変えず、営業・契約・請求・帳簿の事実と照合します。
開業日・届出日・青色申告期限の一覧
4月18日に事業を開始した架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 日程項目 | 架空日・期限 | 確認資料 |
|---|---|---|
| 準備開始 | 3月10日 | 見積り、物件交渉 |
| 事業開始日 | 4月18日 | 営業・契約・帳簿の事実 |
| 開業届の管理期限 | 開業した年分の確定申告期限 | 2026年以後の現行期限 |
| 青色申告申請の管理期限 | 6月18日 | 開始日から2か月の架空計算 |
| 初回請求 | 4月30日 | 請求書・契約 |
| 初回入金 | 5月31日 | 入金条件 |
| 期限確認 | 休日・例外を確認 | 税務署・税理士 |
国税庁「新たに事業を始めたときの届出など」の期限案内を起点に、実際の暦と個別事情を確認します。
日付を融資書類、開業届、帳簿、請求書で食い違わせず、変更時は理由と更新日を残します。
1,200万円のうち480万円を現金で残す
架空例。開業前支払は保証金・内装・設備・許認可・広告等。現金480万円は給与、仕入、税、返済など開業後の実支払に備えます。
開業前支払と開業時現金の資金表
相場や承認額を示さない架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 資金使途 | 架空金額 | 確認資料 |
|---|---|---|
| 保証金・前払賃料 | 1,500,000円 | 賃貸借契約 |
| 内装・設備 | 3,000,000円 | 見積り、支払条件 |
| 車両・備品 | 1,200,000円 | 見積り、所有者 |
| 許認可・専門家・保険 | 500,000円 | 契約、請求 |
| 広告・開業準備 | 1,000,000円 | 媒体、実施日 |
| 開業時に残す現金 | 4,800,000円 | 給与・仕入・税・返済 |
| 必要資金合計 | 12,000,000円 | 720万+480万円 |
| 調達内訳 | 自己資金400万円+借入希望800万円 | 合計1,200万円 |
届出費用だけで必要資金を作らず、契約時・納品時・開業後の支払を月別に置きます。
自己資金は通帳残高だけでなく形成過程と支払後残高を説明します。
相談・契約・許認可・届出をつなぐ
税務届出を分ける
- 開業前の準備融資相談、物件・設備、営業前に必要な許認可を確認。準備中の支出も記録
- 事実上の事業開始日営業・契約・請求の事実から確定。税務届出の日とは区別
開始日を基準に、それぞれの期限へ
開業届
2026年以後は開業した年分の確定申告期限まで
青色申告の申請
1月16日以後の開業は2か月以内。1月1〜15日の開業は原則3月15日まで
税務届出の提出を営業開始の前提とする図ではありません。必要な許認可は営業前に確認し、帳簿には開業前の事業支出も記録します。融資相談・審査・実行は別段階で、変更は金融機関へ共有します。
開業準備・開始日・税務届出の確認表
各項目の確認時期を示す一覧です。上から順に完了する工程表ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 確認時期・基準 | 確認する内容 |
|---|---|---|
| 融資相談 | 準備段階から | 必要資金・自己資金・予定日。相談と融資決定は別 |
| 物件・設備 | 契約・発注前 | 用途・許認可・解除条件・支払日・納期 |
| 営業に必要な許認可 | 営業開始前 | 対象手続・検査・営業可能な条件 |
| 事業開始日 | 実際の開始事実 | 営業・契約・請求等と一致させる |
| 開業届 | 2026年以後は開業した年分の確定申告期限まで | 開始日と提出日を区別し、控え・受付記録を保存 |
| 青色申告の申請 | 1月16日以後の開業は2か月以内 | 1月1〜15日の開業は原則3月15日まで。例外も確認 |
| 帳簿・証憑 | 開業前の事業支出から | 費用・資産の区分と口座を照合 |
| 申込後の変更 | 変更が分かった時点 | 開業日・金額・契約差を金融機関へ共有 |
日本政策金融公庫「創業計画の書き方」を参考に、開業日だけでなく売上根拠と必要資金を説明できる資料へします。
融資実行を前提に解除不能な契約を先行させず、支払期限と資金調達の不確実性を確認します。
月末の総現金400万円
確保後に使える現金380万円
現金と確保を分ける
- 月初現金480万円
- 当月の実入金+140万円
- 仕入・外注・給与等−195万円
- 借入返済の実支払−25万円
まだ支払っていない20万円
確保後に使える現金380万円
架空例。実支払は195+25=220万円。月末の総現金は480+140−220=400万円で、そのうち20万円を別管理すると使える現金は380万円です。確保は実支払ではありません。未計上の生活費等があれば追加します。
実支払・月末総現金・納税用確保の資金表
税額・返済額を確定しない架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 現金項目 | 架空金額 | 確認 |
|---|---|---|
| 月初現金 | 4,800,000円 | 開業時残高 |
| 当月実入金 | +1,400,000円 | 売上と入金を分離 |
| 仕入・材料 | ▲450,000円 | 支払日 |
| 外注費 | ▲350,000円 | 検収・請求 |
| 人件費 | ▲750,000円 | 給与日 |
| 家賃・通信 | ▲200,000円 | 固定費 |
| 広告・保険等 | ▲200,000円 | 実支払 |
| 借入返済 | ▲250,000円 | 架空額 |
| 月末の総現金 | 4,000,000円 | 480万+140万−220万円 |
| 税・社会保険用に確保 | 200,000円 | 総現金内で別管理。未支払 |
| 確保後に使える現金 | 3,800,000円 | 400万−20万円。列挙項目のみ反映 |
利益と現金を同じにせず、売掛、設備支払、税、借入元金を資金繰りへ置きます。
開業届を提出した月ではなく、実際の支払日と入金日で最低残高を確認します。
税務・融資・契約を同じ日付版に
共通の時系列を1本だけ持つ
開業日根拠・税務届出
開始事実・提出日・受付
創業計画
開業日・必要資金・売上
契約・見積・許認可
金額・支払・申請・検査
通帳・資金繰り
残高・既払・入金・返済
控えや受付記録がない場合は提出済みと断定しません。変更日と理由を残し、金融機関・税務署へ同じ時系列で説明します。
書類間で照合する内容の一覧
提出書類を一律に確定しない確認表です。
表は左右に動かせます。
項目名は固定表示です。
| 資料 | 一致させる内容 | 更新のきっかけ |
|---|---|---|
| 開業日根拠 | 営業、契約、請求、帳簿 | 開始事実の確定 |
| 税務届出 | 提出日、受付、期限 | 税務署確認 |
| 創業計画 | 開業日、必要資金、売上 | 見積り・予定変更 |
| 契約・見積り | 金額、支払日、解除 | 条件変更 |
| 許認可工程 | 申請、検査、営業開始 | 窓口回答 |
| 自己資金 | 残高、形成、支出 | 手付・設備支払 |
| 月別資金繰り | 入金、給与、税、返済 | 開業日・回収変更 |
提出済み・提出予定・不要確認済みを分け、控えがない手続を「提出済み」と書きません。
変更前の版も残し、金融機関へ共有した日と回答を記録します。
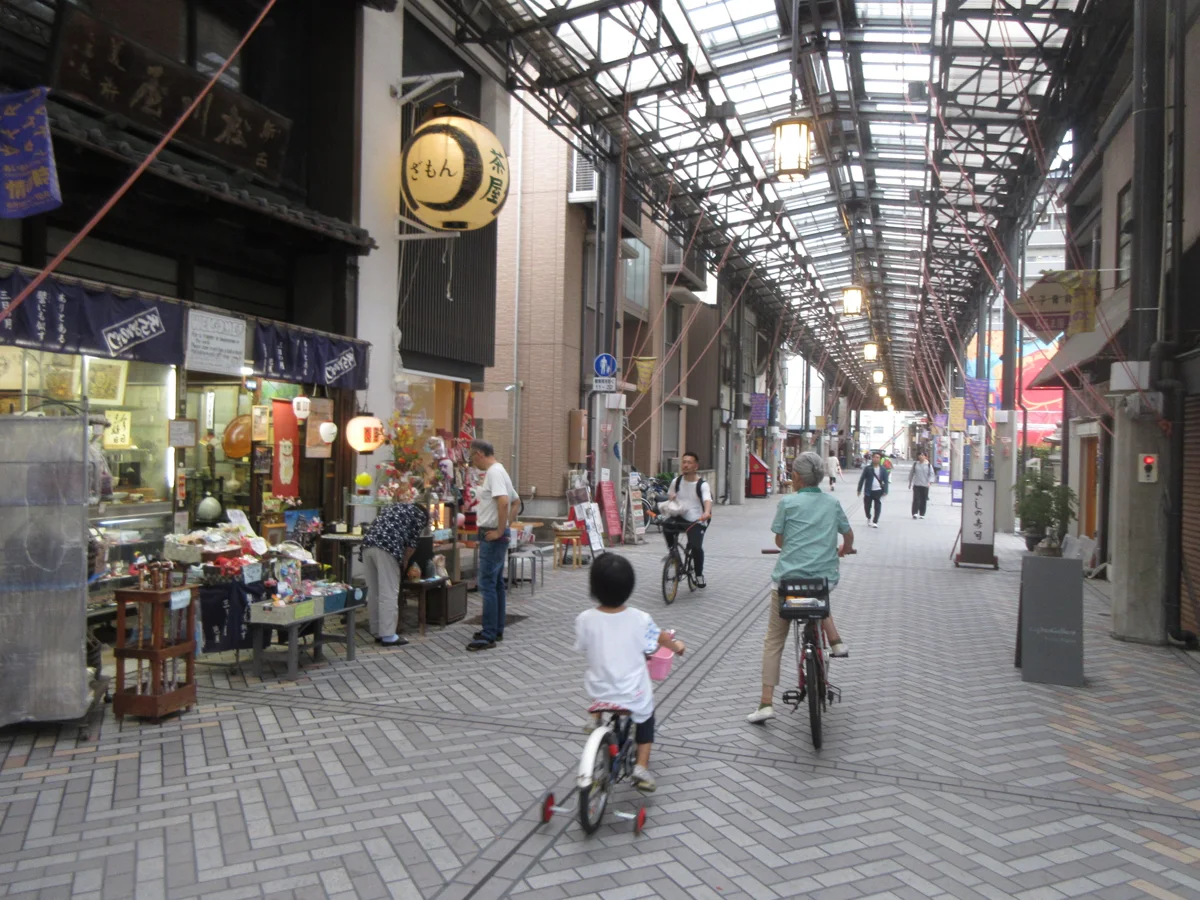
愛知県・名古屋市西区那古野・円頓寺商店街
地域で始めた事実を、同じ日付で残す
名古屋市西区の円頓寺商店街の実景です。店舗や工房を始める場合も、契約、営業、請求、帳簿の事実から開業日を整理し、税務届出と融資資料へ同じ日付を使います。写真の店舗は記事の架空例とは関係ありません。
名古屋市西区那古野・円頓寺商店街/2019年9月22日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
個人事業の開業届と青色申告の確認事項
国税庁「新たに事業を始めたときの届出など」は、個人事業の開業・廃業等届出書を事業の開始等の事実があった日の属する年分の確定申告期限まで、青色申告承認申請書を1月16日以後の開業なら開業日から2か月以内と案内しています。1月1日から15日までの開業は3月15日までです。期限が休日の場合の扱い、相続承継などの例外は所轄税務署へ確認します。
開業日は融資に都合のよい日を選ぶ欄ではありません。店舗営業、役務提供、販売、契約、許認可、帳簿、広告、設備稼働などの事実を並べ、税理士・税務署へ確認します。金融機関へは、届出済みか未提出かだけでなく、準備開始、営業開始、初回売上、支払日を同じ時系列で示します。
青色申告は帳簿・申告方法に関する税務手続で、融資承認の条件や代替資料と決めつけません。創業融資では、必要資金、自己資金、見積り、売上根拠、返済可能性を別に確認します。
本文の4月18日、6月18日、1,200万円、売上・支払は期限や融資額の個別判断を示さない架空例です。
公式案内と今回の確認範囲
この記事で扱う範囲
期限を過ぎそうなときは日付を書き換えず、事実と影響を整理する
期限内提出を保証しない対応表です。
表は左右に動かせます。
項目名は固定表示です。
| 状況 | 避ける対応 | 確認する行動 |
|---|---|---|
| 開始日が曖昧 | 都合のよい日を後付け | 契約・売上・帳簿を確認 |
| 期限直前 | 未確認のまま郵送 | 受付方法と到達日を確認 |
| 期限経過 | 書類の日付を改変 | 税務署へ事実を相談 |
| 申込後変更 | 金融機関へ黙る | 差分と資金影響を共有 |
| 届出控えなし | 提出済みと断定 | 受付記録を確認 |
| 複数窓口 | 説明日が不一致 | 共通時系列を更新 |
税務上の取扱いは税理士・税務署、融資審査への影響は申込先へ確認します。
開業日が変わると売上開始、家賃、給与、返済開始、運転資金の必要月数も変わるため、日付だけを直して終えません。
準備行為と事業開始を分けて記録する
名刺作成、情報収集、物件見学だけで直ちに事業開始日が決まるとは限りません。一方、顧客との有償契約、継続的な販売、役務提供、請求、事業設備の稼働などが始まっているのに、融資に都合のよい将来日を開業日として扱うのも避けます。準備日、契約日、許可日、営業開始日、初回売上日、初回入金日を別欄で残し、税務上の判断は所轄税務署や税理士へ確認します。
期限はカレンダーで管理する
開業届の「開業した年分の確定申告期限まで」と、青色申告承認申請の「2か月以内」を混同せず、対象年、開業日、休日、提出方法、到達・送信時刻を確認します。郵送、窓口、e-Taxでは受付記録の残り方が異なるため、提出した事実を後から示せる控えを保存します。期限直前に入力エラーや添付不足が起きる可能性も考え、社内目標日は公式期限より前に置きます。
届出前の支出も証憑と事業関連性を残す
開業届の提出前に物件調査、試作、広告、設備手付が発生することがあります。提出前だから捨てる、すべて自動的に経費になる、といった処理はせず、支払日、相手、目的、契約主体、私用との区分を記録して税理士へ確認します。融資資料では、既払額、今後支払う額、自己資金から出した額、借入で賄う予定額を分けます。
雇用を始める場合は別手続を追加する
従業員へ給与を支払う場合は、給与支払事務所、源泉所得税、労働保険、社会保険など別の確認が必要になることがあります。開業届と青色申告だけで雇用手続が完了したと考えず、採用日、勤務開始日、最初の給与日から逆算します。人件費は総支給額だけでなく、会社負担、採用費、研修中給与、給与支払までの現金を資金計画へ置きます。
申込後の変更を差分で説明する
融資申込後に物件、開業日、事業形態、価格、設備金額が変わった場合、古い計画をそのまま使いません。変更前、変更後、理由、必要資金への影響、売上開始への影響、対応策を一枚にまとめ、申込先へ共有します。開業が遅れれば家賃・給与・生活費の負担月数が増え、早まれば許認可や採用が間に合わない可能性があります。日付変更を資金繰りへ連動させることが重要です。
開業届・青色申告・創業融資で整理したい3つの状況
以下は実績や融資成功例ではなく、相談前の整理方法を示す架空例です。
融資相談前に開業届が必須と思っています。申込先へ必要時期を確認し、予定・提出済みを分けます。
4月18日開業の青色申告期限を3月15日と思っています。開業日から2か月の管理日を確認します。
届出日と営業開始日が違います。契約、初回売上、帳簿を基に事実の時系列を整理します。
古い1か月期限情報をそのまま使わない
開業届の現行期限は国税庁の最新ページと様式で確認します。青色申告は別期限です。
青色申告の2か月を優先管理する
1月16日以後の新規開業など、自分の開業日に対応する期限をカレンダーへ置きます。
届出だけでは事業計画の根拠にならない
経験、顧客、売上、見積り、自己資金、返済余力を具体的に説明します。
支払済み費用は申込先へ確認する
融資相談前に支払う必要がある場合は、領収・契約・資金源を残し、対象可否を確認します。
変更履歴を残す
開業延期、物件変更、融資実行遅延があれば、届出・計画・資金繰りのどこを直したか記録します。
税務署・金融機関・ハローワークへ説明する日付を原記録からそろえる
開業日を融資に有利そうな日へ合わせず、契約、提供、広告、仕入、帳簿、売上などの事実を確認します。予定が変わったら工程表と資金繰りを更新し、必要な窓口へ連絡します。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
開業日、届出期限、青色申告、許認可、融資条件は個別事情で異なります。税務署・税理士・申込先へ確認してください。
開業届を出してからでないと融資相談できませんか?
一律ではありません。準備状況、開業予定日、許認可、見積りを金融機関へ示し、必要な提出時期を確認します。
開業届と青色申告承認申請書は同じ書類ですか?
別の手続です。提出期限と記載内容をそれぞれ確認します。
1月16日以後に開業した場合の青色申告申請期限は?
国税庁は原則として開業日から2か月以内と案内しています。個別事情は税務署へ確認します。
開業日は届出を提出した日ですか?
提出日と一致するとは限りません。営業・契約・売上等の事実から確認します。
届出を出せば融資を受けられますか?
届出だけで融資は決まりません。事業計画、資金使途、返済可能性等が審査されます。
期限を過ぎた場合はどうしますか?
推測で日付を変えず、事実関係を整理して税務署・税理士へ早めに相談します。
融資相談へ何を持参しますか?
届出の控えまたは提出予定、見積り、許認可工程、自己資金、売上根拠、月別資金繰りをそろえます。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月22日
- 最終更新日
- 2026年9月13日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月13日の再確認:国税庁の2026年以後の開業届期限と青色申告制度、日本政策金融公庫の創業計画案内を再確認しました。休日・相続・個別事情の例外は税務署または税理士へ確認してください。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
制度情報確認日:2026年9月2日
税務期限・開業日・融資申込・設備支払を一枚の工程表へまとめる
開業届、青色申告、開業日の根拠、融資相談、見積り、支払日、雇用保険等の確認期限を整理します。健康保険、年金、税務の個別要件は各所管窓口へ確認し、融資条件は申込先の最新案内と照合します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月2日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。