
融資額・期間・据置・利率・返済方法・追加条件・送金を原資料で照合する
- 融資額・使途
- 設備と運転の内訳・希望との差
- 融資期間
- 最終返済まで。据置を含むか
- 据置
- 元金返済が始まる月
- 利率
- 年率・制度・適用時点・方式
- 返済方法・日
- 元金・利息・初回・端数
- 担保・保証・条件
- 誰の何の手続が残るか
- 送金
- 口座・予定日・必要手続
公表金利表と、自分の契約条件を分けます。不明な欄は署名・手続前に取扱支店へ確認します。
提示条件の確認項目、原資料、質問の表
金額は万円で記録し、期間は月数へそろえると比較しやすくなります。返済の条件は契約ごとに確認します。
表は左右に動かせます。
項目名は固定表示です。
| 確認項目 | 原資料で見るもの | 曖昧な場合の質問 |
|---|---|---|
| 融資額・使途 | 設備と運転の内訳・条件欄 | 希望との差と使途変更の扱い |
| 融資期間 | 借入から最終返済まで | 据置期間を含むか |
| 据置 | 元金据置の終了時点 | いつから元金返済が始まるか |
| 利率 | 年率・適用制度・適用時点 | 固定・変動等と計算の条件 |
| 返済方法・返済日 | 元金・元利等の方式、初回日 | 初回や端数の扱い |
| 担保・保証・追加条件 | 契約に記載された負担と提出物 | 誰の何の手続が残るか |
| 送金 | 口座名義・予定日・必要手続 | 手続遅延や変更時の連絡先 |
公式金利ページは制度、使途、期間、担保等で利率が異なる案内です。表示される範囲の下限を、自分の確定利率として資金繰りへ置かないようにします。 参照:日本政策金融公庫「金利情報(国民生活事業)」。
600万円・年4.8%・12か月据置の架空例では、13か月目の支払は14.9万円
架空の元金600万円・年4.8%。総期間60か月に据置12か月を含み、残り48回の元金均等返済。月利0.4%です。
- 第1〜12月
- 元金0+利息2.4=月2.4万円
- 第13月
- 元金12.5+利息2.4=14.9万円
- 第14月
- 12.5+2.35=14.85万円
- 第24月
- 12.5+1.85=14.35万円
- 第60月
- 12.5+0.05=12.55万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 月割・丸めなしの計算例で、公表金利や個別の適用利率ではありません。実際の返済予定表を優先します。
返済月、元金、利息、当月支払の表
元金600万円、年4.8%、期間60か月に据置12か月を含む架空例です。据置後48回の元金均等、月割利息、円未満の丸めなしで計算。単位は万円です。
表は左右に動かせます。
項目名は固定表示です。
| 返済月 | 返済前元金 | 元金返済 | 利息 | 当月支払 |
|---|---|---|---|---|
| 第1月 | 600 | 0 | 2.4 | 2.4 |
| 第12月 | 600 | 0 | 2.4 | 2.4 |
| 第13月 | 600 | 12.5 | 2.4 | 14.9 |
| 第14月 | 587.5 | 12.5 | 2.35 | 14.85 |
| 第24月 | 462.5 | 12.5 | 1.85 | 14.35 |
| 第60月 | 12.5 | 12.5 | 0.05 | 12.55 |
月利は4.8%÷12=0.4%、元金は600÷48=12.5万円です。据置中も利息は残り、終了直後の支払は2.4万円から14.9万円へ増えます。日割等を含む実際の返済額は返済予定表で照合します。
同じ60か月でも、12か月据置では利息総額が73.2万円から87.6万円へ増える例
前図と同じ元金600万円・年4.8%・元金均等・月割利息。総期間を60か月にそろえた比較です。
据置なし10万円×60回
12か月据置12.5万円×48回
据置なし0万円
12か月据置28.8万円
据置なし73.2万円
12か月据置58.8万円
据置なし73.2万円
12か月据置87.6万円
据置なし673.2万円
12か月据置687.6万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 据置の有利不利を断定せず、初期の現金余力と総支払を両方確認します。
据置なしと12か月据置の元金・利息・総支払比較表
前表と同じ600万円・年4.8%・月割利息の仮定で比較します。単位は万円、回数は回。据置なしは60回、据置ありは12か月後に48回で元金を返します。
表は左右に動かせます。
項目名は固定表示です。
| 比較項目 | 据置なし | 12か月据置 |
|---|---|---|
| 元金返済の回数 | 60 | 48 |
| 毎回の元金 | 10 | 12.5 |
| 借入後の初回支払 | 12.4 | 2.4 |
| 元金返済開始時の支払 | 12.4 | 14.9 |
| 据置中の利息合計 | 0 | 28.8 |
| 元金返済中の利息合計 | 73.2 | 58.8 |
| 利息総額 | 73.2 | 87.6 |
| 元金・利息の総支払 | 673.2 | 687.6 |
据置中の負担が軽くても、元金が減らない期間があり、残りの返済回数が少なくなります。別の総期間・利率・方式を使う場合はこの差額を流用せず、条件をそろえて再計算します。
開始186万円から通常案は12か月目277.2万円、慎重案は181.2万円。13か月目は168.3万円
開業支払後・家計予備を除く186万円から開始。返済前の月の現金増加を通常10万円、慎重2万円と仮定します。
通常案193.6万円
慎重案185.6万円
通常案277.2万円
慎重案181.2万円
通常案272.3万円
慎重案168.3万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 表示は今後の税・生活費・臨時支出・更新投資を加える前。残高がプラスでも営業から返済を継続して賄えるとは限りません。
通常案と慎重案の月末残高表
家計用の予備を除き、開業支払を済ませた後の事業用現金186万円から始める架空例です。毎月の実入金から返済以外の実支払を引いた増加額を、通常10万円・慎重2万円と仮定。借入後の月数と返済表を対応させます。
表は左右に動かせます。
項目名は固定表示です。
| 月末 | 通常案の残高 | 慎重案の残高 |
|---|---|---|
| 期首 | 186 | 186 |
| 第1月 | 193.6 | 185.6 |
| 第2月 | 201.2 | 185.2 |
| 第3月 | 208.8 | 184.8 |
| 第4月 | 216.4 | 184.4 |
| 第5月 | 224 | 184 |
| 第6月 | 231.6 | 183.6 |
| 第7月 | 239.2 | 183.2 |
| 第8月 | 246.8 | 182.8 |
| 第9月 | 254.4 | 182.4 |
| 第10月 | 262 | 182 |
| 第11月 | 269.6 | 181.6 |
| 第12月 | 277.2 | 181.2 |
| 第13月・元金返済開始 | 272.3 | 168.3 |
第12月までは利息2.4万円、第13月は14.9万円を控除しています。通常案でも第13月は4.9万円減少します。残高がプラスであることと、営業から返済を継続して賄えることは別です。今後の税金・生活費・更新投資等は別途織り込みます。
減額・据置・利率・送金・追加条件を金額と日付で確認する
- 減額への対応
- 必要資金・支払契約・削減案
- 返済開始・据置
- 返済予定表と月別元金・利息
- 利率・方式
- 今回の契約表示と総額計算
- 入金と支払期限
- 送金条件と入金前不足
- 追加書類・条件
- 条件欄・提出状況・確認記録
電子署名の完了と送金は別の条件です。契約内容や融資予定日の変更は取扱支店へ確認します。
質問対象、用意する資料、回答後に直すものの表
担当支店への質問を整理するための表です。変更できることや契約締結を勧めるものではありません。
表は左右に動かせます。
項目名は固定表示です。
| 質問の対象 | 用意するもの | 回答後に直すもの |
|---|---|---|
| 減額への対応 | 必要資金・支払契約・削減案 | 希望額と事業規模 |
| 返済開始・据置 | 契約条件・返済予定表 | 月別の元金と利息 |
| 利率・方式 | 今回の契約表示 | 月額と総額の計算 |
| 入金と支払期限 | 送金条件・支払予定 | 入金前の不足対応 |
| 追加書類・条件 | 条件欄と手続案内 | 提出状況・確認記録 |
希望する変更を伝えたことと、その変更が認められたことを区別します。回答を受けてから契約書類と計画の両方を照合し、未回答の条件を残したまま確定扱いしないようにします。
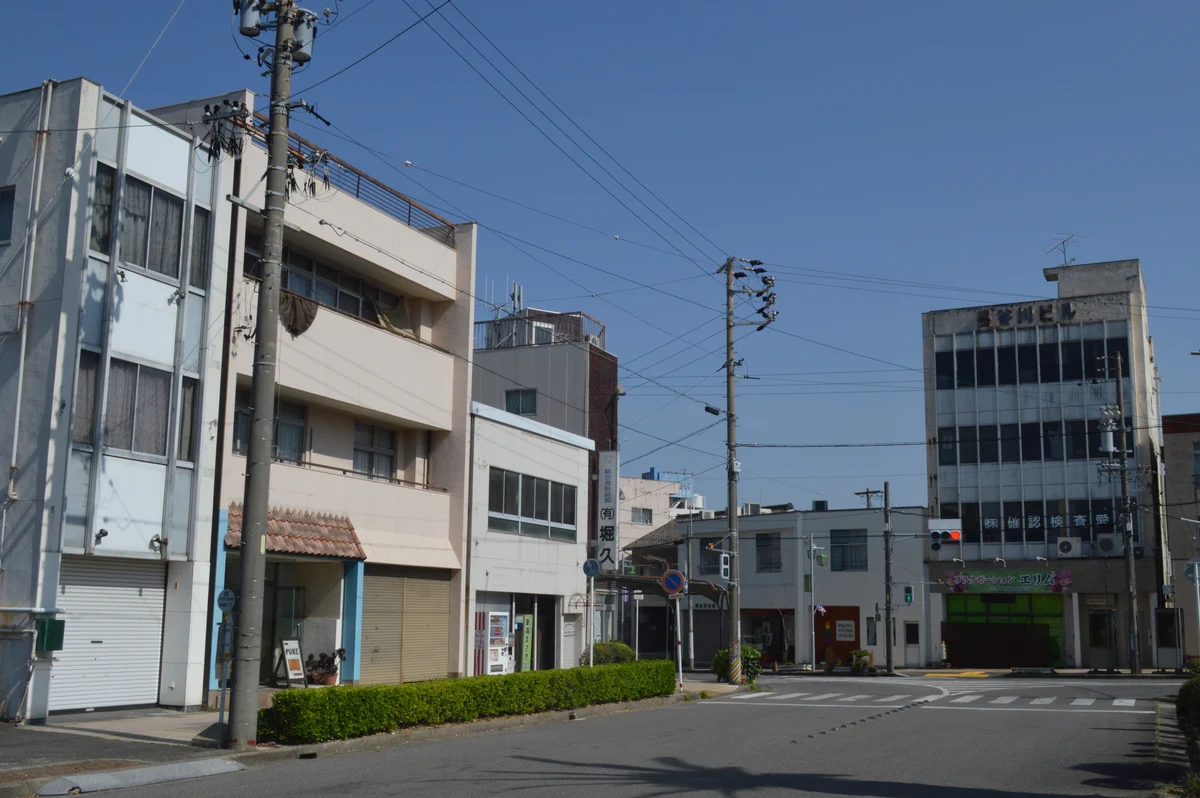
愛知県・刈谷市広小路・刈谷市駅前商店街
提示条件は、事業所の支払日と据置終了後の現金まで照合する
刈谷市広小路・刈谷市駅前商店街の実景です。承認額、返済開始、設備支払、開業後の現金を同じ月別表へ置き、契約前に無理がないか確認します。写真の建物を金融機関、契約先、支援実績として示すものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
日本政策金融公庫の契約・金利・電子契約、資金計画の公式根拠
「融資600万円と聞いたので設備を払える」と安心しても、希望額との差や支援料、初回の利息を含めると残高は変わります。据置中の支払が小さくても、その後の元金返済が増えるため、借入直後の残高だけで判断すると営業開始後の負担を見落とします。
公庫の創業予定者向け手続は、融資の決定、契約手続、手続完了後の送金を分けて案内しています。電話で聞いた概要や画面の一部だけに頼らず、契約書類に表示された条件と申込時の希望を対応させ、不明点は署名前に取扱支店へ確認します。 日本政策金融公庫「創業予定の方のお申込手続き」
以下は個人営業を想定した架空の月次比較です。年4.8%等の条件は計算のための仮定で、現在の公庫の適用金利や利用できる融資条件を示しません。実際の返済額は日割計算、初回期間、端数処理等で異なるため、契約書類と返済予定表を優先します。
日本政策金融公庫の契約・金利・電子契約、資金計画の公式根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】希望720万円に対して600万円を提示された想定です。差額120万円を設備・準備費・報酬・運転用現金の変更に分け、自己資金180万円と合わせた780万円の計画へ直します。
【架空の相談例】600万円を年4.8%、60か月のうち12か月据置、残り48回の元金均等で返す想定です。月2.4万円の利息支払から第13月14.9万円へ増えるため、据置中の負担だけで判断しません。
【架空の相談例】返済前に毎月10万円の現金が増える想定です。初年度は残高が増えても、第13月は4.9万円減少します。黒字という説明だけで安心せず、入金・支払・返済を再点検します。
公式の金利表と自分の契約を分ける
利率は融資制度や使途、期間、担保等で異なります。本文の4.8%は計算条件にすぎず、自分への適用利率として使いません。
月の返済額と総支払額を両方見る
据置や長い期間で初期負担が軽くなる場合も、総利息が増えることがあります。月次の余裕と全期間の負担を同じ条件で比べます。
条件変更の相談と合意を分ける
変更を希望するときは署名前に質問を整理します。契約後なら影響や手続が異なるため、変更可能と決めつけず取扱支店へ確認します。
融資決定・契約・送金を分けて原資料を確認する
担当者から金額を聞いたら、設備・運転の内訳、条件の提示方法、追加提出事項、今後の手続を確認します。借入が決まったという説明を、当日の着金やすべての条件が満たされたという意味へ広げないようにしてください。契約情報の金額と、口座へ送金される金額、別に支払う費用が同じかも確認します。
必要な署名や書類、送金先、予定日に間に合わせるための条件は案件によって異なります。電子契約の案内には契約内容の確認や署名、必要な書類の提出等が示されています。この記事が参照する手続PDFは個人営業向けであり、法人の必要書類へそのまま置き換えません。利用区分に合う案内を確認してください。 日本政策金融公庫「電子契約サービスのご案内」
減額されたときは必要資金と調達方法を同時に直す
希望720万円に対して提示600万円なら、調達額の差は120万円です。設備等の支払を見直さず、未確定の別融資を120万円足して帳尻だけを合わせることは避けます。仕様変更、段階的な購入、開業準備の縮小、追加自己資金などを比較し、それぞれの実行条件を確認します。
減額によって成功報酬の試算が変わる場合は、その費用差も一度だけ反映します。運転用の現金を削る案は支出削減とは意味が異なり、開業後の耐久力が下がります。必要資金と調達の合計が一致したことだけで、計画が無理なくなったと判断しないでください。 日本政策金融公庫「創業計画書セルフチェック:資金計画」
据置中の月2.4万円だけで、返済できるとは判断しない
本文の600万円・年4.8%・60か月中12か月据置の架空例では、元金均等返済が始まる第13月の支払は14.9万円です。返済前の現金増加が10万円なら、その月の残高は4.9万円減ります。利率・方式・期間は自分の契約条件へ置き換えて確認します。
希望720万円から提示600万円へ減った場合の資金配分
自己資金180万円は家計用の予備を別に確保した後の事業資金とする架空例です。単位は万円、費用は税込。設備の仕様変更等は合意できる仮定で、営業能力を維持できるかは別途確認します。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 当初計画 | 見直し案 | 減らす額 |
|---|---|---|---|
| 設備 | 550 | 462 | 88 |
| 保証金等 | 66 | 66 | 0 |
| 開業準備費 | 55 | 33 | 22 |
| 支援報酬 | 39.6 | 33 | 6.6 |
| 運転用現金 | 189.4 | 186 | 3.4 |
| 必要資金合計 | 900 | 780 | 120 |
| 自己資金と融資 | 180+720 | 180+600 | 120 |
据置期間が終わる月まで、返済前後の現金を追う
資金繰りでは、売上ではなく入金、費用ではなく実際の支払を置きます。借入元金返済は利益の費用とは別ですが、現金を減らす支払です。返済前に毎月10万円増える事業でも、据置後の初回返済14.9万円を払うと、その月は4.9万円の現金減少になります。
少なくとも開業後12か月と、据置が終了して返済額が変わる月を並べます。税金、社会保険、生活への引出し、設備更新等が必要なら別に追加します。月末がプラスでも途中の支払日に不足する場合があるため、資金が薄い月は日付単位でも確認します。 中小機構 J-Net21「資金繰り表を活用する」
契約内容・返済予定・支払予定を保存して照会する
保存したいのは融資条件の原資料、契約書類、返済予定、送金先、追加提出事項、担当者への質問と回答、更新した資金繰りです。画面を見て理解したつもりでも、据置を含む期間か、初回返済の対象日数はいくつかが曖昧なら、返済予定表で確認します。
電子署名前には金額や条件を読み、不明点があれば担当支店へ連絡します。手続PDFの画面例や、過去に借りた契約の条件を今回へ転記せず、現在表示されている資料を確認します。ID、パスワード、SMSの認証コード等は本人が管理し、支援者が資料を整理する役割と分けてください。 日本政策金融公庫「電子契約サービスの手続きのご案内(個人営業の方)」
据置期間が総期間に含まれるかを確認する
「5年、据置1年」という説明だけでは、元金を何回で返すかが曖昧です。本文の例は借入から最終返済まで60か月、その中に据置12か月を含み、残る48回で返済します。もし元金返済60回の前に据置12か月がある契約なら総期間は72か月となり、別の計算です。口頭の年数だけで表を作らず、最終返済日と据置終了後の回数を返済予定表で照合してください。
利息を一律に元金へ掛け続けない
元金均等の例では、元金返済が始まると残高が減り、月ごとの利息も減ります。据置ありの元金返済中の利息は、各月返済前残高を合計した14,700万円に月利0.4%を掛けて58.8万円です。据置中28.8万円を足した87.6万円が総利息になります。600万円へ年率と年数を掛けるだけでは、返済による残高減少を表せません。元利均等など別の方式では、その方式に合わせて計算します。
減額を運転資金だけで吸収しない
不足120万円をそのまま運転用現金から引けば、開業後の入金遅れや赤字に耐える余力が小さくなります。本文では設備88万円、準備費22万円、報酬6.6万円、運転用現金3.4万円へ分けましたが、この削減が実現できるとは限りません。設備能力が下がるなら売上も見直し、取消費や納期変更の支出が生じるなら追加します。希望額より少なくても、帳尻を合わせるために必要な営業条件を省略しないようにします。
支援報酬と融資金の受取を二重に差し引かない
提示600万円から報酬33万円を払う例なら、資金繰りは融資600万円の入金と報酬33万円の支出を分けます。手取567万円だけを入金として記録したうえで、さらに33万円を支出すると二重控除です。契約の成功報酬の計算対象、税、最低額や別費用があるかは実際の契約で確認します。融資のアイラボの料金欄は着手金0円・成功報酬5%+税、実行・着金時に発生する条件です。
返済前の現金増加額を過大にしない
資金繰り表の月10万円は、売上高や粗利ではなく、実入金から返済以外の実支払を引いた仮定です。材料、外注、賃料、給与等を差し引く前の数字を使うと返済余力を大きく見積もります。個人営業で生活費の引出しが必要なら、その現金流出も反映してください。本文の表にない納税や設備更新がある月は追加します。据置期間を利益が出るまで返済を考えなくてよい期間とせず、据置後の営業収支を検証します。
電子署名の完了と送金までの条件を分ける
電子署名の完了だけで、必ず直ちに着金するとは限りません。個人営業向け手続案内には、所定の書類提出や公庫側の確認を経た送金の流れが示されています。契約の条件欄に追加資料の指定があれば、どこへ何を出し、受領確認が必要かを確認します。予定日に間に合わない事項があれば支店と支払先へ早めに伝え、自己判断で実行日を固定したまま発注しないようにします。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
決定額、利率、据置、返済予定、電子契約の確認について、署名前に整理したい質問です。
電話で決定額を聞けば条件は確定ですか?
電話は概要の確認にとどめ、契約書類の金額、使途、期間、据置、利率、返済方法、条件欄を照合します。決定・契約・送金を分け、不明点は取扱支店へ確認してください。
据置期間中は支払がありませんか?
元金据置でも利息等の支払がある場合があります。何が据え置かれるのか、初回返済日、据置終了後の回数と金額を返済予定表で確認します。
公式サイトの利率がそのまま適用されますか?
制度、使途、期間、担保等で異なります。金利表の下限や本文の仮定4.8%を自分の確定利率にせず、実際の契約書類と支店の説明を確認します。
提示額が少ない場合は増額できますか?
増額の可否は個別です。必要資金、使途、自己資金、支払期限、削減案を整理して署名前に相談します。未確定の増額分を確実な入金として支払を決めないでください。
返済期間は長いほどよいですか?
月額の負担と総利息、設備の更新時期、事業の収支を比較します。据置の有無や総期間をそろえ、返済を続けられる条件かを確認します。
契約後に条件を変更できますか?
契約前後で手続や影響が異なります。自己判断で条件を変えず、変更を考えた時点で支店へ連絡して、必要な資料と進め方を確認してください。
何を保存すればよいですか?
契約条件の原資料、契約書類、返済予定、送金先、追加事項、支店の回答、更新した資金繰りを保存します。認証情報は本人が管理し、説明資料と分けます。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月14日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:利率、返済方式、据置、期間、担保・保証、送金日は個別の契約条件で決まります。記事の年4.8%と金額は計算説明用であり、現在の公庫金利や実際の提示条件ではありません。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
提示条件と据置後の資金繰りを整理して相談する
申込時の希望と提示条件、支払契約、返済予定をお伝えください。減額の影響や据置後の現金収支を整理し、署名前に取扱支店へ確認する事項と支援範囲を確認します。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。