
基準日→事業区分→担保→申告期数→特別利率の要件→正式提示で確かめる
- 基準日更新日を公式ページで確認
- 事業区分国民生活事業など
- 担保の有無無担保・有担保を混ぜない
- 申告期数2期終了前後を分ける
- 利率種類基準・特別利率の要件
- 正式条件契約時の提示・返済予定表
表の範囲は個別の確約金利ではありません。
公庫利率表を読む順番と適用条件
まず自分が参照する区分を決め、利率名称だけを拾いません。
表は左右に動かせます。
項目名は固定表示です。
| 段階 | 確認すること | 記録 |
|---|---|---|
| 基準日 | 利率表の現在日 | 2026年9月1日等 |
| 事業区分 | 国民生活事業等 | 公式ページ |
| 利用形態 | 無担保・有担保 | 相談条件 |
| 申告期数 | 2期終了前後 | 申告状況 |
| 利率種類 | 基準・特別利率 | 適用要件 |
| 正式条件 | 契約時の固定金利 | 提示・契約書 |
範囲の下限を前提にしない
特別利率名や表示範囲を見ただけでは適用は確定しません。申込時の公式情報と担当者から、自分の制度・期間・条件を確認します。
2026年9月1日現在、無担保・2期未了の基準利率は年3.75~5.35%
日本政策金融公庫・国民生活事業の無担保区分。表示範囲は個別の確約金利ではありません。
2026年9月1日現在の公庫公式表。適用要件と最新値は公式ページで確認します。
2026年9月1日現在の無担保利率表
日本公庫の公表値です。記事閲覧時に更新されている可能性があるため、必ず公式表を再確認してください。
表は左右に動かせます。
項目名は固定表示です。
| 税務申告 | 基準利率 | 特別利率A | 特別利率B |
|---|---|---|---|
| 2期終了 | 年3.80~5.40% | 年3.40~5.00% | 年3.15~4.75% |
| 2期未了 | 年3.75~5.35% | 年3.35~4.95% | 年3.10~4.70% |
| 確認日 | 2026年9月1日現在 | 同左 | 同左 |
| 担保 | 無担保区分 | 無担保区分 | 無担保区分 |
| 適用 | 個別条件で決定 | 要件確認 | 要件確認 |
| 更新時 | 公式ページを優先 | 公式ページを優先 | 公式ページを優先 |
創業期の引下げも要件確認
公庫の創業融資案内では、創業期の方について原則0.65%、雇用拡大を図る場合は0.9%の引下げを案内しています。基礎となる制度や個別適用は担当者へ確認します。
500万円・7年の仮定では年3%で月約66,067円、年4%で約68,344円
元金500万円・84回・据置なし・元利均等。年3%と4%は比較の仮定で、手数料等を含まない概算です。
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 年3%・4%は返済計算の仮定であり、現在の適用利率を示しません。据置なし・元利均等の概算です。
同じ元金と期間で金利差を返済額へ変える
元利均等返済の概算例です。手数料等を含まず、正式返済額ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 元金・期間 | 年3.0% | 年4.0% | 差 |
|---|---|---|---|
| 500万円・7年 | 月約66,067円 | 月約68,344円 | 月約2,277円 |
| 総返済額 | 約555万円 | 約574万円 | 約19万円 |
| 総利息 | 約55万円 | 約74万円 | 約19万円 |
| 返済回数 | 84回 | 84回 | 同じ |
| 計算条件 | 据置なし | 据置なし | 同条件 |
| 確認 | 概算 | 概算 | 端数差あり |
計算条件
毎月返済額は P×r×(1+r)^n÷((1+r)^n−1) で概算しています。Pは元金、rは年利÷12、nは回数です。初回日割りや返済方式等で実額は変わります。
同じ500万円・年4%でも、5年は月約92,083円、10年は月約50,623円
5年・月返済92,083円
7年・月返済68,344円
10年・月返済50,623円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 同じ元金500万円・年4%・据置なしの概算です。慎重な売上で最低残高も確認します。
期間だけを変えた月返済と総利息
金利年4.0%、元金500万円、元利均等・据置なしの概算例です。
表は左右に動かせます。
項目名は固定表示です。
| 期間 | 月々返済 | 総利息 | 判断 |
|---|---|---|---|
| 5年 | 約92,083円 | 約52万円 | 月負担が大きい |
| 7年 | 約68,344円 | 約74万円 | 中間 |
| 10年 | 約50,623円 | 約107万円 | 総利息が増える |
| 比較条件 | 同じ元金・金利 | 同じ元金・金利 | 期間だけ変更 |
| 資金繰り | 慎重売上で確認 | 累計負担も確認 | 最低残高 |
| 正式額 | 返済予定表で確認 | 契約書で確認 | 担当者確認 |
短いほど常に良いとは限らない
短期は総利息を抑えやすい一方、月々返済が増えます。開業直後の慎重な返済余力と予備資金から選びます。
公庫と制度融資などを比較するなら、金利・期間・据置・保証料・支払時期をそろえる
- 金利
- 基準日と適用条件
- 期間・据置
- 月返済と据置中利息
- 保証料等
- 別途必要か・支払時期
- 総支払
- 元金・利息・費用を区別
- 資金繰り
- 売上慎重時と最低残高
正式な利率・諸費用・返済額は金融機関の提示や返済予定表で確認します。
借入候補を同じ前提で比較する項目
公庫と自治体等の制度融資では費用の構造が同じとは限りません。
表は左右に動かせます。
項目名は固定表示です。
| 比較項目 | 候補A | 候補B |
|---|---|---|
| 金利 | 基準日付き年率 | 基準日付き年率 |
| 返済期間 | 設備・運転別 | 設備・運転別 |
| 据置 | 期間・据置中利息 | 期間・据置中利息 |
| 保証料 | 有無・支払時期 | 有無・支払時期 |
| 手数料 | 契約・送金等 | 契約・送金等 |
| 総負担 | 同じ借入額で概算 | 同じ借入額で概算 |
補助・利子補給は確定前に差し引かない
対象、申請、予算、期間、取消条件を確認し、受給や適用が確定する前に手元資金へ入れません。
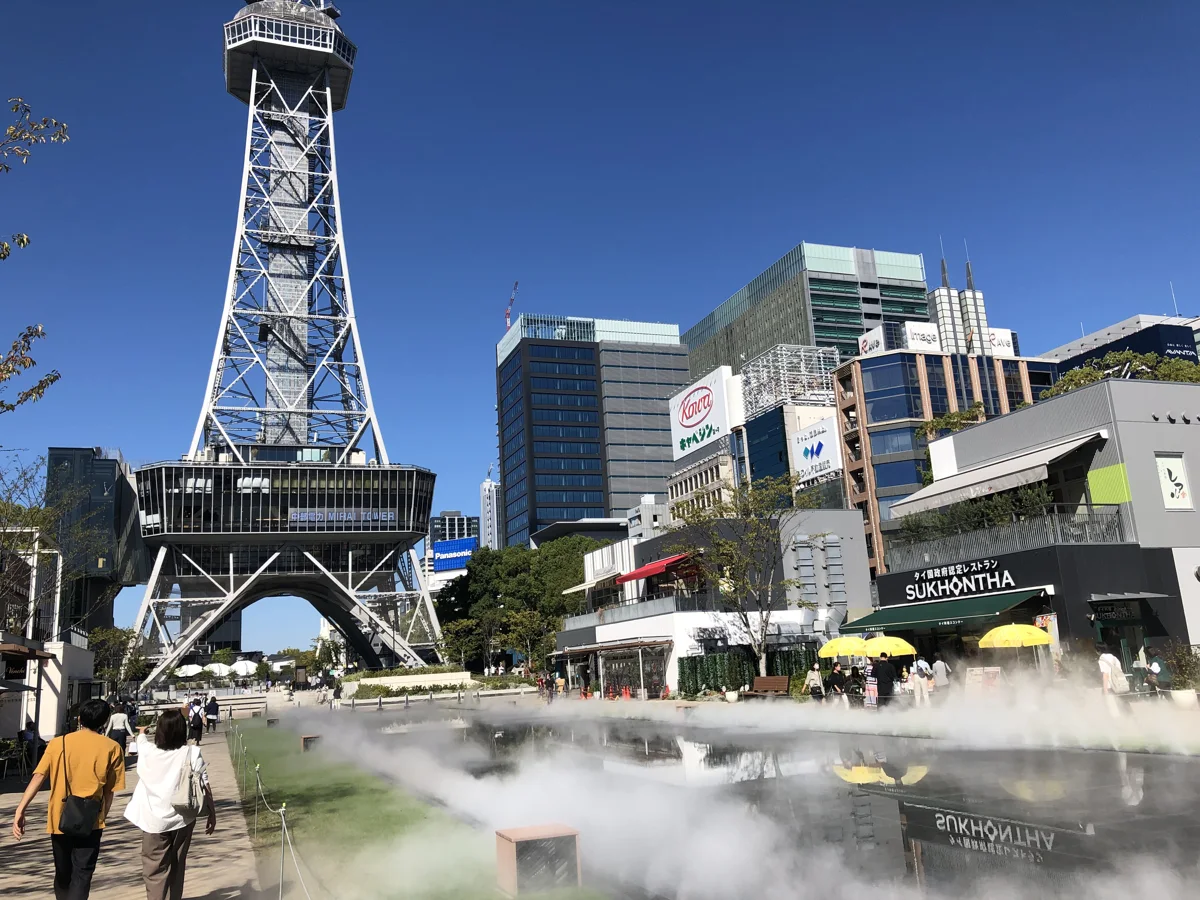
愛知県・名古屋市中区・久屋大通公園と周辺店舗
金利の比較を、店舗の実際の月次資金繰りへ戻す
名古屋市中区の久屋大通公園と周辺店舗の実景です。店舗型創業では、返済額を月商の予測だけで判断せず、賃料・材料・税・設備の支払後の最低残高で確かめます。写真の施設を融資先や推奨物件として示すものではありません。
名古屋市中区・久屋大通公園と周辺店舗/2021年10月10日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
日本政策金融公庫の利率・創業融資の公式根拠
創業融資の金利は一つではありません。日本政策金融公庫の国民生活事業は、制度、使いみち、返済期間、担保の有無などによって適用利率が異なると案内し、利率は金融情勢で変動すると明記しています。
2026年8月時点で記事に固定の数字を書いても、申込時には変わる可能性があります。そのため本記事では、利率表の読み方、基準利率と特別利率、月々返済と総利息の比較方法を中心に説明します。
融資のアイラボでは、候補制度と該当可能性を整理し、仮の利率幅で返済試算を作ります。正式条件が提示されたら金利、期間、据置、保証料等を差し替え、資金繰りへの影響を確認します。
日本政策金融公庫の利率・創業融資の公式根拠
公庫の金利は制度・期間・担保等で異なり変動する
いつの利率表か確認
公式ページの更新日と自分の契約時期を区別します。
制度と要件を照合
基準利率、特別利率、担保、申告期数等を確認します。
金利以外も確認
期間、据置、返済方式、保証料、手数料を含めます。
公庫の金利情報には複数の利率区分があります。自分で最も低い利率を選べるわけではなく、制度要件と審査・契約により決まります。
愛知県や市町村の制度融資では、金融機関の利率に加えて信用保証料、補助・助成の有無を確認します。名称だけで公庫より安いと判断しません。
基準利率と特別利率は適用要件を確認して区別する
表示金利だけを見る
- 古い比較記事を使用
- 最低金利だけで試算
- 保証料を含めない
- 期間の違いを無視
同じ条件で比べる
- 借入額と期間を統一
- 月々返済と総利息
- 据置後の返済額
- 保証料・手数料
金利が低くても返済期間が短ければ月々返済は大きくなります。逆に期間を長くすると一般に総利息は増えます。事業に残る現金と設備の使用期間を合わせて判断します。
金利の小さな差より、返済期間の違いが月額を変えることもある
借入額を同じにして金利・期間・据置を一つずつ変えます。同時に複数条件を変えると、どの条件が資金繰りへ影響したか分かりません。
金利差だけでなく返済期間と総支払額を比較する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 金利 | 公式利率表の該当区分 | 基準日付き金利情報 |
| 返済期間 | 設備・運転別に確認 | 制度ページ・条件案 |
| 保証料等 | 金額・支払時期を確認 | 保証協会・金融機関案内 |
| 返済負担 | 月々返済と総支払を試算 | 返済予定・資金繰り |
仮計算では一つの金利に固定せず、幅を持たせて月々返済を比較します。正式条件の提示後は売上、固定費、税、返済を再計算し、契約前に不明点を確認します。
仮条件・提示条件・契約条件を段階ごとに更新する
据置期間中も具体的な支払いがどうなるかは契約条件で確認します。元金据置を返済不要と誤解しません。
固定金利でも、契約後の借入金利が市場金利に連動して毎月変わるという意味ではありません。公庫は記載利率と実際の借入金利が異なる場合があると案内しているため、契約書を優先します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
金利と返済条件の相談で用意したい資料
金利情報の画面や資料には確認日を付けます。申込から契約までに利率が変わる場合もあるため、古い試算を正式条件として扱いません。
金利だけで金融機関を決めると、融資額、実行時期、返済期間、必要書類、保証条件など重要な違いを見落とします。事業の支払期限に間に合うか、据置終了後も返済できるか、追加費用があるかを同じ表で比較します。特別利率の証明書や要件が関係する場合は、申込後に間に合わない事態を避けるため早めに窓口へ確認します。数字は相談時の目安であり、正式な金利は金融機関の提示を優先してください。
金利を同じ条件で比較する
金利を比べるときは、借入額、返済期間、元金据置期間、返済方法をそろえます。期間が違う試算を年率だけで比較すると、月々の返済負担や総支払額の違いを見落とします。標準案と慎重案の資金繰りを作り、返済開始月から残高がどう減るか確認してください。
日本政策金融公庫の金利表には基準利率や特別利率が掲載されていますが、どの区分が適用されるかは制度要件や個別条件によります。Web上の最も低い数字を自社の確定金利として転記せず、確認日、制度名、想定利率をメモし、正式条件が出た段階で更新します。
愛知県や市町村の制度融資を比べる場合は、利息に加えて信用保証料、利子補給や保証料補助の有無、補助時期、対象期間を同じ表へ入れます。表面金利が低くても保証料や手続期間を含めると影響が変わる場合があり、対象要件や予算状況は申込窓口へ確認します。
据置期間は開業直後の負担を抑える選択肢ですが返済がなくなるわけではありません。据置終了後の月額返済を資金繰りへ明示し、融資額が少ない場合、実行が遅れた場合、想定金利が上がった場合を再計算します。最後は金融機関が提示する利率、期間、保証条件、諸費用を契約書類で確認し、古い金利表より正式条件を優先します。
比較表には「いつまでに資金が必要か」も記載します。低い利率でも支払日に間に合わなければ開業計画に影響するため、必要書類、相談から実行までの工程、条件提示後に確認する事項を整理します。繰上返済や返済方法の扱いも、必要に応じて契約前に窓口へ確認してください。
相談時は、金利が何%なら借りるかではなく、毎月いくらまでなら無理なく返せるかを先に決めます。借入額と期間を複数案で試算し、売上が遅れた場合の残高も確認します。金利以外の条件を含め、事業を安全に続けられる案を選びます。
比較表には作成日と出典URLを残し、相談後に条件が変わっても更新履歴を追えるようにします。家族や共同経営者とも返済開始後の資金繰りを共有してください。
融資相談前に前提を分けたい3つの状況
以下は実績・成功事例ではなく、相談内容を具体化するための想定例です。融資の可否、金額、利率、所要日数を示すものではありません。
検索結果に出た一つの金利を返済予定へ入力したが、その数字の基準日、税務申告の期数、担保、特別利率の要件を確認していない。
A案は低金利なので有利と判断したが、返済期間、据置中の利息、信用保証料、手数料、繰上返済条件を同じ表で比較していない。
融資条件の提示後に設備額と借入希望額が変わったのに、月々返済、総利息、開業後の最低残高を旧条件のまま説明している。
特別利率は名称ではなく適用要件を確認する
利率が低い欄を選ぶのではなく、自分の制度と事実が要件に該当するかを確認します。
制度を特定
新規開業・スタートアップ支援資金など候補制度と資金使途を整理します。
申告状況
創業前、創業後、税務申告を2期終えているかを事実で区分します。
適用事由
年齢、雇用、地域、認定等の条件が関係する場合、必要資料と判定先を確認します。
併用関係
複数の優遇条件がある場合にどれが適用されるか、重複できるかを担当者へ確認します。
基準日更新
申込、審査、契約の間に表が変わる可能性を考え、正式条件が出た時点で計算を更新します。
据置期間は返済ゼロと決めつけない
元金返済の開始を遅らせても、利息や他の支払いが生じる場合があります。
据置の対象
元金と利息のどちらが据え置かれるか、正式条件を確認します。
開始月
融資日、初回返済日、据置終了日を返済予定表で確認します。
開業工程
工事・許可・売上開始が遅れた場合、据置終了前に収入が立つか確認します。
総負担
据置あり・なしで総利息と完済日を比較し、月額だけを見ません。
終了後負担
据置終了後の返済額を慎重な営業利益と資金繰りへ置き、急増月の最低残高を確認します。
正式条件が出たら五つの資料を同時に更新する
金利だけを差し替えると、返済可能性の説明が古いまま残ります。
返済試算
正式な元金、金利、期間、据置、返済方式から月額と総額を更新します。
資金繰り
初回返済月と毎月返済額を反映し、税・賞与・仕入れが重なる月の残高を確認します。
損益計画
利息と元金返済を区別し、会計上の扱いは税理士等へ確認します。
比較表
保証料、手数料、補助等を同じ基準で更新し、古い候補条件を確定値として残しません。
提出記録
提示日、確認者、条件書、計算版を保存し、申込後の設備額や借入額変更があれば担当者へ相談します。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
公庫等の利率は基準日、制度、期間、担保、申告状況、適用要件等で異なります。最新の公式表と正式な提示・契約条件を確認してください。
創業融資の金利は何%ですか?
一律ではありません。公庫の公式金利情報で基準日と該当区分を確認します。
公庫の金利は固定ですか?
公庫は借入金利を固定と案内していますが、契約時の具体条件を確認してください。
一番低い特別利率を利用できますか?
要件該当と審査によります。自動的に最低利率が適用されるわけではありません。
制度融資は公庫より低金利ですか?
利率だけでなく信用保証料、補助、期間などを同条件で比較します。
金利は申込時に確定しますか?
正式条件は審査後の提示・契約で確認します。
金利が上がったら申込みをやめられますか?
契約前の手続と条件は担当窓口へ確認してください。
金利計算を相談できますか?
借入額、期間、据置の候補から月々返済と資金繰りを整理できます。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月2日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:以下の利率の範囲は日本政策金融公庫の2026年9月1日現在の無担保区分を確認したものです。更新時には必ず公式利率表を再確認してください。特別利率の適用や実際の利率・期間は個別条件で決まり、例示の年3%・4%が適用されることを意味しません。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
制度情報確認日:2026年9月3日
創業融資 金利 何パーセントの不安を無料相談で整理する
現在決まっている内容を伺い、候補制度、次に揃える資料、ご自身で進める範囲と支援が必要な範囲を整理します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月3日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。