
本部の月商520万円を、客数60人・24日営業の自店360万円へ直す
税抜月商の仮定。60人は1日の供給上限で、来客の保証ではありません。満員前提にせず、50人・月商300万円なども検討します。
本部モデル520万円
自店の計画360万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 自店360万円は本部モデルの約69.2%です。供給上限は1日当たりです。
本部モデルの客数・単価・営業日と自店の能力
単位は万円。客単価は税抜2,500円=0.25万円で固定した架空例です。客数と営業日の仮定を別々に変え、複数の補正率を重ねて過度に減額しません。
表は左右に動かせます。
項目名は固定表示です。
| 要素 | 本部モデルの仮定 | 自店の仮定 | 根拠の集め方 |
|---|---|---|---|
| 一日の客数 | 80人 | 60人 | 時間帯別観察と予約・商圏 |
| 税抜客単価 | 0.25万円 | 0.25万円 | 商品構成・価格・割引 |
| 月の営業日 | 26日 | 24日 | 定休日と人員計画 |
| 月商 | 520万円 | 360万円 | 客数×単価×営業日 |
| モデル比 | 100% | 約69.2% | 360÷520×100 |
| 一日の供給上限 | 自店へ流用しない | 60人 | 2人×実作業6時間÷一人当たり0.2時間 |
実作業6時間は休憩・清掃・管理等を差し引いた仮定です。60人は需要の証明ではなく処理能力の上限であり、毎日ちょうど上限まで埋まる予測には余裕がありません。時間帯の集中や欠員も確認し、50人の場合の月商300万円や、売上80%の慎重案を併記します。 参照:日本政策金融公庫:創業計画書セルフチェック・収支計画。
最低ロイヤルティ15万円を残すと、売上252万円で営業損失13.8万円
税抜の営業利益。支払利息・税・借入元金返済は引いていません。損失の棒は0で表示しています。
基準売上360利益48万円
売上288利益7.8万円
売上252損失13.8万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 売上252万円では252−100.8−15−150=▲13.8万円。棒は利益の正の部分です。
売上・変動原価・最低ロイヤルティ・固定費の計算
税抜、単位は万円。変動原価40%、ロイヤルティは売上5%と月15万円の大きい方、固定費150万円と仮定します。固定費には会社負担の社会保険料・役員報酬等を含む人件費90、家賃25、広告10、光熱10、システム5、減価償却10を含みます。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 基準360万円 | 80%の288万円 | 70%の252万円 |
|---|---|---|---|
| 売上 | 360万円 | 288万円 | 252万円 |
| 変動原価40% | 144万円 | 115.2万円 | 100.8万円 |
| ロイヤルティ | 18万円 | 15万円 | 15万円 |
| 固定費・償却込 | 150万円 | 150万円 | 150万円 |
| 営業利益 | 48万円 | 7.8万円 | −13.8万円 |
288万円の5%は14.4万円ですが、最低額15万円を使います。原価率やロイヤルティは売上高基準という仮定で、粗利益基準の契約へ流用できません。上記の営業利益には支払利息・税金を含めず、元金返済も損益上の費用には入れていません。廃棄や値引き、追加採用が発生する場合は、それぞれの費用に反映してください。 参照:公正取引委員会:フランチャイズ・システムに関する独占禁止法上の考え方。
最低額が適用される範囲の分岐売上は275万円、24日営業なら1日約46人
利息・税引前の損益分岐点です。46人は返済・納税後の現金を維持できる客数ではありません。客単価は税抜。
- 料率の境目15÷5%=月商300万円
- 最低額適用の分岐点(固定費150+最低額15)÷粗利率60%=275万円
- 営業日と客単価24日・0.25万円
- 必要な日客数275÷24÷0.25=約45.83人
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 275万円は300万円未満なので、最低額を使う式と整合します。
最低ロイヤルティの境目と損益分岐点
前表と同じ税抜の仮定です。変動原価率40%、固定費150万円。ロイヤルティの計算が切り替わる売上から確認します。
表は左右に動かせます。
項目名は固定表示です。
| 確認項目 | 計算 | 読み方 |
|---|---|---|
| 料率と最低額の境目 | 15÷0.05=300万円 | 300万円未満は最低額15 |
| 最低額適用時の分岐売上 | (150+15)÷0.6=275万円 | 275は300未満なので式が整合 |
| 24日営業の必要日客数 | 275÷0.25÷24=約45.83人 | 一日46人へ切り上げる目安 |
| 日客46人の場合 | 46×0.25×24=276万円 | 営業利益は0.6万円 |
| 基準案の売上余裕 | 360-275=85万円 | 基準売上の約23.6% |
これは利息・税引前の損益分岐点であり、借入元金や税金を払いながら資金を維持できる客数ではありません。決済手数料が売上連動する等の条件なら変動費率へ追加し、最低額の計算式も作り直します。客数の切り上げは計画上の目安で、46人が毎日来店するという根拠にはなりません。
利益と口座残高は別。第2月の口座190.12万円から税用確保後は170.12万円
設備支払後250万円から開始。税抜売上180→252→288→324→360万円を当月税込回収。元利返済は毎月11万円です。
第1月186.3万円
第2月170.12万円
第3月177.7万円
第4月207.72万円
第5月259.52万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 棒は税用10万円を毎月累積確保した後。取置きは支出でも実税額でもなく、将来の納付額・納付月は別に確認します。
開業後5か月の入金・支払・税用取置き
単位は万円。設備等の支払後の期首250。月商は税抜180・252・288・324・360と仮定し、売上はすべて当月に消費税10%込みで回収。変動原価とロイヤルティも同月税込支払、人件費90を含む固定現金支払145、元利返済11を毎月払います。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 税込入金 | 総現金支払 | 月末口座残高 | 税用取置き後 |
|---|---|---|---|---|
| 第1月 | 198万円 | 251.7万円 | 196.3万円 | 186.3万円 |
| 第2月 | 277.2万円 | 283.38万円 | 190.12万円 | 170.12万円 |
| 第3月 | 316.8万円 | 299.22万円 | 207.7万円 | 177.7万円 |
| 第4月 | 356.4万円 | 316.38万円 | 247.72万円 | 207.72万円 |
| 第5月 | 396万円 | 334.2万円 | 309.52万円 | 259.52万円 |
固定現金支払は人件費90+(家賃25+広告10+光熱10+システム5)×1.1=145万円。減価償却10万円は現金支払へ加えません。税用取置きは毎月10万円ずつ口座内に残す仮定で、実際の税額でも口座からの支出でもありません。納税額と納付月は別途見積もり、カード入金の遅れや在庫増加があればこの表を修正します。 参照:J-Net21:資金繰り表を活用する。
本部資料から一時費用・最低額・仕入・更新条件を抜き出し、月次計画へ置く
- 開始前
- 加盟金・研修費・保証金の支払と返還
- 毎月
- ロイヤルティの計算基礎・最低額
- 仕入
- 指定先・最低発注・返品と在庫
- その他固定額
- 広告・システム・税
- 将来
- 更新・改装・解約の条件
本部にモデルの集計対象と計算根拠を質問し、契約書・開示資料と自店計画の差を記録します。
FC契約から抽出する費用と条件
契約費用の名称が同じでも、計算基礎や支払条件が違います。営業担当の説明と契約書・見積の差は、加盟前に書面で確認してください。
表は左右に動かせます。
項目名は固定表示です。
| 費用・条件 | 確かめる箇所 | 計画へ置く場所 |
|---|---|---|
| 加盟金・研修費 | 返金条件と開始前の期日 | 開業前の資金支払 |
| 保証金 | 返還条件・控除・返還時期 | 自由資金とは分ける |
| ロイヤルティ | 売上/粗利の定義・最低額 | 各月の採算と入出金 |
| 指定仕入 | 最低発注量・返品・廃棄 | 原価と在庫資金 |
| 広告・システム | 固定額・従量額・税 | 売上が低い月も残す |
| 更新・改装・解約 | 発生時期・算定方法 | 中長期資金と撤退時の支払 |
日本フランチャイズチェーン協会は、投資費用や経費の漏れ、返済とのバランスを含めた事業計画の確認を案内しています。会計上の費用になる時期と、実際に現金を払う日を分け、本部モデルに載っていない費用をゼロにしないでください。 参照:日本フランチャイズチェーン協会:事業計画書の作成及び資金計画。
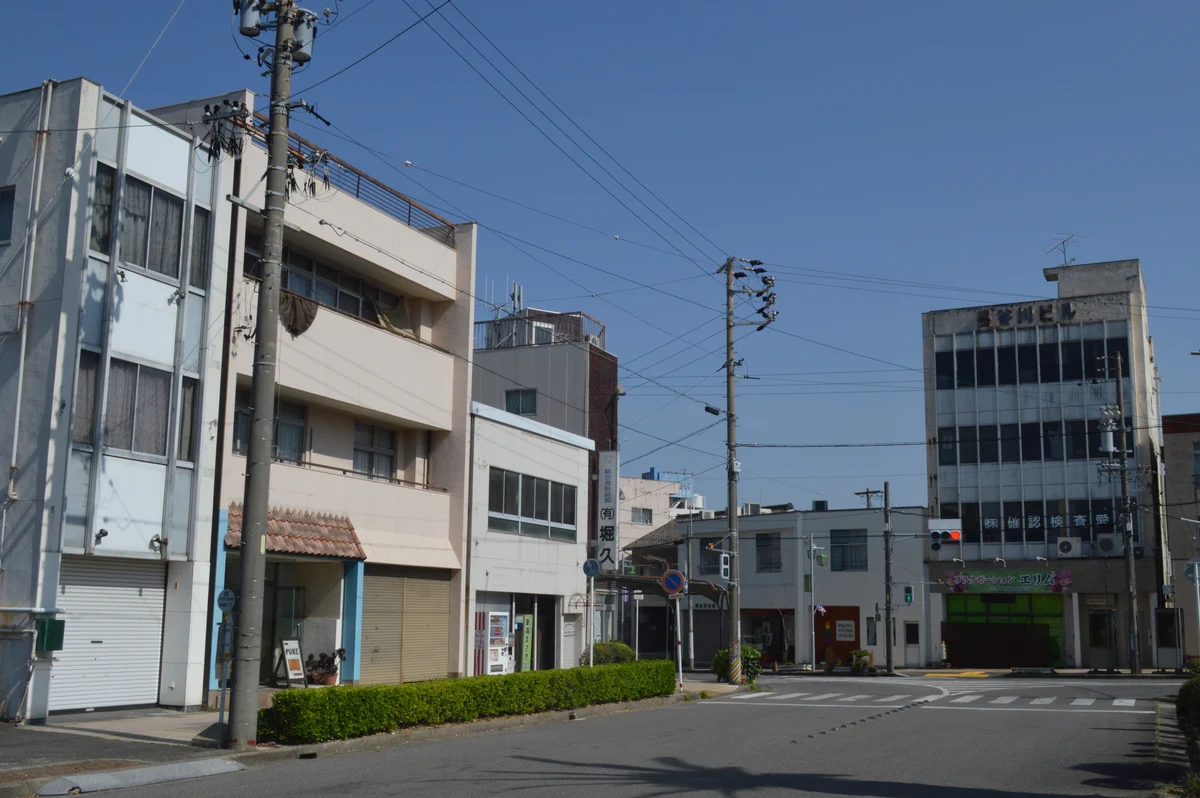
愛知県・刈谷市広小路・刈谷市駅前商店街
店舗候補地の通行と来店導線を、時間帯で確かめる
刈谷市駅前商店街の実景です。FC本部の平均的な客数をそのまま置かず、候補地の曜日・時間帯ごとの通行量、入口、競合と店舗の提供能力を観察します。この写真の店舗を加盟候補や推奨物件として示すものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
FC契約・創業計画の公的根拠
フランチャイズに加盟しても、事業計画と借入の返済を引き受けるのは加盟者です。公正取引委員会の指針では、予想売上等の根拠や算定方法、モデル収益の位置付けを明確にする考え方が示されています。資料の表紙だけでなく、対象店舗、集計期間、開業後の月数、費用の含まれる範囲を本部へ確認してください。
以下は物販を伴う店舗サービスFCを想定した、編集部の架空例です。実在の本部の募集条件や標準原価率ではありません。採算表は税抜、資金表は税込の実入出金と税への取置きを分けています。すべての費用が売上に比例して減るとは仮定せず、最低ロイヤルティと固定支払を残して検証します。
FC契約・創業計画の公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】本部の成熟店モデルは月商520万円だが、自店は営業日と人員が少ない。客数と処理能力を置き換え、慎重案の支払余力まで確認したい。
【架空の相談例】売上が下がれば費用も同じ割合で下がる計画になっていた。最低ロイヤルティと固定システム料を契約から抜き出して再計算したい。
【架空の相談例】工事が遅れそうだが家賃や研修済み人員の支払が始まる。開業前の追加支払と開業後の立上げ資金をつないで、本部と調整したい。
平均値より分布を確認する
平均月商だけでなく、中央値、範囲、開業年、地域、店舗規模、閉店店を含むかを質問します。少数の高売上店が平均を押し上げていないか確認します。
成熟店と開業初期を分ける
既存店の安定月商を初月へ置かず、認知、採用、研修、オペレーション習熟、口コミが立ち上がる期間を月別に設定します。本部の開業支援策も時期と効果を分けます。
契約終了時まで見る
更新料、指定改装、機器入替、競業避止、解約金、在庫・設備買取、原状回復を確認します。開業時の黒字だけでなく、契約期間全体の資金負担を把握します。
本部モデルの母集団・期間・算定方法を確認する
母集団を確認
店舗数、地域、規模、開業後月数、平均・中央値を確認します。
差を数値化
商圏、面積、席数、営業時間、人員、競合を比較します。
全支払を抽出
ロイヤリティ、広告、指定仕入、更新、改装、解約を確認します。
自店補正表には、モデル値、自店値、差、補正率、根拠資料、確認者、更新日を記載します。売上は客数・単価・営業日・供給上限へ分解し、費用は定額・売上連動・段階制・最低額・一時費用に分けます。
融資制度の対象、必要書類、資金使途、審査結果は申込者・法人・取引条件により異なります。登記・契約・税務・許認可の個別判断は、金融機関、司法書士、弁護士、税理士、行政書士などの適切な専門家へ確認してください。
商圏・店舗・営業時間・人員の差を補正する
モデル店と自店の売上前提
- 商圏・立地・競合・視認性
- 面積・席数・設備・処理能力
- 営業時間・定休日・開業月
- 客単価・客数・商品構成・季節
固定額・最低額・一時費用
- 加盟金・保証金・研修・システム
- ロイヤリティ・広告・物流・決済
- 指定仕入・廃棄・在庫・人件費
- 更新・改装・解約・原状回復
売上連動費は売上が下がれば減るとは限りません。最低ロイヤリティ、固定システム料、広告定額、指定発注量などを契約で確認します。保証金や前払費用は返金条件と支払日を資金計画へ反映します。
一つの平均値を、客数・単価・能力・立上げ期間へ分解する
本部モデル月商を、来店数、成約数、単価、営業日へ分解します。自店の席数や人員で処理できる上限を確認し、開業初月から成熟店と同じ稼働にはせず、月別の立上がりを置きます。
本部モデル・自店売上・費用・資金を照合する
表は左右に動かせます。
項目名は固定表示です。
| 補正項目 | 自店に置く条件 | 根拠・計算上の注意 |
|---|---|---|
| モデルの対象 | 既存店・開業後月数・集計期間 | 平均や上位店を自店予測と混ぜない |
| 売上の補正 | 税抜0.25×60人×24日=360万円 | 商圏と処理能力で裏付ける |
| 費用の下限 | 売上5%と最低15万円を比較 | 実際はFC契約の計算基礎へ照合 |
| 資金の不足 | 税込収支・返済・税用取置き | 減価償却を二度払わない |
モデルより高い売上を置く場合は、商圏、立地、供給能力、予約・契約など具体的根拠を示します。低い売上を置いた場合でも返済可能かを確認し、損益分岐点と最低必要客数を計算します。
基準・慎重・開業遅延の三ケースで返済余力を見る
開業前は加盟金、物件、工事、設備、研修、採用、仕入が先行します。融資実行前の支払、返金不可、契約解除時の負担を区分し、支払順を融資申込時期と合わせます。
開業後は売上入金より先に給与、家賃、指定仕入、ロイヤリティが発生する場合があります。慎重ケースで売上が計画比70%、開業が1か月遅れるなど、根拠のあるストレスを置き、追加運転資金を確認します。
本部の予想売上やモデル収益の位置付けは、公正取引委員会の案内と契約資料を確認してください。数値は編集部の架空例です。 参照:公正取引委員会:フランチャイズ・システムに関する独占禁止法上の考え方。
FC収支の点検に用意したい資料
本部資料の数値を引用する場合は、資料名、作成日、対象店舗、算定方法を記録します。説明を受けた内容は議事メモにし、契約書・開示書面と不一致がないか確認します。
本記事はFC収支モデルを自店計画へ補正する一般的な方法です。本部予測の正確性、売上、利益、融資、加盟の成否を保証するものではありません。
平均の対象店と閉店した店の扱いを尋ねる
本部の平均値に直営店や大型店、開業から十分な期間がたった店舗が多ければ、開業当初の自店とは条件が違います。対象数、集計期間、地域、店舗規模、休業・閉店店を含むかを確認してください。中央値も対象店が偏っていれば自店の予測にはなりません。都合のよい一店舗の事例だけに頼らず、条件の近い複数店の範囲と、低い売上だった理由を把握します。
通行量から購入客数へ一足飛びに変換しない
店舗前を通る人が多くても、対象顧客か、営業時間中に通るか、入店しやすい動線かで来店数は変わります。平日・休日、朝・昼・夕方などの観察日時を残し、予約や問い合わせの反応と照合します。同じ通行者を往復で重複カウントしていないかも確認してください。客数の仮定に本部資料と自店調査の両方を付け、調査していない時間帯は推測であることを明記します。
欠員や慣れない作業を供給上限へ反映する
二人が勤務していても、同時に接客と事務を行う時間や教育中の作業は、販売能力にそのまま換算できません。休憩、清掃、研修、発注、締め作業を引いた時間で上限を計算します。初月から成熟店と同じ処理速度を使わず、研修状況と予約枠を見て段階的に増やしてください。客数を増やすために追加採用するなら、人件費・採用費と現金支払も同時に増やします。
開業が1か月遅れた場合の支払を追加する
別のストレスとして、売上開始だけが1か月遅れ、給与等の固定現金支払145万円、最低ロイヤルティ税込16.5万円、元利返済11万円がその間も発生すると仮定します。追加支払は172.5万円で、開業時の残高は250-172.5=77.5万円です。その後の立上げを同じ表にすると、第2営業月の口座残高は17.62万円、税用取置き累計20万円を確保した後は2.38万円不足します。実際に開業前から発生する費用かは各契約で確認します。
売上が増えた場合も在庫と入金サイトを点検する
採算が改善しても、仕入を先に増やしカード売上の回収が後になるなら現金は減る場合があります。前の表は当月回収・当月支払・在庫増なしの簡略例です。現金とキャッシュレスの比率、入金締日、売上から控除される手数料、在庫補充の数量を自店条件へ置き換えます。ロイヤルティが入金額ではなく売上高を基礎に発生する契約なら、回収前の支払も別に見込んでください。
本部へ相談する時点を数値と行動で決める
売上が慎重案を下回った場合、単に翌月の売上予測を増やして不足を消さないでください。問い合わせ数、予約率、来店率、購入単価、再来店を分け、どこが計画と違うかを確認します。本部へ依頼する販促支援と、自店で見直すシフト・仕入・営業時間を分けて担当者を決めます。資金が尽きる直前まで待たず、契約上可能な変更や追加資金の相談を具体的な資料で行います。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
本部資料は比較の出発点です。自店の立地・人員・契約費用と差がある箇所を補正し、採算と現金を別の表で確認してください。
本部の収支モデルをそのまま提出してよいですか?
参考資料として残し、自店の客数、単価、営業日、処理能力、契約費用に置き換えた計画を添えます。どの数値を変えたか、根拠と確認日が分かるようにしてください。
平均売上と中央値はどちらを使いますか?
対象店舗と分布を確認して使います。どちらも自店の売上を保証する数字ではなく、規模、地域、開業後月数や閉店店の扱いまで確認し、条件の近い範囲で参考にします。
本部の予測が外れた場合に補償されますか?
予測との差だけでは補償の有無は決まりません。損失補償に関する契約条項に加え、勧誘時の説明、提示された算定根拠、実際の経緯を保存します。条項の記載だけで責任が決まるとはせず、請求可否は資料を持って弁護士等へ相談してください。
既存店を見学すれば十分ですか?
見学は有用ですが、複数店、条件の近さ、数値資料、閉店・低売上店の情報も確認します。
ロイヤリティは売上連動だけ見ればよいですか?
算定基礎、最低額、固定額、税、支払日を確認します。売上高基準と粗利益基準では計算が違うため、広告・システム・指定仕入等の負担も含め契約から抽出します。
開業初月から本部の標準月商を置けますか?
成熟店のモデルなら、認知・採用・習熟など自店の立上げを反映します。根拠のある月別売上と処理上限を確認し、低売上と開業遅延はそれぞれの費用条件で資金を検証します。
金融機関へ本部資料を全部出す必要がありますか?
必要資料は申込先へ確認します。機密保持にも配慮し、根拠と自店補正を説明できる資料を準備します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月12日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:本部提示の予測がどの店舗・期間・計算条件に基づくかと、加盟金・ロイヤルティ・指定仕入などの契約条件を照合します。売上や収益を保証する数値とは扱いません。契約の適用や紛争は個別事情により異なります。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
FC本部の収支モデルを自店の創業計画へ直したい方へ
本部モデルと自店条件の差を補正表にし、慎重ケースの返済余力まで確認します。相談時点で契約する必要はなく、現在ある資料から未確認事項と次の行動を整理できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。