
前職8年、転職先3か月、研修4か月、準備2か月を年月別に並べる
前職Aは2018年4月〜2026年3月の8年。下図は2026年4〜8月の重なりです。色付きの月に実施します。
- 勤務の合計
- 前職8年+転職先3か月=99か月
- 研修4か月
- 勤務と重なるため勤続期間に足さない
- 9月の申込
- 実施済みと未着手を分けて説明
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 実際の入退社日・実施日に合わせます。
勤務・研修・離職後準備の重なり
以下は月単位で整理した架空の職歴です。在籍月数は記載月の初日から末日まで在籍した仮定で、実際は入退社日に合わせます。
表は左右に動かせます。
項目名は固定表示です。
| 期間 | 勤務・活動 | 説明する内容 |
|---|---|---|
| 2018年4月~2026年3月 | 前職Aで8年(96か月) | 店舗運営、顧客対応、原価管理を担当 |
| 2026年4月~6月 | 転職先Bで3か月 | 法人営業と問い合わせ管理を担当 |
| 2026年5月~8月 | 創業研修4か月 | 勤務や離職期間と重なる別の活動 |
| 2026年7月~8月 | 離職後の準備2か月 | 研修、候補物件調査、試験販売準備 |
| 2026年9月の申込時 | 現在の準備状況 | 実施済み、進行中、未着手を分離 |
勤務期間の合計は96+3=99か月です。研修4か月を加えた103か月を勤続期間とは書きません。空白期間も、在籍していたように埋めず、必要な範囲で活動を記録します。 参照:日本政策金融公庫「創業計画書セルフチェック:創業の動機・経営者の略歴等」。
職名よりも、商品・顧客獲得・仕入・運営・会計の業務単位で経験を示す
創業後の仕事
商品・サービス
本人の実務範囲と試行結果
顧客獲得
新規経路を検証。前職顧客を前提にしない
仕入・在庫
発注・原価・資金負担
人員・運営
シフト・教育と外注の境界
会計・資金
本人が追う残高と専門家の範囲
成果は担当範囲と説明可能な実績に限定し、守秘義務を守ります。
過去の担当範囲と創業後の工程を対応
同じ店長という肩書でも、本人が担当した範囲は異なります。採用、仕入、資金管理などを実際に決めていたかまで分けて説明します。
表は左右に動かせます。
項目名は固定表示です。
| 創業後の業務 | 使える経験の例 | 不足がある場合の補完 |
|---|---|---|
| 商品・サービス提供 | 前職で担当した仕様・工程・品質管理 | 新しい商品について試行と評価を行う |
| 顧客獲得 | 問い合わせ対応、提案、継続利用の促進 | 前職の顧客を前提にせず新規経路を検証 |
| 仕入・在庫 | 発注量、廃棄削減、原価の集計 | 自分で契約する仕入条件と資金負担を確認 |
| 人員と運営 | シフト、教育、現場の責任範囲 | 採用・労務は専門家と役割分担 |
| 会計と資金繰り | 店舗の数値管理と実際の担当範囲 | 税務外注と本人の残高確認を組み合わせる |
会社の仕組みを使って行っていた仕事と、独立後に自分で契約・判断する仕事の差を明記します。経験がある業務でも、顧客層や価格帯が違えば検証が必要です。 参照:日本政策金融公庫「創業計画書作成支援」。
研修11万円・材料16.5万円・会計等19.8万円を加え、必要支出509.3万円
課税支出は税込。運転132万円に外注19.8万円は含めず別加算。生活120万円・個人債務30万円は預金から除外済みです。
- 研修・材料・外注11+16.5+19.8=47.3万円
- 設備・基本運転330+132=462万円
- 必要支出462+47.3=509.3万円
- 事業へ出せる自己資金預金360−生活120−個人債務30=210万円
- 基本不足509.3−210=299.3万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 借入費用はまだ含めていません。
経験不足を補う費用と基本不足の計算
金額は万円、研修・試験材料・外注は消費税10%を含む実支払額とする架空例です。運転資金132万円には下記の外注19.8万円を含めないものとします。
表は左右に動かせます。
項目名は固定表示です。
| 支出・調達の区分 | 金額 | 計算と前提 |
|---|---|---|
| 研修 | 11 | 税抜10+税1 |
| 試験用材料 | 16.5 | 税抜15+税1.5 |
| 会計等の外注6か月 | 19.8 | 税込月3.3×6 |
| 補完費用の合計 | 47.3 | 11+16.5+19.8 |
| 設備と基本の運転資金 | 462 | 設備330+運転132 |
| 必要支出合計 | 509.3 | 462+47.3 |
| 事業へ出せる自己資金 | 210 | 預金360−生活予備120−個人債務支払用30 |
| 基本の不足額 | 299.3 | 509.3−210。借入費用はまだ含めない |
支援料が仮に借入総額の税抜5%とその消費税10%のみなら、借入320万円の支援料は17.6万円、全支出後の余裕は210+320−509.3−17.6=3.1万円です。保証料・利息等があればさらに必要です。320万円の融資が受けられるという意味ではありません。 参照:日本政策金融公庫「創業計画書セルフチェック:資金計画」。
11月の設備支払より融資が1か月遅れると、11月末198.1万円不足する
事業現金210万円。融資総額320−税込支援料17.6=手取302.4万円を受領する例で、支援料は再控除しません。
11月に手取着金182.5万円
12月に手取着金182.5万円
11月に手取着金69.2万円
12月に手取着金69.2万円
11月に手取着金104.3万円
12月に手取着金▲198.1万円
11月に手取着金123万円
12月に手取着金123万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 12月末にも運転44+外注9.9=53.9万円の支払が残ります。123万円全部が余剰ではなく、借入返済・利息も未計上です。
11月着金と12月着金の月末残高
上の予算の一部を月別に置く例です。期首は家計等を控除した事業現金210万円。借入総額320万円から支援料17.6万円を引いた手取302.4万円を11月または12月に受け取る仮定です。単位は万円。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 融資以外の入金/支払 | 11月入金の残高 | 12月入金の残高 |
|---|---|---|---|
| 9月 | 0/27.5(研修11+材料16.5) | 182.5 | 182.5 |
| 10月 | 0/113.3(設備110+外注3.3) | 69.2 | 69.2 |
| 11月 | 0/267.3(設備220+運転44+外注3.3) | 104.3 | −198.1 |
| 12月 | 66/47.3(運転44+外注3.3) | 123 | 123 |
11月案では支払前、12月案では12月の支払前に融資手取が入る仮定です。手取302.4万円方式のため支援料17.6万円を再控除しません。12月末には基本運転資金44万円と外注3か月9.9万円、計53.9万円の支払が残り、123万円全部を余剰とは扱いません。税・家計予備は別確保、借入返済や利息が発生するなら追加します。 参照:中小機構 J-Net21「資金繰り表を活用する」。
履歴書の年月と創業計画、研修記録、試行結果、補完の契約・見積りを対応させる
- 職歴
- 期間・担当業務・転職理由
- 経験
- 実務の担当範囲と実績
- 研修・試行
- 修了と実施日・評価結果
- 未経験の補完
- 外注見積・採用・準備期限
- 資金計画
- 追加費用・自己資金・着金遅延案
個人情報や前職の秘密を除き、提出範囲は申込先へ確認します。
勤務・技能・開業準備を裏付ける資料
金融機関が必要とする資料を確認し、守秘義務に反しない範囲で準備します。資料がない実績は、どの部分が本人の説明かを明確にしてください。
表は左右に動かせます。
項目名は固定表示です。
| 資料 | 示せること | 記載・提出時の注意 |
|---|---|---|
| 職歴年月表 | 勤務、離職、研修の連続性 | 在籍と副業・学習期間を重複加算しない |
| 職務内容の説明 | 担当業務、役職、判断した範囲 | 会社全体の成果と本人の担当を分離 |
| 資格・研修記録 | 取得・受講・修了の状態 | 受講中を取得済みとしない |
| 試験販売の記録 | 実施日、件数、単価、原価、反応 | 知人の試行と一般客の需要を分離 |
| 補完の資料 | 外注見積、候補者、役割、開始日 | 未契約・未採用のものは予定と明記 |
前職の顧客名簿や社内資料を無断で持ち出したり提出したりしません。匿名化だけで開示が許されるとは限らないため、契約と資料の権利を確認します。 参照:日本政策金融公庫「お申込手続き:創業予定・創業間もない方」。
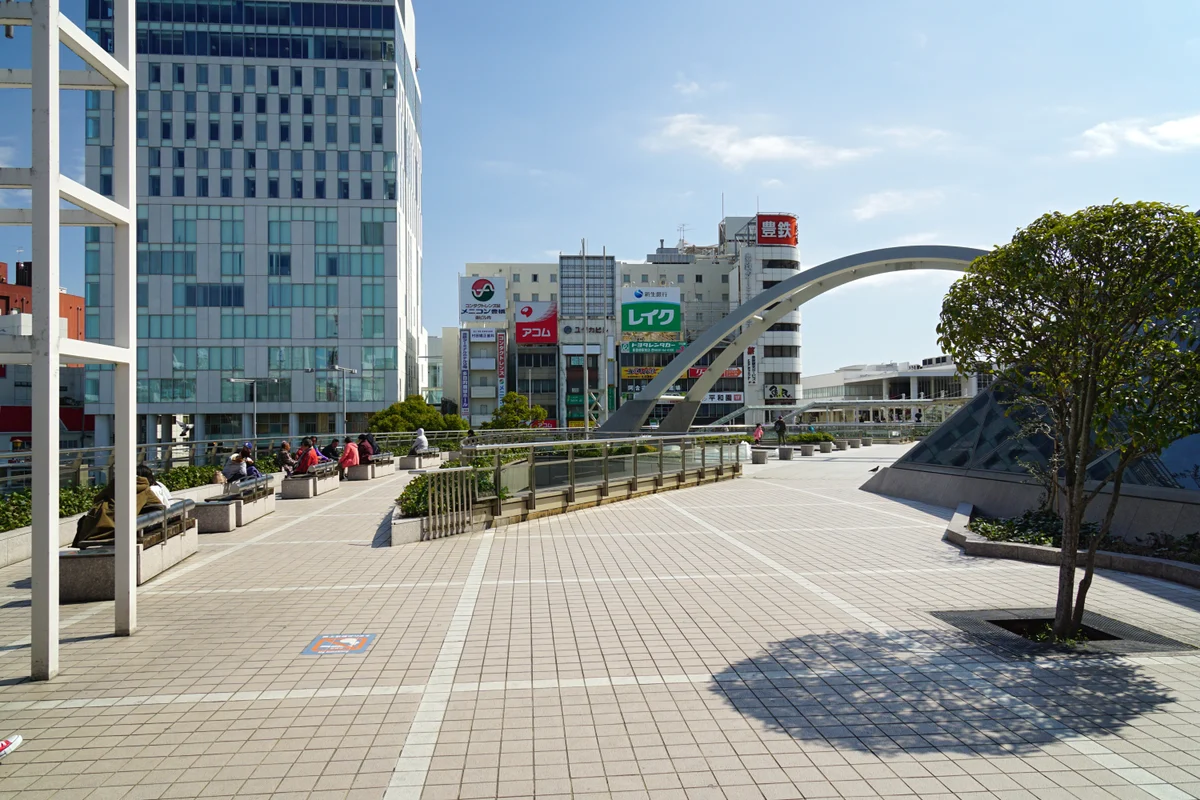
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
転職後の経験を、開業地で行う仕事へ対応させる
豊橋駅東口の歩行者デッキの実景です。事業の候補地では、前職の顧客を流用する前提にせず、新しい顧客獲得経路・訪問移動・作業可能件数を確認します。写真の施設を顧客先や推奨物件として示すものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
日本政策金融公庫の創業準備・計画書の公式根拠
「創業の直前に転職して、今の勤務先にはまだ3か月しかいない」「複数の職場を経験しているが、一貫性がないと思われないか」。こうした場合は、会社名と勤続年数の一覧だけでなく、何を任され、何ができるようになったかを具体化します。
公庫の創業計画書セルフチェックは、担当業務、役職、実績、資格や技能を記載するよう案内しています。直近の職場だけに絞らず、前職や前々職で担当した工程と、創業後に自分が行う仕事のつながりを示してください。
経験をうまく文章にするだけでなく、未経験の会計・採用・営業などをどう補うか、いくらかかるか、いつ準備が終わるかまで整理します。転職理由を作り込んだり空白期間を隠したりせず、事実と現在の準備状況から説明する方法をまとめます。
日本政策金融公庫の創業準備・計画書の公式根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】直近の勤務先は3か月でも、前職で8年間店舗運営を担当していた想定です。99か月の勤務と4か月の研修を別に整理し、原価管理や顧客対応を創業後の担当へ対応させます。直近の短い在籍だけで経験全体を説明しません。
【架空の相談例】異業種で法人営業を経験した方が小規模店舗を開く想定です。問い合わせ管理は転用できても、商品提供や仕入は未経験と分かりました。研修と試験、外注の見積を取り、計47.3万円の補完費用を開業予算へ加えます。
【架空の相談例】離職後の生活予備120万円を4か月分として確保した想定です。予定の3か月から開業が1か月延びると家計の余裕がなくなるため、設備・研修・入金の日程を再確認します。事業用の自己資金を家計と二重に数えず相談します。
短期離職の理由を美化しない
健康、家庭、条件相違、創業準備等の事実を必要範囲で簡潔に説明し、現在の事業継続へ影響する事項と対策を示します。
異業種経験を無関係と切り捨てない
顧客対応、営業、採用、原価、品質、IT等の能力を抽出し、今回の顧客・工程との違いを説明します。
前職実績を自社の受注として計上しない
経験の根拠と創業後売上の根拠は別です。顧客引継ぎや受注予定は契約・同意・競業条件を確認します。
卒業後から申込時までの勤務・離職・準備を年月でつなぐ
年月を連続化
就職、退職、準備、研修、副業を並べます。
業務と実績を記載
担当、対象、件数、売上、改善等を示します。
創業工程へ割当
経験済み・補完済み・未対応を分けます。
職歴・経験対応表には、在籍年月、勤務先・部署、雇用形態、役職、担当業務、顧客、商品・サービス、売上・件数・人数等の実績、使用技能・資格、管理責任、退職・転職理由、空白期間の活動、創業準備、副業・試験販売、創業後に担当する工程、根拠資料、未経験領域と補完策を記載します。
融資審査、資金使途、契約、著作権、個人情報、返金義務、会計・税務上の取扱いは、申込先、契約内容、取引実態、個別事情で異なります。公式情報と契約書を確認し、必要に応じて弁護士、税理士等の有資格者へ相談してください。
勤務先ごとに担当、役職、顧客、商品、実績、技能を記載する
商品・営業・顧客・仕入・現場管理
- 過去に担当した商品・サービス提供
- 顧客獲得、商談、販売、継続対応
- 仕入、外注、在庫、品質・安全管理
- 店長・責任者等としての数値管理
会計・法務・採用・許認可・資金管理
- 未経験の会計・税務・資金繰り
- 契約・許認可・労務手続き
- 新業種固有の技術・品質・法令
- 研修、共同者、専門家、外注の補完
転職後3か月でも、前職8年の顧客対応、原価管理、責任者経験が創業事業へつながるなら、期間と実績を分けて示します。反対に、経験がない売上獲得や許認可を『前職と似ている』だけで埋めず、研修費、外注費、人件費を必要資金へ入れます。
創業後の一週間を業務別に再現して経験を当てる
集客、見積、提供、仕入、請求、入金、会計、安全、顧客対応を並べ、誰ができるかを確認します。過去経験がない工程には、研修・外注・共同者と開始期限を置きます。
職歴の経験を創業後の業務へ対応させる
表は左右に動かせます。
項目名は固定表示です。
| 経験の区分 | 示す内容 | 根拠・補完の資料 |
|---|---|---|
| 直接使う経験 | 同じ商品・顧客・工程の担当 | 在籍期間・担当内容・説明可能な実績 |
| 転用する経験 | 別業種で得た営業・管理等の技能 | 今回との違いと適用する工程 |
| 研修・副業の経験 | 学習した範囲と実際に行った業務 | 修了記録・試行実績・実施日 |
| 未経験の業務 | 自分ではまだ実施できない工程 | 外注見積・採用候補・準備期限 |
『経験10年』という合計だけでは、どの業務をどの責任で行ったか分かりません。期間が重なる副業や研修は二重加算せず、勤務先の守秘義務に配慮しながら説明可能な実績を使います。
離職後の家計と経験を補う費用を資金計画へ反映する
転職・離職後に収入が減る期間は、創業資金と生活費を分けます。給与最終入金、失業期間、研修、開業準備、融資実行、売上開始を月別に置き、事業資金を生活費へ流用しない計画を作ります。
経験不足を補う研修、採用、外注には費用と時間が必要です。計画書の文章だけで補わず、見積、契約候補、日程を必要資金・運転資金へ反映します。
公庫の創業動機・略歴チェックは、会社名だけでなく担当業務・役職・実績・技能の記載を案内しています。掲載例の勤続年数は審査の最低条件ではありません。 参照:日本政策金融公庫「創業計画書セルフチェック:創業の動機・経営者の略歴等」。
未経験領域を資格・研修・試験販売・共同者・外注で補完する
前職の顧客名、営業秘密、社内資料を無断で提出しません。公開可能な職務内容、匿名化した実績、本人保有の資格・評価資料等を使い、必要に応じて前職契約や競業・秘密保持を弁護士等へ確認します。
本記事は転職直後・複数職歴の創業融資準備の確認事項を整理するものです。職歴による融資評価、競業関係、申込結果を確定しません。事実を正確に記載し、申込先・専門家へ確認してください。
短期在籍の理由は事実と現在の体制へつなぐ
短期離職を良く見せようとして、実際にはない創業修業の目的などを作らないでください。転職した理由、担当していた業務、離職した時期、現在どのように事業準備を続けているかを簡潔に説明します。前職への批判や推測を中心にせず、今回の創業を継続するために整えた体制へ話をつなげます。職歴の回数だけで融資の有利・不利が決まるとは断定できません。
会社全体の実績と本人の仕事を区別する
勤務先が年商1億円だったとしても、それが本人の営業成果とは限りません。担当部門、担当件数、管理人数、自分が行った改善を具体化します。売上数値を使うなら、集計期間、税込・税抜、部署全体か本人担当かを明記してください。守秘義務のため数値を出せない場合は、工程や責任範囲を説明し、必要な追加根拠を担当へ相談します。無断で内部資料を添付する必要はありません。
空白期間の説明に不要な個人情報を広げない
求職、療養、家族の事情、研修、創業準備など、事実に合う活動と期間を必要な範囲で書きます。職歴の連続性と現在の事業継続体制を説明するために、詳細な病歴や家族の情報まで自動的に提出する必要があるとは考えないでください。必要な資料を担当へ確認し、理由が曖昧なまま大量の個人情報を共有しないことが大切です。空白の期間を架空の勤務歴で埋めることも避けます。
生活予備が何か月分かを確認する
本例の生活予備120万円を、毎月30万円の家計支出に使うなら4か月分です。3か月で開業する予定でも、その期間に90万円を使えば残りは30万円です。さらに1か月遅れれば0になります。税・保険や住居費を30万円に含めたか確認し、含めていない費用は別に見積もってください。事業へ出す210万円から生活予備を二度引かず、家計が増えた場合は投入額そのものを見直します。
研修を受けたことと実施できることを分ける
修了証があることは学習の記録ですが、そのまま業務経験や法令上の資格要件を満たすとは限りません。研修内容、実習した範囲、実務で確認できた結果を分けて示します。試験販売を行うなら、必要な許認可と販売条件を先に確認してください。本人がまだ担当できない業務は、誰がどこまで補うかを外注や共同者との条件に落とし込み、準備期間と費用を計画へ反映します。
外注を使う場合も、経営判断は本人が把握する
会計処理や許認可手続を専門家へ依頼しても、売上の前提、支払期日、残高、返済額は本人が説明できるようにします。業務委託で任せる範囲と、自分が確認する資料・頻度を決めてください。担当予定者が未契約なら確定した体制として書かず、開始時期や費用の見積を確認します。補完費用を設備予算とは別に置き、運転資金に含めた額を再度加算しないようにします。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
転職歴・短期在籍・空白期間・経験不足の説明に関する疑問です。年月、担当した事実、現在の補完策を分けて整理します。
転職直後だと創業融資へ申し込めませんか?
転職直後という事実だけで一律に判断せず、職歴全体、今回の事業との関連、補完策、資金計画を整理して相談します。担当業務や技能を具体化し、利用したい制度の要件は申込先へ確認してください。
短期離職は不利ですか?
結果を一律には断定できません。期間と理由を事実に沿って説明し、得た経験と現在の継続体制を示します。転職理由を作ったり、在籍期間を長く見せたりしないことが大切です。
前々職の経験も書けますか?
今回の事業へ使う担当業務、役割、技能、実績なら整理できます。前職・前々職を年月順に並べ、会社全体の業績と本人の担当を区別して説明してください。
異業種への転職経験は無関係ですか?
営業、顧客対応、原価・人員管理など転用できる経験があります。ただし商品や顧客、法令・許認可の違いも確認し、直接経験がない工程は具体的な補完策を示します。
前職の売上実績を証明する資料は必要ですか?
必要な資料は申込先へ確認します。守秘義務や資料の権利に反しない範囲で担当業務と実績を示し、顧客名簿・社内資料を無断で提出しません。匿名化だけで開示可能とは限らない点にも注意します。
空白期間はどう書きますか?
年月を省略せず、求職、研修、療養、家族事情、創業準備等を事実に沿って必要な範囲で記載します。現在の事業継続体制を説明し、詳細な個人情報の提出範囲は担当へ確認してください。
経験不足は文章で説明すれば足りますか?
文章だけで実務が補われるわけではありません。研修・試行・外注・採用の担当、費用、期限、準備状況を示します。受講中、契約予定、採用予定は、完了・確定と分けて記載します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:転職回数や直前の勤続月数だけで融資可否を断定できません。申込先の対象要件と、本人が担当した業務、顧客・商品との関連、資金計画、開業時点の準備を資料で説明します。勤務先の顧客情報や機密情報を無断で提出しません。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
職歴と創業後の役割・不足する準備を整理して相談する
職歴年月、担当業務、役職、技能、実績、退職理由、創業工程との接続、未経験の補完策を一枚へまとめます。資料が完成していなくても、現時点の事実と不足資料から確認できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。