
累計受取200万円から提供40万円と返金30万円を分け、未提供130万円を残す
顧客別の受取・提供・返金を照合する例。170万円は入金−返金であり、設備や原価を払った後の口座残高ではありません。
- 顧客から受取累計200万円
- 提供完了40万円相当
- 返金済み30万円
- 未提供残高200−40−30=130万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 提供済み40万円と未提供130万円を合計すると170万円です。
顧客別受取・提供・返金の集計表
サービス業の架空例です。単位は万円、顧客からの実受取額で管理し、この表では手数料を0と仮定します。税務の売上額を計算する表ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 金額 | 残高との対応 |
|---|---|---|
| 累計受取 | 200 | 入金記録と照合 |
| 提供完了に対応する額 | 40 | 未提供から振替 |
| 返金済み | 30 | 顧客と通帳で照合 |
| 未提供残高 | 130 | 200−40−30 |
| 受取から返金を引いた額 | 170 | 40+130と一致 |
170万円は、この取引群の入金から返金を引いた合計で、現在の口座残高とは限りません。設備や原価へ支払った額があれば口座現金は減っています。
未提供130万円を続けて提供するなら52万円、全額返金なら141万円の支払を比べる
提供継続52万円
全額返金141万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 発注11万円は継続案の原価52万円に含み、二重に加えません。
提供継続と全額返金の今後の支出
同じ予約に対する代替案です。ここでは継続すれば提供原価52万円、全額取消なら原価のうち取消不能額11万円だけを払うと仮定します。金額はすべて実支払額です。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 提供継続案 | 全額返金案 |
|---|---|---|
| 顧客への返金 | 0 | 130 |
| これから払う提供原価 | 52 | 0 |
| 取消不能の発注支払 | 0(52に含む) | 11 |
| 今後必要な支出 | 52 | 141 |
| 両案の差 | 基準 | 89多い |
返金案へ原価52万円をそのまま足しません。ただし返金しても発注を取り消せない費用11万円は残ります。返金条件、取消可能額、既払原価に応じて試算を変更してください。
顧客が100万円払っても入金は97万円。全額返金の約束には別に3万円が要る
受取200万円の集計とは別の決済例。顧客決済100万円、手数料の実負担3%、全額返金100万円という架空条件です。
- 顧客の決済100万円
- 決済手数料3%3万円を控除
- 銀行着金97万円
- 全額返金の約束100万円
- 追加で確保3万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 手数料の返還・返金方法は決済契約と顧客条件へ照合します。
顧客決済額・控除・銀行着金・返金額
架空の決済契約です。手数料は顧客決済額の3%を控除する実負担額と仮定します。特定サービスの料率や税区分の案内ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 金額 | 計算・扱い |
|---|---|---|
| 顧客決済額 | 100万円 | 顧客への提供・返金条件の対象 |
| 控除される手数料 | 3万円 | 100×3% |
| 銀行へ入る額 | 97万円 | 100−3 |
| 全額返金を約束した額 | 100万円 | 顧客決済額を基準とする仮定 |
| 追加で必要な返金原資 | 3万円 | 100−97 |
銀行入金97万円を記録した後、同じ手数料3万円を現金支出としてもう一度引きません。会計上の総額処理とは区別します。返金時に手数料が戻るか、追加手数料があるかは決済契約で確認してください。
設備88万円を払った後に100万円を返金すると、第4週に24万円不足する
事業現金80万円に前図の97万円が着金する例。家計・納税予備は別。返金100万円を確保すると入金直後に使える額は77万円です。
不足 ← 0 → 計算上残高
期首80万円
第1週・着金177万円
第2週・設備後89万円
第3週・固定費後76万円
第4週・返金後▲24万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 借入や将来売上を着金前の返金原資とみなしません。
予約金の着金と設備・固定費・一斉返金の日程
別の架空例です。家計・納税予備を除いた事業現金80万円から開始し、顧客決済100万円は手数料控除後97万円で入ります。単位は万円。融資は未確定で計上しません。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 入出金 | 口座残高 |
|---|---|---|
| 期首 | 本人の事業現金 | 80 |
| 第1週 | 決済会社から97入金 | 177 |
| 第2週 | 設備88を支払う | 89 |
| 第3週 | 固定支払13を支払う | 76 |
| 第4週 | 予約取消により100返金 | −24 |
返金用に100万円を留保して考えると、入金直後の使用可能額は177−100=77万円です。設備と固定費の合計101万円は24万円超過します。口座残高表には留保を支出として入れず、実際の返金100万円を一度だけ計上します。 参照:中小機構 J-Net21「資金繰り表を活用する」。
提供枠、返金原資、承認、照合、顧客連絡の五つを決めてから募集する
- 提供枠
- 予約件数と未提供額を照合
- 原資確保
- 返金期限までの現金を確認
- 承認
- 返金額と実行者を分ける
- 照合
- 顧客残高・決済・通帳を結ぶ
- 連絡
- 延期・取消と回答日を残す
条件が曖昧なまま予約金を自己資金に見せる口座移動はしません。
予約金の管理と募集を止める条件
予約を増やすほど必要な提供能力や返金原資も増えます。入金額の目標だけで募集を判断せず、次の運用を確認します。
表は左右に動かせます。
項目名は固定表示です。
| 管理項目 | 確認すること | 止める・見直す場面 |
|---|---|---|
| 募集上限 | 提供枠と未提供残高 | 提供できる見通しが崩れた |
| 原資確保 | 返金想定と口座現金 | 返金期限までの不足が見込まれる |
| 承認 | 返金額と実行者の分離 | 条件が曖昧・計算が一致しない |
| 照合 | 顧客残高と決済・通帳 | 取消済みなのに残高が残る |
| 連絡 | 延期・取消の案内と記録 | 約束した提供日に間に合わない |
別口座で管理する方法は照合に役立ちますが、その口座を作るだけで法的な保全が完成するとは限りません。必要な管理方法は事業・契約に合わせて確認します。
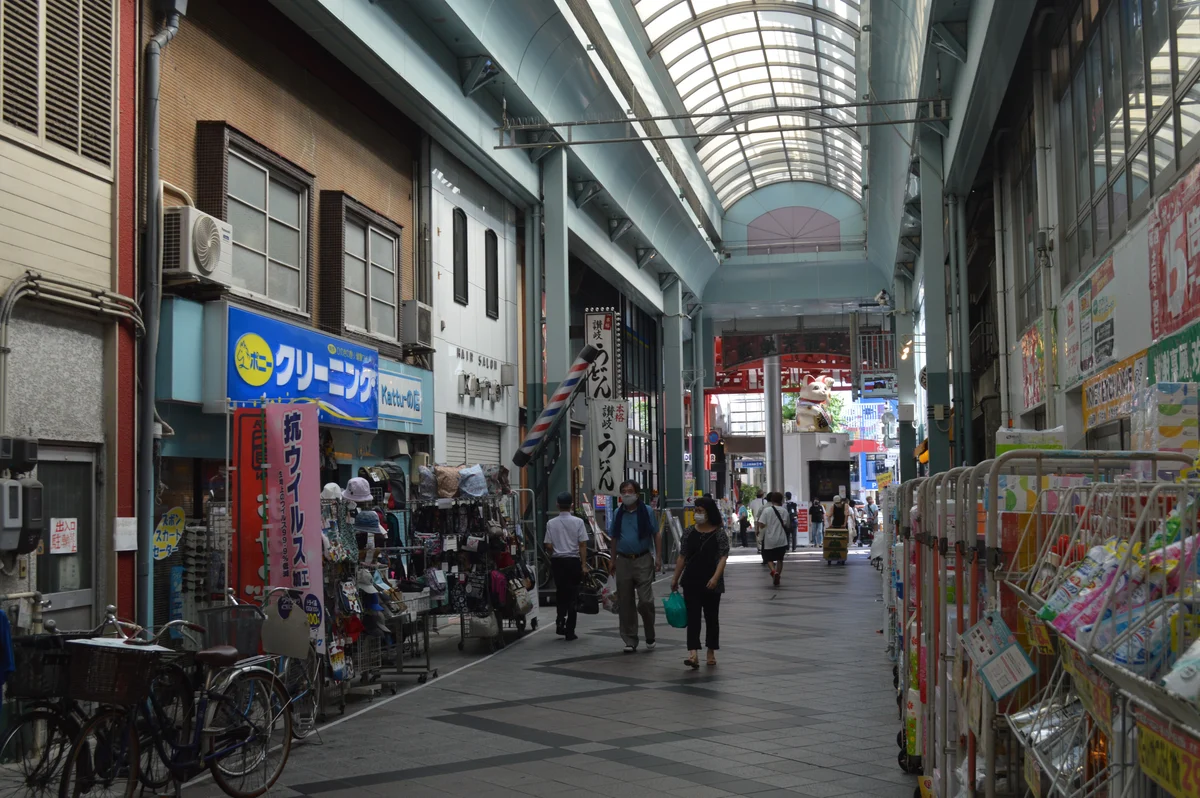
愛知県・名古屋市中区大須・新天地通
予約枠と商圏を現地で確かめ、返金に備える
名古屋市中区大須の新天地通の実景です。予約制の教室では、通行量だけで売上を決めず、提供できる席数とキャンセル時の返金条件を確認します。写真の店舗を本記事の教室や推奨物件として示すものではありません。
名古屋市中区大須・新天地通/2021年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
前受金の税務と資金繰りに関する公的根拠
「開業前の予約でまとまった入金があったので、設備代に回したい」「預かった保証金はいつ返すか決まっていない」。口座残高が増えても、そのお金に対応する義務がなくなったわけではありません。契約上の使途制限と、将来の返金・提供に必要な資金を分けて確認します。
予約金、預り金、保証金という名称だけでは、売上計上の時期や自由に使える額は決まりません。誰から何のために受け取り、どの条件で返すのか、商品代へ充当するのかを一件ずつ確認します。返還する顧客保証金と、自社が貸主へ支払う店舗保証金も逆方向の取引です。
この記事では、顧客別残高の照合、提供する案と返金する案の区分、決済入金が手数料控除後になる例、開業延期時の資金不足を扱います。数値は架空の管理例で、実際の契約の有効性、融資上の自己資金性、個別の税務処理を確定するものではありません。
前受金の税務と資金繰りに関する公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】予約金200万円のうち提供40万円、返金済み30万円、未提供130万円という想定です。入金から返金を引いた170万円を現在の自由資金とせず、未払原価と未提供分を別に管理して相談します。
【架空の相談例】顧客決済100万円に対し97万円しか銀行へ入らない想定です。全額返金には手数料分3万円の追加原資が必要なため、返金契約と決済会社の精算条件を照合します。
【架空の相談例】自己の事業現金80万円に予約金の純入金97万円を加え、設備88万円と固定費13万円を払った想定です。その後100万円を返すと24万円不足するため、募集・発注前に返金案を資金表へ置きます。
通帳残高と使える資金を同一にしない
残高のうち返金・提供に対応する金額を区分し、調達方法へ加える場合も性質と条件を明記します。
予約見込みを確定入金へしない
口頭意向、登録、申込、決済完了を段階別に管理し、未入金の予約を現金に含めず、入金済みで取消可能な分は返金義務を併記します。
物件の敷金と顧客から預かる保証金を混同しない
自社が支払う店舗保証金は必要資金側、顧客から受け取る返還可能な保証金は別の負担を伴う入金として整理します。
受取名目ではなく、返金と提供の条件を確認する
申込画面、規約、申込書、個別合意をそろえ、返金できる期間、事業者側の中止、顧客都合の取消、商品代への充当を確認します。「キャンセル不可」の表示だけで、あらゆる場合に返さなくてよいとは判断しません。条項の有効性や適用関係は事実に即して確認します。
顧客ごとに申込日、受取日、受取額、提供予定、返金済み額、未提供残高を記録します。問い合わせだけの見込み客、予約登録済み、決済完了を区別し、未入金の予約を確定した調達額へ加えないようにします。
入金・提供・返金・税務上の時期を分ける
国税庁のNo.6165は、前受金があっても、原則として資産の引渡しやサービス提供の時を売上げや仕入れの時期とする消費税の説明です。入金日だけで処理を決めず、個別取引の計上時期や特例の適用は税理士へ確認します。この案内から、融資の自己資金として認められるかまでは決まりません。 国税庁「No.6165 前受金や前払金などがあるとき」
資金管理では、口座の現金と顧客への未履行義務を並べます。提供済みの入金でも、対応する仕入・外注が未払いなら全額が余裕資金ではありません。家計や納税準備も別に確保し、今後の支出まで差し引いた後の残高を見ます。
開業延期時の返金テストを先に行う
予定入金額を集めた後ではなく、返金期限、承認者、決済取消、振込手数料、顧客連絡、口座残高を先に試算します。返金原資へ触れずに払える設備・広告の範囲を決めます。
受け取るお金と支払う保証金を区別する
入金のある予約でも、未提供のサービスや返金条件が残っている間は、その対応に必要な資金を分けて確認します。以下は資金計画を整理する観点であり、融資審査での資金区分を確定する表ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 取引 | 資金表での位置付け | 照合する条件 |
|---|---|---|
| 顧客からの返還可能な保証金 | 返還負担を伴う受取 | 返還時期・控除できる範囲 |
| 顧客からの予約金・前受金 | 将来提供に先立つ受取 | 未提供額・取消・返金 |
| 提供済み売上の回収 | 売上代金の入金 | 未払原価・税の準備 |
| 自己資金 | 本人の投入資金として区分 | 形成履歴・家計控除 |
| 融資金 | 返済義務のある調達 | 使途・実行日・費用 |
| 自社が払う店舗保証金 | 必要資金側の支出 | 返還条件・時期・償却 |
開業延期時の一斉返金を日付別に試算する
通常どおり提供する案と、開業延期で返金する案を分けて作ります。返金案では提供を取りやめて減る原価と、発注済みで取り消せない支出を分けます。返金額と提供原価を機械的に足すと、実際の不足を過大にも過小にも見積もる原因になります。
返金を準備していても、決済会社からの入金がまだなら口座現金は足りない場合があります。顧客への返金処理、決済会社の精算、設備支払を日付で並べ、振込手数料や返らない決済手数料も含めます。入出金の時期を分ける考え方はJ-Net21の資金繰り表の案内を参照できます。 中小機構 J-Net21「資金繰り表を活用する」
顧客別残高と銀行残高の差を説明できるようにする
返金義務のある入金は、通帳の合計だけでなく、契約条件と未提供残高を添えて申込先へ説明します。履歴のある本人資金、借入、出資、顧客からの入金を別欄に置き、同じ現金を異なる調達区分で二重に使わないようにします。取扱いは申込先へ確認してください。
顧客一覧を提出するときは必要な情報の範囲を確認します。まず月別・商品別の集計と契約条件を用意し、原票が必要なら正式な提出先と方法を確認します。顧客の決済認証情報や、関係のない個人情報を添付することは避けます。 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
予約金を自己資金に見せるため移し替えない
顧客から受け取ったお金を別の口座へ移しても、返金や提供の義務は変わりません。申込先には、誰から受け取り、いつ返す可能性があり、いくら未提供なのかを説明します。通帳の見た目だけを整えるのではなく、調達区分と実態を対応させてください。公庫の資金計画チェックでも必要な資金と調達方法をそろえることが基本です。 日本政策金融公庫「創業計画書セルフチェック:資金計画」
返金準備額と口座残高を別の指標にする
口座残高177万円、返金準備100万円、使用可能額77万円という三つの欄を分けます。100万円を別口座へ移しても事業全体の現金は変わらず、顧客へ返すまでは外部への出金ではありません。返金準備を既に差し引いた77万円の表へ、後で同じ返金100万円を再び引くと二重控除になります。どの残高から始める表かを明示してください。
提供原価には支払済み額と取消不能額を分ける
提供をやめれば仕入や外注のすべてが消えるとは限りません。納品済み材料、手付金、キャンセル料などは残る場合があります。一方、まだ発注していない原価まで返金案へ足すと必要額を過大に見積もります。顧客への返金と業者への支払を契約別に確認し、同じ原価を提供継続案の内訳と取消不能額の両方に重ねないようにします。
返金処理の受付日と口座からの出金日を分ける
決済会社の管理画面で返金を受け付けた日と、事業の口座から負担が発生する日は一致するとは限りません。次回精算から差し引かれるのか、別途入金が必要なのかを確認します。返金完了の顧客案内も、処理状況に合わせます。手数料が返らない契約なら、その負担を顧客返金額から勝手に差し引かず、約束した返金条件と精算方法を確認してください。
キャンセル料の表示だけで資金を使い切らない
返金不可と書いたからといって、事業者側の中止や契約の無効等まで同じ扱いになるとは限りません。適用される法律や条項の有効性、表示と個別合意の関係は専門家へ確認します。少なくとも資金計画では全額返金案も一度置き、支払えない規模の予約を受けていないか確認します。取消率を過去実績なしに小さく置き、資金が足りるように調整しないことが大切です。
既に使った場合は未提供残高から逆算する
使ってしまった額だけを振り返るより、現在いくらの返金・提供義務が残り、今後いつ支払うかを整理します。資金が不足する場合は、新たな顧客入金だけで過去の返金を賄う計画を続けず、募集量、設備支出、開業日を見直して早めに相談します。顧客への説明、返金条件の協議、金融機関への計画更新は、実際の契約と残高を基に進めてください。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
入金の名目、返金条件、未提供残高、現在現金を分けて考えるための質問をまとめます。実際の返金や税務処理は契約と取引に沿って確認します。
予約金は自己資金になりますか?
返金・提供義務のある顧客入金を、本人が蓄積した資金と同じものとして扱いません。契約、未提供残高、形成履歴を示し、融資上の調達区分は申込先へ確認します。
口座へ入金済みなら設備代へ使えますか?
入金済みだけでは使用可否は決まりません。契約上の制限と、返金・提供・未払原価に必要な金額を確認し、設備支払後も期限どおり対応できるか試算します。
前受金は入金日に売上ですか?
入金日だけで決めません。国税庁No.6165は消費税について原則として引渡し・サービス提供時を案内しています。取引に応じた会計・税務処理や特例は税理士へ確認します。
キャンセル不可なら全額使えますか?
表示の有効性や事業者側の中止等の扱い、提供に必要な費用を確認します。返金不可の一文だけを根拠に、全額を自由資金として使い切る計画にはしません。
顧客一覧を公庫へ提出しますか?
必要範囲を申込先へ確認します。月別・商品別の集計、規約、決済・入金の根拠を用意し、原票が必要なら提出方法と顧客情報の範囲を限定します。
物件の保証金も同じですか?
自社が貸主へ支払う店舗保証金は必要資金側の支出です。顧客から受け取る返還可能な保証金とは方向と義務が違うため、同じ欄へまとめません。
すでに一部を使った場合は?
未提供・返金残高と現在現金、未払費用を照合します。不足があれば募集や支出を見直し、顧客対応と資金計画を専門家・申込先へ早めに相談してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:予約金や保証金の返金義務、キャンセル料は顧客との約束と実際の提供状況で異なります。消費税の売上時期は原則としてサービス提供時であり、入金日だけで判断しません。個別の契約・税務処理は専門家へ確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
予約金の条件・未提供残高・返金予定を整理して相談する
顧客入金の契約、未提供残高、返金条件、提供完了、売上時期、返金準備、最低残高を一枚へまとめます。資料が完成していなくても、現時点の事実と不足資料から確認できます。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。