
保有中・受渡前・出金依頼後・銀行着金後を分け、未着金を使える現金へ足さない
- 保有中数量と基準日・まだ未売却
- 売却約定約定報告と受渡予定
- 受渡・出金業者口座の現金と出金指示
- 銀行着金本人名義の入金明細
- 事業口座へ移動二口座にある同じ資金を足さない
表示残高だけで必要資金の支払日を埋めません。
保有から銀行着金までの証憑
売却や送金の日数は商品・取引先・受付時刻等で違います。次の表は状態を分ける管理例であり、一律の所要日数ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 状態 | 確認する資料 | 資金計画への置き方 |
|---|---|---|
| 保有中 | 基準日時の残高と数量 | 未売却欄。現金残高へ加えない |
| 売却後・受渡前 | 約定報告と受渡予定日 | 予定額と確定額を区別 |
| 出金依頼後 | 出金受付と処理状況 | 銀行着金を確認するまで予定 |
| 銀行着金後 | 入金明細と送金元 | 控除後の事業投入額を算出 |
| 事業口座へ移動後 | 出金・入金の対応記録 | 同じ資金を二口座分足さない |
支払期限に間に合うかは、約定日だけで判断しません。証券口座等に残す額、出金上限、休日を含む処理予定を取引先で確認します。融資相談用には、予定が変わった場合の更新日も付け、未完了の送金を完了済みと表示しないでください。
売却300万円の例で、利益117万円、銀行着金297万円、事業投入212万円を分ける
売却300万円・取得費180万円・手数料3万円、源泉徴収なし・出金手数料0・全額出金の仮定。税用25万円は実税額ではありません。
- 売却代金300万円
- 利益の計算300−取得費180−手数料3=117万円
- 銀行着金300−手数料3=297万円
- 税・生活用を確保25+60=85万円
- 事業投入297−85=212万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 税用25万円は計画上の仮置きです。
売却代金・取得費・手数料・取置きの計算
単位は万円。売却300、取得費180、売却手数料3、出金手数料0、源泉徴収なし、銀行へ全額出金という説明用の仮定です。税25は計画上の仮置きで実税額ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 金額・計算 | 意味 |
|---|---|---|
| 売却代金 | 300万円 | 利益ではなく受取の基礎 |
| 取得費 | 180万円 | 過去に取得した資産の原価 |
| 手数料 | 3万円 | 今回は銀行着金前に全額控除 |
| 利益の整理例 | 300-180-3=117万円 | 単純化した計算。税務処理は確認 |
| 銀行着金 | 300-3=297万円 | 取得費をここから再控除しない |
| 税・生活資金 | 25+60=85万円 | 事業へ使わず別管理 |
| 事業投入額 | 297-25-60=212万円 | 今回の計画で使う額 |
税25万円は税率から算出した数字ではありません。口座区分、非課税取引の有無、損益、他所得、既徴収額等を確認して置き換えます。国税庁の株式の取得費の説明は、取得費と手数料を用いた所得計算の根拠であり、この例の納税額や融資評価を保証するものではありません。 参照:国税庁:譲渡した株式等の取得費。
売却数量・受渡代金・出金額・銀行着金額の差を、取引IDと日付で説明
差額が出る場所
保有→売却
残数量・移管・手数料
受渡→出金
業者口座に残す現金
出金→銀行
送金手数料・日付差
業者間移動
取引IDで同じ資産を追う
外貨→円
換算日と実際の円受取
出金記録と銀行明細を同じ取引として結びます。
業者口座と銀行口座の照合箇所
複数の資産を換金したときは、一つの入金にまとめられたか、資産ごとに別々に出金されたかを先に確認します。
表は左右に動かせます。
項目名は固定表示です。
| 照合箇所 | 照合する内容 | 差があるとき |
|---|---|---|
| 保有と売却 | 売却前数量-売却数量=残数量 | 分割・移管・手数料分を確認 |
| 受渡と出金 | 受渡代金と出金指示額 | 口座に残した現金を別記 |
| 出金と銀行 | 名義・日付・受取実額 | 送金手数料や時間差を確認 |
| 業者間の移動 | 送信先・取引ID・数量 | 同じ資産の移動を購入と混同しない |
| 円貨と外貨 | 換算日・レート・円の実受取 | 評価額と換金額の差を記録 |
取引IDだけでは、銀行の入金が本人の資金形成から生じたかを十分に説明できないことがあります。交換業者の本人名義資料、元の入金、売買履歴、出金を一組にします。不明な差額を利益や雑費で埋めず、原資料を残して照会します。暗号資産の所得計算は国税庁の案内と売却年の取扱いを確認してください。 参照:国税庁:暗号資産等に関する税務上の取扱い及び計算書。
212万円の銀行着金が設備支払の後なら、9月20日に150万円不足する
前の売却例の297万円から税・生活用85万円を除いた212万円を投入。別にある事業現金30万円から始め、融資は含めません。
不足 ← 0 → 計算上残高
9月10日30万円
9月18日・予定着金242万円
9月20日・予定62万円
9月20日・遅延▲150万円
9月30日・両案22万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 9月25日の遅延着金と9月30日の運営支払40万円を仮定します。
売却代金の着金日と設備支払の残高
単位は万円。税・生活資金を除いた投入212が9月18日に入る基準案と、9月25日に遅れる案です。期首の事業資金30、9月20日の設備支払180、9月30日の運営支払40、ほかの入金なしと仮定します。
表は左右に動かせます。
項目名は固定表示です。
| 日付 | 基準案の入出金 | 基準案残高 | 遅延案残高 |
|---|---|---|---|
| 9月10日 | 期首30万円 | 30万円 | 30万円 |
| 9月18日 | 投入212万円 | 242万円 | 30万円 |
| 9月20日 | 設備支払180万円 | 62万円 | −150万円 |
| 9月25日 | 基準案は増減なし | 62万円 | 62万円 |
| 9月30日 | 運営支払40万円 | 22万円 | 22万円 |
遅延案の−150万円は支払不足を示す試算であり、実際に支払えるという意味ではありません。月末が22万円に戻ることだけを見ても、20日の不足は解決しません。設備代の期限変更や導入時期の調整を先方と相談し、合意前の延期を既定の予定へ入れないでください。
名義・取得・売却・送金・税の見込みを一つの一覧から原資料へ戻せるようにする
- 名義・取得
- 購入原資と本人名義
- 売却・受渡
- 数量・単価・約定と費用
- 送金・着金
- 出金明細・銀行入金・取引ID
- 税の確認
- 取得費・既徴収・今後の負担
- 事業投入
- 生活用確保・支払日・使途
借入で取得した資産は売却を経ても元の返済義務が消えません。
売却代金を説明する資料束
報告書を大量に並べる前に、金融機関が求める期間と形式を確認します。要約表は説明の補助で、原データを置き換えるものではありません。
表は左右に動かせます。
項目名は固定表示です。
| 資料束 | 残す内容 | 提出前の確認 |
|---|---|---|
| 名義・取得 | 本人名義、購入原資、購入記録 | 家族名義・借入原資を分けたか |
| 売却・受渡 | 数量、単価、約定日、費用 | 報告書の対象期間が足りるか |
| 送金・着金 | 出金明細、銀行入金、取引ID | 複数口座の重複がないか |
| 税の見込み | 取得費、既徴収、確認先と日付 | 仮置きの数字を確定税額にしていないか |
| 投入の説明 | 生活予備、事業額、支払日 | 使途と資金の両方が一致するか |
提出用に個人情報を伏せる場合は、申込先と必要な表示範囲を確認します。ログイン用パスワード、二段階認証コード、秘密鍵、復元用の語句を資金証明として送る必要はありません。閲覧用資料の保存場所と提出履歴を管理し、原本と編集用ファイルを分けます。 参照:日本政策金融公庫:創業計画の書き方。
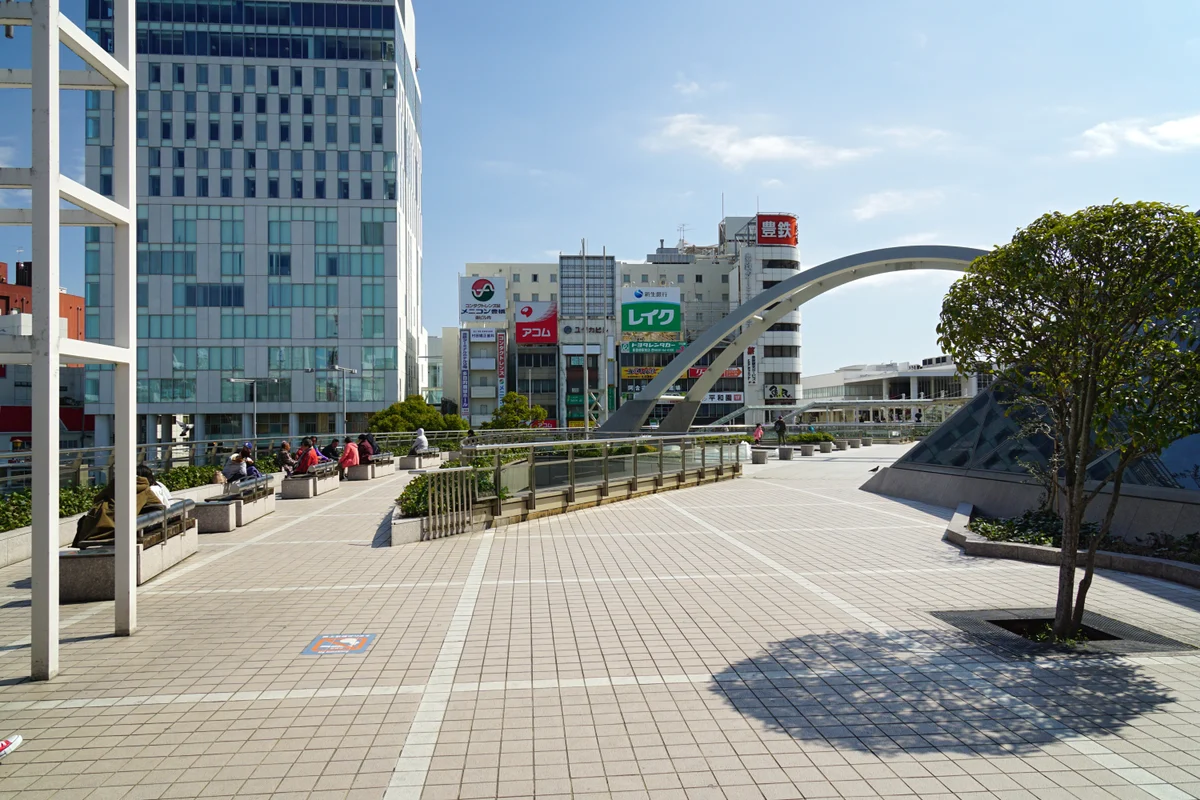
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
売却代金の着金日を、開業地での支払日へつなぐ
豊橋駅東口の歩行者デッキの実景です。移動販売などの創業では、事業場所の確認と設備支払の時期を現金化の予定に合わせて考えます。写真の施設を営業許可場所や推奨出店先として示すものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
公庫の資金計画と国税庁の証券・暗号資産税務の公式根拠
証券口座や暗号資産交換業者の画面に表示された評価額と、設備代の支払日に使える預金は別です。融資の相談では、保有中、売却済みで受渡待ち、出金手続中、銀行着金済みを分けて伝えます。自己資金としてどう確認されるかは、提出資料と計画全体を踏まえた申込先の判断になります。
このページの数値は、保有資産を売却した後の資金整理を説明する架空例です。売買の推奨や価格予測ではありません。過去の取得費は売却益の計算に使い、今の銀行残高から再び差し引かないこと、既に徴収された税や差し引かれた手数料を二重控除しないことが、必要借入額を誤らないための要点です。
公庫の資金計画と国税庁の証券・暗号資産税務の公式根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】株式の売却代金は入ったが、口座画面の利益と銀行残高が違う。取得費と手数料、既徴収税を別々に置き、事業へ使う額を説明したい。
【架空の相談例】暗号資産を複数の業者とウォレットで保管していた。移動と売買を区別し、同じ資産を二度数えない資料を作りたい。
【架空の相談例】設備の支払日より後に売却代金が着金する見込み。入金予定を前倒しせず、導入日と資金の不足を相談したい。
未売却評価額を預金残高へ足さない
価格が表示されていても、売却、受渡、出金が終わるまで銀行預金ではありません。別欄にし、評価日を明記します。
暗号資産のウォレット移動を売却と混同しない
自己ウォレット間の移動、交換業者への入庫、円への売却、銀行出金を区別します。取引IDと数量でつなぎます。
売却益の納税資金を使い切らない
株式等と暗号資産では税務上の扱いが異なり得ます。取得費と損益を確認し、専門家の試算に基づく納税予備を残します。
証券・交換業者口座の本人名義と保有履歴を確認する
本人名義と取得を確認
口座、銘柄・資産、数量、取得履歴を揃えます。
約定から銀行まで追跡
受渡、出金、手数料、着金をつなぎます。
税・生活資金を分離
納税と生活予備を残して投入額を決めます。
資産売却表には、事業者名、口座名義、資産種類、銘柄・通貨、保有数量、取得・入庫日、取得原資、売却数量、約定日、受渡日、売却代金、手数料、源泉徴収、出金日、銀行着金日、取引ID、取得費、損益、税負担見込み、未売却残高、事業投入額、証拠資料を記載します。
融資制度、必要書類、面談方法、自己資金の評価、会計・税務上の取扱いは、申込時期、申込先、契約、資産の種類、個別事情で異なります。公式の最新情報を確認し、申込先と必要に応じて有資格者へ相談してください。
取得・入庫・売却約定・受渡・出金・銀行着金を時系列化する
名義・保有・約定・受渡・着金
- 口座開設・本人名義・取引報告書
- 取得・入庫・保有数量・取得原資
- 売却約定・受渡・交換レート
- 出金依頼・銀行口座着金・取引ID
手数料・税・価格変動・予備費
- 売買・出金・ネットワーク手数料
- 取得費・売却損益・源泉徴収
- 確定申告・納税時期の確認
- 価格下落・売却不能・生活予備費
時価500万円の資産があっても、売却前の価格下落、売買・出金手数料、税負担、着金までの日数があります。基準・下落・売却済みの三ケースを作り、融資申込時に確実に銀行口座へある金額と、今後現金化予定の金額を分けます。
証券口座の約定報告から銀行着金までを一つの取引番号表へつなぐ
給与貯蓄で購入した投資信託を売却した例なら、購入原資、保有残高、売却約定、受渡、証券口座出金、銀行入金を保存します。売却益の税負担を確認し、残りを事業投入可能額とします。
資産の種類ごとに現金化を確認する資料を分ける
表は左右に動かせます。
項目名は固定表示です。
| 資産・区分 | 確認する内容 | 照合する資料・情報 |
|---|---|---|
| 株式 | 本人名義と取得原資を確認 | 取引報告・受渡・出金記録 |
| 投資信託 | 商品ごとの換金日程を確認 | 解約受付・約定・受渡 |
| 暗号資産 | 数量と円の移動をつなぐ | 年間報告・取引ID・銀行着金 |
| 税・利用額 | 徴収済みと今後の負担を分離 | 口座区分・取得費・納税見込み |
スクリーンショットだけでなく、事業者が提供する取引報告書やCSV・PDFを保存します。画面名、取得日、対象期間を付け、加工前原本と説明用一覧を分けます。
売却代金から税・生活資金を分け、支払日に備える
資金繰りには、未売却資産の時価ではなく、売却・出金後に銀行へ着金する日と金額を置きます。設備支払より後に受渡・出金となる場合は、その資金を先行支払へ使いません。
納税は売却時点の入出金とずれる場合があります。事業口座へ全額移した後も納税資金を別管理し、価格下落や出金制限で現金化が遅れるケースを含めて最低残高を確認します。
公庫の資金計画案内を確認しています。資産別の評価基準を公庫がこのページで定めているという意味ではありません。 参照:日本政策金融公庫:創業計画書セルフチェック・資金計画。
手数料と未払い税等を区別して事業投入額を決める
取引履歴や本人確認画面には個人情報が含まれます。提出先、必要範囲、送信方法、保管・削除を確認し、証券・交換業者・ウォレットのログイン情報や秘密鍵は共有しません。
本記事は投資資産売却後の資金履歴を整理する一般的な方法です。自己資金評価、資産価格、売却可能性、税額、融資結果を保証しません。申込先と税理士等へ確認してください。
取得原資が借入なら、資産を経由しても借入を消さない
証券口座から本人の銀行口座へ入れば、どのような原資でも自己資金になるという説明は適切ではありません。購入時に借りた資金が残っているなら、債権者、残高、毎月の返済を資産資料と併せて整理します。家族からの送金も、本人への贈与か返済を要する借入かを事実に沿って分けてください。売却で借入を返した場合は、その支払後の残額で事業投入を考えます。
徴収済みの税と、今後確保する税を分ける
税が差し引かれた受渡金額を銀行へ出金した場合、その着金額から同じ税をもう一度引かないようにします。年間の税負担見込み、既に徴収された額、これから納める見込み額を別々の欄に置いてください。還付の可能性があっても、確定していない還付を設備支払日前の入金へ置かず、手元で確保すべき額を税務の確認後に更新します。証券口座の区分も記録します。
暗号資産に株式と同じ税率を一律に当てはめない
国税庁の暗号資産案内には所得の区分と計算資料が示されていますが、資産名だけで個人の税額は決まりません。税制改正の見出しや他人の納税額をそのまま使わず、売却年の施行状況、取引内容、取得費、他の所得等を税理士等へ確認します。円へ換えた取引だけの抜粋では履歴が不足する場合もあるため、交換や使用を含む原データを保管して確認を受けます。
古い取得履歴が見つからない場合は欠落期間を明示する
退会した業者、移管前の証券口座、古い銀行口座の資料が必要になることがあります。取得可能な報告書、再発行の可否、手数料、回答予定を問い合わせます。現在残る記録と本人の記憶は欄を分け、不明の日付や原価を事実のように補完しません。税務上の取得費の扱いが決まっても、それだけで融資における資金形成の説明が完了するとは限らない点も確認してください。
未売却資産を残すなら、使う計画から切り離す
保有を続ける分まで投入予定に含めると、実際に売却する量が不足します。売却済み、現金化予定、当面保有という本人の予定を分け、計画に入れた金額がどの資料に対応するか示します。価格変動がある資産を現金化予定とする場合も、未確定額を確定済みへ見せかけず、資金が足りない場合の事業規模や支払時期の調整案を用意します。売買の判断は資金証明の整理とは別です。
法人へ移した後は、同じ資金の経路を一本で示す
個人名義の売却代金を会社へ入れた場合、出資なのか会社への貸付なのかで記録すべき内容が変わります。払込や振込の記録、会社側の入金、会計処理を確認し、個人残高と会社残高に同じ金額を二重表示しません。登記上の資本金額だけでは現在の預金残高が分からないため、既に使った設備代と未払いの支出も併記します。判断が必要な処理は担当の専門家へ確認します。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
自己資金の確認と税額計算は役割が違います。売却前の評価額、売却後の銀行残高、税・生活費を除いた投入額を分けて相談します。
株式を売れば必ず自己資金になりますか?
売却だけで評価が決まるわけではありません。本人名義、取得原資、売却・着金履歴、借入の有無と利用可能額を整理し、申込先へ確認します。
含み益を自己資金へ入れられますか?
未売却の評価額は、現金化済みの預金と別欄にします。売却予定がある場合も、価格・手数料・受渡・着金日の未確定部分を示し、支払日に使える額を確認します。
投資信託も株式と同じ資料ですか?
本人名義、取得、解約・売却、受渡、銀行着金を説明する考え方は共通ですが、換金手続と日程は商品ごとに確認します。解約受付だけを着金済みと扱いません。
暗号資産はどう証明しますか?
交換業者の本人名義、原資の入金、取引履歴、業者・ウォレット間の移動、円への売却、銀行着金をつなぎます。取引IDのみで不足する部分は申込先へ確認します。
売却益の税金はいくらですか?
資産・口座区分、取得費、取引と他所得、売却年の税制等を確認します。本文の25万円は納税準備の仮置きで実税額ではなく、暗号資産に株式と同じ税率を一律に使うものでもありません。
売却代金を全額事業へ入れてよいですか?
手数料と徴収済み税が控除された着金額を基準に、今後の納税準備と生活資金等を分けます。既に引かれた費用や過去の取得費を再び差し引かないよう照合します。
秘密鍵を支援者へ渡しますか?
渡しません。ログイン情報、認証コード、復元用の語句も共有せず、必要な取引報告書や出金記録を、提出先が指定する方法で送ります。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月12日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:金融資産の自己資金としての評価は申込先が個別に確認します。株式・投資信託・暗号資産は取得費、所得区分、徴収済みの税、申告方法が異なり得ます。例の税用25万円は仮置きで、実際の課税関係は税務署や税理士等へ確認してください。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
売却代金の履歴と事業投入額を整理したい方へ
本人名義、保有履歴、売却約定、銀行着金、税負担、事業投入額を一枚へまとめます。資料が完成していなくても、現時点の事実と不足資料から確認できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。