
支援者は候補制度・資料・説明を整理し、適用利率は金融機関の条件で決まる
役割を混同しない
支援者
制度候補・資料・説明の整理
創業者本人
事業計画・根拠を説明
金融機関
審査と実際の融資条件を判断
公式資料
申込時点の制度と利率を確認
「必ず下がる」という説明には制度名と対象要件を求めます。
支援範囲と利率の決定先
作業範囲は契約によります。申込手続や証明書の準備を支援することと、審査結果・利率を確定することは別です。
表は左右に動かせます。
項目名は固定表示です。
| 確認項目 | 支援として整理できること | 確定先・根拠 |
|---|---|---|
| 候補制度 | 事業内容に合う制度を一覧化 | 金融機関の現行制度案内 |
| 特別利率の要件 | 年齢・事業内容・証明等を照合 | 制度要件と金融機関の適用判断 |
| 計画書 | 必要資金と返済見通しを整える | 本人の事実・見積・通帳 |
| 提出工程 | 不足資料・回答期限を管理 | 申込先の指示と契約範囲 |
| 最終利率・承認 | 条件提示を本人と確認 | 金融機関の回答・契約 |
| 借入後の変更 | 相談資料を整理する | 契約条項と金融機関の判断 |
新規開業・スタートアップ支援資金には、対象者や有効な証明書の取得等による特別利率の条件が掲載されています。専門家への依頼の有無だけで判定せず、該当する項目と必要な証明を確認します。利用できる制度の上限額も、個別に借りられる金額とは区別してください。 参照:日本政策金融公庫:新規開業・スタートアップ支援資金。
600万円を60回の元金均等で返す仮定では、年2.4%と2.0%の総利息差は6.1万円
元金600万円・元金均等60回・据置なし。返済前残元金×年率÷12で月割り計算し、日割り・端数調整は省略します。
年2.4%36.6万円
年2.0%30.5万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 元金均等・毎月返済の仮定です。実際の利率ではありません。
元金均等60回の返済比較表
単位は万円。元金均等返済、据置なし、毎月末に元金10万円を返す仮定。各月の利息は返済前残元金×年率÷12で計算し、実際の日割り・端数調整は省略します。
表は左右に動かせます。
項目名は固定表示です。
| 比較項目 | 年2.4%の仮定 | 年2.0%の仮定 |
|---|---|---|
| 毎月の元金 | 10万円 | 10万円 |
| 初月利息 | 1.2万円 | 1万円 |
| 初月の元利返済 | 11.2万円 | 11万円 |
| 最終月利息 | 0.02万円 | 約0.0167万円 |
| 総利息 | 36.6万円 | 30.5万円 |
| 元金を含む総返済 | 636.6万円 | 630.5万円 |
返済前の残元金は600、590、…、10万円で、その合計は18,300万円です。これに年率÷12を掛けると各総利息が求まります。差は6.1万円であり、600×0.004×5=12万円ではありません。後者は5年間元金が減らない計算です。元利均等返済なら別の式になるため、この数値を流用しないでください。
利息が6.1万円減る案でも、支援料が税込33万円なら利息+報酬は63.5万円
前図の返済条件に、Bだけ税込報酬33万円を加えた架空比較。支援依頼で利率が下がるという因果関係を示すものではありません。
A・2.4%/報酬なし36.6万円
B・2.0%/報酬あり63.5万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 支援の価値は金利差だけで決まりません。条件も同じか確認します。
利息と支援報酬の比較表
単位は万円。前表の60回返済に、支援報酬を実行額600万円の5%・別途消費税10%、その他比較差額なしと仮定します。支援で利率が下がるという因果関係を示す表ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 比較する費用 | 条件A:年2.4%・追加報酬なし | 条件B:年2.0%・報酬あり |
|---|---|---|
| 総利息 | 36.6万円 | 30.5万円 |
| 税抜報酬 | 0万円 | 30万円 |
| 報酬の消費税 | 0万円 | 3万円 |
| 利息+税込報酬 | 36.6万円 | 63.5万円 |
| 元金を含む総支払 | 636.6万円 | 663.5万円 |
この仮定では、条件Bの総支払は26.9万円多くなります。低い利率が報酬なしでも適用される場合は、両案を同じ利率で比較し直します。資料整理や計画改善に対する支援価値は、利息差とは別に評価してください。将来の利息差を実行日の現金節約として扱わず、報酬の支払時期も確認します。
年2.0%でも据置6か月なら総利息33.5万円、72か月なら36.5万円
元金600万円・年2.0%・元金均等、報酬を除く月割り計算。60か月のうち6か月は元金据置、残り54回で元金を返します。
60か月・据置なし30.5万円
60か月・据置6か月33.5万円
72か月・据置なし36.5万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 月額と総利息は同じ方向に動くとは限りません。
返済期間・据置別の月額と総利息
単位は万円。元金600、年2.0%を共通とし、利息は月割り計算。報酬は含みません。各期間・据置を利用できるかは申込先へ確認します。
表は左右に動かせます。
項目名は固定表示です。
| 返済条件 | 初期の返済額 | 総利息 | 確認する負担 |
|---|---|---|---|
| 60か月・据置なし・均等60回 | 初月11万円 | 30.5万円 | 以後、利息分が減る |
| 60か月のうち元金据置6か月・残り54回 | 据置中1万円/7か月目約12.11万円 | 33.5万円 | 据置後の元金は月約11.11万円 |
| 72か月・据置なし・均等72回 | 初月約9.33万円 | 36.5万円 | 完済が1年遅くなる |
6か月据置の総利息は据置中6万円と返済54回分27.5万円の合計です。年2.0%・72か月の36.5万円は、年2.4%・60か月の36.6万円とほぼ同額で、差は0.1万円です。低い年率と短い返済期間を別々に比べず、契約の全条件を一組にして検討します。月額の四捨五入表示を毎回足して正式な総返済額としないでください。
「優遇される」の制度名、対象要件、申込時点、支援報酬の対価を書面で確かめる
- 制度名
- 公式案内と対象条件
- 申込時点
- その日の金利・有効期限
- 証明
- 必要書類と取得費用
- 支援の成果物
- 作成・面談・申請の範囲
- 契約の費用
- 不成立・減額時の扱い
公庫の公開金利だけで個別の適用利率を確定しません。
低金利の説明に求める根拠一覧
広告や面談の説明は、確認日付きの資料と対応させます。質問への回答がない項目は、適用を前提にせず未確認として扱います。
表は左右に動かせます。
項目名は固定表示です。
| 説明された内容 | 求める根拠 | 判断の保留点 |
|---|---|---|
| 特別利率の対象になる | 制度名・対象条項・必要証明 | 有効期限と申込時点の条件 |
| この会社だけの低金利 | 公式な根拠と対象範囲 | 依頼と適用の関係 |
| 申込時の表示利率が使える | 利率が確定する時点の説明 | 契約前の利率改定 |
| 支援費用を借入で払える | 資金使途についての窓口回答 | 希望額への算入可否 |
| 金利が下がらなければ無料 | 報酬発生条件・対象金額 | 口頭説明と契約書の一致 |
| 短期間で実行できる | 申込から契約までの工程 | 資料不足・審査日程 |
公庫の金利情報には、表の利率と実際の借入利率が異なる場合がある旨の注記があります。国民生活事業は一部制度を除き契約時利率が完済まで適用される固定金利ですが、契約前の公表利率の変更と、借入後の変動金利を混同しないでください。 参照:日本政策金融公庫:国民生活事業の金利情報。
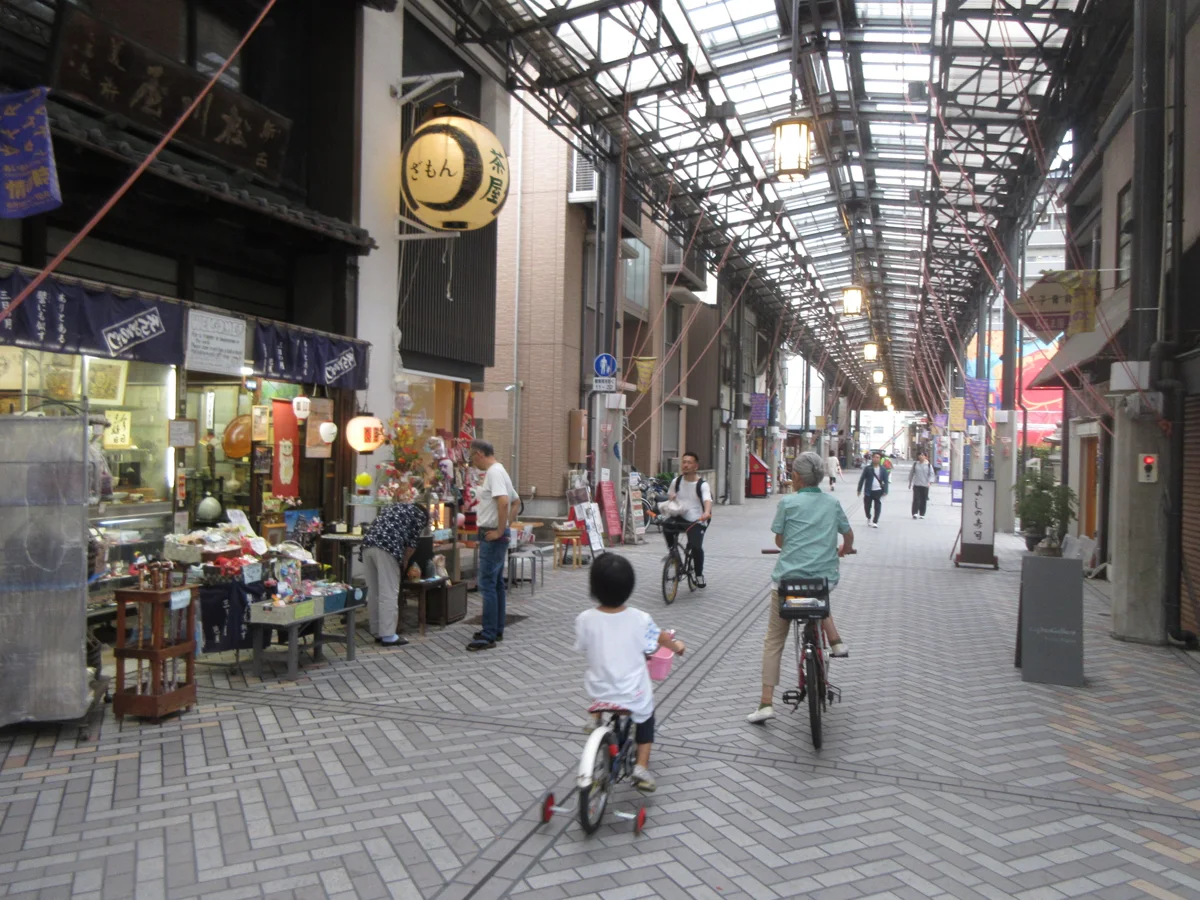
愛知県・名古屋市西区那古野・円頓寺商店街
現地の事業計画と返済条件を照合する
名古屋市西区の円頓寺商店街の実景です。商圏と事業計画の根拠を確認し、金利以外の返済条件も合わせて判断します。写真の店舗を本記事の自転車修理店や推奨物件として示すものではありません。
名古屋市西区那古野・円頓寺商店街/2019年9月22日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
専門家への依頼と利率の適用条件を分ける理由
日本政策金融公庫の国民生活事業では、融資制度、資金使途、返済期間、担保・保証の有無などによって適用利率が決まります。一定要件による引下げ制度はありますが、支援会社へ依頼すること自体が、すべての申込に共通する引下げ要件ではありません。制度上の要件と、支援契約で提供される作業を分けて確認してください。
以下の年2.4%・2.0%は計算のための架空の利率で、2026年9月7日の募集利率ではありません。金利情報の最低値が自分に適用されるとも、支援を受ければ0.4ポイント下がるとも仮定していません。返済方式・期間をそろえた費用比較として使い、実際の条件は申込先の回答に置き換えます。
日本政策金融公庫の制度・金利に関する公式情報
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】支援会社から特別利率を案内された。制度名と必要証明を確認し、依頼の有無に関係なく使える条件なのかを金融機関へ質問したい。
【架空の相談例】金利差よりも報酬が大きい計算になった。資料整理や計画改善に必要な作業を洗い出し、その範囲に対する費用として依頼を判断したい。
【架空の相談例】据置を付ければ初期負担は軽くなるが、終了後の返済が増える。売上が低い場合の資金表に返済額を重ねて検討したい。
『優遇を受けられる』の主語を確認する
支援者が値下げするのではなく、申込者が制度要件に該当し、金融機関が適用を判断する構造かを確認します。制度名と要件が示されない説明は、契約前に書面で質問します。
最低利率だけを自分の利率と考えない
公式表に幅や区分がある場合、自分がどこに該当するかは個別確認が必要です。比較試算には複数の利率ケースを置きます。
支援価値を金利差だけで測らない
支援の価値は、資料の整合、期限管理、論点整理、作業時間にもあります。成果物が曖昧なら、回数・納品物・修正範囲を契約へ記載します。
専門家支援と金融機関の決定権を分ける
正式名称と要件を確認
対象者、資金使途、時期、証拠を照合します。
公式表と確認日を保存
最低値だけでなく適用区分を確認します。
支援費用込みで比較
固定・成功報酬・保証料等を合計します。
金利比較表には、金融機関、制度名、借入希望額、返済期間、据置期間、利率区分、公式確認日、適用要件、必要証明、保証料、手数料、支援報酬、概算利息、総支払額、確定者、未確認事項を記載します。利率は申込・契約時に必ず再確認します。
融資制度、利率、必要書類、審査上の取扱いは、申込時期、申込先、制度、事業内容、個別事情で異なります。公式の最新情報を確認し、申込先と必要に応じて有資格者へ相談してください。
申込時点の制度要件と公式利率情報を確認する
制度確認・資料・工程
- 制度候補と対象要件の一覧化
- 創業計画・見積・通帳の整合確認
- 追加質問・面談・提出期限の準備
- 支援費用と成果物の契約書面化
審査・利率・融資結果
- 個別審査の評価と承認可否
- 最終的な適用制度・利率・融資額
- 金融機関内部の審査基準・判断過程
- 将来の金利改定・契約条件変更
借入600万円の比較では年利差だけを比較せず、返済期間、元金据置、保証料、支援報酬を加えます。例えば金利差による概算負担減より支援費用が大きい場合でも、資料作成時間の削減や計画改善に価値があるかは別に評価し、低金利になることだけを依頼理由にしません。
支援あり・支援なしを、金利ではなく総費用と作業範囲で比較する
支援あり案には報酬、成果物、面談準備、期限管理を置き、支援なし案には自分の作業時間と公庫への直接相談を置きます。どちらも同じ借入額・期間で比べ、適用利率は未確定として幅を持たせます。
金利の適用根拠と総利息・支援費用を比較する
表は左右に動かせます。
項目名は固定表示です。
| 比較項目 | 根拠・計算例 | 前提・確認事項 |
|---|---|---|
| 適用の根拠 | 制度名・対象条件・証明書 | 支援者の説明と公式案内 |
| 比較の前提 | 600万円・60回・元金均等 | 年2.4%と2.0%は仮定 |
| 利息差 | 36.6-30.5=6.1万円 | 各月残元金に年率÷12 |
| 追加費用 | 仮の税込報酬33万円 | 利息差とは別に評価 |
口頭説明だけでなく、URL、画面保存、確認日、担当窓口、契約条項を残します。『最安金利』『必ず優遇』という表現があれば、対象制度、条件、保証の有無、不成立時の扱いを具体的に質問します。
金利以外の返済期間・据置・費用・条件を比較する
金利が低くても、返済開始が早い、期間が短い、初期費用が大きい場合は開業直後の現金負担が重くなります。月別返済額と最低現金残高を、売上の低位ケースで確認します。
成功報酬を融資実行時に支払う契約なら、融資金が入った月の支出へ計上します。その報酬を融資金から支払えるかは資金使途に関わるため自己判断せず、契約・会計処理と申込先の確認を行います。
公庫の公式案内に基づいて役割と要件を整理しています。以下の利率・返済額は架空の比較条件です。 参照:日本政策金融公庫:国民生活事業をはじめてご利用の方へ。
契約前に成果物・責任分担・不成立時費用を書面化する
公式ページの利率は更新されるため、資料へ確認日を記載します。比較表は同じ借入額と返済条件で作り、支援会社の試算を金融機関の確定条件として表示しません。
本記事は創業融資支援と金利の役割分担を整理する一般情報です。低金利、制度適用、融資承認、支援効果を保証しません。最終条件は申込先の最新案内と契約書で確認してください。
借入金の入金日に残る現金を確認する
別の架空例で、事業用の期首資金80万円に借入600万円が入り、税込設備代550万円と税込報酬33万円を払うなら残高は97万円です。報酬なしなら130万円となります。社内目安として運転資金100万円を残したい場合は3万円不足するため、設備の支払条件や事業計画を再確認します。将来の利息節約を当日の入金に加えて、この不足を消さないでください。
制度の要件を満たすためだけの支出を増やさない
引下げ制度に必要な取組が本業にも必要かを検討します。証明書の取得、雇用、設備等の条件が関係するなら、費用と実施時期、維持が必要な期間を確認してください。要件を満たすための支出が借入額や固定費を増やす場合は、利息差以上の負担になることがあります。制度名だけに注目せず、自分の事業計画に合うかを支援者と整理します。
本人が要件の根拠を説明できる状態にする
支援者が適用候補を見つけても、実際の事業内容や準備状況を説明するのは本人です。提出した証明書の内容、設備の用途、資金の支払予定を確認します。制度に合わせるために実態と異なる事業計画を作らず、該当しない場合の通常条件でも返せるかを試算してください。資料の誤りを見つけたら、提出状況に応じて正しい版と訂正理由を伝えます。
時間短縮の価値を、融資結果と分けて考える
資料を探す時間や計算の手戻りが減ることは、支援を使う判断材料になります。ただし、担当者の対応時間が短くても、金融機関の審査や契約が同じ日数だけ短縮されるとは限りません。何の作業をいつまでに支援するか、本人が用意するものは何かを契約で確認します。費用対効果を説明するときも、利率や融資実行日の保証とは分けて考えてください。
公的窓口の相談と民間支援の作業を比べる
公庫は申込前の予約相談を案内しています。制度や必要書類は公的窓口へ確認し、日々の資料収集、事業計画の見直し、提出版の整合確認など、追加で必要な作業を整理します。同じ質問を複数先へばらばらに送り、異なる前提の回答を比較しないよう、相談資料をそろえます。費用が発生する民間支援については、成果物と対応期間を具体的に確かめてください。
借入後の固定金利を見て、すぐ借換を決めない
市場の公表利率が下がっても、既存の固定金利契約が自動的に書き換わるわけではありません。借換等を相談するなら、対象制度、残債、残期間、新しい費用、繰上返済の条件を確認します。今回の新規借入の比較表を、そのまま既存借入の借換効果に流用しないでください。複数の借入があるときは、各契約の返済予定を重ね、同じ期間で比較します。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
利率の適用条件は公式案内と申込先の回答で確認し、支援の成果物・費用は支援契約で確認します。二つの条件を混ぜないことが比較の出発点です。
専門家へ頼めば公庫の金利は必ず下がりますか?
依頼だけでは確約されません。制度上の要件と必要な証明を確認し、個別の適用利率は公庫等の判断と契約条件で確かめます。
支援者は何をできますか?
制度候補の確認、計画・資料の整理、質問準備、工程管理等です。契約ごとの範囲を確認します。
最低利率を前提に試算してよいですか?
自分への適用が確認できていなければ、最低値を確定条件にしません。該当区分、確認日、返済期間をそろえ、異なる利率のケースも置いて支払余力を確認します。
金利以外に何を比べますか?
元金、返済方式、期間、据置、保証料、手数料、税込支援報酬をそろえ、初期残高・月々の返済・総支払を比較します。元金が減る返済では、当初元金に年率差と年数を掛けるだけでは利息差を求められません。
特別なルートがあると言われました
制度名、公式根拠、支援者の権限、非保証、不成立時費用を書面で確認します。
認定支援を受ければ必ず優遇されますか?
認定支援機関の関与が条件となる制度か、具体的にどの要件を満たす必要があるかを確認します。認定を受けた支援者への依頼そのものを、すべての融資に共通する金利引下げ条件とは扱いません。
支援報酬は融資金から払えますか?
資金使途を自己判断せず、契約、会計処理、申込先の案内を確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月12日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:公庫の利率は申込時点、制度、担保や条件等で変わります。図の2.4%・2.0%は現在の適用利率を示すものではなく、架空の比較条件です。支援の利用が低金利を保証するものではありません。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
創業融資の利率・返済条件と支援費用を整理したい方へ
制度名、公式要件、利率確認日、支援成果物、報酬、総支払額を一枚へまとめます。資料が完成していなくても、現時点の事実と不足資料から確認できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。