
販売収入150万円から、原価119万円を引く
- 販売収入150万円
- 直接費を引く150−119=31万円
- 保証用に取り置く31−5=26万円
架空例A。同じ税区分で預り金等を除く管理用の例。5万円は内部の取り置きで、支払済み費用ではありません。26万円は家賃・給与・返済・納税前です。
一台別の原価明細
下表は同じ税区分でそろえ、預り金等を除いた管理用の仮定例です。税金の計算例や広告に表示する支払総額ではありません。販売収入150万円の車について、個別の直接費を集計します。
表は左右に動かせます。
項目名は固定表示です。
| 一台の費用 | 仮定額 | 累計 |
|---|---|---|
| 車両仕入れ | 100万円 | 100万円 |
| 落札等の手数料 | 4万円 | 104万円 |
| 陸送 | 3万円 | 107万円 |
| 整備・部品 | 10万円 | 117万円 |
| 清掃・撮影等 | 2万円 | 119万円 |
| 販売収入から差し引く | 150−119 | 個別採算31万円 |
さらに将来の保証対応用に管理上5万円を取り置くなら、この車から固定費等へ回す計画額は26万円です。この取り置きを税務上の引当金として損金にできるという説明ではありません。家賃、給与、広告、利息、借入元金、納税は別に確認します。販売価格を10万円下げれば、同じ原価のままではこの計画額も16万円へ減ります。
次の仕入れは、契約日より入金日で判断
- 現金400万円から2台仕入れ400−240=160万円
- 固定支出を払う160−60=100万円
- 1台の販売代金が入る100+150=250万円
- 次の1台を仕入れる250−120=130万円
独立した架空例C。一台原価120万円。車両の預り金、納税、借入返済、保証用取り置きは含まない残高です。これらを別に確保して仕入可能額を決めます。
日付順の現金計算
開業後に使える現金400万円から、原価120万円の車を2台仕入れ、固定支出60万円を払い、1台が150万円で入金されたとする仮定例です。車両に関する預り金は除き、この例の残高には納税・借入返済・保証用取り置きを含めません。これらを別途確保して、次の仕入可能額を判断します。
表は左右に動かせます。
項目名は固定表示です。
| 取引の順番 | 計算 | その時点の現金 |
|---|---|---|
| 2台を仕入れる | 400−240 | 160万円 |
| 固定支出を払う | 160−60 | 100万円 |
| 1台の代金が入金 | 100+150 | 250万円 |
| 次の1台を仕入れる | 250−120 | 130万円 |
入金前に追加の120万円を払うと、現金100万円では20万円足りません。購入者のローン利用では、審査や契約、登録、引渡しと販売店への入金条件を確認します。契約した日を入金日として資金繰りへ置くと、次の仕入れだけでなく家賃や整備外注費も払えなくなるおそれがあります。申込時は、取引先の決済条件を根拠として添えます。
在庫6台には、原価720万円が必要
独立した架空例B。720万円÷月間販売原価360万円または240万円。在庫月数は平均の目安で、個々の車が売れる期限を保証しません。
在庫月数の計算表
商品化までの一台原価を120万円、平均在庫を6台、月の販売を3台とした独立した仮定例です。台数をそろえることより、売れるまでにどれだけの資金が在庫へ移るかを確認します。
表は左右に動かせます。
項目名は固定表示です。
| 確認値 | 計算 | 意味 |
|---|---|---|
| 平均在庫の原価 | 120万円×6台=720万円 | 現金ではなく車両になっている額 |
| 月間の販売原価 | 120万円×3台=360万円 | 販売した車の原価合計 |
| 在庫月数 | 720÷360=2か月 | 平均値による回転の目安 |
| 販売が月2台の場合 | 720÷240=3か月 | 回収が遅くなる慎重案 |
この計算は平均なので、一台ごとの滞留を隠さないよう仕入日、掲載日、問合せ、値下げ日も記録します。販売を待ちながら同じ台数を追加仕入れすると、資金が在庫へ積み上がります。「在庫30日で再撮影、60日で価格・販路を再検討」など自社の管理目安を設定する場合は、法定期限でも確実に売れる日数でもないことを区別します。
広告の支払総額と、店の利益は別に計算
表示・契約・台帳をそろえる
購入者への価格表示
車両価格と必要な諸費用を明示
自社の採算
自社売上から対応する原価を控除
預り・立替の精算
利益に混ぜず、支払先と照合
価格表示は自動車公正取引協議会の現行案内で確認。個別採算の150万円は、広告上の支払総額の例ではありません。
表示価格と原価の確認表
自動車公正取引協議会は中古車の販売価格を支払総額で表示するルールを案内しています。表示価格の構成と、利益計算の原価は別です。購入者から受け取る税金・登録関連の費用をすべて販売利益としません。 参照:自動車公正取引協議会「中古車の支払総額表示」。
表は左右に動かせます。
項目名は固定表示です。
| 確認する価格 | 資料に示す内容 | 誤りを防ぐ点 |
|---|---|---|
| 店頭・広告の表示 | 車両価格と必要な諸費用の内訳 | 表示額で購入できる条件を明示 |
| 任意の追加費用 | 購入者が希望した付属品や納車条件 | 必須の商品化費用を後付けしない |
| 仕入れの原価 | 仕入代、落札料、陸送、整備 | 車両代だけで粗利を計算しない |
| 預り・立替の精算 | 登録等で受け取り支払う金銭 | 利益と資金の一時的な出入りを区別 |
付帯して販売する整備や保証についても、現行の表示ルールに沿って費用の含め方を確認します。融資の計画では、広告上の総額、販売契約、自社の売上計上、原価の範囲を対応させてください。税抜・税込、リサイクル預託金相当額などの処理を混ぜず、会計上の区分は税理士等と確認して台帳へ反映します。
誰の車を、いつ支払って販売するかを決める
古物商許可・営業所・管理者を確認
自社在庫
仕入代と売れるまでの支出
注文販売
受注後の先払い・取消条件
委託販売
所有者への精算と自社報酬
営業所やホームページでの取引に必要な資料は愛知県警察の案内で確認します。注文の手付や委託代金を、自由に使える余剰金とは扱いません。
販売方式別の確認表
販売する車種だけでなく、誰が車両を所有し、いつ代金を払い、誰が購入者へ責任を負うかを整理します。古物商許可や取引方法の確認は愛知県警察の現行案内と管轄署で行います。 参照:愛知県警察「古物商許可申請」。
表は左右に動かせます。
項目名は固定表示です。
| 販売形態 | 先に確認する契約 | 融資用の資金使途 |
|---|---|---|
| 自社在庫販売 | 仕入先、支払日、所有関係、保証 | 車両仕入れと売れるまでの費用 |
| 注文販売 | 車種条件、手付、取消し、調達不能時 | 受注後に先払いする調達費 |
| 委託販売 | 所有者、販売権限、報酬、精算 | 自社が負担する保管・掲載等 |
| 業者間販売 | 取引資格、決済条件、引渡し | 仕入れから精算までの立替 |
営業所ごとの管理者やホームページでの取引に関する資料も確認します。展示場なしを想定する場合でも、営業所、保管場所、契約・登録実務が不要になるわけではありません。車両を自社所有していない委託案件を自社の仕入在庫として計上せず、名義、責任、入金後の精算を資料で示します。
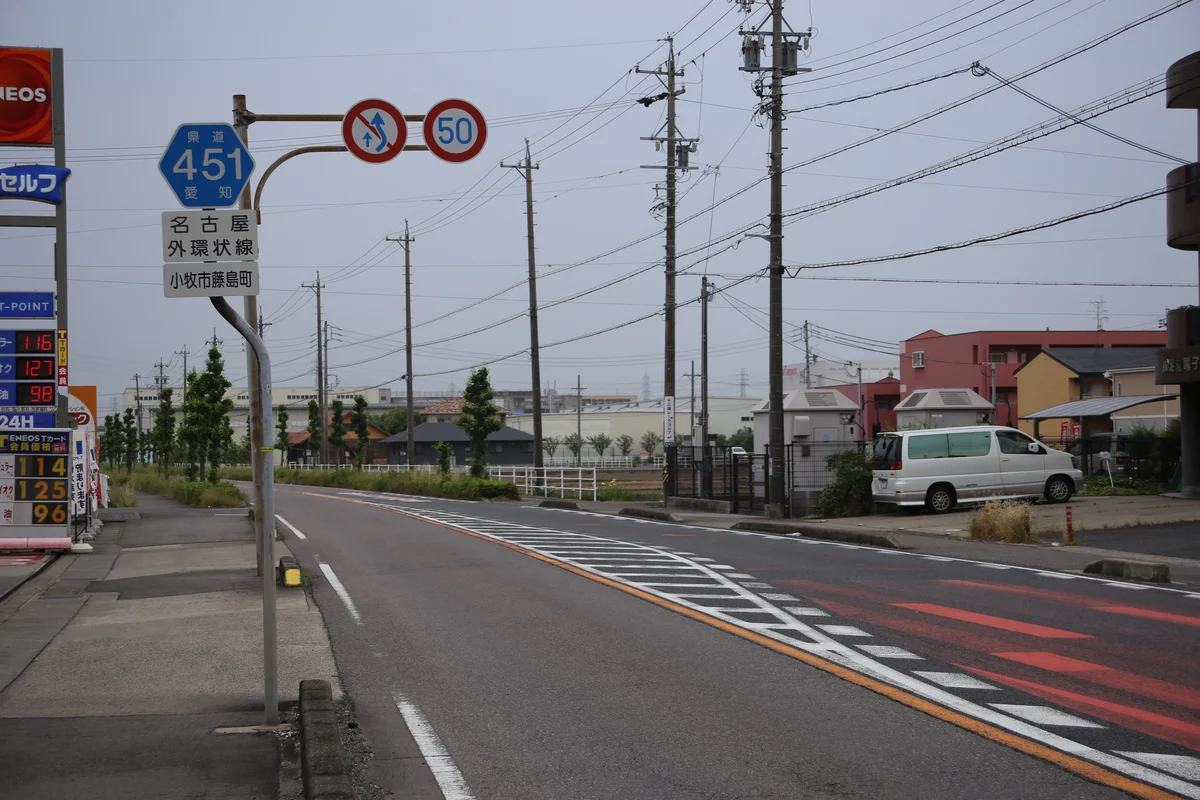
愛知県・小牧市藤島町・県道451号
展示場への入り方と、納車の経路を確認
小牧市藤島町の県道451号の実景です。中古車販売の候補地では、入口の見通し、敷地内の車両移動、保管場所から納車までを現地で確認します。写真の沿道施設を販売店や取引先として紹介しているものではありません。
小牧市藤島町・県道451号/2016年5月28日撮影。現在の様子とは異なる場合があります。写真:円周率3パーセント(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
中古車販売の開業資金の確認事項
中古車販売では営業所、展示・保管場所、古物商許可、仕入車両、陸送、点検整備、登録、保証、広告が必要です。
愛知県警察は古物を買い取って販売する営業等に許可が必要と案内し、申請書類、管理者、ホームページ取引等の手続きを示しています。
採算は販売台数と一台別の粗利を分け、車両別の仕入、商品化、在庫日数、値下げ、保証費を反映します。
自己名義在庫、委託販売、注文販売、オークション仕入れを分け、所有権と資金使途を明確にします。
業種の手続と公式案内
この記事で扱う範囲
この業種で審査前に数値化するポイント
一台別在庫台帳で仕入停止日を決める
車両別の台帳には、仕入日と、仕入額・手数料・陸送・整備・部品・清掃などの直接費を記録します。販売・管理費と、将来の保証対応に備える管理上の取り置きは別欄にし、取り置きを直接費の合計へ含めません。登録関係の支払も事業者負担と預り金等を分けて確認します。掲載日数と商談数を記録し、一定日数を超えた車両は値下げ、業販、追加仕入れ停止の基準を適用します。
販売契約を結んでも、登録・ローン決済・入金が完了するまでは次の仕入れに使えない場合があります。長期在庫と値下げが同時に発生する慎重案を作ります。
古物商許可・営業所・保管場所・販売方法を仕入前に確認する
古物商と取引方法を確認
営業所、管理者、行商、Web取引を整理します。
仕入基準を明文化
車種、価格帯、年式、走行、回転を決めます。
保証と説明を設計
状態、整備、保証、諸費用を書面化します。
古物商許可、車庫、名義変更、税、表示、保証、整備・分解作業等の条件は業務内容で異なります。警察、運輸支局、税務・法務の専門家へ確認してください。
仕入車両・陸送・整備・登録・保証・広告資金を積み上げる
営業所・在庫・開始準備
- 保証金・看板・事務設備
- 初回仕入車両・陸送
- 点検・整備・清掃・登録
- 許可・保険・Web・広告
毎月続く支出
- 追加仕入・オークション費
- 保管・燃料・保険・税
- 整備外注・保証・返品対応
- 給与・広告・システム
車両代だけでなく落札料、陸送、整備、清掃、登録、保証を一台別に計算します。
粗利率より、現金が何日止まるかを見る
仕入日、商品化日、掲載日、商談、契約、登録、入金を車両別に記録します。
車両別の販売価格・原価・在庫日数で売上と採算を確認する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 在庫販売 | 販売台数×販売単価、粗利は原価控除後 | 仕入表・商談・相場 |
| 注文販売 | 自社販売と仲介手数料の収入を区分 | 契約・紹介・経験 |
| 付帯売上 | 台数×付帯単価 | 保証・用品・保険体制 |
| 在庫月数 | 平均在庫原価÷月間販売原価 | 在庫台帳・販売実績 |
販売価格ではなく諸費用控除後の粗利と在庫日数を確認し、未販売在庫を売上にしません。
仕入支払・商品化・販売・登録・入金を月別化する
仕入、整備、販売、登録、入金、追加仕入を月別化し、長期在庫と値下げも計算します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
中古車販売業の融資相談で用意したい資料
仕入台数、在庫日数、販売台数、粗利を台帳・計画書・資金繰りで一致させます。
古物営業、車両登録、税、表示、保証、整備等の条件は変更される場合があります。所管窓口へ確認してください。
車両一台別に原価・経費・取り置きの表を作る
仕入れから商品化までの直接費、広告等の販売・管理費、将来の保証対応用の取り置きを別欄にします。販売収入から直接費を引いた個別採算と、取り置き後に固定費等へ回す計画額を区別してください。車両へ配賦した広告費を共通費でも差し引くなど、同じ費用の二重計上を避けます。取り置きも一度だけ控除し、実際の保証対応で取り崩す際は、その支出と残る取り置きを対応させて管理します。これは管理用の整理であり、会計・税務上の処理は別に確認します。
一定日数を超えた在庫は値下げ、業販、仕入停止の判断基準を決めます。
在庫は車種別に出口を決める
同じ価格帯でも、車種、年式、走行距離、状態、地域の需要で回転は変わります。市場の掲載台数だけで販売実績を推定せず、自分の商談や前職で担当した範囲の実績を分けて説明します。値下げ、業者への販売、仕入停止の候補を持ち、手元資金が減ってから一斉に処分する計画にしません。業販へ切り替える場合も手数料や陸送を引いた回収額で比較します。
保証対応は誰が何を負担するかを先に決める
整備工場へ外注する場合は、点検の範囲、部品、納期、再修理、代車、販売後の連絡窓口を整理します。保証会社を使う場合も免責や対象外項目を確認し、費用を払えば自社の負担がすべてなくなるとは扱いません。販売台数が増えるほど後から対応が発生する可能性があるため、売った月だけの粗利で人員や在庫を増やさないようにします。
注文販売の手付を別の在庫へ流用しない
受け取った手付や前受金は、車を調達し引き渡すための約束と結び付いています。調達できなかったときの返金、仕様が違うときの扱い、取消条件を契約へ整理し、案件ごとの受領額と未履行の義務を管理します。他の在庫購入に使える余剰金と見なしてしまうと、取消しが重なった際に返金資金を失います。所有者への精算が必要な委託代金も同様に分けます。
愛知県での融資相談には一台別の台帳を添える
仕入先、相場、原価、掲載価格、販売までの日数、入金条件を一台単位にすると、希望融資額の理由を伝えやすくなります。融資のアイラボでは、仕入れの資金と設備購入、販売後に残す現金を分け、借入希望額と返済計画を整理します。古物商許可は融資の承認ではなく、融資が決まっても取引上の義務がなくなるものではありません。
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
車両の落札価格だけで粗利を計算しており、陸送と整備を後から払って現金が減る。一台別原価と固定費を分け、値下げした場合の採算まで作る。
販売契約が3台あるため次の3台を仕入れたいが、販売代金の入金日はまだ先。各案件の決済条件を確認し、先払いの不足と仕入れ順を整理する。
委託販売の入金を自社売上と同じように使う予定になっている。所有者への精算額と自社の報酬を分け、自由に使える現金を確認する。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
古物商許可、仕入れの資金、展示場、整備外注について、販売方法を決めるときの疑問を整理しました。
中古車販売に古物商許可は必要ですか?
中古車を仕入れて販売する営業では古物商許可の確認が必要です。取引形態、営業所、管理者、ホームページでの取引内容を整理し、愛知県警察の現行案内と管轄署へ申請に必要な資料を確認します。
仕入車両も融資で相談できますか?
販売用の車両仕入れについて、車種、台数、仕入価格、商品化費用、販売見込み、入金までの日数を示して相談します。自己使用する事業用車両とは使途を分け、対象可否は金融機関へ確認してください。
オークション参加費も対象ですか?
事業上の必要性、契約、金額、支払時期を示して確認します。
展示場なしでも開業できますか?
営業所、保管場所、契約、Web取引、許可条件を確認します。
売上は仕入台数から計算できますか?
仕入れただけの在庫は売上ではありません。販売できる台数と単価から売上を作り、車両原価や商品化費を引いて採算を確認します。販売契約と代金入金も区別し、回収前の追加仕入れで現金が不足しないかを見ます。
整備を外注してもよいですか?
外注する業務の範囲、必要な認証等、費用、納期、販売後の対応を確認します。保証や再整備、代車を誰が負担するかを契約に整理し、外注先があることだけで販売店の説明や対応の負担がなくなるとは扱いません。
必要な資料は?
業態表、許可資料、仕入相場、在庫・販売・資金繰り計画を用意します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月3日
- 最終更新日
- 2026年9月13日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月13日の再確認:愛知県警察の古物商許可申請と自動車公正取引協議会の支払総額表示を再確認しました。各数値例の前提は図と明細に記載しています。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月6日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
車両在庫と販売入金までの資金を無料相談で整理する
販売方法、営業所・保管場所、仕入見積り、在庫回転、整備・保証を確認し、販売入金までの資金を試算します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月6日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。