
空き家・古民家再生業には、自分で物件を取得して販売する事業と、所有者から改修を受託する事業があります。この記事は取得・改修・再販売に絞り、売れるまでの支払と期限のある借入を確認します。
決済費・固定費・利息
生活費・納税確保を引く前200万円
架空の期限一括返済モデル。200万円は決済費・固定費・利息・生活費・納税確保を引く前で、利益や月末残高ではありません。売却が遅れても返済期限は自動延長されません。
引渡し月と返済後の現金を開く →先に押さえておきたい3つのポイント
取得前に調査する
権利・構造・再生の可否を確認。
物件資金を分ける
販売用と自社設備を区別する。
返済期限から逆算
売却延期による不足も試算。
目次を開く
取得再販売、賃貸運用、所有者からの受託を分ける
取得と改修を先払い。売却で回収。
長期の賃料と維持費で計画。
着手・中間・完成時の代金を確認。
物件を売れなければ賃貸へ変える、というだけでは返済期限の問題は解消しません。用途、許認可、契約、資金の回収期間をそれぞれ組み直します。
開業準備の進め方
- 01事業形態と免許を整える資格・事務所・保証を確認。
- 02物件を調査して取得判断権利・法規・構造・需要を確認。
- 03見積りと工期を確定追加工事の判断と支払を合意。
- 04改修・販売・契約を進める工事完了と引渡し条件を照合。
- 05決済と借入返済を行う着金と返済の順序を確認。
1棟を取得し、住宅として改修して再販売する計画
個人事業主が自ら宅地建物取引士として必要な体制を整え、宅地建物取引業の免許と営業開始の手続きを終える条件を置きます。施工は外部へ発注し、1棟を取得して改修、6か月目に住宅として引き渡す架空モデルです。宿泊施設や飲食店へ転用する運営収入は含めていません。
既存のリフォーム業の記事と異なり、工事の発注者から工事代を受け取る形ではありません。販売用の建物を持ち、売れるまで取得費と改修費を自分で負担します。物件の魅力を説明することに加え、取得前に買ってよい条件を判定できる体制が必要です。
所有権や担保、接道、境界、建築時の資料、増改築歴、雨漏りや腐朽、設備、残置物等を専門家と確認します。安い取得額でも、再建築や予定した改修ができるとは限りません。調査で確認できた点、確認できない点、追加費用が生じる条件を分けて記録します。
古民家の意匠を残す案では、伝統的な部材と工法を扱える施工先、必要な性能、将来の維持費を確認します。見た目の改装だけを先に決めず、購入候補者が住宅として使うために必要な内容を見積りへ入れます。建物ごとに条件が異なるため、本文の改修300万円を一律の再生費用とは扱いません。
開業までの支払と、開業後に残す現金を分ける
借入1,000万円と自己資金800万円の計1,800万円から、開業前に800万円を払い、1,000万円を残す例です。物件取得500万円は初期支出に含めています。開業後の表に同じ取得費をもう一度載せず、改修工事の支払を別に加えます。
保証協会加入関連等150万円は、分担金や入会に伴う費用などを合計した架空の確保額で、法定額の表示ではありません。加入審査と営業開始までの支払を団体へ確認します。営業保証金を直接供託する形へ変える場合は必要資金が大きく変わるため、この予算を流用しません。
取得諸費用60万円には物件取得に伴う税・登記等を予算として含めます。一般の月次納税確保とは区別し、現実の納付時期が後になるものは取得時支払から該当月へ移します。融資手数料・担保設定費等が別にかかる場合も、実見積りを追加します。
架空モデル。融資と自己資金が全額そろい、初期支出を払った直後の区分です。残るお金も、家賃・外注費・返済などに使います。
開業費の内訳を開く →以下は個人事業の取得再販売を説明する架空モデルです。金額は円、課税される代金・費用は税込総額です。借入1,000万円と自己資金800万円が全額そろい、初期支出800万円の後に1,000万円が残ると仮定します。相場や融資の承認条件を示しません。
借入元金1,000万円は6か月目に全額返し、1〜5か月目は元金返済なし。利息は年2.4%を月割りした毎月2万円とする説明条件です。特定の公庫・銀行商品の条件ではなく、実際にこの期限と返済方法が利用できるとは限りません。融資先と契約した返済予定で置き換えます。
生活費25万円と納税用確保5万円を毎月別に差し引きます。生活費と元金返済は損益上の経費ではありません。保証協会関連の支出には、損益上の費用と資産として残るものがあり、支出合計をそのまま赤字額とは扱いません。
表は所得税等の実際の税額を計算しておらず、6か月内に事業主本人の所得税・住民税・消費税を納付しない仮定です。税の別管理額を利用可能現金から外し、実納付時には二重に差し引きません。物件取得に伴う税は取得諸費用側に含め、同じ税を再び確保しないようにします。個人の社会保険等は生活費側、追加の手数料や控除は実際の契約へ差し替えます。
調達は借入10,000,000円、自己資金8,000,000円の仮定です。初期支出に含めた項目を、月々の現金表で再び引きません。
開業費の内訳と見積条件
表は左右に動かせます。
項目名は固定表示です。
| 開業までに払う項目 | 仮定額(円) | 見積りの確認条件 |
|---|---|---|
| 販売用物件の取得 | 5,000,000 | 仮定価格。権利と再販売条件を確認 |
| 取得の諸費用 | 600,000 | 登記・税・仲介等を個別見積 |
| 取得前後の調査・設計準備 | 400,000 | 専門家による確認の範囲 |
| 事務所・事業開始設備 | 500,000 | 宅建業の事務所等の条件を確認 |
| 保証協会加入関連等 | 1,500,000 | 加入型の合計予算。団体ごとの費用を確認 |
| 合計 | 8,000,000 | 残りを開業時の現金とする |
売上が立つ引渡しまで、工事代を先に支払う
1〜3か月目に改修工事代を各100万円、合計300万円支払います。1〜5か月目の売上と入金はゼロ。6か月目に1棟1,200万円で引き渡し、全額の着金と決済諸費用60万円の支払を行う条件です。前受の手付金を持たない説明にそろえています。
販売の見込価格は近隣の売出価格だけで決めず、実際の成約事例、建物の状態、土地の条件、購入後の維持費を照合します。高い売出しをしている物件があるだけでは、自分の物件も同じ時期に同じ価格で売れる根拠になりません。
工事請負契約には工程、支払割合、追加工事の承認、完了確認、不具合対応を入れます。売却が未確定でも契約済みの工事代は予定どおり支払う必要があります。本文の各100万円は出来高等の支払を単純化した仮定で、工事代の一般的な請求方法ではありません。
6か月目の決済諸費用60万円は仲介等を含む合計予算で、仲介手数料の法定上限額そのものではありません。買主の資金調達や契約条件、必要な引渡し書類が整う日も工程に含め、完成した日をそのまま入金日としないようにします。
工事代・引渡し・売却入金の6か月表
表は左右に動かせます。
項目名は固定表示です。
| 月 | 引渡し | 売上(円) | 売却入金(円) | 工事・決済支払(円) | 未回収売上(円) |
|---|---|---|---|---|---|
| 1か月目 | 0棟 | 0 | 0 | 1,000,000 | 0 |
| 2か月目 | 0棟 | 0 | 0 | 1,000,000 | 0 |
| 3か月目 | 0棟 | 0 | 0 | 1,000,000 | 0 |
| 4か月目 | 0棟 | 0 | 0 | 0 | 0 |
| 5か月目 | 0棟 | 0 | 0 | 0 | 0 |
| 6か月目 | 1棟 | 12,000,000 | 12,000,000 | 600,000 | 0 |
引渡し前の物件は、販売用資産として持っている状態です。売上も売掛金も計上する条件に達していない例なので、未回収売上をゼロとしています。物件の価値がゼロという意味ではなく、まだ現金になっていないことを確認するための区分です。
表の1〜6か月目は開業後の経過月です。実際の暦月の繁忙期や地域の需要を示していません。売上が増える設定は説明用の予測で、受注や継続が確約されているわけではありません。取得前の物件調査、複数の販売事例、工事見積りと買主の契約条件をそろえます。引渡し予定だけで融資の返済が確実とは扱いません。
外注工事の進行と、自分の調査・販売業務を合わせる
施工を外注するからといって、本人の現場確認や追加判断が不要になるわけではありません。月の繁忙時の独立例として、物件・法規確認24時間、工事先との確認24時間、販売・内覧32時間、契約・資金管理24時間で104時間を置きます。
繁忙月の独立した工数例です。外注施工の職人の時間は含まず、月160時間なら56時間を追加確認や移動等へ残します。
工程と本人の作業内訳を開く →作業時間と受注できる量の条件
表は左右に動かせます。
項目名は固定表示です。
| 作業・条件 | 架空モデルの能力・時間 | 確認する点 |
|---|---|---|
| 物件・法規確認 | 月24時間 | 専門家への照会と現地確認 |
| 工事先との確認 | 月24時間 | 工事中の変更と費用を承認 |
| 販売・内覧 | 月32時間 | 購入候補者との日程調整 |
| 契約・資金管理と余裕 | 24時間+余裕56時間 | 本人の総枠160時間。施工は外注 |
この工数は専門家へ相談せず本人だけで建物診断や設計を済ませるという意味ではありません。必要な資格と能力を持つ専門家の作業を依頼し、その報告を受けて取得や追加工事の判断をする時間です。
2棟目を並行して買えば、取得支払が先に重なります。月104時間の倍が160時間を超えることに加え、最初の物件が売れる前に次の工事代が発生します。融資相談では、単一案件の採算と複数案件の時系列を分けて示します。
毎月の費用と、現金を維持できる売上を確認する
毎月の固定費15万円、利息2万円、生活費25万円、納税用確保5万円で47万円を使う仮定です。工事代・決済諸費用は別。元金は毎月に均すのではなく、6か月目に1,000万円を一括返済します。
毎月の現金減少47万円と、物件そのものの仕入れ・改修に使うお金を分けます。売却前の月に売上がないことを、固定費もかからないと読み替えません。保有が延びれば、物件の維持や事務所の費用も続きます。
取得500万円、取得諸費用60万円、調査40万円、改修300万円、決済60万円の計960万円。事務所等の開始費・保証協会関連・利息も未控除で、最終利益ではありません。
物件の差額と毎月の支払を開く →毎月の固定費の内訳
表は左右に動かせます。
項目名は固定表示です。
| 毎月の項目 | 仮定額(円) | 含める範囲 |
|---|---|---|
| 事務所の家賃・通信 | 70,000 | 宅建業の拠点と事務 |
| 物件維持・保険等 | 50,000 | 保有中の定期支払の予算 |
| 営業・専門家相談等 | 30,000 | 継続的な事務予算 |
| 合計 | 150,000 | 数量連動費・返済・生活費・納税確保は別 |
従業員を雇わず、必要な宅建士等の体制を本人の資格と稼働で満たす仮定です。資格・専任性等を満たせない場合は別の配置と人件費が必要です。工事は請負契約による外注で、生活費25万円は本人の現金支出です。
物件に直接かけた960万円と、事業開始の事務所等50万円・保証協会関連150万円は区分します。初期支出800万円に含めた560万円等を、売却月の現金からもう一度引くことはしません。物件の差額240万円は、支出の時期を無視した比較で、返済資金が足りることを保証しません。
月47万円を6か月続けると282万円です。これには生活費と税の確保が含まれ、決算上の費用とは異なりますが、物件差額240万円だけでは42万円届きません。初期の事業準備にもお金がかかるため、1件が売れて現金が残ることと、事業を繰り返して自己資金を維持できることを分けて考えます。
ここで比較する金額は、決算上の利益や税額そのものではありません。設備の減価償却、実際の税負担、支払時期によって損益と現金は異なります。未回収代金や支払予定が増減する月は、下の支払月別の現金表を使って確認してください。
請求額と実入金を、支払月に合わせて追う
開業時1,000万円から、工事代と月47万円を支払い、5か月末は465万円になります。6か月目は売却1,200万円を受け、決済諸費用60万円、毎月の47万円、借入元金1,000万円を払い、558万円が残る基準です。借入元金はこの時点でゼロですが、当初自己資金800万円が全額回復したという意味ではありません。
- 取得・改修取得は開始前、工事300万円は1〜3か月目
- 売却を待つ間毎月47万円の支払・確保が続く
- 6か月目売却入金1,200万円、元金1,000万円を返済
融資の期限と引渡し日がそろう架空条件です。売却延期時も返済期限を据え置いた不足例を次に確認します。
支払月別の残高を開く →架空モデル。開始時1,000万円。事業支払・元金・利息・生活費・納税用の確保後。最少は465万円です。棒は共通の基準1,000万円で比較。納税用の別管理額は含めません。 6か月目は元金1,000万円の一括返済後です。
支払月別の残高を開く →6か月の利用可能現金を確認する
表は左右に動かせます。
項目名は固定表示です。
| 月 | 実入金(円) | 事業支払(円) | 元金/利息(円) | 生活費/納税確保(円) | 月末の利用可能現金(円) |
|---|---|---|---|---|---|
| 1か月目 | 0 | 1,150,000 | 0/20,000 | 250,000/50,000 | 8,530,000 |
| 2か月目 | 0 | 1,150,000 | 0/20,000 | 250,000/50,000 | 7,060,000 |
| 3か月目 | 0 | 1,150,000 | 0/20,000 | 250,000/50,000 | 5,590,000 |
| 4か月目 | 0 | 150,000 | 0/20,000 | 250,000/50,000 | 5,120,000 |
| 5か月目 | 0 | 150,000 | 0/20,000 | 250,000/50,000 | 4,650,000 |
| 6か月目 | 12,000,000 | 750,000 | 10,000,000/20,000 | 250,000/50,000 | 5,580,000 |
基準の最少月末残高は5か月目465万円です。ただし、決済日の朝に元金返済が必要で売却入金が午後になる契約なら、月末表のままでは間に合いません。決済の同日処理と抵当権等の扱いを含め、実行できる送金の順序を契約前に金融機関・取引の専門家へ確認します。
業種固有の変更が、翌月の現金までどう響くか
次の3例は基準からそれぞれ独立した変更です。同時に発生した試算ではありません。売上の減少をそのまま現金の減少とせず、案件費や精算支払を変えるか、翌月へ持ち越すものがあるかを明示します。
各行は「基準 → 変更後」。増減額と棒を同じ基準で比較します。
引渡しが7か月目へ延期する
売却代金は7か月目。借入1,000万円の返済期限は6か月目のまま。
6か月の最少:6か月目 −582万円(資金不足)
売却価格が100万円下がる
6か月目の売却代金を100万円減額。決済諸費用の予算は維持。
6か月の最少:6か月目 458万円
追加補修60万円を5か月目に払う
追加補修60万円を5か月目に支払い、売却日は維持。
6か月の最少:5か月目 405万円
各例は基準から独立した変更で、重ね合わせません。棒の全幅は増減1,140万円。生活費・返済・別管理の条件は基準と同じ。
変更後6か月の残高を開く →引渡しが7か月目へ延期する:引渡しが7か月目へ延び、6か月目の売却入金1,200万円と決済支払60万円をともに外します。借入元金1,000万円の期限は6か月目のまま、毎月47万円の支払・確保も維持します。6か月末は582万円の資金不足です。これは支払を実行できない計算上の不足で、マイナス残高のまま営業を継続できるという意味ではありません。 この条件での5か月末は4,650,000円、6か月末は-5,820,000円です。
売却価格が100万円下がる:6か月目に予定どおり売れますが価格を100万円下げ、入金を1,100万円とします。決済諸費用60万円はここでは予算を維持した独立例です。実際には価格に連動する費用も見積もり直し、借入返済額や自己資金の回復を照合します。 この条件での5か月末は4,650,000円、6か月末は4,580,000円です。
追加補修60万円を5か月目に払う:追加補修60万円を5か月目に支払い、工期と6か月目の引渡し・売却価格は維持する例です。工期も延びるなら、延期例の条件と重複を確認して組み合わせます。未発見の欠陥を60万円ですべて直せるという保証ではありません。 この条件での5か月末は4,050,000円、6か月末は4,980,000円です。
各変更例の入金差・支払差と6か月残高
表は左右に動かせます。
項目名は固定表示です。
| 変更例/月 | 入金の増減(円) | 支払・確保の増減(円) | 変更後残高(円) |
|---|---|---|---|
| 引渡しが7か月目へ延期する/1か月目 | 0 | 0 | 8,530,000 |
| 引渡しが7か月目へ延期する/2か月目 | 0 | 0 | 7,060,000 |
| 引渡しが7か月目へ延期する/3か月目 | 0 | 0 | 5,590,000 |
| 引渡しが7か月目へ延期する/4か月目 | 0 | 0 | 5,120,000 |
| 引渡しが7か月目へ延期する/5か月目 | 0 | 0 | 4,650,000 |
| 引渡しが7か月目へ延期する/6か月目 | -12,000,000 | -600,000 | -5,820,000 |
| 売却価格が100万円下がる/1か月目 | 0 | 0 | 8,530,000 |
| 売却価格が100万円下がる/2か月目 | 0 | 0 | 7,060,000 |
| 売却価格が100万円下がる/3か月目 | 0 | 0 | 5,590,000 |
| 売却価格が100万円下がる/4か月目 | 0 | 0 | 5,120,000 |
| 売却価格が100万円下がる/5か月目 | 0 | 0 | 4,650,000 |
| 売却価格が100万円下がる/6か月目 | -1,000,000 | 0 | 4,580,000 |
| 追加補修60万円を5か月目に払う/1か月目 | 0 | 0 | 8,530,000 |
| 追加補修60万円を5か月目に払う/2か月目 | 0 | 0 | 7,060,000 |
| 追加補修60万円を5か月目に払う/3か月目 | 0 | 0 | 5,590,000 |
| 追加補修60万円を5か月目に払う/4か月目 | 0 | 0 | 5,120,000 |
| 追加補修60万円を5か月目に払う/5か月目 | 0 | 600,000 | 4,050,000 |
| 追加補修60万円を5か月目に払う/6か月目 | 0 | 0 | 4,980,000 |
延期が分かった時点で、返済期限前に金融機関へ相談し、契約上可能な対応を確認します。期限延長や追加融資は自動ではありません。取得前に、追加支払を限定できる契約、代替の販売条件、持ち出せる自己資金の限度を決め、成立しない場合は取得を見送る判断も必要です。
賃貸へ変更して月々の賃料を受けても、6か月目の1,000万円を直ちに返せるとは限りません。用途や契約に加え、保有向けの資金調達と返済期間を再設計する別案です。補助金も採択と支払時期が確定していない段階では入金へ足していません。
変更を重ねるときは、同じ入金や支払を二度動かさないようにします。資金が不足する場合は、追加の借入だけを前提にせず、契約前の設備縮小、発注量、販促時期、支払条件を見直します。すでに成立した注文や支払義務は一方的に変更できないため、相手と合意できる条件を使います。
宅建業の営業開始と、建物ごとの改修手続きを確認する
愛知県は、県内のみに事務所を置いて宅地建物取引業を営む場合の知事免許を案内しています。免許取得だけで営業開始できず、営業保証金の供託または保証協会の社員資格取得と所定の届出等が必要です。本店の営業保証金を直接供託する方式は1,000万円とされるため、本文の加入型予算と取り違えないようにします。
反復して物件を取得・販売する事業の体制として、免許、事務所、専任の宅建士等の条件を確認します。本文は本人が必要な資格・配置条件を満たす仮定です。売主としての説明、契約不適合等への対応も、現状有姿という一言で全部免除できるとは考えず専門家へ確認します。
国土交通省のリフォーム向け資料では、2025年4月以降の木造戸建ての大規模なリフォームで建築確認が必要となる範囲等が示されています。階数、規模、変更する主要構造部等で判断が異なるため、内装の張替えを含む全工事が一律に対象とは断定せず、計画図を建築士・所管窓口へ示します。
施工者の建設業許可等、調査・設計に必要な資格、解体・石綿等の確認も工事内容に合わせて整理します。自社が工事を受託する業態や、宿泊施設・飲食店を運営する業態を加える場合は、本文の住宅再販売と同じ手続きのまま始めないようにします。
愛知の生活圏に合う用途と、建物固有の条件を確かめる
刈谷など西三河で住宅として再販売する場合は、通勤・通学、駐車、買物、道路と敷地の高低差等を調べます。地域の雇用が多いことだけで、対象の建物が予定価格で売れるとは判断しません。築年数や性能、維持費を含めた買主の負担で比較します。
歴史ある地域の古民家では、景観、近隣、搬入経路、施工中の騒音や仮設も確認します。外観を残す計画は地域の魅力と合っていても、工事に使える車両や工期が限られることがあります。現地写真は取得対象の調査記録として整理し、広域の風景写真と区別します。
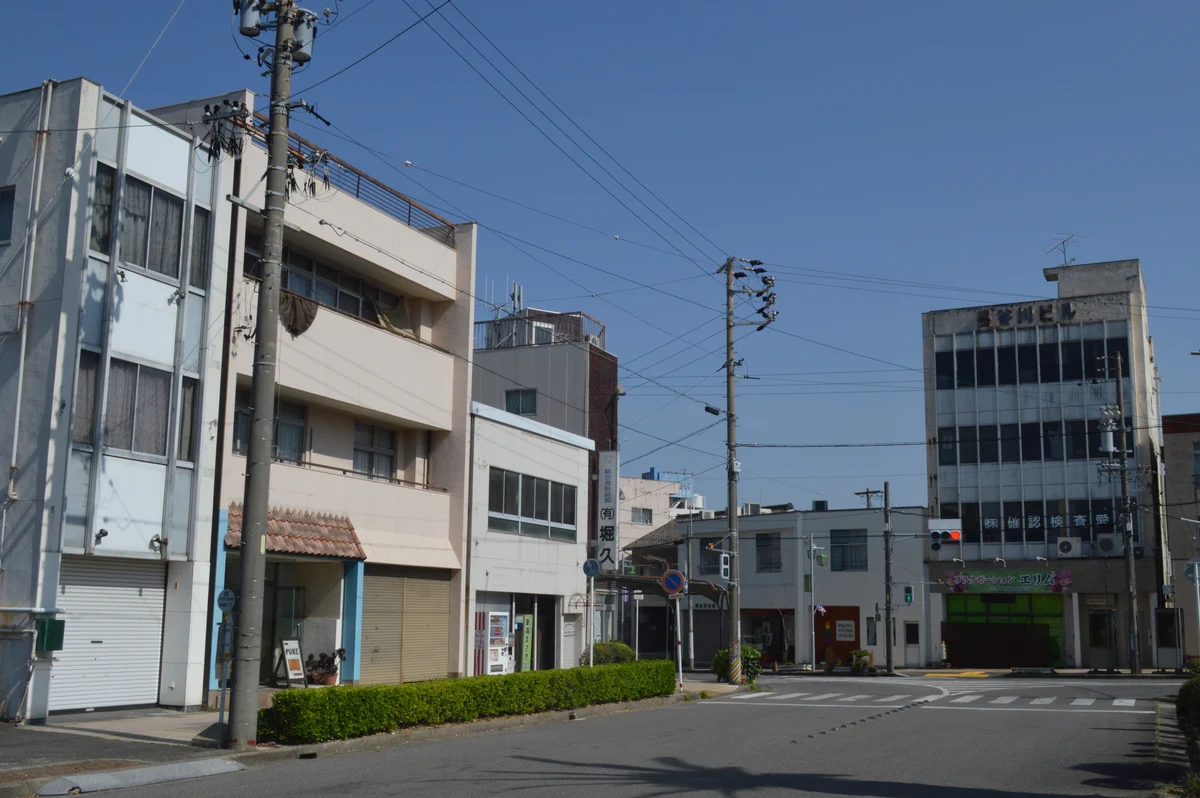
刈谷の地域実景です。西三河の生活圏を考える背景で、写真の建物が販売物件や再生事例であることを示していません。
実景:刈谷市広小路・刈谷市駅前商店街/2022年4月撮影/Asturio Cantabrio。原典・CC BY-SA 4.0。縮小・WebP変換。掲載画像も同ライセンス。撮影時の記録で、現在の店舗・交通規制・営業可否を示すものではありません。

創業融資の相談資料を、取引と支払の証拠でそろえる
物件の権利・法規・建物調査、改修見積り、工程、販売事例、免許と営業開始の準備状況をまとめます。確認できなかった箇所には追加調査と費用の限度を示し、予定価格だけで取得を決めない判断資料にします。
物件ごとの取得・改修・決済・返済の日程、融資条件の確認記録、売却延期時の不足、本人の生活費を用意します。工事完成と売却入金は別の出来事として示し、買主の決済が遅れたときも返済期限を満たせるか相談します。
資料は確定分と未確定分を分け、確認日と見積りの有効期限を付けます。自己資金の形成過程、生活費の確保、融資送金前に期限が来る支払を整理してください。希望額を借りられない場合に延期できる設備と、縮小すると対応できる仕事量も減る設備を分け、見積りと実測した作業量で説明します。
販売用の物件資金と、事業の設備資金を区分して相談する
販売用不動産の取得・改修は、自社の事務所設備と同じ使途として一括で判断しません。金融機関へ事業形態、売却先の見込み、物件評価、担保、取得と返済の時期を示し、取扱いと必要資料を確認します。この記事の1,000万円・6か月後一括返済は計算用の仮定で、特定の融資商品の条件や利用可能額を示していません。
日本政策金融公庫の新規開業・スタートアップ支援資金も、事業に必要な資金と計画の確認を案内していますが、本件の物件取得資金がそのまま対象になるとは断定しません。申込先へ販売用物件と自社設備、生活費を分けて伝え、対象費用・期間・返済方法を個別に相談します。
融資の送金が取得決済に間に合わない場合や、工事費が増えた場合の対応も取得前に確認します。融資承認を前提に返済できない売買契約へ進まず、融資条件と売買契約の条件を専門家と照合します。融資のアイラボへの支援依頼が申込要件になるわけではなく、金融機関へ直接相談する方法もあります。
相談前の状況を整理する3つの想定例
以下は説明用の架空の相談例です。実在するお客様の実績や融資結果を表すものではありません。
売却入金前に返済期限が来る計画
架空の相談例です。引渡し延期と一括返済を同じ表へ載せ、取得前に不足額と契約上可能な対応を確認します。
安い購入価格だけで取得した計画
架空の相談例です。法規・構造・権利・需要を調べ、追加調査と改修の費用を含めた取得上限を決めます。
売却不成立を賃貸で補う計画
架空の相談例です。賃料での回収期間と借入期限を比較し、保有向けの資金調達が成立するか別に検討します。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
空き家・古民家再生業の開業・創業融資でよくある質問
取得再販売の資金、免許、引渡しと返済期限を確認します。
リフォーム業と同じ資金計画ですか。
本文は自ら物件を取得して再販売する事業です。所有者から工事代を受ける受託型とは、取得負担と回収時期が異なります。
6か月後の一括返済は公庫の条件ですか。
特定商品の条件ではなく架空の試算です。販売用物件の取扱い、担保、対象使途、期間と返済方法を申込先へ確認します。
売却代金1,200万円が利益ですか。
取得・改修・決済等の支払に加え、事業開始費、固定費、利息等があります。元金返済と生活費も現金を減らします。
売却が1か月遅れるとどうなりますか。
本文では返済期限を6か月目のままにすると582万円不足します。売却入金と決済費を7か月目へ移し、返済だけ先に来る条件です。
売れなければ賃貸にすれば返せますか。
月々の賃料では期限のある元金をすぐ返せない場合があります。保有用の資金調達、用途、維持費、返済期間を組み直す別案です。
保証協会関連150万円は法定額ですか。
架空の合計予算です。団体ごとの加入条件と費用を確認します。営業保証金を直接供託する方式へ変えるなら初期資金を見直します。
古民家の改修はすべて建築確認が必要ですか。
工事内容、階数、規模等で異なります。2025年4月以降の取扱いを踏まえ、計画図を建築士と所管窓口へ示して確認します。
確認した公式資料
確認日:2026年9月11日。業務の整理にはJ-Net21を参照し、数値例と資金計画は編集部が独自に作成しています。古い資料の費用例を現在の相場として使用していません。
- J-Net21:空き家・古民家再生業
業態と業務の構成を参照。過去の費用・市場統計・手続きを現在の条件として転用していません。 - 愛知県:宅地建物取引業免許の新規申請
免許と営業保証金・保証協会による営業開始の手続き。 - 国土交通省:木造戸建住宅の大規模なリフォーム等の資料
2025年4月以降の建築確認等の対象と確認先。 - 日本政策金融公庫:新規開業・スタートアップ支援資金
事業に必要な設備資金・運転資金と、事業計画の確認・審査に関する案内。 - 日本政策金融公庫:創業予定の方のお手続き
創業計画書・設備見積書等の申込準備と、面談から契約・送金までの流れ。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年9月11日
- 最終更新日
- 2026年9月11日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事・人物画像はAIで生成した架空のイメージで、実在のスタッフや施設ではありません。地域写真には撮影地・撮影日・出典を表示しています。「お客様の声」と監修者の写真は、実際のお客様・監修者の写真です。