
借入A・借入B・リースを混ぜず、六つの項目で照合する
借入残高へ利息やリース料を単純に足しません。契約者、番号、使途、基準日、元金、利息、支払口座を契約ごとに記録します。
契約名義、残高、返済、利率、リース、担当の照合表
資金管理上の一覧例です。融資以外の固定支払も載せますが、契約・会計上の性質は同一にしません。リースは契約種別と終了条件まで確認します。
表は左右に動かせます。
項目名は固定表示です。
| 欄 | 記録する内容 | 照合する資料 |
|---|---|---|
| 識別 | 金融機関・番号・契約者・使途 | 原契約と変更契約 |
| 残高 | 基準日・元金残高・追加実行 | 返済予定・残高資料・元帳 |
| 返済 | 元金・利息・日付・口座 | 償還予定表と通帳 |
| 利率 | 固定・変動・改定条件・確認日 | 契約と正式な変更案内 |
| リース | 月額・残期間・保守・終了 | 契約と請求書 |
| 担当 | 社内更新者・承認者・窓口 | 確認履歴と次の期限 |
ファイナンス・リースは、中途解約が基本的にできず、解約時に残額相当の負担が生じる契約があります。リース事業協会の案内で仕組みを確認し、レンタルと同じように不要になれば翌月から支払を止められるとは考えないでください。 参照:リース事業協会:リース契約の特徴。
借入840万円は、A120万円とB45万円を返して675万円になる
借入A600万円
借入B240万円
借入A12回
借入B据置3か月後の9回
借入A10×12=120万円
借入B5×9=45万円
借入A480万円
借入B195万円
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 据置中も利息等が発生する場合があります。元金残高の減少と現金支払額を分け、正式な返済予定表へ差し替えます。
借入A、借入B、据置回数、元金返済、期末残高の表
二つの借入だけの独立した元金例、単位は万円です。追加実行なし。Aは開始残高600・毎月元金10、Bは開始240・3か月元金据置後に毎月元金5を返すとします。
表は左右に動かせます。
項目名は固定表示です。
| 契約・期間 | 計算 | 元金残高 |
|---|---|---|
| Aの12か月返済 | 10×12=120万円 | 600-120=480万円 |
| Bの返済回数 | 12-据置3=9回 | 据置中も利息は別途確認 |
| Bの12か月返済 | 5×9=45万円 | 240-45=195万円 |
| 合計の元金返済 | 120+45=165万円 | 開始600+240=840万円 |
| 12か月後の合計 | 480+195=675万円 | 840-165でも照合 |
利息や保証料、リース料を165万円へ混ぜて借入残高から引きません。Bの据置が3か月という前提は契約例で、公庫や銀行の一律条件ではありません。月途中の追加実行や繰上返済があれば、それぞれ実行日・元金額で推移へ加えます。
据置終了後は月15.5万円から20.5万円へ増える
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 利息1.5万円は月次予算枠です。実際の利息、手数料、保守、満期支払は契約・予定表に応じて更新します。
元金、利息枠、リース、年間支払の内訳表
上のA・Bに月額リース4万円を加えます。将来利息は例として月1.5万円の予算枠を置きます。この1.5万円は契約利率から計算した確定利息ではありません。課税される支払は税込です。
表は左右に動かせます。
項目名は固定表示です。
| 期間・項目 | 毎月の予算額 | 12か月での確認 |
|---|---|---|
| 1~3か月目 | A元金10+B元金0+利息枠1.5+リース4=15.5万円 | Bは元金のみ据置 |
| 4~12か月目 | A元金10+B元金5+利息枠1.5+リース4=20.5万円 | 据置終了で5万円増える |
| 年間元金 | 165万円 | 借入残高の減少と一致 |
| 年間利息枠 | 1.5×12=18万円 | 確定予定表で月ごとに差し替える |
| 年間リース | 4×12=48万円 | 借入残高の減少にしない |
| 年間支払予算 | 165+18+48=231万円 | 満期・手数料・保守は契約に応じ追加 |
利息の確定額が分からない段階では予算枠と明記し、金融機関の返済予定表を受け取って更新します。元利均等返済で引落額が一定でも、元金と利息の内訳まで一定とは限りません。固定金利契約を、市場金利のニュースだけで変更した予定にしないようにします。
6か月目の入金が50万円遅れると、月末現金は192万円になる
通常案200万円
延期案200万円
通常案243.5万円
延期案243.5万円
通常案262.5万円
延期案262.5万円
通常案242万円
延期案192万円
通常案251.5万円
延期案251.5万円
通常案269万円
延期案269万円
金額・件数・時間は説明用の架空例です。相場、法定要件、融資承認額を示しません。 6か月目は通常入金130万円に対し延期案80万円、7か月目に180万円を回収する例です。年間合計だけでなく、引落日前日の口座残高を確認します。
期首現金、月次入金、通常支出、臨時支出、延期回収の表
単位は万円。開始現金200、毎月の実入金130、返済等を除く運営支出100を置く税込の架空予算です。上の支払枠15.5または20.5を加え、6・12か月目は納税等30を追加します。
表は左右に動かせます。
項目名は固定表示です。
| 月・条件 | 実入金 | 支出予算 | 月末現金 |
|---|---|---|---|
| 1か月目 | 130万円 | 115.5万円 | 214.5万円 |
| 2か月目 | 130万円 | 115.5万円 | 229万円 |
| 3か月目 | 130万円 | 115.5万円 | 243.5万円 |
| 4か月目 | 130万円 | 120.5万円 | 253万円 |
| 5か月目 | 130万円 | 120.5万円 | 262.5万円 |
| 6か月目 | 130万円 | 150.5万円 | 242万円 |
| 7か月目 | 130万円 | 120.5万円 | 251.5万円 |
| 8か月目 | 130万円 | 120.5万円 | 261万円 |
| 9か月目 | 130万円 | 120.5万円 | 270.5万円 |
| 10か月目 | 130万円 | 120.5万円 | 280万円 |
| 11か月目 | 130万円 | 120.5万円 | 289.5万円 |
| 12か月目 | 130万円 | 150.5万円 | 269万円 |
| 回収延期・6か月目 | 80万円 | 150.5万円 | 192万円 |
| 回収延期・7か月目 | 180万円 | 120.5万円 | 251.5万円 |
別案は5か月目末262.5万円から分岐し、売掛回収50万円が翌月に延びる仮定です。管理下限200万円に8万円不足。回収後は通常案へ戻りますが、入金が確定していなければ180万円を確定欄へ置きません。月末残高が足りても月中に不足する場合があるため、引落日単位でも確認します。
据置終了、利率改定、満期、返済相談を別々に通知する
- 残高差
- 基準日・追加実行・未反映元金を照合
- 口座不足
- 入金日・振替限度・引落時刻を確認
- 利率改定
- 対象契約・適用日・正式案内を記録
- 返済変更
- 承認前は現契約と相談案を分離
- 満期・終了
- 一括返済・残価・返却・保守を確認
ファイナンス・リースは原則として中途解約できず、解約時に残リース料相当額等が必要になる契約があります。満了前の通知と原契約で条件を確認します。
残高差、口座不足、利率、返済変更、満期の対応表
借入一覧は四半期や決算だけでなく、毎月の返済実績と変更発生時にも更新します。表の差額を消すために利息や手数料を元金へ振り替えることはしません。
表は左右に動かせます。
項目名は固定表示です。
| 状況 | 確認すること | 更新する資料 |
|---|---|---|
| 残高が違う | 基準日・追加実行・未反映元金 | 借入推移と元帳 |
| 引落口座が足りない | 入金日・振替限度・締切 | 口座別の日次予定 |
| 利率が変わる | 対象契約・適用日・正式な案内 | 利息と支払予定 |
| 返済変更を相談中 | 承認と契約変更の有無 | 承認前は現契約と相談案を分離 |
| 満期・終了が近い | 一括返済・残価・返却・保守 | 12か月表と次の契約判断 |
例えば事業口座A30万円・B5万円で、Bの引落予定20.5万円ならBへ15.5万円以上の手当が必要です。AからBへ15.5万円を移すとA14.5・B20.5で合計35万円のままです。その後Bで引落し、全社残高は14.5万円となります。内部振替を全社の収入・支出へ二重計上しません。 参照:日本政策金融公庫:国民生活事業のよくあるご質問。
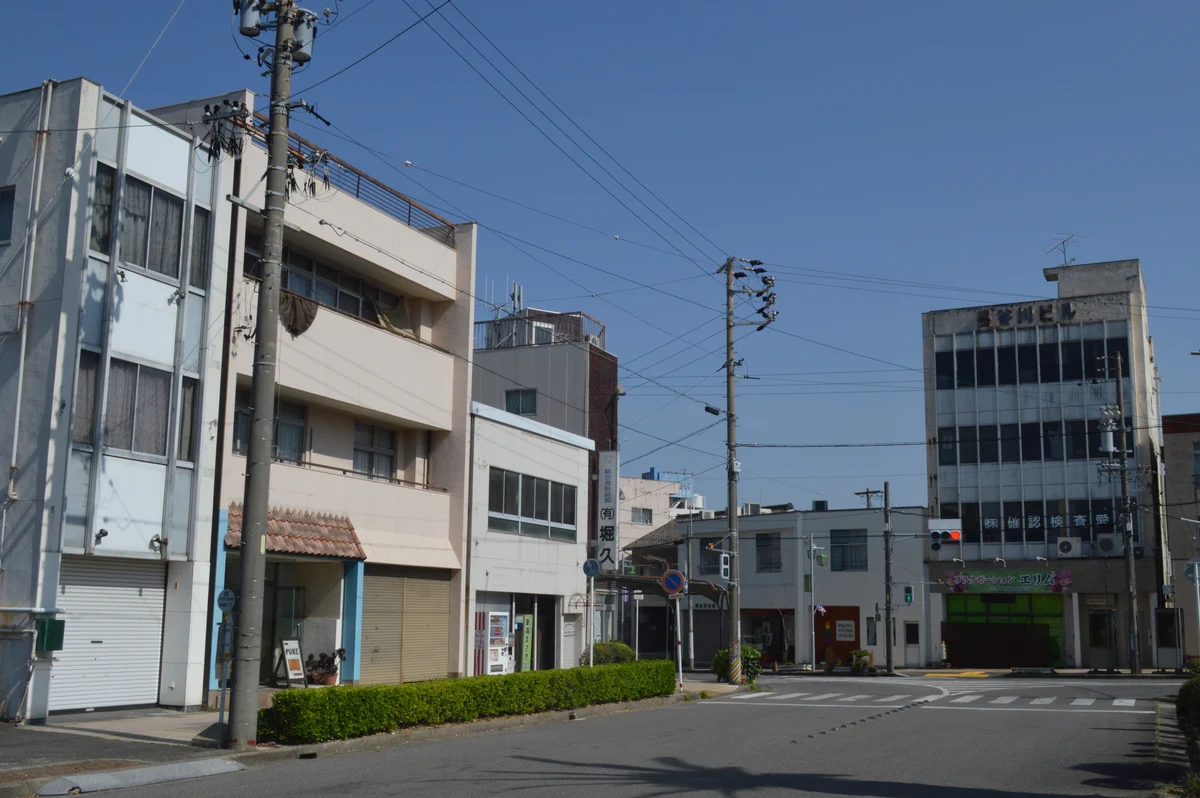
愛知県・刈谷市広小路・刈谷市駅前商店街
返済予定と実際の事業動線を一緒に確認する
刈谷市小垣江町・刈谷市駅前商店街の実景です。設備やリースの支払を管理するときは、事業所、取引先、引落口座、更新期限を同じ基準日で整理します。写真の店舗や建物を金融機関、契約先、支援実績として示すものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
借入・リース契約、返済、資金繰り、相談窓口の公式根拠
借入が増えると、通帳にある引落額だけでは何に払ったのか分かりにくくなります。元金を返した額と利息、リース料、保守料を区別し、原契約・返済予定表・変更書類へ戻れるよう契約番号を付けます。法人の代表者借入も銀行借入と別区分で記録し、事業の支払を漏らさないことが大切です。
この記事は契約と支払の管理を扱い、借換えの可否や個別の金利交渉を判定するものではありません。以下は説明用の架空例です。元金の推移は計算できますが、将来の利息を残高だけで確定させず、利率・日数・返済方式と金融機関の予定表で確認します。リースの会計上の残高と契約上の将来支払額も別に扱います。
借入・リース契約、返済、資金繰り、相談窓口の公式根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
公庫と銀行の返済額を同じ欄に合算していた会社の想定です。元金と利息を分けると、元金据置が終わる4か月目に支払が5万円増えるため、納税月と重ねた予算を作ります。
リース残期間の支払を借入元金残高へ足していた方の想定です。契約種別と原本を確認し、借入残高の推移と将来の固定支払を別表で管理します。
全社の現金はあるが返済口座が不足する会社の想定です。A・B口座の振替予定を作り、内部振替で全社残高が増減しないことを確認して引落前の手当を決めます。
代表者からの資金も分けて記録する
代表者が会社へ入れた資金は、金融機関借入と返済条件や会計処理が同じとは限りません。入金日、目的、返済合意、会計科目を資料で確認します。
据置終了と最終回を見落とさない
据置期間後に返済額が変わる場合や、最終回に通常月と異なる支払がある場合があります。契約の節目をカレンダーへ登録します。
一本化は効果と条件を比較する
月額の低下だけで判断せず、総支払、期間、利率、保証、担保、手数料、既存契約の精算条件、資金繰りへの影響を比較します。実行可否は金融機関等が判断します。
借入・リース・代表者資金を洗い出す
一契約一行で登録
名称ではなく契約番号で識別します。
残高を同日に揃える
通帳・会計・予定表を照合します。
原契約へリンク
変更契約と履歴も保存します。
会計科目だけで借入・リースの法的性質を判断しません。契約書、返済予定表、請求書、金融機関の残高資料を確認し、会計・税務処理は税理士等へ相談します。
会計処理、税務申告、帳簿書類の保存、融資判断は事業形態や取引内容で異なります。制度の最新情報を公的機関で確認し、個別の税務判断は税理士等の有資格者へ相談してください。
契約別一覧と12か月返済表を作る
全社の返済・固定支払
- 当初額・現在残高・実行日・最終期日
- 毎月元金・利息・返済日・引落口座
- 固定・変動等の契約上の利率条件
- 資金使途・保証・担保・特約・担当窓口
支払日・保守・終了条件の確認
- 物件名・月額・支払日・契約期間
- 保守料・残価・更新・返却・解約条件
- 引落口座・請求先・利用部門・管理者
- 契約書・変更覚書・請求・資産台帳
毎月支払額だけでなく、元金と利息を分け、残高がどう減るかを確認します。変動条件や更新時期がある場合は、契約記載と金融機関等の案内に基づき、確認日と担当窓口を残します。
全契約を12か月の支払カレンダーへ展開する
利益が出ていても、入金より先に支払と返済が来れば現金は不足します。予定を一つの時間軸へ並べ、最も残高が低い時期と、その前に実行する対策を決めます。数字は毎週または毎月更新し、予測と実績の差も残します。
返済集中・金利変更・更新時期を確認する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 元金残高 | 前月残高+追加実行-元金返済 | 利息・手数料は残高から引かない |
| 借入の支払 | 元金と利息を予定表から別々に記録 | 元利均等でも内訳は変わる |
| リース等 | 請求と契約上の支払・更新条件 | 元金残高へ単純加算しない |
| 変更と臨時額 | 据置終了・満期・繰上返済・条件変更 | 承認前の減額を確定させない |
返済額は毎月一定とは限りません。元金均等・元利均等、据置終了、最終回、ボーナス月、変動条件等を契約書と返済予定表で確認し、12か月表へ実額を置きます。
設備投資と追加融資の前に全社負担を測る
借入一覧を13週・12か月資金繰りへ連携します。返済日直前だけでなく、給与、税・社会保険、大口仕入、設備支払と同じ週に集中しないかを確認します。
追加借入や設備リースを検討する場合は、新契約単体の月額ではなく、既存返済、税金、運転資金、売上減少時の最低残高を含む全社負担で判断します。審査や条件は各提供者が決定します。
当初の計画と比較する際は、日本政策金融公庫:創業計画の書き方で作成項目も確認できます。ここで示す管理表や数値は編集部の例です。自社の契約・見積・実績へ置き換えて使います。
金融機関へ説明する資料を整える
一覧表の数値には基準日と出典を付けます。会計残高と金融機関の残高が一致しない場合は、未反映の元金返済・追加実行、利息や手数料の混入、仕訳時期等を確認し、専門家と修正します。
本記事は創業融資後の資金管理を整理する一般的な情報です。融資条件、返済、税務、会計処理、契約変更は個別に異なります。自己判断で資金使途や支払条件を変更せず、金融機関、税理士等の専門家、契約先へ確認してください。
同じ残高でも基準日が違えば一致しない
月末前の金融機関資料と月末後に記帳した元帳を比べると、返済済元金が一回分ずれることがあります。残高資料の日付、通帳の引落日、記帳日を並べて確認します。元金と利息が分かれていない通帳表示だけで内訳を推定せず、正式な予定表を入手します。差額が残るときは未反映の実行や返済から順に照合してください。
利息は契約の計算条件に合わせる
年利だけ分かっても、残高、対象日数、初回・最終回の端数、返済方式や端数処理が違うと支払額は変わります。概算を使うときは仮置きと明記し、確定予定と分けます。変動金利なら、どの日にどの契約へ適用されるかを正式な案内で確認します。借入ごとの条件を混ぜて、全契約に同じ利息を掛けないようにします。
代表者との資金移動も実際の約束に戻る
法人が代表者から借りている場合は、残高と返済条件を銀行借入と別区分で記録します。資金が足りない月に返済を延ばせるとしても、合意がないまま支払ゼロへ書き換えません。個人事業主の事業・家計間の移動を法人の代表者借入と同じ扱いにせず、事業形態に合う処理を税務担当へ確認します。
借換えは月額と総支払を分けて比較する
毎月の返済が減っても、期間が延び、保証料や手数料が増える場合があります。旧借入の残高、繰上返済に伴う費用、新契約の元金と利息、使途の条件を並べます。借換えの承認前に旧返済を消した資金表だけで発注を決めず、現契約が続く場合も残します。新しい借入の入金日と旧借入の完済日が同日かも確認してください。
口座別予定から全社資金へ戻して判断する
全社で現金があっても、引落口座へ期限までに移せなければ支払に支障が出ます。振替限度や金融機関休業日を含めて手当日を決めます。一方、同じ資金を何度も口座移動して残高を多く見せることはできません。日次・週次の支払を確認した後は、全口座と現金を合算して、次の設備投資や追加借入の必要額を説明します。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
愛知県内で創業支援を利用した方の公開事例です。各事例の借入・リース契約数や返済条件を示すものではありません。
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
元金残高、利息、将来支払、利用可能な預金を区別し、原契約と実績へ戻って確認します。
借入とリースは同じ表で管理してよいですか?
資金繰りでは同じ支払カレンダーへ載せられますが、契約と会計上の区分を残します。リース料や将来のリース支払総額を、そのまま借入元金残高へ加減しないようにします。
利率はどの数字を記録しますか?
契約書と正式な案内の利率、固定・変動、適用日、確認日を記録します。金利ニュースだけで既存契約の支払を変えず、返済予定表の元金と利息を照合します。
会計の借入残高と予定表が合いません。
まず基準日をそろえ、追加実行と元金返済が反映されているか確認します。通帳の合計引落額に含まれる利息・手数料を元金から引いていないかも調べ、税務担当等と照合します。
代表者借入金も入れますか?
法人の資金負担を把握するため、銀行借入と別区分で残高・返済条件を記録します。個人事業の家計との移動と混同せず、事業形態と合意した条件に沿って管理します。
借換えで月額を下げるべきですか?
毎月額だけでなく、期間、総利息、保証料・手数料、使途と承認条件を比較して相談します。承認前には現契約が続く資金表も残し、新旧の入出金日を確認してください。
返済予定表はどのくらい更新しますか?
毎月の引落実績を確認し、追加実行、条件変更、利率改定、繰上返済があれば随時更新します。四半期や決算時には原契約・元帳・残高資料をまとめて照合します。
契約書が見つからない場合は?
契約先へ再発行や確認方法を問い合わせます。通帳や会計から契約条件を推測で確定せず、番号・残高・返済日など把握できる事項と未確認事項を分けて管理します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月8日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:元金、利息、手数料、据置、変動利率、リース満了、中途解約、保守、税務処理は契約ごとに異なります。原契約・変更契約・最新予定表を示して各金融機関、リース会社、税理士等へ確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
契約別の残高と支払日をそろえ、12か月の資金負担を確認する
複数の借入・リースを契約別一覧と12か月返済表へまとめ、次の資金判断に使える形へ整えます。相談時点で契約する必要はなく、現在ある資料と社内の運用から確認できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。