
勤務先のルールと、事業の計画を両方そろえる
副業という肩書だけで利用可否を決めず、申込先へ個別に相談します。まず「仕事を回せる時間」と「実際に売れる件数」を分けて図で確認しましょう。日本公庫の制度案内は事業計画と遂行能力の確認を示しています。会社員の一律承認を意味しません。勤務先ルールや健康管理は厚生労働省の副業・兼業の案内も確認します。
勤務先・経験・時間・顧客・独立の資料表を見る
| 論点 | 資料 | 説明する内容 |
|---|---|---|
| 勤務先ルール | 就業規則、届出・承認記録 | 副業、競業、秘密保持 |
| 経験 | 職歴、資格、成果物 | 事業へつながる実務 |
| 時間 | 週間予定、作業記録 | 営業・提供・事務を回せるか |
| 顧客 | 契約、見積、問い合わせ | 誰が何をいくらで買うか |
| 独立 | 退職条件、月別資金繰り | 給与終了後の返済と生活 |
日本政策金融公庫の創業計画では、経歴、商品・サービス、取引先、必要資金、収支見込みを具体化します。会社員給与があることは家計の安定要素になり得ても、事業の販売能力や売上実績そのものではありません。
厚生労働省は副業・兼業のガイドライン、勤務先ルールの確認、長時間労働を避けるための労働時間・健康管理に関する資料を案内しています。「モデル就業規則があるから自社も自動的に許可」とは考えず、自分の勤務先の規程を確認します。
補足:副業可否、事業時間、経験、独立意思を分けて確認する
規程・届出・競業を確認
許可の要否、情報管理、顧客・設備の利用条件を確認します。
週・月の稼働可能時間
営業、制作、提供、発送、経理を時間へ落とします。
条件と時期を具体化
売上、契約、貯蓄など退職判断の基準を置きます。
副業の形でも、反復継続して収益を得る事業として、顧客、価格、提供体制、会計、納税を説明します。勤務先との関係は事実を正確に伝え、未確認事項を許可済みと書かないでください。
週26時間のうち、提供に使うのは12時間の例
- 01主業・睡眠・通勤・生活を確保
168−主業45−睡眠56−通勤7−家庭・生活21=残り39時間。
- 02休養や突発対応の予備13時間
39−13=事業へ26時間。無理のない実際の予定で置き換える。
- 03事業26時間を4つに配分
営業5+提供12+準備・納品5+経理・連絡4=26時間。
働き方の推奨値ではなく架空の配分です。提供12時間には打合せ・作業・修正を含め、準備・納品5時間と重複させません。下の別条件例は週20時間・月4.3週で、ここでは週26時間・月4週を用います。
168時間から事業26時間までの内訳を見る
| 時間の用途 | 架空の週時間 | 残り |
|---|---|---|
| 一週間 | 168時間 | 168時間 |
| 主業 | 45時間 | 123時間 |
| 睡眠 | 56時間 | 67時間 |
| 通勤 | 7時間 | 60時間 |
| 家庭・生活 | 21時間 | 39時間 |
| 休養・突発対応の予備 | 13時間 | 事業26時間 |
以下は働き方の推奨値ではなく、提供能力を可視化する架空例です。
事業26時間をすべて顧客対応にしません。営業5時間、提供12時間、準備・納品5時間、経理・連絡4時間などに分けます。主業の繁忙・出張・体調不良時に納期を守れるか、月別の実績で更新します。
月12件は対応上限。6件の受注でも計算する
変動支払は売上の10%。すべて同月に入出金し、税金・生活費・設備更新前の差額です。会計上の利益や最終的な返済余力とは異なります。対応できる12件が必ず売れるわけではありません。
売上・支払・残る現金の計算表を見る
| 項目 | 架空の計算 | 月額・件数 |
|---|---|---|
| 提供可能時間 | 12時間×4週 | 48時間 |
| 一件の提供時間 | 打合せ・作業・修正 | 4時間 |
| 受注上限 | 48時間÷4時間 | 12件 |
| 売上 | 12件×5万円 | 60万円 |
| 変動費 | 売上×10% | 6万円 |
| 固定支払・返済 | 広告・IT等の固定支払と返済 | 25万円 |
| 税・生活費等の支払前の現金差額 | 60-6-25 | 29万円 |
受注上限12件は成約数ではありません。問い合わせ数、商談率、受注率、解約・修正を分け、実績が月6件なら売上30万円で再計算します。給与から返済を補填し続ける前提ではなく、事業単体の現金を確認します。
ここでは売上と変動費・固定費・返済が同月に現金決済される架空例です。25万円に返済を含みますが、税金・生活費・設備更新は含みません。利益とは異なる現金差額です。
補足:売上計画は副業に使える時間と提供能力から作る
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 稼働時間 | 平日夜・休日の時間-事務作業 | 勤務表・作業工程・家族との分担 |
| 提供能力 | 実働時間÷1件当たり作業時間 | テスト受注・過去実績 |
| 顧客獲得 | 問合せ×成約率×単価 | 既存副業実績・紹介・広告 |
| 独立後 | 営業時間増加と獲得の遅れを反映 | 受注残・契約・営業計画 |
本業の肩書や人脈だけを根拠にせず、勤務先の権利を侵害しない顧客獲得経路を示します。独立後は時間が増えても顧客が即時に増えるとは限らないため、慎重案を作ります。
補足:副業開始から退職・独立までを段階的に並べる
副業届・競業・情報管理
顧客・単価・時間を実測
設備・自己資金・二段階収支
売上・契約・生活予備資金
返済と事業残高を管理
退職金、最終給与、社会保険、税金の支払時期は個別に確認します。給与収入がある期間と退職後で、家計から事業への入金・事業から家計への引出しを分けて資金繰りを作ります。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
事業に必要な250万円と、家計の予備を分ける
必要250−投入する自己資金80=借入希望170万円
希望170万円は融資決定額ではありません。家計の生活費は上の250万円へ含めず別に確保します。自己資金80万円と生活予備費へ同じ預金を二度数えないようにします。運転資金150万円は確保額で、確保しただけでは支出ではありません。
PC・サイト・ソフト・備品・広告・運転資金の表を見る
| 費目 | 金額 | 確認資料 |
|---|---|---|
| PC・機器 | 30万円 | 事業用途・見積り |
| サイト・初期システム | 15万円 | 制作範囲・契約 |
| 年間ソフト等 | 12万円 | 利用期間・更新 |
| 作業備品 | 18万円 | 私用との区分 |
| 広告・営業 | 25万円 | 媒体・実施時期 |
| 独立後運転資金 | 150万円 | 給与終了後の月別残高 |
| 合計 | 250万円 | 自己資金+借入と一致 |
自己資金80万円、借入希望170万円とする場合、250-80=170万円を見積りと資金繰りへ対応させます。生活費は事業費へ混ぜず家計表で別管理し、退職金、賞与、失業等給付、税・社会保険を未確認のまま確定財源にしません。
表の250万円は架空の事業資金計画で、生活費を含みません。運転資金150万円は確保する額であり、確保時と実際の支払時に二重計上しません。
補足:生活費・給与・自己資金・事業資金を混同しない
事業資金と分けておく項目
- 給与収入・生活費・住宅ローン
- 家族の支出・教育費・保険
- 退職後の生活予備資金
- 個人カード・個人借入
創業計画へ入れる項目
- PC・車両・機器・仕入れ
- 広告・外注・システム・場所
- 副業中と独立後の固定費
- 返済を含む月末必要残高
自己資金は給与からの蓄積など形成過程を示します。副業売上を生活費へ使った場合も、事業口座・帳簿と家計への移動を記録し、必要額の二重計上を避けます。
独立を考える段階では、条件を設定し直す
ここまでの基本例は週26時間・月12件が上限です。独立後の売上目標は、働く時間・単価・受注の根拠を改めて設定してから使います。
数値は独立の推奨基準や融資審査基準ではなく、別条件の架空目標です。未達なら退職・設備導入・借入額を見直します。「売上と現金」の補足では、売上20万円から80万円への別の計画例も確認できます。独立後を想定した別条件例です。
退職判断の条件・目標・根拠資料を見る
| 条件 | 架空の目標 | 確認資料 |
|---|---|---|
| 月次売上 | 80万円を3か月継続 | 請求書・入金明細 |
| 継続受注 | 翌月確定50万円以上 | 契約・注文書 |
| 事業用現金 | 固定支出6か月分 | 通帳・資金繰り |
| 生活資金 | 生活費6か月分を別管理 | 家計表・個人口座 |
| 退職工程 | 引継ぎ・保険・税を確認 | 会社規程・専門家相談 |
目標未達なら退職日、固定費、借入額、設備導入を見直します。給与の最終入金月、独立後の社会保険・税、売掛金の入金日を月別に置き、生活費と事業費を同じ口座で曖昧にしません。
80万円を3か月続ける等の条件は、本人が設定する別の架空目標です。前掲の単価5万円・上限12件では月60万円までのため、単価や提供体制、受注見込みを変えずに月80万円を計画できません。
具体的な確認質問の例を見る
補足:会社員・副業の融資相談で用意したい資料
会社員としての経験が創業事業へどうつながるかを職歴書へ整理します。ただし、勤務先の秘密情報や顧客名を無断で資料に含めないでください。
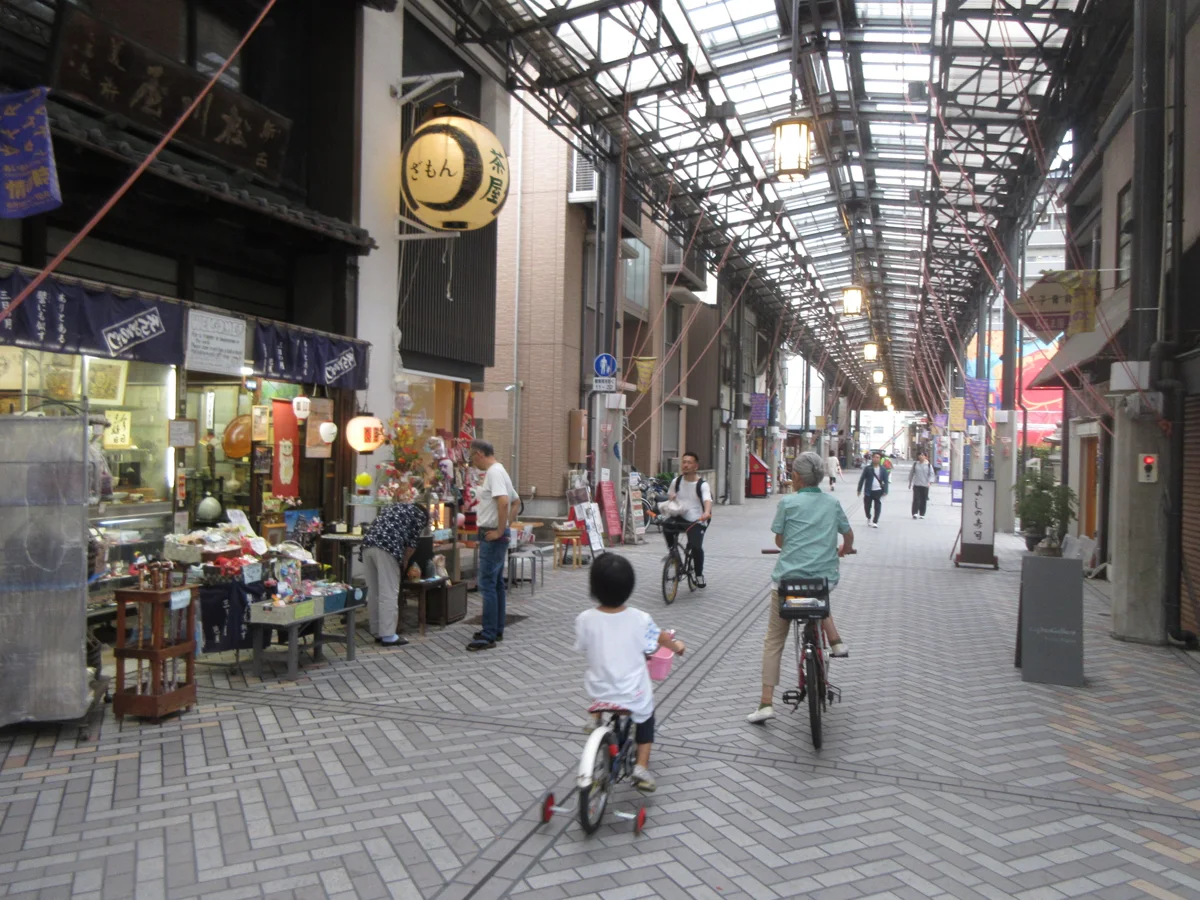
独立後に店を構えるなら、候補地を歩いて確かめる
副業から店舗の開業へ進む場合は、本業の休みを使って候補地を訪れ、客層や人の流れ、営業時間を確かめます。自分が訪問できる時間と実際の営業予定時間が違う場合は、その違いも調査しましょう。
名古屋市西区・円頓寺商店街/2019年9月22日撮影。本文の店舗・教室や現在の様子を示すものではありません。
写真:Evelyn-rose(Wikimedia Commons)/CC0 1.0。縮小・WebP変換。
本文の店舗・当社の支援先を示す写真ではありません。
相談はできるが、給与ではなく事業の実行可能性と返済力を示す
日本公庫の創業融資案内は、創業期の幅広い方を支援するとしていますが、「会社員なら可」「副業なら不可」という一律の審査結果を公表しているわけではありません。職歴、提供商品、顧客、稼働時間、必要資金、自己資金、収支、独立後の返済を計画書と資料で示し、個別に相談します。
相談はできるが、給与ではなく事業の実行可能性と返済力を示す:表を見る
| 確認項目 | 融資資料 | 別途確認すること |
|---|---|---|
| 勤務先 | 勤務日・時間、退職予定 | 就業規則、届出、競業、秘密保持 |
| 副業実績 | 契約、請求、入金、顧客反応 | 税務・取引上の義務 |
| 提供能力 | 週次時間、1件工数、月間上限 | 健康・労働時間管理 |
| 必要資金 | 事業専用の見積・支払日 | 私用との区分 |
| 独立後 | 給与終了後の売上・生活費・返済 | 退職日、社会保険等 |
勤務先へ届け出ていないことを融資で解決しようとせず、就業規則と実際の事業が整合するか確認します。顧客情報、勤務先設備、勤務時間を無断で使わない計画にします。
別条件の試算:週20時間なら、月16件が提供上限になる例
平日2時間×4日=8時間、土日6時間×2日=12時間なら週20時間です。営業・経理・連絡に週5時間を使うと、提供業務へ使えるのは週15時間、1か月4.3週で64.5時間です。1件4時間なら月16件が能力上限の仮定になります。
副業の月商は「使える64.5時間÷1件4時間」から月16件まで:表を見る
| 計算項目 | 仮定 | 結果 |
|---|---|---|
| 週の総時間 | 平日8時間+土日12時間 | 20時間 |
| 提供業務時間 | 20時間-営業等5時間 | 15時間/週 |
| 月の提供時間 | 15時間×4.3週 | 64.5時間 |
| 月間対応件数 | 64.5時間÷4時間、端数切捨て | 16件 |
| 売上 | 16件×5万円 | 80万円 |
| 返済前収支 | 80-変動費16-固定費20 | 44万円 |
すべて計算方法を示す仮定で、売上相場や審査基準ではありません。44万円から税金、設備更新、生活費、借入返済を引きます。退職後に稼働時間が増えても、顧客数が同月に倍増するとは限らないため、時間上限と受注見込みを別にします。
ここからは週20時間・提供15時間・月4.3週・変動費20%の別の架空例です。前掲の週26時間・提供12時間・月4週・変動費10%の例とつなげて計算しません。64.5÷4=16.125の端数を切り捨て、完全に提供できる16件を上限とします。
売上20万円から80万円へ、顧客・時間・退職条件を月別に置く
売上20万円から80万円へ、顧客・時間・退職条件を月別に置く:表を見る
| 月 | 売上仮定 | 確認する状態 |
|---|---|---|
| 1か月目 | 20万円 | テスト顧客・契約・工数 |
| 2か月目 | 30万円 | 再購入・紹介・入金 |
| 3か月目 | 45万円 | 週20時間内の納期 |
| 4か月目 | 60万円 | 退職後の見込み客 |
| 5か月目 | 70万円 | 生活費・返済後残高 |
| 6か月目 | 80万円 | 退職・継続・延期を判断 |
退職日を先に固定せず、受注残、継続契約、入金実績、事業用預金、家計予備、融資条件がそろう日を判断基準にします。売上未達なら、退職延期、設備延期、固定費削減の順序と期限をあらかじめ決めます。
月20万円から80万円は、前掲の月12件上限の例とは異なる計画例です。6か月目に80万円へ達しただけでは「80万円を3か月継続」を満たしません。退職判断の条件は別々に照合します。
1週間の作業記録と、直近の受注を並べる
営業・提供・準備・事務に何時間かかったかを記録し、請求額と入金日を対応させます。独立する予定なら、給与終了後の家計と事業の資金繰りも別々に作りましょう。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
会社員の副業でも創業融資を相談できますか?
相談できます。利用可否は事業性、経験、必要資金、返済可能性などの個別審査です。勤務先規程と実行可能な事業計画を準備します。
退職前に申し込めますか?
相談・申込みは検討できますが、独立予定、事業時間、売上開始、申込名義などを申込先へ説明し、必要書類を確認してください。
給与収入があれば審査で有利ですか?
給与だけで結果は決まりません。独立後に給与がなくなる計画なら、事業収益で返済できるかが重要です。
勤務先に副業を知らせず申し込めますか?
融資手続とは別に、就業規則や届出、競業・秘密保持の確認が必要です。未確認のまま問題ないと断定しないでください。
副業売上がまだゼロでも相談できますか?
相談できます。経験、顧客課題、テスト結果、販売経路、稼働時間などで根拠を補います。
副業用PCや車両は融資対象になりますか?
事業に必要な資金として相談できますが、私用との区分、必要性、金額、支払時期を説明し、対象可否は金融機関へ確認します。
開業届を出してから相談すべきですか?
届出前から相談できます。開業日、申込名義、事業開始の事実、税務手続を整理し、申込先と税務署等へ確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月2日
- 最終更新日
- 2026年9月8日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事・準備場面はAI生成のイメージです。出典を記した地域写真は実際の風景です。「お客様の声」と監修者の人物写真は実際のお客様・監修者の写真です。
制度の前提と公式案内を確認する
日本政策金融公庫の制度ページは、会社員や副業という肩書だけで一律に利用不可とは案内していません。ただし、融資の可否は事業性、経験、必要資金、返済可能性などを含む個別審査です。勤務先の給与があることだけを返済根拠にせず、事業が成立する計画を作ります。
副業では、平日昼間の顧客対応、製造・発送、許認可上の常勤性、競業避止、情報管理、健康管理が問題になりやすいです。勤務先の就業規則や届出を確認し、本業の顧客・資料・設備を無断で利用する前提を置きません。
融資のアイラボでは、勤務状況、副業時間、経験、顧客、売上実績、退職予定、生活費、自己資金を伺い、副業期間と独立後の二つの損益・資金繰り、必要設備、返済余力を整理します。労務・税務上の個別判断は勤務先や対応する専門家へ確認します。
確認した公式情報
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 日本政策金融公庫「創業融資のご案内」
- 日本政策金融公庫「創業計画書セルフチェック」
- 日本政策金融公庫「創業計画の書き方」
- 厚生労働省「副業・兼業」
- 厚生労働省「フリーランスとして業務を行う方等へ」
- 厚生労働省「副業・兼業と労働条件」
制度情報確認日:2026年8月27日
2026年9月8日再確認:日本公庫の対象者・計画確認要件と、厚生労働省の副業・兼業案内。製品別の最新料金・全制度の条件を一括確認したものではありません。
副業の実績と、独立までの準備を相談する
現在決まっている内容を伺い、候補制度、次に揃える資料、ご自身で進める範囲と支援が必要な範囲を整理します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年8月27日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。