
1月1日の設備を、所在区ごとにまとめる
- 購入・設置したとき名称・所有者・場所・取得資料を保存
- 2027年1月1日事業に使える設備と所在区を確認
- 期限までに申告区ごとの明細を金山市税事務所へ
原則1月31日、土日祝休日は翌開庁日。2027年1月31日は日曜のため2月1日となる計算です。対象年度の案内で再確認。決算・国税の申告とは別です。
申告基準日・期限・提出先
名古屋市は2026年4月1日に償却資産課税事務を集約しています。所在地の区ごとに作る点と、提出窓口が一つに集約された点を区別します。
表は左右に動かせます。
項目名は固定表示です。
| 段階 | 確認する日・対象 | 残す資料 |
|---|---|---|
| 開業・設備購入時 | 名称・価格・所有者・設置先を記録 | 見積、請求、納品、工事明細 |
| 毎年1月1日 | 所有し事業に使用できる資産を確認 | 現物、台帳、使用状況 |
| 申告期限 | 原則1月31日、土日祝休日は翌開庁日 | 対象年度の公式案内 |
| 提出 | 所在区ごとの申告書・種類別明細書 | 金山市税事務所への提出控え |
2026年中の開業なら、まず2027年1月1日の状況を整理します。1月31日は日曜日のため、現行の期限ルールに従えば2027年2月1日が期限に当たります。年度の案内が出たら必ず再確認してください。提出方法は名古屋市「償却資産申告書の提出」を参照します。
決算期が3月でも12月でも、同じ1月1日で確認します。国税の確定申告や法人税申告だけでは市税の申告を済ませたことにはなりません。申告後に誤りが分かった場合は、台帳だけを直して終わらず修正申告の方法も窓口へ確認します。
設備の名前だけでなく、所有・取付方法で分ける
1月1日の事業用資産を確認
機械・什器・看板等
所有・使用可能な状態を確認して明細へ
テナント内装・リース
工事内訳・貸主借主・終了後の所有を確認
自動車税の対象・ソフト等
別の課税区分や無形資産による除外を確認
休止中でもいつでも使える設備や、減価償却が終わった設備は対象になり得ます。リースは原則貸主が申告しますが、実質的な割賦販売等は例外。支払日だけで取得・供用を決めません。
資産の種類と例外・リースの扱い
融資の資金使途と固定資産税の対象区分は別です。請求書の「一式」を分け、所有者と設置方法を確認してから明細へ移します。
表は左右に動かせます。
項目名は固定表示です。
| 資産の例 | 確認の方向 | 特に必要な資料 |
|---|---|---|
| 冷蔵庫・業務用機械・看板 | 申告対象となる設備等か確認 | 取得明細、型式、設置写真 |
| 借りた店舗の内装・設備 | 借主の特定附帯設備に当たるか | 賃貸契約、工事内訳、図面 |
| 普通乗用車・ソフトウェア | 自動車税対象・無形資産等は除外 | 車両区分、ソフトの契約 |
| リースした機械 | 原則貸主。割賦販売に相当する例外を確認 | 所有権、満了後の譲渡条件 |
| 使用を休止した設備 | いつでも事業に使えるなら対象になり得る | 保守状況、処分・復旧の記録 |
名古屋市「償却資産の申告対象についてのご質問」では、使っていない設備や償却済み資産も一定の場合に対象になると説明しています。帳簿価額が低いことだけで申告明細から落とさないでください。
年末に代金を払ったが納品・設置が終わらない設備は、支払日だけで判断できません。納品書、工事進捗、使用可能になった日を示して確認します。翌年に売却・廃棄した資産も、1月1日に所有していた事実を後から消さないようにします。
申告区分を確認する設備と資料を整理する
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 主な確認内容 | 照合する資料 |
|---|---|---|
| 構築物等 | 外構・看板・一部建築設備等 | 工事内訳・図面・写真 |
| 機械装置 | 製造・厨房・業務用設備等 | 型式・供用・設置場所 |
| 工具器具備品 | PC・棚・美容医療機器等 | 取得明細・管理番号 |
| 区分確認 | 家屋・車両・無形・少額・リース | 手引・契約・専門家確認 |
種類の例は業種や設置方法で変わります。名称だけで判定せず、構造、取付、用途、所有、契約、会計処理、自治体の手引を確認します。移転・売却・廃棄がある資産は1月1日の所在と所有を証拠で残します。
同じ15万円でも、経費処理の方法で違う
取得価額15万円の同じ備品
3年で一括償却
国税でその処理を適用 → 償却資産は原則対象外
通常の個別減価償却
国税でその処理を適用 → 償却資産は原則対象
35万円の例は2026年4月1日以後の取得等で対象法人等の条件を満たす仮定。40万円未満の特例と、10万円・20万円の処理を混同しません。税込・税抜は採用する経理方式に合わせます。
少額資産特例の取得価額基準は2026年4月1日以後の取得等から40万円未満へ変更。年300万円の上限や対象法人等の条件があります。金額だけで適用を決めず、改正前の取得へ新基準をさかのぼって使いません。
9・15・35・40万円の処理比較へ →9・15・35・40万円の処理比較
以下は法人が取得した、耐用年数1年以上の事業用備品の例です。金額だけでなく国税上の処理方法で、償却資産への申告が変わります。個人事業主は、所得税で適用した処理と市税の申告対象を別途照合してください。税込・税抜は採用する経理方式に合わせます。
表は左右に動かせます。
項目名は固定表示です。
| 取得価額の例 | 国税上の処理を仮定 | 償却資産申告の考え方 |
|---|---|---|
| 9万円 | 10万円未満の資産として即時に経費処理 | 原則対象外 |
| 15万円 | 20万円未満の一括償却資産として3年で処理 | 原則対象外 |
| 15万円 | 通常の個別減価償却 | 原則対象 |
| 35万円 | 2026年4月以降の取得等で少額資産特例を適用 | 原則対象 |
| 40万円 | 40万円未満の特例の金額要件に該当しない | 通常の償却等と申告を確認 |
国税庁「令和8年度・法人税関係法令の改正の概要」では、法人向け少額資産特例の取得価額基準が2026年4月1日以後の取得等から30万円未満から40万円未満へ変わっています。対象法人の要件、年300万円の限度等もあるため、40万円未満ならどの法人でも使えるとは限りません。
この特例で全額を損金にしても、固定資産税の償却資産では申告対象です。2026年3月以前の取得へ改正後の金額基準をさかのぼって当てはめず、取得日と適用した処理を固定資産台帳に残します。
2027年度は、課税標準180万円未満が免税点
単独所有・同一区内・特例と減免なしの年税額例。180万円以上なら超過分だけでなく課税標準全体×1.4%。同じ所有者でも区ごとに合計し、年度をそろえます。
年度別・所在区別の税額計算
単独所有・同一区内・特例と減免なしで、下記の課税標準額が決まった場合の年税額の例です。免税点以上なら超えた部分だけでなく課税標準額全体に税率を掛けます。
表は左右に動かせます。
項目名は固定表示です。
| 同一区内の課税標準額 | 2026年度・免税点150万円 | 2027年度以降・免税点180万円 |
|---|---|---|
| 140万円 | 課税なし | 課税なし |
| 170万円 | 23,800円 | 課税なし |
| 180万円 | 25,200円 | 25,200円 |
| 200万円 | 28,000円 | 28,000円 |
税率は1.4%、課税標準額合計の1,000円未満と税額の100円未満を切り捨てます。この表は端数のない例です。名古屋市「固定資産税・償却資産のあらまし」と名古屋市「固定資産税について」で翌年度からの改正を確認できます。免税点未満でも申告は必要です。
例えば中区100万円・千種区100万円なら、同じ所有者の市内合計が200万円でも区ごとに免税点を判定します。一方、同じ区の2店舗が各100万円なら合計200万円です。ここでも取得価額ではなく、特例等を反映した課税標準額で比較します。
取得代金が300万円の設備だから税額42,000円と即断できません。前年取得なら減価残存率を使って評価するなど、国税の帳簿価額と別の計算をします。税額や耐用年数を自己判断で確定せず、台帳と明細を窓口・税理士等へ示してください。
申告額を、もう一度払う設備代にしない
未払設備代に確保50万円
税の見込枠に確保3万円
それ以外に使える額47万円
設備取得支出250万円のうち200万円は支払済み。残り50万円だけを今後の支払に計上。税3万円は未確定の見込枠です。確保した時点の預金は100万円で、全額を実際に払えば47万円になります。
未払設備代・税の見込枠・現金の区別
税込の実支払予定を整理する架空例です。銀行への設備予算300万円に対し、設備本体220万円・設置工事30万円で取得支出は250万円。すでに200万円を支払った場合を考えます。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 金額 | 資金繰りでの扱い |
|---|---|---|
| 設備・工事の取得支出 | 250万円 | 対象資産・修繕等の税区分は別に確認 |
| 支払済み | 200万円 | 今後の支払から除く |
| 設備の未払残額 | 50万円 | 実際の支払日に計上 |
| 現在の預金 | 100万円 | 未払50万円を引くと50万円 |
| 税支払の見込枠 | 3万円 | 説明用の資金枠。確定税額ではない |
| 税支払に備えた利用可能額 | 47万円 | 必要残高60万円なら13万円不足 |
予算との差50万円は、余ったので自由に使えると即断しません。融資の使途変更、未購入設備、追加工事などを借入先に確認します。償却資産申告で250万円を記載しても、その日に設備代250万円が再び出ていくことはありません。
上の税3万円は納税通知前に確保する架空の枠です。実際は年税額と納付期別の金額・期限に置き換えます。減価償却費は現金支出ではなく、借入元金の返済は損益の費用とは別の現金支出です。申告台帳と資金繰り表を同じ表に押し込めず、同じ設備番号で照合すると確認しやすくなります。
税の見込枠3万円を別に確保しただけでは、預金残高は減りません。未払設備代50万円と税見込3万円を確保した後の利用可能額が47万円です。実際の支払日には預金から減らし、確保額をもう一度引かないよう更新します。
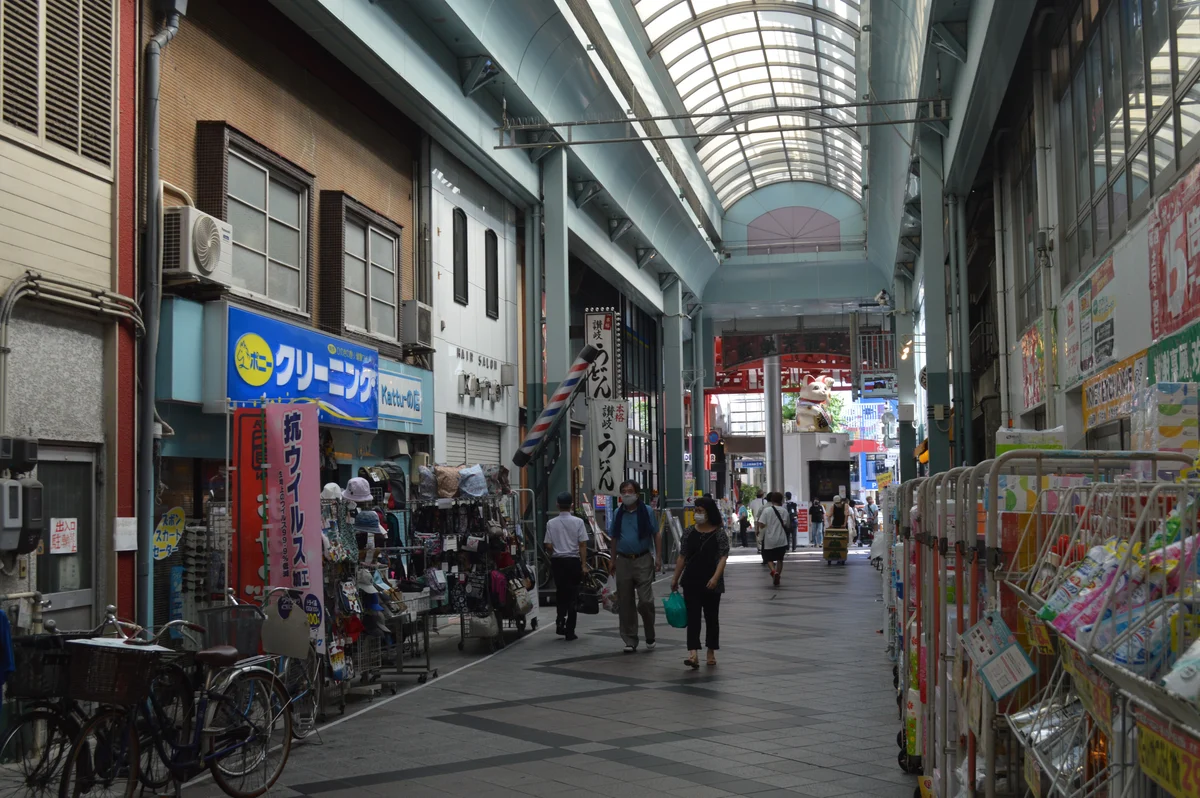
愛知県・名古屋市中区大須・新天地通
同じ名古屋市でも、資産がある区を一件ずつ記録する
写真は名古屋市中区大須の新天地通です。店舗が増えたり設備を別拠点へ移したりしたら、1月1日にどの区のどの店にあるかを台帳・写真・移設記録で確かめます。明細を所在区ごとに作ることと、提出先が金山市税事務所へ集約されたことを分けて管理しましょう。写真の店舗が記事の架空計算に登場する事業者という意味ではありません。
名古屋市中区大須・新天地通/2021年7月撮影。現在の様子や当社の支援先を示す写真ではありません。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。
必要な準備を項目別に確認
資産台帳と現物の照合
工事一式を、現物ごとの明細へ分ける
厨房設備一式でも、コーヒーマシン、冷蔵庫、棚、看板、空調、給排水、内装造作を請求書・図面・写真から分けます。同じ名称でも取付方法、用途、所有、家主との契約により家屋・償却資産・修繕等の扱いが異なるため、自治体・税理士等へ明細を示します。
1月1日の状態を記録する
資産管理番号、種類、名称、取得年月、取得価額、耐用年数、供用日、設置場所、所在区、所有者、リース条件、少額資産の処理、増減の理由、見積・納品・振込資料を対応させます。未設置、試運転中、休止、貸付、建設仮勘定は事実と確認先を記録し、支払済みという理由だけで明細へ入れません。
設備変更・申告後・納税の管理
融資資料と市税申告を同じ設備番号でつなぐ
見積から機種、数量、設置場所、支払先、価格、購入・リースが変わったら、金融機関への説明、台帳、現物、償却資産申告を更新します。未購入を取得済みにせず、設備予算の差額を自由な運転資金と即断しません。使途変更は支払前に申込先へ確認します。
申告後も資料を保存する
受付控えと翌年台帳を保存します。誤りがあれば台帳だけを直さず修正申告の方法を窓口へ確認。売却・廃棄・移設は証拠と日付を残し、1月1日後の処分を前年の所有状態へさかのぼらせません。
課税標準額は国税の帳簿価額や購入代金と別の計算です。税額確定後は、見込枠を納付期別の金額・期限へ置き換えます。設備代、未払、保守、固定資産税、消費税、借入返済を12か月へ並べ、同じ支出を二重に計上しません。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申告年度、少額資産、内装、免税点の疑問を整理します。資産ごとの税区分は名古屋市・税理士等へ確認してください。
名古屋市の償却資産申告はどこへ出しますか?
2026年4月から償却資産課税事務は金山市税事務所へ集約されています。資産が所在する区ごとに申告書等を作り、同事務所の償却資産課税課へ提出します。最新の提出方法も確認してください。
初年度は決算が終わるまで待ってよいですか?
待たずに1月1日の資産を確認します。申告は原則1月31日までで、土日祝休日なら翌開庁日です。法人税等の決算・確定申告とは別に管理します。
150万円未満なら申告は不要ですか?
免税点未満でも申告は必要です。免税点は同一区内の課税標準額の合計で判定し、2026年度は150万円未満、2027年度から180万円未満です。取得価額の合計だけで判断しません。
35万円のパソコンを一度に経費にしたら対象外ですか?
例えば、対象要件を満たす法人が2026年4月以降の取得等で少額減価償却資産の特例を適用した場合でも、償却資産の申告対象です。対象法人等の要件と、国税・固定資産税それぞれの扱いを確認します。
テナントが付けた内装も申告しますか?
借主が事業用に取り付けた内装や設備は、特定附帯設備として借主の申告対象になるものがあります。家主の家屋部分や修繕等と分けるため、工事明細・賃貸契約・図面を窓口へ示します。
リース会社と借主のどちらが申告しますか?
原則リース会社ですが、実質的な所有権留保付割賦販売と認められる場合などは借主が申告します。契約名だけで判断せず、終了後の所有権等を含めて確認します。
購入金額に1.4%を掛ければ税額になりますか?
原則として取得年月・取得価額・耐用年数から評価額を計算し、特例等と免税点を確認したうえで税率を適用します。購入代金や借入残高をそのまま課税標準額にしません。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月22日
- 最終更新日
- 2026年9月9日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実際の風景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 名古屋市「償却資産申告書の提出」
- 名古屋市「償却資産の申告対象についてのご質問」
- 名古屋市「償却資産の申告についてのご質問」
- 名古屋市「固定資産税・償却資産のあらまし」(PDF・容量が大きい場合があります)
- 名古屋市「固定資産税について」
- 国税庁「令和8年度・法人税関係法令の改正の概要」(PDF・容量が大きい場合があります)
制度情報確認日:2026年8月31日
確認範囲は、上記資料のうち本文で参照した制度・手続き・計算の前提です。個別の契約・見積り・審査結果まで確認したものではありません。
2026年9月9日改訂:仕事・人物の画像と図解を追加。計算、入金時点、支払と確保、図の近くの条件説明を照合しました。次の公式情報の関連箇所を再確認しています。元記事の全制度・相場を全面更新したものではありません。
1月1日の現物と設備資金の証拠を照合し、所在区別の申告明細へつなぐ
設備見積、支払、納品、供用、固定資産台帳、現物、所在区、償却資産申告を一件別に整理します。税務・会計の個別判断は税務署、自治体、税理士等へ確認し、融資条件は申込先の最新案内と照合します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年8月31日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。