
創業時期と、税務申告を終えた期数で確認する
新規創業か、申告を何期終えたか
新規創業・申告2期未了
原則、無担保・無保証人の対象を確認
申告を2期以上終えた
利用制度や保証免除特例を別に確認
原則は融資承認の保証ではありません。対象外となる制度や個別条件を窓口で確認します。借入人が個人か会社かも区別してください。
創業段階と申込主体の表
「創業から何年か」だけでなく、税務申告を何期終えたか、どの融資制度を使うかを整理します。公庫の原則を知らずに家族の保証や不動産提供を先に約束する必要はありません。一方で対象に当てはまっても、資金使途や返済可能性等の審査はあります。
| 確認する区分 | 読み方 | 相談時に示すもの |
|---|---|---|
| 新たに事業を開始 | 創業期の原則を確認 | 開業予定・創業計画 |
| 事業開始後2期未了 | 申告状況で対象を確認 | 開始日・申告済みの期 |
| 2期以上の申告済み | 他の条件・特例を確認 | 決算書・希望条件 |
| 個人事業主 | 本人が借入人 | 事業と家計の資金表 |
| 法人 | 会社が借入人 | 会社と代表者の区分 |
無担保・無保証人は、資産や負債を説明しなくてよいという意味ではありません。必要資料を事実に沿って提出し、対象外の融資制度がないかを窓口へ確認します。制度ページの一般的な担保・保証欄だけでなく、創業期の案内も併せて読みます。
保証人がいなくても、借入人は返済する
借入人の返済義務は残る
信用保証協会の保証
金融機関への信用補完。保証料は利息と別
代表者・第三者の保証
保証契約に基づく個人等の責任
不動産などの担保
返済の確保に使われる資産
保証協会が金融機関へ立て替えても、借入人の返済義務が消えるわけではありません。個人保証なしと、保証協会を利用しないことは別です。
借入人・保証・担保の役割表
「保証付き融資」と聞いて、代表者個人の保証が必須だと判断しないでください。銀行への信用補完を行う保証協会と、個人が契約により負う保証責任は異なります。担保提供者が別人の場合も、誰がどこまで責任を負う契約かを確認します。
| 項目 | 主な役割 | 誤解しやすい点 |
|---|---|---|
| 借入人 | 個人または法人が返済義務を負う | 保証人なしでも本人の債務は残る |
| 信用保証協会 | 金融機関への保証 | 保証料と利息は別 |
| 代表者の個人保証 | 会社債務に対する保証責任 | 法人借入に常に付くとは限らない |
| 第三者保証 | 家族等が負う契約上の責任 | 本人の意思を飛ばして決めない |
| 物的担保 | 不動産等を返済の確保に使う | 評価額がそのまま融資額ではない |
保証協会が代位弁済した場合も、それだけで借入人の債務が消えるわけではありません。無保証という言葉が「個人保証なし」なのか「保証協会を利用しない」なのかを確認し、説明と契約書の対象を一致させます。
公庫の特例と、愛知県の制度融資を分ける
法人向け条件の要点を比較
公庫の経営者保証免除特例
公庫から借入。所定要件あり。特例による上乗せ利率なし
愛知県の創業等支援資金
金融機関+保証協会。経営者保証免除型は担保・連帯保証人不要
愛知県の制度は会社設立予定者・創業後の会社等が対象で、個人事業のままの利用とは区別します。保証料と貸付利率、自己資金等の要件、設立3年目・5年目の確認・助言も窓口で確認します。
免除制度の対象・費用・条件
公庫の特例は、経営状況等から返済が可能と見込まれる法人が所定要件を満たす場合に利用する制度です。法人から経営者への事業上必要のない貸付金等がないことなど、実態の確認が関わります。愛知県の制度は金融機関と保証協会を利用する別の仕組みです。
| 比較項目 | 公庫の経営者保証免除特例 | 愛知県の創業等支援資金・経営者保証免除 |
|---|---|---|
| 申込対象 | 所定要件を満たす法人 | 会社設立予定・創業後の会社等 |
| 個人保証 | 経営者保証を免除 | 連帯保証人不要の案内 |
| 担保 | 提供有無を選択 | 不要の案内 |
| 費用の読み方 | 特例の上乗せ利率なし | 貸付利率と保証料を分ける |
| 追加の確認 | 利用制度・法人と個人の区分 | 創業計画・設立時期・事後確認 |
愛知県の制度は、会社設立後3年目・5年目に所定のチェックシートに基づく確認・助言を受ける条件も案内しています。ここは比較の要点で、全適用要件ではありません。個人事業のまま利用できる制度と混同せず、自己資金等の詳細条件、対象地域、申込書類を取扱窓口へ確認してください。
保証料は保証協会を利用する費用、利息は借入に対する費用です。公庫の特例で「上乗せ利率なし」とあっても、借入自体が無利息になる意味ではありません。愛知県の制度は、創業する会社の条件、必要な自己資金、保証料助成の有無も窓口で確認します。
金利が低くても、期間が短ければ月返済は増える
A:年2.2%・84回月102,847円
B:年2.0%・60回月140,222円
元利均等、月利=年利÷12、円未満四捨五入。保証料・手数料等は除き、実在商品の提示条件ではありません。実際は返済予定表と総費用を確認します。
3案の条件と返済計算式
元利均等返済、据置なし、月利=年利÷12、毎月払い、手数料等を除外した架空例です。どれかを実在する公庫・保証協会の商品へ対応させた表ではありません。金利が低くても返済期間が短ければ月々の支払は増えます。
| 架空条件 | A案 | B案 | C案 |
|---|---|---|---|
| 融資額 | 800万円 | 800万円 | 600万円 |
| 年利 | 2.2% | 2.0% | 2.2% |
| 返済回数 | 84回 | 60回 | 84回 |
| 月々返済・概算 | 10万2,847円 | 14万222円 | 7万7,135円 |
| A案との月額差 | 基準 | 約3万7,375円多い | 約2万5,712円少ない |
| 別に確認する項目 | 保証料・担保費用 | 実行日・据置 | 必要額を満たすか |
計算式は元金×月利÷{1-(1+月利)のマイナス返済回数乗}で、円単位に四捨五入しています。実際の初回・最終回、日割り、返済方法により異なるため、金融機関の返済予定表を優先してください。総支払額は月額だけでなく保証料・登記費用等も加えて比較します。
借入600万円なら月額は下がるが、200万円不足する
必要借入800万円と比較
800万円を借りる
自己300+800=1,100万円で必要額と一致
600万円を借りる
自己300+600=900万円で200万円不足
月返済が少なくても開業資金が不足する案です。保証条件と金額は審査等で決まり、この差額の原因を保証免除と断定しません。追加資金が未確定なら投資延期・規模変更を比較します。
必要額・不足額・契約前確認
前表C案は毎月返済が小さくても、必要な開業支出を払えない場合があります。保証条件、金額、実行時期、毎月返済、当初費用を一緒に確認し、足りない部分を未承認の追加借入で埋めた計画にしないようにします。
| 架空の資金・確認欄 | 内容 | 契約前に行うこと |
|---|---|---|
| 必要資金 | 1,100万円 | 使途と支払日を照合 |
| 自己資金 | 300万円 | 出所と使用可能額を確認 |
| 800万円の融資 | 合計1,100万円 | 返済と費用を再検算 |
| 600万円の融資 | 合計900万円・不足200万円 | 投資延期・規模変更等を検討 |
| 保証・担保の最終条件 | 借入人・保証人・提供者 | 契約案の相違点を質問 |
| 理解できない条項 | 責任範囲・変更・解除等 | 署名前に専門家へ相談 |
代表者保証が不要でも、他の借入契約の保証が自動的に解除されるとは限りません。既存借入と今回の契約を分けて一覧にし、担保の順位・共有関係、家族への影響も必要に応じて確認します。説明を受けた日と担当者、正式条件を残してください。
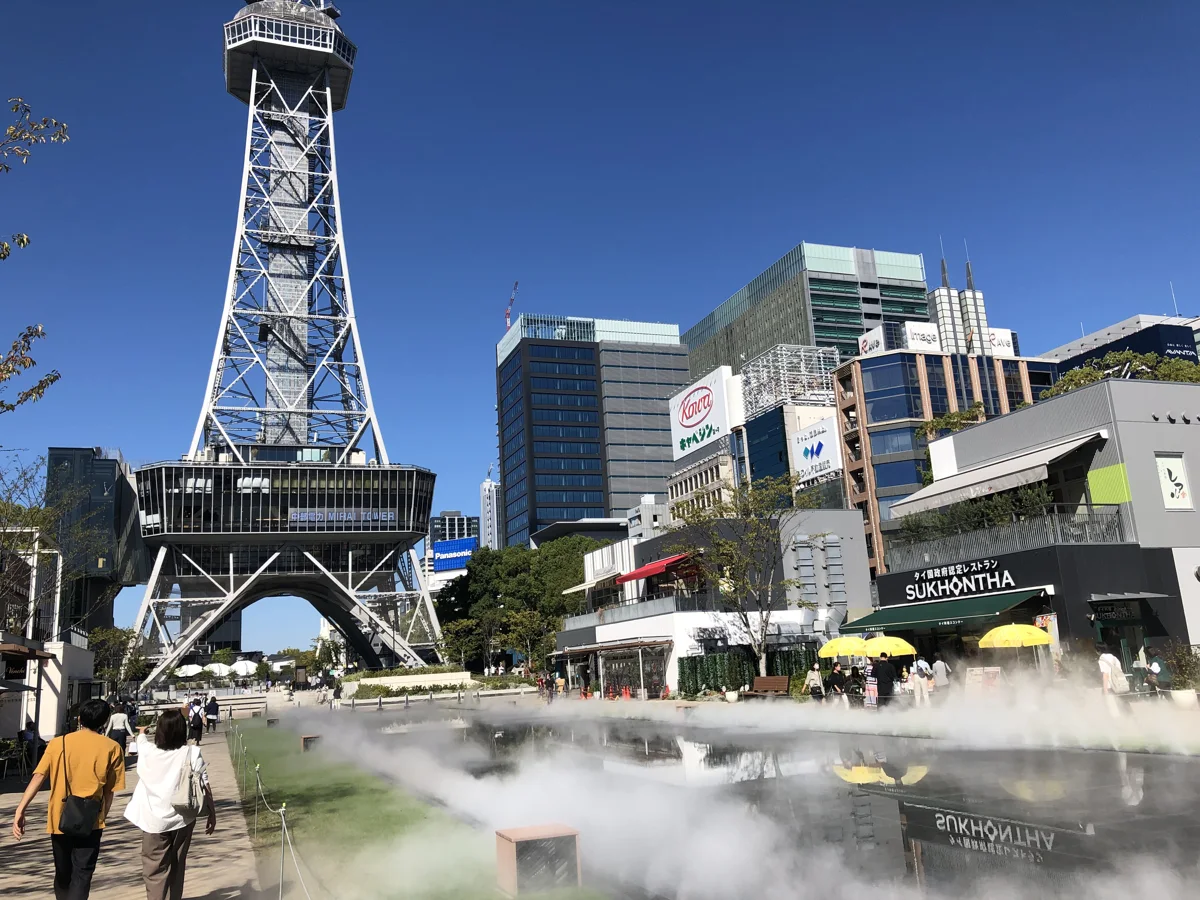
愛知県・名古屋市中区・久屋大通公園と周辺店舗
愛知での開業も、申込先ごとの条件を確認する
名古屋市中区・久屋大通公園と周辺店舗の実景です。県内の開業資金でも、公庫への直接の借入と、金融機関・保証協会を通じた借入では確認する制度が異なります。出店地、個人・法人の別、創業時期をそろえて窓口へ相談しましょう。写真は制度の対象物件や当社のお客様を示すものではありません。
名古屋市中区・久屋大通公園と周辺店舗/2021年10月10日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
制度・条件と相談前の確認
公庫の創業期の融資には、原則として無担保・無保証人という案内があります。対象の創業時期と利用制度を確認したうえで相談し、「無保証人だから審査なし」「借入本人も返さなくてよい」と誤解しないことが大切です。
公庫の経営者保証免除特例制度は、所定要件を満たす法人向けの別の確認項目です。2026年9月10日に再確認した公式ページでは、この特例による上乗せ利率はありません。愛知県の経営者保証免除型の制度融資も含め、個人保証、担保、保証料、貸付利率を分けて比べます。
融資のアイラボでは、個人事業か法人か、誰が申込人か、提供可能な担保があるか、代表者保証を希望するかを整理します。保証を外すこと自体を目的にせず、融資額、金利、返済期間、資金繰りと一緒に比較します。
担保・保証人の条件を整理する3つの想定相談
次の3件は実績・成功事例ではなく、相談準備のための想定ケースです。
創業直後の法人で、公庫の原則無保証人と経営者保証免除特例の違いを整理したい。
信用保証協会を利用する融資について、会社の返済義務と代表者保証の有無を区別したい。
無保証の条件で希望額が減る場合に、開業資金の不足と月額返済を比較したい。
手続・必要資金・収支の補足
公庫の担保・保証人欄と個別相談を正確に読む
担保・保証人欄を確認
対象制度の公式ページと基準日を記録します。
誰が借入人かを確認
個人事業主、法人、代表者、担保提供者を分けます。
優先順位を決める
保証、金利、期間、融資額の希望順位を整理します。
担保とは返済ができない場合に備える資産上の条件、保証とは第三者や代表者が返済責任を負う条件です。名称が似ていても役割が異なるため、契約書で対象と範囲を確認します。
家族を保証人にできるか、代表者保証を外せるかなどを先に約束せず、金融機関の説明と本人の意思を確認します。担保提供や保証契約は重要な法律・財産上の判断です。
個人事業・法人・代表者保証・物上保証を分けて整理する
制度名だけで判断
- 無担保と断定
- 家族保証を前提
- 保証を外せば有利と判断
- 口頭説明だけで契約
条件を一覧化
- 借入人と保証人
- 担保対象と評価
- 金利・期間・融資額
- 特例要件と追加条件
保証条件を比較するときは、保証の有無だけを一列で比べません。希望融資額、実行時期、利率、返済期間、据置、担保、代表者保証を一つの表にし、事業継続への影響を確認します。
保証の有無だけでなく金利・返済期間・融資額を比較する
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 借入人 | 個人か法人か | 申込書・登記事項 |
| 保証 | 代表者・第三者・免除希望 | 条件提示書・契約案 |
| 担保 | 対象資産・所有者・順位 | 登記事項証明書等 |
| 総条件 | 金利・期間・融資額・据置 | 返済試算・資金繰り |
条件が変わったら月々返済と資金繰りを更新します。保証を外せても金利や融資額等が変わる場合は、事業に残る現金を比べて判断します。
工程と融資相談の資料
申込・審査・条件提示・契約の各段階で確認する
返済計画は、保証があるから返せなくてもよいという前提にしません。事業収益から返済できる計画を作り、慎重案でも月末残高を確認します。
担保や保証の実行は事業だけでなく家計や家族へ影響します。契約内容が分からない場合は署名前に金融機関や専門家へ確認します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
担保・保証条件の相談前に用意したい資料
資料は保証免除を通すために作るのではなく、事実を正確に伝えて比較するために用意します。正式条件は金融機関の提示と契約書を優先します。
本記事は2026年8月30日に日本政策金融公庫、政府広報、愛知県信用保証協会の公開案内を確認した一般情報です。創業期の原則、特例、保証制度の要件と個別審査を区別します。保証・担保の法的責任は契約案を基に専門家へ確認してください。金利・返済額の比較は実在商品の見積りではない架空例です。
条件提示を受けた後の確認表
条件提示を受けたら、借入人、保証人、担保提供者、担保となる資産、融資額、利率、返済期間、据置期間を一行ずつ転記します。申込時の希望と違う項目には理由の説明を受け、家族や共同経営者へ影響する契約は本人だけで決めません。
複数案を比べる場合、保証なしの案だけを優先せず、月々返済、総支払、実行時期、必要額を満たすかを見ます。希望額が減る場合は開業規模や支払順も再計算します。
所有していない資産を担保として記載したり、家族の同意を得る前に提供可能と回答したりしません。登記、共有関係、先順位の担保など不明点は金融機関や専門家へ確認します。
相談前に決めておく優先順位
最初に、必要額を確保すること、代表者保証を外すこと、担保を提供しないこと、返済期間を長くすることのうち、何を優先するかを決めます。すべてを同時に希望しても、審査結果や制度要件によっては選択が必要です。希望条件ごとに、その理由と妥協できる範囲を一行で書いておくと、担当者との相談が具体的になります。
法人の場合は会社の債務と代表者個人の責任範囲、個人事業の場合は事業用借入と家計への影響を分けて確認します。共同経営者、家族、資産の共有者が関係する条件は、申込者だけで了承せず、契約案を示して説明します。別制度との金利差、保証料、登記費用などがある場合は、月額返済だけでなく初期費用と総支払額も比較します。
面談では「無保証を希望します」だけで終わらせず、法人と個人の資産・経理を分けているか、事業計画に返済余力があるか、情報を適切に開示できるかを資料で示します。回答が曖昧な点は確認日、窓口、回答内容を記録し、最終判断は正式な審査結果と契約書で行ってください。
担保・保証条件の最終確認
制度名、申込主体、代表者保証の扱い、担保の有無、利用予定の特例を一枚に整理します。「原則不要」と「必ず不要」は同じではありません。申込先から示された条件と契約書の記載を照合してください。
保証や担保だけで制度を決めず、融資額、返済期間、据置期間、利率、必要書類を含めて比較します。不明点は申込前に質問として書き出し、回答日と担当窓口を記録します。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
公庫の創業融資は担保・保証人なしで相談できますか?
新たに事業を始める方や事業開始後税務申告を2期終えていない方は、原則無担保・無保証人と案内されています。対象制度と個別の融資条件を確認してください。
法人代表者の保証は必要ですか?
制度、特例、審査等で異なります。申込先から提示される条件を確認します。
家族を保証人にする必要がありますか?
先に決めつけず、申込先の説明と家族本人の意思を確認してください。
不動産担保があれば多く借りられますか?
担保だけで融資額は決まりません。必要性、事業計画、返済可能性等が確認されます。
公庫の経営者保証免除特例には上乗せ利率がありますか?
2026年9月10日に再確認した公式案内では、この特例による上乗せ利率はありません。所定要件を満たす法人が対象で、適用できる制度や審査結果は個別に確認します。
条件提示後に断れますか?
契約前の手続は担当窓口へ確認し、理解できない条件のまま契約しません。
相談時に担保資料は必要ですか?
担保を希望する場合など必要資料が変わるため、所有関係を整理して窓口へ確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月2日
- 最終更新日
- 2026年9月11日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報・補足資料
2026年9月10日改訂:仕事・人物画像と図解を追加。本文・表の単位、現金と費用、条件と入金時期を照合しました。今回の公式情報の追確認範囲:公庫の創業期の原則・経営者保証免除特例、愛知県信用保証協会の創業等支援資金(経営者保証免除)。制度情報の当初確認日は過去の記録です。以下の参照先のうち、該当箇所を確認しています。
2026年9月11日:本文・図・補足・検索向け説明の整合と読みやすさを改訂しました。制度情報の確認日・確認範囲は、それぞれの記録をご覧ください。
制度・法令は公的機関や専門団体の公式情報を優先して確認し、政府広報の資料も制度の理解を補う公的資料として参照しています。申込・契約時は、各公式ページと契約書面で最新情報をご確認ください。
- 公式:日本政策金融公庫「新規開業・スタートアップ支援資金」
- 公式:日本政策金融公庫「創業支援」
- 補足:政府広報「あなたの創業を応援 日本政策金融公庫」
- 公式:日本政策金融公庫「経営者保証免除特例制度」
- 公式:愛知県信用保証協会「創業等支援資金(経営者保証免除)」
- 公式:愛知県信用保証協会「創業時、創業後間もないかた」
制度情報の当初確認日:2026年8月30日
保証・担保・返済を、同じ条件表で比較する
個人・法人の別、創業時期、制度と提示条件を基に、保証責任・月々返済・必要資金の確認事項を整理します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※制度情報の当初確認日は2026年8月30日です。本文・画像・図解は2026年9月10日に改訂しました。今回の再確認範囲は公式情報欄をご参照ください。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。