
商品変更を提供内容・価格・顧客・原価・設備・廃止商品の六項目で追う
- 提供内容
- 工程・時間・一件原価
- 販売価格
- 値引き・解約・客数
- 顧客・販路
- 成約・検収・回収日
- 材料・外注
- 単価・ロット・納期
- 設備・場所
- 購入額・設置・営業条件
- 廃止商品
- 在庫・返金・売上減
検討中、決定済み、実施済みを日付とともに分けます。
変更が連動する六つの数字と条件
商品名と価格だけを直して、他の計画を旧条件のまま残さないための確認表です。
表は左右に動かせます。
項目名は固定表示です。
| 変える項目 | 連動する数字・条件 | 根拠として用意するもの |
|---|---|---|
| 提供内容 | 一件の工程・時間・原価 | 仕様・作業記録・試作 |
| 販売価格 | 値引き・解約・客数 | 価格表・商談・試験販売 |
| 対象顧客・販路 | 成約・検収・回収日 | 契約案・決済条件 |
| 材料・外注 | 単価・最低ロット・納期 | 更新見積・仕入条件 |
| 設備・場所 | 購入額・設置・営業条件 | 図面・見積・確認記録 |
| 廃止商品 | 在庫・返金・売上減 | 受注残・支払・解約一覧 |
一つの変更で必要資金が増える場合と減る場合の両方があります。増えた費用だけでなく、不要になる発注や既に払った費用も整理します。
10%値上げしても、客数90件・提供上限80件を反映すると限界利益は30万円から26.4万円へ下がる
税抜月額の比較。固定費24万円控除後の6・5.7・2.4万円も、減価償却・利息・税・返済・家計の控除前です。
変更前限界利益30万円
需要案限界利益29.7万円
上限反映後限界利益26.4万円
金額・件数・期間は説明用の架空例です。融資可否、利用可能額、契約上・会計上の結論を示しません。 限界利益は固定費や返済を引く前の額です。
変更前・需要案・提供上限反映後を比べる
すべて架空の税抜月額です。金額は万円、単価・一件変動費だけ円。固定費24万円は比較上一定で、減価償却・利息等を含まない簡易例です。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 変更前 | 変更後の需要案 | 提供上限反映後 |
|---|---|---|---|
| 一件単価(円) | 5,000 | 5,500 | 5,500 |
| 提供件数(月) | 100 | 90 | 80 |
| 売上高 | 50 | 49.5 | 44 |
| 一件変動費(円) | 2,000 | 2,200 | 2,200 |
| 変動費合計 | 20 | 19.8 | 17.6 |
| 変動費控除後の限界利益 | 30 | 29.7 | 26.4 |
| 固定費 | 24 | 24 | 24 |
| 固定費控除後 | 6 | 5.7 | 2.4 |
需要案の90件を実行できるかは、次の時間表で確認します。提供上限を反映すると限界利益は30万円から26.4万円へ減ります。この簡易利益と返済に使える現金は同じではありません。
月130時間から管理・営業30時間を引き、1件75分なら月80件が上限になる
- 本人一人の総稼働
- 月130時間
- 管理・営業等を引く
- 130-30=月100時間
- 一件の作業時間
- 75分=1.25時間
- 時間から求める上限
- 100÷1.25=月80件
見込需要90件
実行できる上限80件
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 90件には112.5時間が必要で12.5時間不足。準備・片付けを含む時間で再計算します。
作業時間から提供できる件数を計算する
本人一人が対応する架空例です。単位は時間、件。月の総稼働130時間から管理・営業等30時間を引き、準備と片付けを含む一件時間で計算します。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 月の総稼働 | 130 | 130 |
| 管理・営業等 | 30 | 30 |
| 提供に使える時間 | 100 | 100 |
| 一件に必要な時間 | 1 | 1.25 |
| 月の提供上限 | 100 | 80 |
| 見込需要 | 100 | 90 |
| 計画に置く提供件数 | 100 | 80 |
90件を提供するには112.5時間が必要で、12.5時間足りません。追加稼働を確保できない限り90件を売上へ置きません。固定費24万円を一件限界利益3,300円で賄うには、端数を切り上げて月73件が必要です。
当月回収なら3か月目42.92万円、翌月回収なら初月0.76万円不足から3か月目5.48万円不足へ広がる
家計予備・変更準備費を除く現金50万円。税抜売上44×1.1=税込入金48.4万円、月支払は返済5万円込み50.76万円です。
当月回収47.64万円
翌月回収▲0.76万円
当月回収45.28万円
翌月回収▲3.12万円
当月回収42.92万円
翌月回収▲5.48万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 支払=変動19.36+固定26.4+返済5万円。課税支出は10%・給与なし。翌月案の初月入金0、追加融資・納税等は含めません。
当月回収と翌月回収の残高を比べる
提供上限80件を反映した独立の架空例です。期首50万円は家計用の予備を別に確保した後の事業資金です。単位は万円。売上・変動費・固定支払はすべて10%課税の仮定で税込換算し、給与は含めません。月末の収支のみを示します。
表は左右に動かせます。
項目名は固定表示です。
| 時点・条件 | 当月回収 | 翌月回収 |
|---|---|---|
| 変更時点の現金 | 50 | 50 |
| 第1月末 | 47.64 | −0.76 |
| 第2月末 | 45.28 | −3.12 |
| 第3月末 | 42.92 | −5.48 |
毎月の売上入金は44×1.1=48.4万円、変動支払19.36万円、固定支払26.4万円、借入返済5万円の合計支払50.76万円です。翌月案の第1月だけ入金0とし、以後は前月分を回収。期首は変更準備費の支払後で、追加融資・納税等は含めません。
商品仕様・採算・設備・開始条件・資金繰りの五つの差を新旧資料で示す
- 商品・価格
- 新旧仕様と価格表
- 売上・限界利益
- 数量・単価・原価・慎重案
- 設備・必要資金
- 更新見積・取消条件・資金使途
- 営業開始条件
- 納期・許認可・人員
- 資金繰り
- 回収条件・支払・不足対応
差し替え前の資料、変更版、根拠資料、確認待ちを一つの一覧にします。
申込先へ伝える五つの変更差
提出方法は担当支店へ確認します。記載した比較表が公庫の指定様式であるという意味ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 説明する差 | 添える資料 | 確認したいこと |
|---|---|---|
| 何を変更するか | 商品仕様・新旧価格表 | 検討中と決定済みの扱い |
| 売上・限界利益の差 | 数量と単価・原価の計算 | 慎重ケースの前提 |
| 設備・必要資金の差 | 更新見積・取消条件 | 資金使途と希望額 |
| 営業開始条件の差 | 納期・許認可・人員 | 開始予定と残作業 |
| 資金繰りの差 | 回収条件・支払予定 | 不足対応と追加資料 |
担当者へ送った日と回答を記録し、訂正が必要な書類を確認します。変更版の送付だけで、融資条件の変更が了承されたとは考えません。 参照:日本政策金融公庫「インターネット申込(事業資金)の手続きに関するQ&A」。
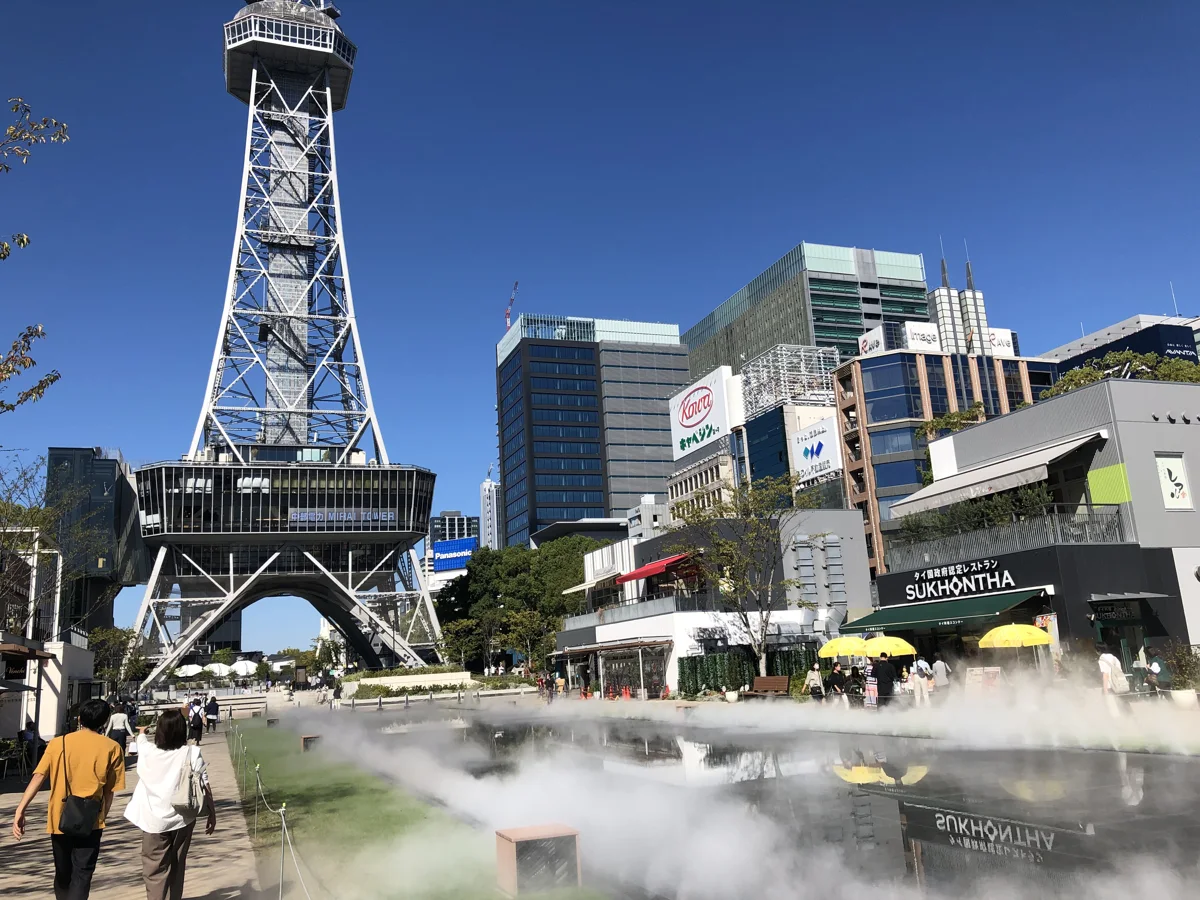
愛知県・名古屋市中区・久屋大通公園と周辺店舗
商品変更は、地域の顧客・価格・提供能力・回収条件を一組で見直す
名古屋市中区・久屋大通周辺の実景です。値上げや商品追加では、地域の顧客数、作業時間、材料費、販売方法、回収日まで同じ版の計画へ更新します。写真の建物や通行人を申込先、顧客、支援実績として示すものではありません。
名古屋市中区・久屋大通公園と周辺店舗/2021年10月10日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
創業計画、採算、資金繰りの公的根拠
申込後の試作や商談で、予定した価格では売れない、追加サービスが必要、別の販路を使いたいと分かることがあります。変更を検討すること自体を隠す必要はありません。ただし、金融機関へ提出した計画が旧商品の売上と費用のままなら、現在の事業を正しく説明できません。
公庫のインターネット申込Q&AのQ7-2は、申込完了後に本人が申込内容を変更する方法はなく、申込支店への連絡を案内しています。手元の価格表を更新しただけで訂正手続も済んだと考えず、検討段階なのか決定済みなのかを分けて伝えます。 日本政策金融公庫「インターネット申込(事業資金)の手続きに関するQ&A」
この記事の数量・単価・所要時間は説明用の架空例です。値上げに対する反応や審査の結果を予測するものではありません。利益の表は税抜、資金繰りは実際の入出金を仮定した税込で示し、同じ数値をそのまま転記しないよう計算条件を明記します。
創業計画、採算、資金繰りの公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】税抜5,000円の商品を5,500円へ値上げし、月90件を見込む想定です。原価も2,200円へ増えるため、限界利益は従来30万円から29.7万円へ減り、値上げ率だけでは改善と判断できません。
【架空の相談例】追加サービスで一件75分になった想定です。提供可能100時間では80件が上限となり、需要90件をそのまま売上へ置かず、対応範囲や人員を見直します。
【架空の相談例】法人向け販売で回収が翌月となる想定です。家計分を除いた変更時点の事業資金50万円では、初月末に0.76万円不足し、第3月末には5.48万円へ広がるため、初月の支払より前に契約条件と支払時期を整理して申込支店へ説明します。
試算と実績を分ける
新価格で売れる件数は未確認なら仮定と表示します。既存顧客の実績、見込みの商談、将来の目標を一つの数字にまとめません。
許認可と融資を分ける
融資の手続が進んだことを営業の許可とみなしません。新商品に必要な確認先、申請、検査、開始条件を別に整理します。
限界利益と返済後の現金を分ける
簡易利益がプラスでも、借入元金の返済や先行投資で現金が減ることがあります。納税や生活への引出しが必要なら資金繰りへ追加します。
検討中・決定済み・実施済みを区別して申込先へ伝える
商品名、提供する内容、対象顧客、価格、販路、開始日を新旧で並べます。値上げだけなのか、長時間のサービスへ変えるのか、店舗から通信販売へ変えるのかで、必要な設備や資料が変わります。変更理由は「売上を増やしたい」だけで終えず、テスト販売、商談、仕入見積など、判断に使った事実へ結び付けます。
連絡時は、まだ比較している案と、顧客へ告知した価格や発注済みの設備を混ぜません。変更後の数字が確定していなくても、影響する項目と確認予定を伝えられます。支店から回答を受けたら、提出先、形式、提出期限、旧版の扱いを記録し、二つの計画が無言で併存する状態を避けます。 日本政策金融公庫「インターネット申込(事業資金)の手続きに関するQ&A」
商品別の単価・数量・原価を同じ期間で比較する
単価は税込か税抜か、セット価格か一回当たりか、値引きや返金を控除する前か後かを統一します。数量は問い合わせ数ではなく、契約・取消・実際の提供に分けます。予約が翌月へ移る場合は、今月の売上に含める条件を明確にしてください。公庫の創業計画書は商品・サービス、取引関係、必要資金、事業の見通しを分けて記入する構成です。 日本政策金融公庫「創業計画書」
販売件数に応じて増減する変動費には、材料だけでなく、商品に応じて外注、包装、配送、決済手数料等を含めて考えます。追加作業の費用も変動・固定の実態に合わせて区分します。ただし、変動費の行と固定費の行で同じ外注費を二度引かないよう整理します。設備購入は購入時の支払と利益計算上の費用計上が同じとは限りません。売上から売上原価を引く粗利と、売上から変動費を引く限界利益は、控除する費用の範囲が異なります。この例は限界利益を使い、さらに固定費を引いて比較します。正式な損益計算書へそのまま転用しないでください。 中小機構 J-Net21「損益分岐点を使った目標売上高」
値上げ後の90件が、時間の上限では80件になる例
本文の架空例では一件75分、提供できる月の時間は100時間です。90件には112.5時間が必要なため、追加体制がなければ80件を上限に計算します。税抜売上44万円・限界利益26.4万円と、回収時期を反映した現金の動きを分けて確かめます。
価格・限界利益・現金を読み違えないための比較
同じ「売上が増える」という表現でも、次のどこが変わるのかで結果は異なります。判断の対象を明示して計画へ反映してください。
表は左右に動かせます。
項目名は固定表示です。
| 判断するもの | 混同しやすい数字 | 確認すること |
|---|---|---|
| 需要 | 問い合わせと提供済み件数 | 成約・取消・実提供を区分 |
| 能力 | 予約希望と実際の作業枠 | 準備・移動・管理を含める |
| 限界利益 | 値上げ幅と利益の増加 | 原価と件数も更新 |
| 現金 | 売上計上と銀行入金 | 締め日・検収・回収日 |
| 必要資金 | 設備差額と追加支出全体 | 在庫・解約・返金を含める |
回収方法が変わる場合は、売上増より先行支払を確認する
新商品を法人向けの掛売りへ変えると、提供した月に売上が立っても、検収や締め日を経て翌月以後に入金される場合があります。材料・外注・賃料の支払日が先なら、限界利益がプラスでも資金が必要です。J-Net21の資金繰り表の考え方に沿い、収支の見込みを実際の入出金の時期へ置き直します。 中小機構 J-Net21「資金繰り表を活用する」
変更前に払った広告や試作費は、期首残高を作る前に支払済みか、これから支払うのかを明記します。在庫を持ち越す場合は追加購入と既存在庫の使用を分け、廃止商品の返金や解約費、未回収代金も残します。旧商品を表から消しただけで、支払義務や顧客対応までなくなるわけではありません。
計画書・価格表・見積・工程を同じ版にそろえる
変更版には作成日と版名を付け、提出済みの版を保存します。説明資料は、変更内容、変更理由、売上と費用の差、必要資金の差、開始できる条件、確認待ちの事項の順にまとめると追いやすくなります。公庫の創業計画の書き方は、計画書の項目を見直す起点として使えます。 日本政策金融公庫「創業計画の書き方」
商品や提供場所が変わった場合の許認可、表示、契約、税務の扱いは業種ごとに確認します。公庫の融資判断と、営業に必要な許可・届出等の手続は別です。確認前に「許可不要」「予定日に販売可能」と決めつけず、所管窓口の回答と、設備・人員・納期の条件を工程表へ反映します。
値上げ後の客数を置く根拠
既存の見込客へ新価格を案内して得た反応、試験販売の実購入、契約の確度を分けます。値上げ前のアンケートで買いたいと答えた人数を、そのまま値上げ後の成約件数にしません。断った顧客や保留中の顧客も記録すると、期待する件数と確認できた件数の差が分かります。本文の90件は市場調査の結果ではなく仮定です。自社では、どの顧客がどの価格でいつ購入するのかを根拠へ置き換えてください。
一件の範囲を広げたサービスの落とし穴
単価を上げる代わりに作業を15分増やした場合、100時間の枠で提供できる件数は100件から80件へ減ります。顧客対応が長引くほど、受付・清掃・移動等の時間も増える可能性があります。昼休みや管理時間を削る前提で供給上限を広げず、実際に継続できる時間から計算します。人を増やす案なら、採用費・研修期間・配置できる日を加え、増員前から新しい上限を使わないようにします。
月額課金へ変えるときは会員の動きを追う
一括販売から月額制へ変える場合、会員数に単価を掛けるだけでは不十分です。月初会員、新規加入、解約、休会、無料期間を分け、課金の対象となる人数と入金日を確認します。年間契約の代金を先にもらうなら、将来提供するサービスや返金条件も残ります。受け取った現金全額をその月の自由な利益と扱わず、今後の提供費用と資金の確保を確認してください。比較する期間は旧案と新案でそろえます。
旧商品の在庫や受注を消さない
新商品への変更が決まっても、旧価格の受注や未提供分があれば条件を確認します。在庫を新商品に転用できるか、返品や廃棄の費用があるか、取消でいくら返すかを分けます。旧設備の見積を取り下げても発注済み契約の負担が消えるとは限りません。仕入先や顧客と確認した内容、変更に合意した日、支払・返金日を残すことで、追加費用だけを計上して既存の負担を見落とすことを防げます。
月末だけでなく支払日を確認する
資金繰り表の当月回収案は月末がプラスですが、売上入金より前に月の支払50.76万円が集中すれば、期首50万円だけでは不足します。実務では賃料の前払い、材料の仕入日、外注の締め、返済日、決済事業者からの送金日を日付で置きます。売上を増やしても入金が遅い事業では、受注の増加がかえって先行支払を増やします。支払の分割や前受条件を交渉する場合も、合意前の案を確定条件として表へ反映しません。
変更理由と未確認事項を一枚にまとめる
説明の冒頭には、変更の理由と実施予定日を短く記載します。続けて売上・限界利益・必要資金・最低残高の新旧差を示し、根拠資料の番号を付けます。まだ回答待ちの許認可や見積は、確認先と回答予定を別欄へ置きます。長い商品紹介だけを送るより、何が審査中の計画から変わり、どの数字を直す必要があるかを明確にすることが大切です。追加融資や変更の了承は申込先の判断を待ちます。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
商品・サービス・価格の変更を、申込先への連絡と売上・資金の計画へ反映するための質問です。
小さな値上げでも連絡が必要ですか?
連絡要否や手続は案件ごとに確認します。小幅の変更でも件数・原価・資金使途への影響を整理し、申込済み内容が変わる場合は申込支店に伝えて訂正方法を確認します。
変更版だけ提出すればよいですか?
旧版も保存し、変更内容、理由、開始予定日、新旧の数字、根拠資料を示します。資料の送付だけで変更が認められたとはせず、支店指定の手順に従います。
新商品の売上はどう計算しますか?
単価と件数の根拠に加え、取消、提供時間、人員、設備の上限を確認します。需要が90件でも80件しか提供できなければ、追加体制が整うまでは80件を上限に計画します。
値上げ分をそのまま売上増にしてよいですか?
値上げ後の購入や契約の根拠を確認し、客数が減る場合と原価が上がる場合も計算します。値上げ率をそのまま売上や限界利益の増加率にしないでください。
許認可が必要か分かりません。
提供する内容、場所、方法を所管窓口へ伝えて確認します。融資審査とは分けて、申請・検査・営業開始の条件を工程表へ反映します。
追加設備を先に発注してよいですか?
対象経費、発注取消、支払日、資金不足を確認して判断します。変更した設備が当然に融資対象になるとは考えず、申込支店と取引先へ条件を確認してください。
商品を減らした場合も更新しますか?
廃止する日、受注残、在庫、返金、不要になる支払、失う売上を更新します。旧商品の行を消すだけで契約や支払義務まで消えた扱いにしません。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月14日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:商品・価格・設備・販売先の変更は、創業計画書の取扱商品・サービス、取引条件、必要資金、事業の見通しに影響します。どの変更をどの資料で連絡するか、資金使途や希望額を変更できるかは申込先へ確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
変更後の商品・売上・入金条件を整理して相談する
提出済みの計画と、変更を検討している商品・価格・原価・作業時間をお伝えください。実行できる売上と必要資金の差を整理し、申込先へ確認する資料と支援範囲を確認します。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。