
受注180万円を、9月・10月の売上90万円と、各99万円の請求・入金へ対応させる
- 契約税抜受注180万円
- 9月履行売上90万円・残受注90万円
- 9月末請求税込99万円・売掛
- 10月履行累計売上180万円・残受注0
- 10月末・11月末各99万円回収・累計198万円
金額・件数・期間は説明用の架空例です。融資可否、利用可能額、契約上・会計上の結論を示しません。 税抜売上180万円と税込入金198万円の税区分をそろえます。
同じ案件を受注・売上・入金で三重計上しない
架空の案件Aは税抜180万円、消費税10%、税込請求総額198万円です。2回に分けて履行・請求する契約の例で、下の各行を別の売上として合計しません。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 案件Aの状態 | 実績表への記録 |
|---|---|---|
| 契約時 | 税抜180万円の受注 | 注文総額180。未履行部分を管理 |
| 9月の履行後 | 税抜90万円分を売上計上する仮定 | 累計売上90、残る履行90 |
| 9月末の請求 | 税込99万円を請求 | 売掛99、10月末回収予定 |
| 10月の履行後 | 残り税抜90万円分を計上 | 累計売上180、残る履行0 |
| 10月末・11月末 | 税込99万円ずつ回収予定 | 各入金を対応させ、累計回収198へ |
売上計上は契約と履行の実態、適用する会計処理に合わせて確認します。「請求日だから売上」「入金があるから新たな売上」と機械的に数えません。 参照:日本政策金融公庫「創業計画書セルフチェック:事業内容」。
売上180万円から材料60万円・外注30万円を引いた90万円と、作業配賦後70万円を分ける
同じ案件Aの全体採算。売上・費用は税抜。自社作業20万円は次の資金表の固定支払に含まれる給与等の配賦です。
- 売上から材料・外注を引く
- 180-60-30=90万円
- 自社作業を配賦
- 90-20=採算70万円
- 材料・外注の現金支払
- 税込66+33=99万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 自社作業20万円を現金支出へ再加算しません。採算額を口座残高と扱わないでください。
案件の採算と先行支払を同時に確認する
同じ案件Aの全体採算です。金額は税抜の万円。材料・外注以外の作業負担も含めて、受注を増やす余地があるか確認します。
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 金額 | 読み取ること |
|---|---|---|
| 売上 | 180 | 2回の履行の合計。税込入金は198 |
| 材料費 | 60 | 税込支払66を9月に先行 |
| 外注費 | 30 | 税込支払33を10月に予定 |
| 材料・外注控除後 | 90 | 180−60−30。最終利益ではない |
| 自社作業の配賦額 | 20 | 既存の給与等からこの案件へ配賦 |
| 作業配賦後の採算額 | 70 | 90−20。他の固定費等の控除前 |
自社作業20万円は以下の月次資金表の固定支払30万円に含まれる給与等の一部を配賦した仮定です。現金支出としてもう一度足しません。粗利・営業利益の区分は会計方針に合わせ、借入元金の返済は経費とは別に資金表へ置きます。
開始120万円から先行支払を行い、10月の99万円回収が1か月遅れると39万円不足する
事業現金120万円から開始、案件Aを99万円ずつ2回回収。他の売上なし。家計・納税予備は別に確保済み。材料・外注と回収は税込です。
10・11月回収24万円
11・12月回収24万円
10・11月回収60万円
11・12月回収▲39万円
10・11月回収129万円
11・12月回収30万円
10・11月回収99万円
11・12月回収99万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 期間中の納税・返済・新規設備支払は0の仮定。実際にあれば追加し、月内の先払いも確認します。
黒字案件でも回収遅延で不足する時点を確認する
期首の事業用現金120万円、案件Aのみを受注し、他の売上は0とする架空例です。単位は万円。材料・外注と売上回収は消費税10%込み、毎月の固定支払は実支払額30万円です。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 予定の入金/支払 | 予定どおりの月末残高 | 回収1か月遅延の月末残高 |
|---|---|---|---|
| 9月 | 0/96(材料66+固定30) | 24 | 24 |
| 10月 | 99/63(外注33+固定30) | 60 | −39(入金0) |
| 11月 | 99/30 | 129 | 30(入金99) |
| 12月 | 0/30 | 99 | 99(入金99) |
遅延案の10月は24−63=マイナス39万円です。常に30万円を残すなら必要な追加余裕は69万円。納税予備と家計は期首120万円とは別に確保済み、この期間の納税・借入返済・新規設備支払は0とした例です。実際の支払があれば各月へ追加します。未回収分を口座残高に足して不足を隠さないでください。 参照:中小機構 J-Net21「資金繰り表を活用する」。
今後の必要支出420万円から使える現金140万円を引くと基本不足280万円になる
前の案件Aの月次残高とは別の基準日の例。家計・納税予備・顧客返金用資金を除いた現金140万円を使います。
- 今後の必要支出
- 未払の設備残金・運転支出等420万円
- 今使える現金を控除
- 420-140=基本不足280万円
- 売掛99万円が全支払より先に回収
- 420-140-99=不足181万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 支払済み費用と未回収売掛を現金へ足しません。支払順・継続赤字・借入費用・最低残高も加味します。
売掛99万円は回収時期を確認してから不足額へ反映する
ここからは前の案件例とは独立した、申込後のある時点の計算例です。単位は万円。過去に払った費用は残る支出へ含めず、手元現金も同じ基準日でそろえます。
表は左右に動かせます。
項目名は固定表示です。
| 更新項目 | 金額・計算 | 担当へ伝える条件 |
|---|---|---|
| 今後の必要支出 | 420 | 設備残金と運転支出等。支払済み分は除く |
| 今使える事業現金 | 140 | 家計・納税予備・顧客返金用の資金は除く |
| 基本の不足額 | 280 | 420−140。売掛は現金に入れない |
| 売掛の入金予定 | 99 | 金額と期日、遅延した場合を別表にする |
| 先に99が回収できる場合 | 181 | 420−140−99。全支払前の回収が前提 |
181万円は必要な借入額の確定値ではありません。支払の順序、継続する赤字、借入費用、最低残高を加味して担当へ相談します。売上が出たから、既に申込んだ額から売上全額を引く方法では、原価と回収時期を反映できません。
更新メモ・案件別一覧・実績と予測・資金表・確認事項を新旧差で読む
- 更新メモ
- 新規受注・計画差・希望額への影響
- 案件別一覧
- 金額・履行・請求・回収・原価
- 実績と予測
- 確定実績と翌月以降の予測
- 資金繰り表
- 支払日・回収日・遅延案・最低残高
- 追加確認
- 増減額・設備変更・差替え資料
資料の基準日と版をそろえ、古い計画を残す場合は比較用と明示します。
担当へ送る五つの更新資料
新しい請求書だけを送ると、計画のどこが変わったか伝わりにくくなります。事実資料と予測を分けた差分メモを添えます。
表は左右に動かせます。
項目名は固定表示です。
| 資料 | 入れる内容 | 照合する相手資料 |
|---|---|---|
| 更新メモ | 新規受注・計画差・希望額への影響 | 前回提出した計画と提出日 |
| 案件別一覧 | 顧客、金額、履行、請求、回収、原価 | 注文・納品・請求・入金の証拠 |
| 実績と予測 | 当月までの確定実績と翌月以降の予測 | 売上台帳、取消・値引きの記録 |
| 資金繰り表 | 支払日、回収予定日、遅延案、最低残高 | 通帳、買掛・売掛の残高 |
| 追加確認事項 | 増額・減額・設備変更等の相談 | 差し替える資料の名称と版 |
顧客情報や営業秘密は、必要な提出範囲を担当へ確認します。マスキングする場合も、同じ案件が書類間で追える管理番号と金額・日付の対応を残します。 参照:日本政策金融公庫「お申込手続き:創業予定・創業間もない方」。
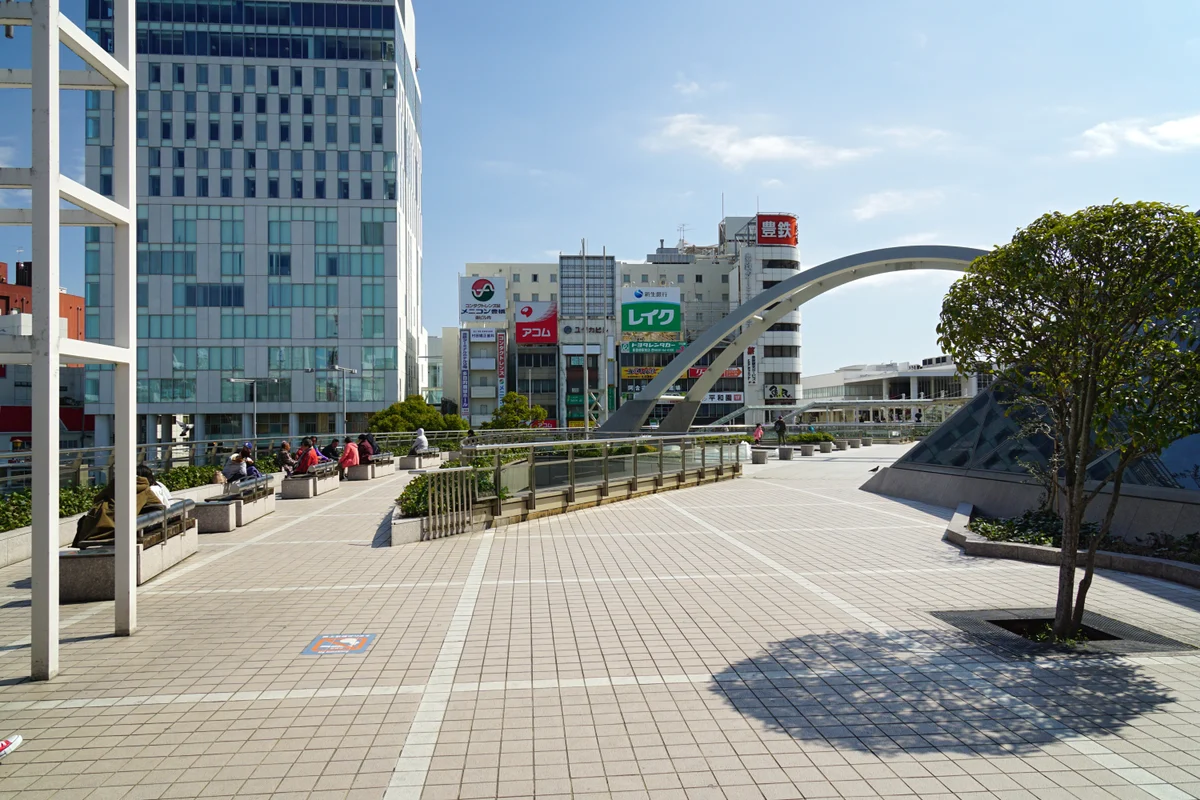
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
実績が出たら、地域での受注から入金までを案件別に証拠へつなぐ
豊橋駅東口周辺の実景です。見積、受注、履行、請求、入金を案件ごとに分け、単発実績をそのまま年間予測へ延長しません。写真の建物や通行人を取引先、申込先、支援実績として示すものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
創業計画、申込手続、資金繰りの公的根拠
「申込時は売上ゼロだったが、最初の注文が入った」「請求書を出せるようになったので融資の必要額を下げたい」。こうした変化は、計画の裏付けを更新する材料になります。ただし見積、注文、納品、売上、請求、入金は同じ状態ではありません。
契約が成立しても、原材料や外注費を先に払い、代金を翌月以降に受け取るなら、一時的な運転資金はむしろ増えることがあります。単発の売上を毎月続くものとして扱うと、受注が途切れた後の返済計画も過大になります。
この記事では、同じ取引を二重に数えない実績表、利益と現金の計算、入金が1か月遅れた場合の残高、申込先へ送る更新資料を整理します。数値例は架空の事業を使った試算で、実績が審査でどう評価されるかを断定するものではありません。
創業計画、申込手続、資金繰りの公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】制作業で税抜180万円の受注が入った想定です。材料を9月、外注を10月に払うため、回収が1か月遅れると10月に39万円不足しました。案件全体は黒字でも、希望額を売上分だけ減らさず、支払条件と回収遅延を担当へ説明します。
【架空の相談例】知人から開業祝いを兼ねた注文を受けた想定です。注文内容、通常価格との違い、納品・入金を記録したうえで、翌月以降は一般顧客からの受注見込みを別に計画します。最初の売上が毎月続くという説明にはしません。
【架空の相談例】予約金を受け取ったサービス事業の想定です。入金のうち返金や提供費用に必要な部分を整理し、今使える資金と分けます。予約キャンセルが起きた場合も計算し、前受金を本人の蓄積した自己資金として扱わず相談します。
受注残と売上実績を分ける
契約済みでも納品・検収前なら売上計上時期は別です。経営管理上も確度別に管理します。
知人取引は継続性を別に検証する
真正な取引でも一般顧客へ再現できるかは別です。獲得経路、価格、粗利、次回予定を確認します。
売上増で必要資金が増えることがある
仕入・外注を先に払う業種では、受注増が資金不足を招きます。正常運転資金を更新します。
見積・内示・受注・売上・入金を区別する
取引段階を記録
見積を受注として数えません。
相手・金額・日付を照合
契約、納品、請求、入金をつなぎます。
粗利と資金を計算
原価と回収までの先行負担を見ます。
実績表には、顧客、商品、見積日、注文・契約日、納品・検収日、請求日、入金予定・実績、売上、原価、粗利、前受・返金条件、継続予定、証拠、計画との差を記録します。
売上・受注実績の評価、追加提出、計画変更は申込先が判断します。売上計上や前受金等の会計・税務は税理士等へ確認してください。
契約から入金までの証拠を一件ずつつなぐ
契約・納品・請求・入金
- 注文書・契約書・発注メール
- 納品書・検収書・作業完了
- 請求書・決済明細・入金通帳
- 前受金・予約金・返金条件
原価・回収・継続・税
- 仕入・外注・送料・決済手数料
- 支払日と売上回収日の差
- 単発・継続・解約・追加受注
- 消費税等・返品・値引き・貸倒
利益が出る案件でも回収前に原価を払えば資金が減ります。案件別の最大先行負担を出し、複数案件が重なる慎重ケースで最低残高を確認します。
300万円受注を、売上300万円ではなく入出金工程へ分解する
外注150万円を翌月、納品を2か月後、入金を3か月後と置けば、必要なのは受注額の報告だけではありません。契約、履行能力、先行150万円、回収条件を更新します。
取引段階ごとの資料と計画への反映
表は左右に動かせます。
項目名は固定表示です。
| 取引の段階 | 確認できる資料 | 計画への反映方法 |
|---|---|---|
| 見積 | 提案書・見積書・回答履歴 | 受注済みと混ぜず見込み欄へ |
| 受注 | 注文書・契約書・合意を示す連絡 | 履行・取消条件と納期を確認 |
| 履行 | 納品書・検収書・作業記録 | 会計上の売上計上時点を確認 |
| 請求 | 請求書・締日と支払条件 | 売掛残と入金予定日を管理 |
| 入金 | 通帳・決済明細・消込表 | 元の案件へ対応させ実績化 |
| 更新 | 計画の新旧比較・月次表 | 担当へ差分と確認事項を共有 |
SNS投稿や好意的な反応だけで受注を確定させず、合意内容を確認します。口頭でも契約が成立する場合があり、書面の有無と合意の有無は分けて判断します。個人情報・営業秘密を含む契約書は提出範囲を担当へ確認します。
受注後の先払いと回収日を資金繰りへ反映する
案件ごとに入金と仕入・外注・人件費を週次へ置きます。売掛金が増えても現金は増えないため、請求残と口座残高を分けます。
前受金は将来の提供・返金義務を伴う場合があります。自由に使える利益と決めつけず、履行費用と返金ケースを残します。
公庫の事業内容チェックでは、取引先と回収・支払条件の整理が示されています。本文の取引表と数値例は、この整理を実務に使うための編集部作成例です。 参照:日本政策金融公庫「創業計画書セルフチェック:事業内容」。
実績更新の相談に用意したい資料
取引先名の開示範囲や秘密保持を確認し、必要なら担当へマスキング方法を相談します。金額・日付の対応が分かる状態を保ちます。
この記事は実績が審査へ有利・不利に働くと断定しません。計画との差を事実資料で更新する方法です。
口頭の合意と、受注の裏付けを分けて考える
書面がないから契約は成立しない、と決めつけることはできません。一方、相手の好意的な反応やSNSのコメントだけでは、商品、金額、数量、納期が合意されたか分かりません。口頭で合意した場合は、日時、相手、内容、取消条件を記録し、確認メールなどで認識をそろえます。法的な契約成立と、融資担当へ提出できる裏付けの十分さを別に検討してください。
内示と正式注文の違いを案件ごとに確認する
業界によって内示の運用は異なります。発注予定という言葉だけで確定受注とせず、変更・取消ができる範囲、材料の先行手配を求められているか、取消時に誰が費用を負担するかを確認します。先行手配をするなら、その費用を返金してもらえない案でも残高を計算します。大口の内示がある場合ほど、受注額より先に負担する現金を確認しておくと説明が具体的になります。
単発の売上を12倍して年間計画にしない
最初の受注が紹介や知人からの特別な案件なら、同じ条件が続く根拠は別途必要です。追加注文の予定、顧客との契約期間、販売経路、獲得にかかった広告・営業費を整理し、確定分と見込み分に分けます。1社に売上が偏る場合は、その取引が止まった後も固定費を払えるかを確認します。真正な知人との取引も実績ですが、一般顧客へ広がる説明を自動的に兼ねるものではありません。
前受金を借入や自己資金と混同しない
前受金には商品・サービスを提供する義務や、取消時の返金が伴うことがあります。入金があった時点で全額を利益として設備購入へ回すと、材料費や返金原資が足りなくなるおそれがあります。案件ごとに履行に使う額と返金の最大額を確認し、拘束される資金を別管理します。原価と返金が同時に発生しない契約なら、二つのケースとして比べ、単純に重複加算しないようにします。
受注増で働ける時間を超えていないかを見る
数字上の利益だけで注文を増やすと、代表者の営業・制作・納品が重なり、履行や請求が遅れることがあります。受注ごとの必要時間と月の稼働可能時間を並べ、外注を増やすなら単価と支払時期も更新します。納品が遅れて検収と回収が後ろへずれる場合は、資金表にも同じ遅延を反映します。売上見込み、供給能力、現金の三つを同時に満たす計画へ直すことが大切です。
担当への連絡で予測と確定情報を混ぜない
受注が増えたことを伝える際は、受注確定日、今回追加した金額、売上計上済み額、入金済み額を分けます。まだ入金されていない場合は、その旨と予定日を明記してください。希望額の変更が必要か、追加資料をいつどの方法で出すかは現在の担当へ相談します。未確認の売上を「確定実績」として申込資料を書き換えず、前回版を残して変更理由を追える状態にしておきます。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
売上や受注が初めて出たときの資料・採算・希望額の疑問を整理します。契約の状態と会計処理、実際の入出金を分けて考えましょう。
審査中に売上が出たら必ず連絡しますか?
計画や必要資金に影響する売上・受注が出たら、現在の担当へ早めに状況を伝え、追加資料と更新方法を確認します。受注額、売上計上済み額、入金済み額を分けて示すと差を説明しやすくなります。
見積書は受注実績ですか?
見積は価格や内容を提案する資料で、見積を出しただけでは注文を受けたとはいえません。相手との合意、履行・取消条件を確認します。口頭でも合意が成立する場合があるため、書面の有無だけで区分を決めないでください。
注文書があれば売上ですか?
注文を受けたことと会計上の売上計上は別です。契約上の提供内容と履行・検収状況を確認し、会計処理に沿って記録します。同じ案件の受注・売上・入金を別々の売上として足さないようにします。
入金通帳だけ出せばよいですか?
通帳は入金の証拠ですが、取引内容や原価は分かりません。案件番号を付け、注文・納品・請求・入金の対応と支払条件を示します。前受金や返金予定のある入金はその性質も説明します。
知人からの売上も実績ですか?
実際の取引なら、内容・金額・納品・入金を記録します。ただし特別価格や一度限りの注文なら、通常顧客に同じ売上が続く根拠とは分けます。継続性や顧客集中の影響も計画へ反映してください。
売上が出たら借入希望額を減らしますか?
売上額だけでは決められません。今後の支出、現在の使える現金、原価の先払い、回収時期、最低残高を再計算して担当へ相談します。売掛が増えても、その時点の現金は増えていません。
前受金は自己資金ですか?
本人が蓄積した資金とは区別します。顧客への提供・返金義務、必要な原価を確認し、自由に使える額と分けて資金表へ入れます。前受金全額を利益や自己資金として扱わないようにします。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:受注・売上・請求・入金の認識は契約や取引条件、会計処理で異なります。この記事では資金計画上の整理例を示し、税務・会計判断は税理士等へ確認します。審査中の実績、必要資金、希望額の変更は申込先へ連絡します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
受注・入金と計画の差を整理して相談する
売上・受注の段階、証拠、原価、回収、継続性、計画差を整理します。必要書類、変更手続き、審査、契約条件は申込先と時点で異なるため、担当窓口の最新案内で最終確認します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。