
基本契約の上限を注文に足さない
同じ取引先の架空資料(税抜)
基本契約:上限600万円
最低購入額の約束なし・共通条件
個別注文A:240万円
数量・価格・納期を合意
内定B:120万円
予算承認待ち・未確定欄へ
Aの見積書と注文請書も同じ案件です。Bの確率を50%としても60万円の入金契約にはなりません。未確定案件は成立・不成立の資金計画を分けます。
基本契約・注文A・内定Bの整理表
金額は税抜、単位は万円。同じ取引先に関する架空の資料を整理する例です。基本契約がA・Bの共通条件を定め、最低購入額は約束していないと仮定します。
表は左右に動かせます。
項目名は固定表示です。
| 資料・案件 | 記載金額 | 現在の条件 | 計画上の扱い |
|---|---|---|---|
| 基本契約 | 年間上限600万円 | 個別注文で数量が決まる | 600を確定売上へ置かない |
| 個別注文A | 240万円 | 数量・価格・納期を合意 | 履行条件に沿い月別へ分ける |
| 内定通知B | 120万円 | 相手の予算承認待ち | 未確定欄と慎重ケースへ分ける |
| Aの見積と注文請書 | それぞれ240万円 | 同じ注文を示す資料 | Aを二件に増やさない |
上限600、注文Aの240、内定Bの120を足した960万円は受注確定額ではありません。Bの受注確率を仮に50%としても、60万円が入金される契約になるわけではありません。確率加重は営業上の見通しを考える補助にとどめ、資金繰りではBが成立する場合と成立しない場合の日付・金額を分けます。
書類の名称より中身と条件を確認
- 意向・内定相手の権限・予算・残る条件
- 基本契約・個別発注数量・単価・取消・最低保証
- 納品・検収履行状況・残作業・確認日
- 請求・入金税込額・実入金・相殺・未収
融資評価や法的効力の順位を示す図ではありません。同名の書類でも内容は異なります。正式な注文があっても、提供や回収の条件は別に確認します。
資料ごとの役割と追加確認の一覧
書類の名称にかかわらず、全文と添付条件を確認します。正式な注文がある場合でも、納品や検収が不要になるわけではありません。
表は左右に動かせます。
項目名は固定表示です。
| 資料 | 説明できること | 不足しやすい確認 |
|---|---|---|
| 発注意向のメール | 検討中の相手と対象 | 決裁権限・金額・時期 |
| 見積への採用内定通知 | 候補として選ばれた事実 | 予算承認・契約締結等の条件 |
| 基本契約書 | 共通の支払・責任等の条件 | 個別数量・最低発注保証 |
| 発注書・注文請書 | 具体的な案件条件 | 承諾・取消・仕様変更 |
| 納品書・検収記録 | 履行や確認の状況 | 残作業・請求条件 |
| 請求書・入金記録 | 請求内容と回収状況 | 相殺・手数料・未収残 |
金融機関が求める提出範囲は案件ごとに確認します。公庫の創業手続では計画に関連する資料を面談時に準備する流れが案内されていますが、発注書があれば必ず承認されるという取扱いではありません。書類がない取引を隠すのではなく、現在ある根拠と追加確認の予定を示してください。 参照:日本政策金融公庫:創業予定の方・お手続きの流れ。
案件差額70万円と先払い154万円
- 税抜受注240万円材料120+外注20+内部工数30万円
- 案件の採算差額240−120−20−30=70万円
架空例。材料・外注は消費税10%。内部工数30万円は既存給与の配賦で、通常支払へ給与を含めるため二重支出にしません。追加人員等があれば別途反映します。
税抜採算と税込支払の対応表
税抜で売上240、材料120、外注20、既存社員の工数配賦30という架空例です。材料・外注には消費税10%がかかり、給与は後述の通常支払へ含めます。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 採算上の金額 | 現金支払への置換 |
|---|---|---|
| 受注総額 | 240万円 | 税込の回収総額264万円 |
| 材料原価 | 120万円 | 税込132万円を先行支払 |
| 外注原価 | 20万円 | 税込22万円を支払 |
| 内部工数の配賦 | 30万円 | 既存給与を重ねて支出にしない |
| 案件の採算差額 | 240-120-20-30=70万円 | 会社全体の最終利益ではない |
| 材料・外注の現金支払 | 税抜合計140万円 | 132+22=154万円 |
社内の工数単価による配賦は、追加の現金支払と同じではありません。残業や増員による実際の増分があれば、その費用と支払時期を追加します。売上240万円の計上月は、この例では3回の検収で各80万円と仮定しますが、実際の会計処理は契約内容・履行状況に照らして確認してください。 参照:日本政策金融公庫:創業計画書セルフチェック・収支計画。
回収が1か月遅れると22万円不足
架空例。期首150万円、第1・2月の支払各86万円。基準入金は第2〜4月、遅延案は第3〜5月に各88万円です。負の残高は支払不足を表すため、着手前に支払条件や資金計画を調整します。
第1〜5月の基準案・遅延案残高表
単位は万円。期首150、通常支払は各月20で既存給与等を含む。材料は第1・2月に各66、外注は第3月に22を支払います。第1~3月に各80の売上、翌月に各88の入金という仮定で、他の入金はありません。
表は左右に動かせます。
項目名は固定表示です。
| 月 | 基準案入金 | 総支払 | 基準案末残高 | 1か月遅延末残高 |
|---|---|---|---|---|
| 第1月 | 0万円 | 86万円 | 64万円 | 64万円 |
| 第2月 | 88万円 | 86万円 | 66万円 | −22万円 |
| 第3月 | 88万円 | 42万円 | 112万円 | 24万円 |
| 第4月 | 88万円 | 20万円 | 180万円 | 92万円 |
| 第5月 | 0万円 | 20万円 | 160万円 | 160万円 |
遅延案の入金は第3・4・5月に各88万円です。残高−22万円は、そのまま支払を続けられる口座残高ではなく、支払不足を表します。社内で30万円を下限とするなら不足は30-(−22)=52万円です。前受の可否や仕入支払の調整を相手と協議し、借入を含む調達を相談する前にも、同月内の支払順と他案件の支出を重ねて確認してください。 参照:J-Net21:資金繰り表を活用する。
原本と月別計画を同じ案件で結ぶ
追えるように
- 案件一覧と原本番号・相手・合意と未確認
- 条件と月別計画数量・取消・検収・請求・入金
- 提出範囲の確認秘密保持・個人情報・マスキング
- 変更履歴を残す相手の回答・旧版・資金への影響
原本を事実と異なる内容に書き換えません。電子取引データは適用される保存要件を確認して保持し、要約表だけを残して元データを消さないようにします。
案件一覧・条件抜粋・提出版の照合表
相手の営業情報や個人情報が含まれる場合は、契約上の提出可否と提出先の確認可能性を両立させます。見やすくするための要約と、原本の事実変更は別です。
表は左右に動かせます。
項目名は固定表示です。
| 整理物 | 記載する内容 | 避けたい混同 |
|---|---|---|
| 案件一覧 | 番号・相手・状態・確認日 | 未確定と確定を同じ欄にする |
| 条件抜粋 | 数量・単価・納期・取消条項 | 都合のよい条項だけ抜く |
| 月別計画 | 売上・税込入金・先行支払 | 請求日を入金日にする |
| 未確認一覧 | 確認先・質問・回答予定 | 空欄を合意済みとみなす |
| 提出版 | マスキング箇所と理由・版番号 | 原本を上書きする |
| 変更履歴 | 相手の回答と計画への影響 | 提出後の変更を黙って差し替える |
メール等で授受した見積・契約・請求の電子取引データは、保存要件を確認して原データを保持します。見やすい要約表だけを残して元のメールや添付資料を消さないでください。黒塗りの可否は提出先に確認し、事実確認に必要な部分まで隠れてしまう場合の代替方法を相談します。 参照:国税庁:電子取引関係。
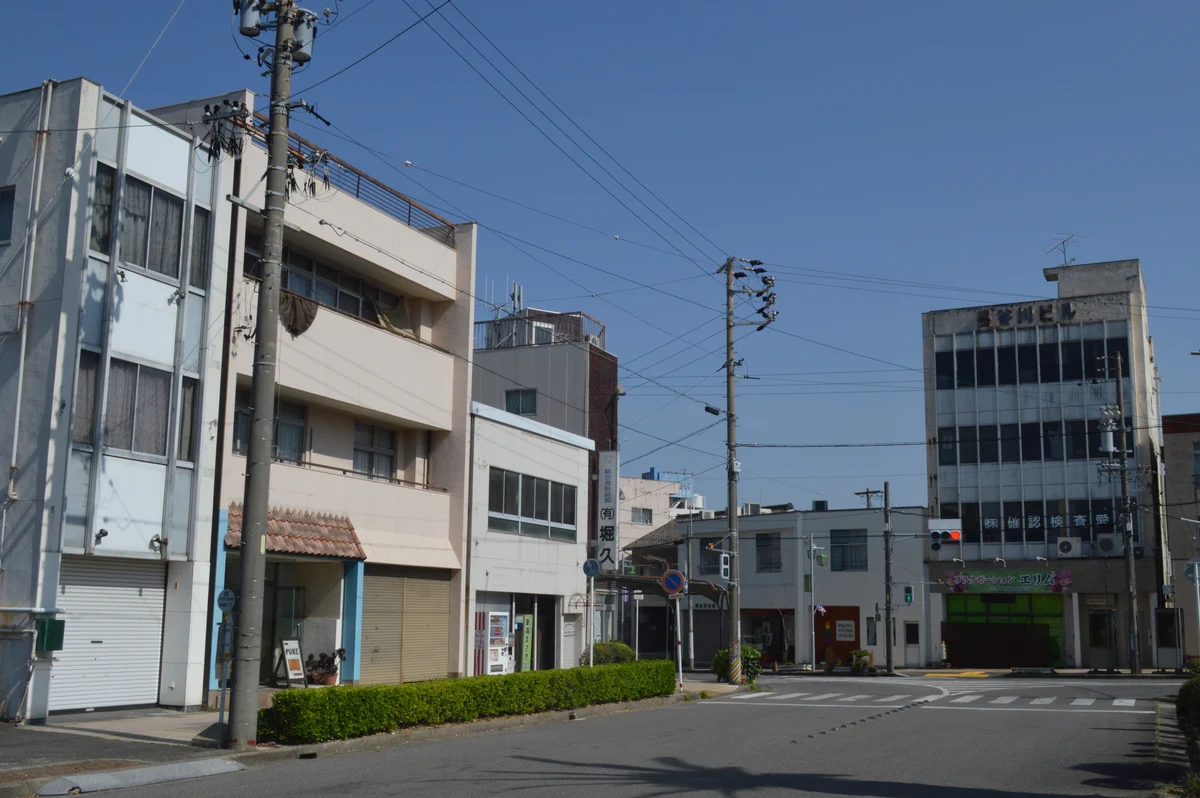
愛知県・刈谷市広小路・刈谷市駅前商店街
納品先の条件を確認する
刈谷市駅前の実景です。法人への納品や現地作業では、搬入条件や担当者の立会い、検収の方法を案件ごとに確認します。作業完了から入金までに必要な日数を工程と資金計画へ反映します。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
合意内容から売上と入金を整理する
金融機関へ説明したいのは、書類があるという事実だけでなく、その書類から何の売上がいつ生じると考えたかです。発注書、見積への採用内定通知、基本契約書にはそれぞれ記載内容の違いがあり、同じ名称でも合意範囲や取消条件が異なります。相手方、対象、数量、単価、履行時期を原本に沿って抽出してください。
書類ごとの融資評価を点数化したり、法的な証拠力の固定順位を付けたりすることはしません。以下は編集部の管理例です。契約の成立や請求権、会計上の売上認識は内容と事実関係に基づいて別途確認し、計画上の月別売上と実際の入出金を区別します。未確定案件を確定済みのように書き換えず、条件と確認予定を添えて説明します。
公式案内と今回の確認範囲
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】基本契約には大きな年間上限があるが、個別注文は一部だけ。確定数量と相手の発注予定を分け、重複のない売上計画に直したい。
【架空の相談例】注文は入ったものの材料代が先に必要。検収の翌月回収と、さらに遅れる案を比較して、着手前に資金不足を把握したい。
【架空の相談例】取引先との秘密保持条項がある。原本を残し、金融機関が確認できる提出範囲と要約資料の作り方を相談したい。
基本契約だけでは数量ゼロの場合がある
基本契約が支払、秘密保持、検収などを定めても、発注義務や最低数量がなければ将来売上は別確認です。個別注文、発注予定表、過去実績、担当者確認を補足します。
条件付き内定は条件を表にする
予算承認、試作品合格、許認可取得、納期確定などが条件なら、充足状況、期限、証拠、未達時の扱いを記録します。条件を省いて確定案件と表示しません。
重複計上を防ぐ
同じ案件について見積書、基本契約、発注書が複数あると、別案件として合算しやすくなります。案件番号を一つ付け、改訂版は旧版を置き換え、増額・減額履歴を残します。
書類名だけで売上確定と判断しない
誰との約束か確認
発注者、受注者、署名・承認者、関連会社を確認します。
金額と取消を読む
数量、単価、期間、条件成就、変更・解除を確認します。
現金化まで分解
提供、納品、検収、請求、回収サイトを置きます。
案件台帳には、書類名、発行日、相手先、商品・役務、数量、単価、金額、契約期間、個別発注の要否、取消・変更条件、納品日、検収日、請求日、入金日、原価・外注支払日、担当者を記録します。
融資制度の対象、必要書類、資金使途、審査結果は申込者・法人・取引条件により異なります。登記・契約・税務・許認可の個別判断は、金融機関、司法書士、弁護士、税理士、行政書士などの適切な専門家へ確認してください。
基本契約と個別発注の役割を分ける
契約・発注内容の事実確認
- 当事者・承認・対象商品サービス
- 数量・単価・最低数量・上限
- 契約期間・個別発注・更新条件
- 取消・解除・予算承認・検収条件
提供から回収までの予定
- 提供・納品・検収・請求予定
- 回収サイト・分割・前受の有無
- 材料・外注・人件費の先行支払
- 遅延・失注時の最低残高
売上根拠の書類が強くても、原価や外注費が先に発生すれば運転資金が必要です。案件別粗利と最大先行負担を計算し、複数案件が同時進行する月の資金不足を確認します。
一件の契約を、売上・原価・入金・支払の四本線に変換する
契約金額だけを計画へ入れず、納品・検収で売上計上時期を確認し、回収条件で入金月を置きます。材料・外注・給与の支払を並べると、受注が増えるほど一時的に資金が減る場面も見えます。
基本契約・個別注文・回収の確認事項を分ける
表は左右に動かせます。
項目名は固定表示です。
| 書類・段階 | 確認する内容 | 追加確認・重複防止 |
|---|---|---|
| 基本契約 | 取引の共通条件を確認 | 個別注文の有無と最低数量 |
| 条件付き通知 | 予算・審査・契約等の条件 | 未成就の条件と確認日 |
| 個別発注 | 数量・単価・納期を抽出 | 変更・取消・検収・支払 |
| 実行と回収 | 納品、検収、請求、入金を追う | 書類の金額を重複合算しない |
書類の法的効力は個別内容で異なります。融資資料では『契約済み』という一語にせず、確定している項目、相手方確認待ちの項目、変更可能な項目を分けます。
未確定案件を慎重ケースで資金繰りへ反映する
契約総額ではなく月別入金額を資金繰りへ入れます。着手金、分割請求、検収後一括、月末締め翌月末払いなど条件ごとに変換し、消費税や手数料、相殺の有無も確認します。
受注確度が高くても、納期延期や検収差戻しで入金が遅れる可能性があります。慎重ケースでは入金を一期間後ろへずらし、材料・外注費を支払った後の最低残高を確認します。
公庫の創業計画・手続案内を確認しています。書類の法的効力や個別の融資評価を一律に決めるものではありません。 参照:日本政策金融公庫:創業予定の方・お手続きの流れ。
売上根拠の点検に用意したい資料
機密情報を金融機関へ提出する場合は、提出可否、マスキング、相手方同意を確認します。原本を加工せず、提出版と社内原本を分けて保存します。
本記事は売上根拠資料の整理方法を解説する一般情報です。契約の成立・法的効力、売上計上時期、融資評価を確定するものではありません。
前職の取引を自社の確定受注にしない
前の勤務先で担当していた顧客がいても、独立後の自社へ注文が引き継がれるとは限りません。新しい契約当事者、口座、請求先、発注権限者を確認します。取引継続の意向がある場合は、相手が同意した範囲と発注までに残る条件を記録してください。前職での売上実績は自分の経験の説明として使い、自社の契約済み売上とは欄を分けます。
条件付き内定の条件がいつ解消するかを追う
予算承認、現場の確保、仕様の最終決定など、内定には複数の条件が付くことがあります。条件ごとに確認先と回答予定日を設定し、全部が解消したかを点検します。回答待ちが長引くと、材料手配や人員確保の期限が先に来る場合があります。その時点で発注や採用を進めるリスクと、待つことで納期へ与える影響を整理し、相手の権限者へ相談してください。
キャンセル時は売上だけでなく支出も組み直す
失注したからといって、既に買った専用材料や外注の着手費用が全額戻るとは限りません。発注済み、取消可能、他案件へ転用可能、返金待ちを分けます。違約金や請求可能額は契約と事実に基づいて確認し、未合意の金額を回収予定へ置かないでください。取消後も残る支払と在庫保管費等を記録すると、受注がなかった場合の資金不足が見えます。
検収日がずれる条件を工程表に入れる
顧客の確認担当者が不在、現場側の前工程が遅れる、試験の再実施が必要といった事情で、作業完了日と検収日は離れることがあります。検収方法、必要資料、確認者、再提出時の扱いを受注時に確認します。自社で完了と判断した日だけを使って請求や回収を前倒しにせず、契約条件と顧客への確認に基づく基準案と遅延案を作ってください。
入金名義や相殺条件まで回収管理へ含める
入金があっても、契約先と振込名義が違う、手数料が引かれる、別取引との相殺があると、案件台帳の残額が合わなくなります。請求番号、税込請求額、実際の受取額、差額の理由を照合します。差額を値引きとして処理する前に、契約上の負担者と相手の明細を確認してください。資金繰り表の入金額も、承認のない予定相殺で減らしたり増やしたりしないようにします。
提出後の変更を一枚の差分表で説明する
融資申込後に案件が増減した場合は、旧計画、変更内容、理由、売上と資金への影響、対応案をまとめます。書類の変更箇所だけでは、必要借入額や返済余力への影響が伝わりません。基準となった原本は残し、新しい回答や契約を別版で保存します。大口案件の失注や支払延期は、結果が完全に固まるまで隠さず、確認済みの事実と未確定部分を分けて担当窓口へ伝えます。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
売上根拠は、書類の名称と金額だけでなく、合意条件・履行・回収予定までそろえて説明します。法的効力や会計処理の個別判断とは分けてください。
発注書があれば売上は確定ですか?
名称だけでは判断できません。承諾、数量、単価、取消、納品、検収の条件を確認し、計画へ反映します。契約上の効力や請求権の判断が必要なら専門家へ相談します。
基本契約書だけでも売上根拠になりますか?
取引関係や共通条件の説明資料になりますが、個別注文が必要な契約なら数量・金額の裏付けを別に確認します。年間上限額を最低購入額や確定売上と読み替えないでください。
内定通知は確定売上へ入れられますか?
予算承認や契約締結などの条件、発注予定日、変更可能性を確認します。未成就の条件がある案件は分けて記載し、受注する案と成立しない案の資金繰りを比較します。
メールの発注意向でも提出できますか?
参考資料になり得ますが、相手、対象、金額、時期、条件が分かるか確認し、機密情報の提出可否にも注意します。
契約総額を最初の月へ計上してよいですか?
提供・納品・検収の時期に応じて計画上の売上を月別にし、税込入金は支払条件に沿って別に置きます。実際の会計上の計上時期は契約と履行状況から確認してください。
取引先名を黒塗りしてもよいですか?
提出先へ確認してください。機密保持と審査資料の確認可能性を両立する方法を相談します。
口約束しかない場合はどうしますか?
口頭で合意した内容と未確認の条件を分け、相手へメール等で確認を依頼します。口頭という理由だけで契約未成立とは断定せず、書面等が必要な取引かも確認してください。金融機関には合意の記録と裏付けの限界を示し、未確認の数量・金額を確定扱いにしません。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月12日
- 最終更新日
- 2026年9月13日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月13日の再確認:日本政策金融公庫の創業手続・収支計画、J-Net21の資金繰り、国税庁の電子取引保存の案内を確認しました。契約の成立や売上認識は個別内容と履行状況で確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
契約書類から売上根拠と先行資金を整理したい方へ
契約書類の確定条件と未確定条件を分け、月別売上・入金・先行支払へ変換します。相談時点で契約する必要はなく、現在ある資料から未確認事項と次の行動を整理できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。