
A・B・Cという呼び方だけで、費用の負担者を決めない
- 発注者は誰か貸主か借主か。指定業者は施工する人
- 支払う人と時期は誰・いつか直接払うか、立替・後日精算があるか
- 設備の所有者と退去義務を確認残す・撤去・補修の範囲と費用
- 借主の資金計画へ反映対象可否は金融機関にも確認
貸主が業者を指定しても、貸主が全額払うとは限りません。工事区分の定義は物件の契約で確認し、住宅向け原状回復資料を店舗契約へそのまま当てはめません。
工事項目ごとの発注・支払・所有・退去の表
| 工事例 | 発注者 | 支払者 | 所有者 | 退去負担 |
|---|---|---|---|---|
| 躯体・共用幹線 | 貸主 | 貸主 | 貸主 | 契約確認 |
| 店舗内装 | 借主 | 借主 | 契約確認 | 借主撤去例 |
| 防災連動 | 契約で確認(貸主または借主) | 借主例 | 契約確認 | 契約確認 |
| 厨房・診療設備 | 借主 | 借主 | 借主例 | 撤去・搬出 |
「貸主工事」「指定工事」という名称だけで支払者や所有者は決まりません。請求書宛名、保証、修繕、撤去まで一行でつなげます。
貸主指定業者は施工者の指定です。発注者が貸主か借主かは、工事契約・注文書・請求経路で別に確認します。
例A:工事全体2,100万円のうち、借主負担は1,200万円
貸主の直接負担900万円
借主:防災関連200万円
借主:内装600万円
借主:設備400万円
この1,200万円から貸主負担900万円を再度引きません。保証金や運転資金などは別途計上。工事負担額と融資承認額は異なり、誰が払うかと見積根拠を金融機関へ説明します。
工事4区分と貸主・借主負担の表
金額と負担区分は架空例です。
| 工事項目 | 総額 | 貸主直接負担 | 借主支出 |
|---|---|---|---|
| 躯体・幹線・共用 | 700万円 | 700万円 | 0 |
| 指定防災・空調接続 | 400万円 | 200万円 | 200万円 |
| 内装・給排水 | 600万円 | 0 | 600万円 |
| 什器・事業設備 | 400万円 | 0 | 400万円 |
| 合計 | 2,100万円 | 900万円 | 1,200万円 |
貸主負担900万円が賃料や協力金に含まれる場合は、借主の長期負担を別途確認します。日本政策金融公庫は設備資金の申込で見積書を案内しています。
この節は架空例Aです。後述の工事総額1,200万円・退去費400万円の例B、総額2,000万円の例Cとは別の条件で、金額を合算しません。
1,200万円を30%・40%・30%で払うなら、360・480・360万円
- 契約時30%360万円を支払う
- 中間時40%480万円を支払う。累計840万円
- 完了時30%360万円を支払う。累計1,200万円
実際の支払割合は契約で決まります。融資の決定連絡を入金とみなさず、各支払直前の現金を計算。融資前の支払・使途の扱いは担当支店へ確認し、支払延期には相手の合意が必要です。
契約・中間・完了の支払工程表
| 時点 | 割合 | 支払額 | 確認事項 |
|---|---|---|---|
| 契約・着手 | 30% | 360万円 | 融資実行前か |
| 中間出来高 | 40% | 480万円 | 変更工事を締める |
| 完成・引渡し | 30% | 360万円 | 検査・是正・保証 |
| 合計 | 100% | 1,200万円 | 見積と一致 |
割合は架空例です。先払いの可否を自己判断せず、金融機関、本部、貸主、施工者と支払日を調整し、証拠を保存します。
この節は架空例Aです。後述の工事総額1,200万円・退去費400万円の例B、総額2,000万円の例Cとは別の条件で、金額を合算しません。
例A:退去費180万円を60か月で備えるなら、月3万円
撤去120万円
設備搬出40万円
廃棄20万円
口座内で3万円を確保しただけでは、退去費用を支払ったことにはなりません。実際の支出時期と、備えに回す額を区別します。60か月は仮定で、実際の退去時期・範囲・物価で見直します。
撤去・設備搬出・廃棄と積立の表
費用は架空例で、実際の負担は商業用賃貸借契約等によります。
| 退去項目 | 架空見積 | 契約前の確認 |
|---|---|---|
| 内装・間仕切撤去 | 120万円 | スケルトン範囲 |
| 設備搬出 | 40万円 | 搬出口・重量・養生 |
| 廃棄・清掃 | 20万円 | 指定業者・処分 |
| 合計 | 180万円 | 見積更新日を管理 |
| 60か月積立例 | 月3万円 | 180÷60 |
国土交通省の住宅向けガイドラインも、契約時に原状回復条件を確認する重要性を示しています。ただし店舗契約の結論には使わず、入居時写真、図面、特約、工事区分、引渡し状態を契約資料へ残します。
この節は架空例Aです。後述の工事総額1,200万円・退去費400万円の例B、総額2,000万円の例Cとは別の条件で、金額を合算しません。
例B:必要1,550万円から自己300万円を引くと、1,250万円不足
借主工事:指定400+直接550950万円
保証金等300万円
創業当初の運転資金300万円
貸主直接負担250万円は既に借主工事950万円から除外済みです。完成後に受け取る工事協力金300万円があっても、受取前の支払原資へ先に足しません。運転資金300万円は確保額で、直ちに全額支払う意味ではありません。
貸主直接負担250万円・工事950万円の計算表
次の金額は区分方法を示す仮定例で、工事相場、法的負担、融資可能額ではありません。
| 区分 | 工事総額 | 貸主負担 | 借主負担 | 融資資料 |
|---|---|---|---|---|
| 建物・共用部工事 | 250万円 | 250万円 | 0万円 | 負担根拠の契約書面 |
| 指定業者工事 | 400万円 | 0万円 | 400万円 | 指定業者見積・請求先 |
| 借主直接工事 | 550万円 | 0万円 | 550万円 | 工種別見積・発注日 |
| 合計 | 1,200万円 | 250万円 | 950万円 | 二重計上しない |
保証金300万円、借主工事950万円、創業当初の運転資金300万円ならこの例の必要額は1,550万円です。自己資金300万円なら不足1,250万円となります。貸主から工事協力金300万円が完成検査後に入る予定でも、未確定・後払いなら工事前の必要額から先に控除しません。
この節は別の架空例Bです。借主工事950万円から貸主直接負担250万円を再度引きません。創業当初の運転資金300万円は必要資金として確保する枠で、同時に全額を支払う前提ではありません。協力金を受け取る時期より前の支払は、別の原資が必要です。
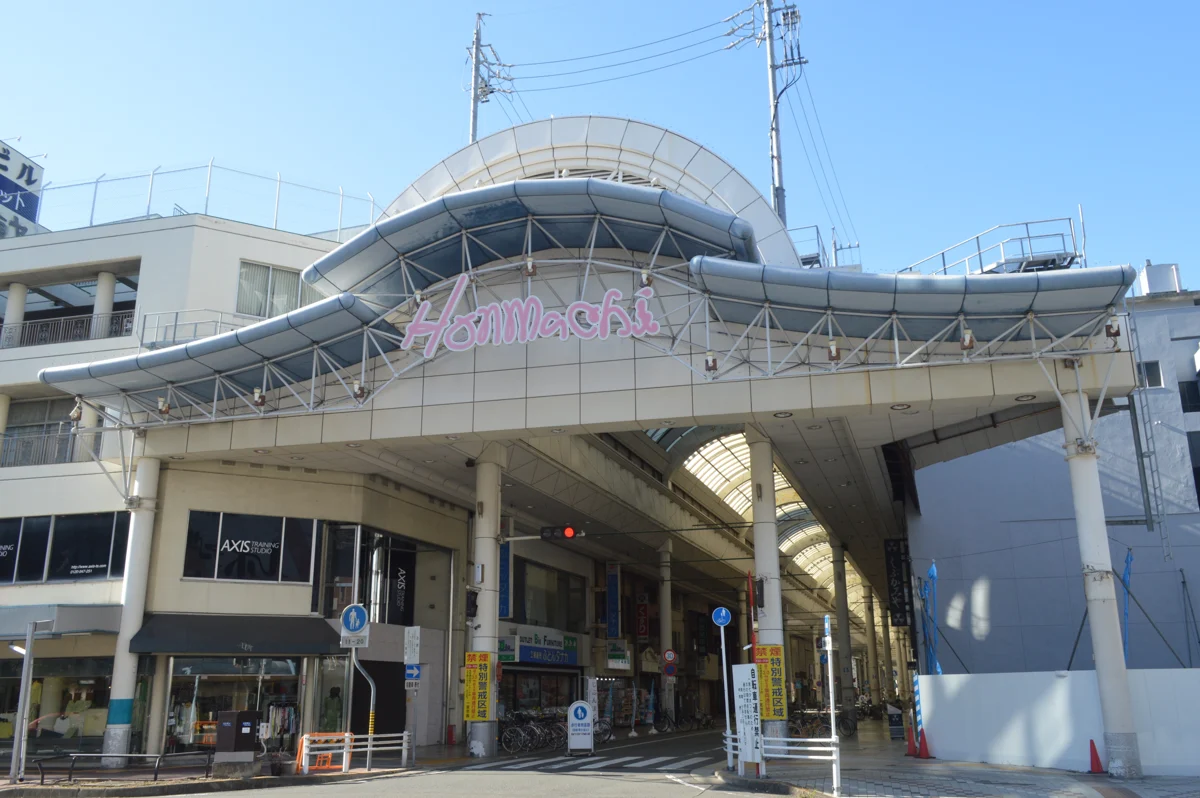
愛知県・一宮市・本町商店街
工事の見積前に、搬入経路と建物の制約も現地で確認する
一宮市本町商店街の実景です。店舗工事の計画では、工事車両や機器の搬入、作業できる時間、共用部の使用条件を貸主・施工者へ確認します。指定工事や追加費用を見積へ反映し、営業開始までの工程と合わせます。写真の店舗の工事費や支援実績を示すものではありません。
一宮市・本町商店街/2023年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
制度・条件と相談前の確認
店舗工事ではA工事・B工事・C工事という呼び方が使われますが、実際の意味と負担は物件資料や契約で確認する必要があります。名称だけで貸主負担・借主負担を決めず、各工事項目の発注・施工・支払・所有を確認します。
国土交通省の官庁施設に関する参考資料には、A工事はオーナー側負担、B工事はテナント側負担でオーナー側の設計・施工、C工事はテナント側負担・設計・施工という整理が示されています。民間店舗の個別契約を直接決める資料ではないため、概念の参考にとどめます。
貸主が費用を負担する工事でも、賃料、工事協力金、解約時精算等と関連する場合があります。工事協力金も名称だけでは贈与・預り・貸付等の性質を判断できないため、契約、返還、相殺、税務処理を確認します。
既存の内装工事費記事とは異なり、本記事は貸主と借主の負担境界、完成資産の所有、退去時の撤去までを対象にします。開業日だけでなく、着工承認、引渡し、検査、支払、融資実行の順序も一本の工程表へ置きます。
貸主・借主工事と原状回復で想定される3つの相談
以下は実績・契約判断ではなく、確認対象を示す想定例です。
総投資2,100万円と借主支出1,200万円を分けたい
着手360万円が融資実行前になる資金繰りを確認したい
退去準備180万円の範囲と契約条項を照合したい
この節は架空例Aです。後述の工事総額1,200万円・退去費400万円の例B、総額2,000万円の例Cとは別の条件で、金額を合算しません。
A・B・Cの名称ではなく、契約書面の発注者・支払者で借主負担額を整理する
ビルや貸主ごとに工事区分の定義・負担は異なります。「A工事だから貸主負担」「B工事だから借主資産」と断定せず、区分表の各行へ契約上の主体を記入します。
| 工事項目 | 発注者 | 施工者 | 請求先・支払者 | 所有・修繕 | 退去時 |
|---|---|---|---|---|---|
| 建物本体・共用部 | 契約で確認 | 貸主側等 | 貸主負担か借主負担か確認 | 所有者・保守主体 | 残置・撤去 |
| 指定業者工事 | 貸主または借主 | 貸主指定業者 | 見積・請求経路 | 故障時の負担 | 原状回復範囲 |
| 借主直接工事 | 借主 | 借主選定業者 | 借主 | 附合・買取・修繕 | 撤去・廃棄 |
同じ空調設備でも、本体、幹線、配管、制御、接続、申請、試運転が別の工事区分になる場合があります。一式見積を工種へ分け、未見積りの指定業者工事をゼロ円にしません。
別の架空例B:退去費400万円なら、月6万7,000円の確保で60か月402万円
退去時の設備撤去、配管・配線撤去、床壁復旧、廃棄、夜間指定工事等を合計400万円とする仮定なら、5年=60か月で割ると月約6万6,667円です。月6万7,000円へ切り上げて確保すると60か月で402万円となり、想定400万円より2万円多めの備えになります。確保は実支出とは分けます。実際の義務・金額は契約と退去時点の見積りで変わり、積立額が法的負担を確定するものではありません。
国土交通省のDIY型賃貸借書式は、工事内容、所有、修繕、費用精算、原状回復を事前合意する考え方の参考になりますが、主に住宅向けです。事業用店舗は賃貸借契約、特約、工事規程、承諾書を弁護士・宅地建物取引士等へ確認してください。
店舗工事の実行性は負担明確性・工程整合性・出口予見性で判断する
総額見積だけでは足りません。
項目別に特定
開業日へ接続
退去費を予見
確認の組合せ借主必要資金=貸主直接負担を除いた借主工事+什器・諸費用+予備資金。同じ貸主負担を再控除せず、協力金等の入金額と時期は別欄へ記録します。
この図は店舗工事を、発注、支払、所有、保守、退去負担へ分ける判断軸です。商業用契約の条項と工事区分表を優先し、住宅向け資料だけで結論を出さないでください。
この事業で融資前に数値化するポイント
借主が払うことと借主が所有することを分ける
貸主指定業者へ借主が支払う設備でも、建物へ附合するか、退去時に撤去できるかは別問題です。契約、設計、税務、保険を各専門家へ確認します。
貸主負担を値引きと同じに扱わない
貸主工事、工事協力金、フリーレント、保証金返還は性質と時期が異なります。返還義務、途中解約、相殺、消費税等を契約から確認します。
住宅向け原状回復資料を店舗へ直適用しない
国土交通省のDIY型賃貸借資料は住宅向けの参考です。改修内容と退去時の扱いを明確に合意する考え方は参考になりますが、店舗契約の結論は個別条項と専門家確認によります。
手続・必要資金・収支の補足
工事区分表と賃貸借契約の優先関係を確認する
店舗工事区分表には、場所・設備・工事項目、設計者、発注者、施工者、指定業者、見積先、請求先、支払者、支払日、消費税、工事区分、承認者、申請、完成日、検査、引渡し、完成後所有者、保守・修繕、保険、資産計上確認、工事協力金・保証金との関係、退去時撤去・原状回復、残置・造作譲渡の可否を記載します。
工事負担、許認可、原状回復、融資対象は、物件の契約・仕様と個別事情により異なります。契約案と工事区分表を基に、貸主、施工会社、許認可窓口、金融機関、必要に応じて弁護士・税理士等へ確認してください。
同一設備を本体・配管・配線・接続・申請へ分ける
独立した架空例Cでは、総工事・設備2,000万円のうち貸主負担400万円、借主負担の指定工事700万円、直接発注700万円、什器200万円です。借主負担は1,600万円となり、例A・例Bと合算しません。融資対象は別途確認します。貸主負担額を自己資金や借主資産として二重計上しません。
発注・施工・支払・所有・修繕の主体を記録する
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 貸主側工事 | 共用・躯体・基幹設備等 | 契約と区分表で負担を確認 |
| 貸主指定工事 | 建物管理上指定される工事 | 借主負担額と発注関係を確認 |
| 借主工事 | 内装・厨房・什器・看板等 | 直接見積と工程を確認 |
| 退去工事 | 撤去・補修・廃棄・検査 | 原状回復条項と指定業者を確認 |
A・B・Cという表示が契約にない物件もあります。呼称を当てはめることが目的ではなく、各工事項目の責任と金額を特定することが目的です。図面、区分表、賃貸借契約、工事規程、見積の不一致は契約前に書面で確認します。
工程と融資相談の資料
店舗工事の負担を確定する5工程
資料収集、細分化、主体、資金日程、退去条件の順です。
- 01物件資料を収集契約案・区分表・工事規程・図面
- 02項目を細分化建築・電気・空調・給排水・防災
- 03主体と金額を確定発注・施工・支払・所有
- 04工程と融資を連結承認・着工・請求・実行・開業
- 05退去条件を試算撤去・指定業者・保証金・不足
工事協力金・保証金・賃料免除の条件を契約で確認する
工事資金繰りは、申込金、設計着手金、前払金、中間金、完成残金、追加工事、什器搬入を週または月別に置きます。融資実行前の支払いがある場合は、自己資金で立て替えるのか、契約を待てるのかを確認します。
原状回復費は開業時の融資必要額へ単純加算するのではなく、契約期間、想定撤去範囲、保証金充当、将来積立を確認します。資産計上・費用処理・減価償却は税理士等へ確認し、所有者の判断と混同しません。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
退去時の撤去・原状回復と将来資金を試算する
図面と見積は改訂番号を付け、最新承認版を貸主・施工会社・申込先と共有します。鍵、警備、建物設備、入居者情報等の機密は必要範囲に限定し、無断転載しません。口頭変更は議事録と変更見積へ戻します。
本記事は店舗工事と原状回復の一般的な整理方法です。A・B・C工事の呼称、所有、資産計上、工事協力金、原状回復の法的範囲、融資対象を確定しません。民間店舗では個別の賃貸借契約・工事区分表を優先して確認してください。
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
貸主負担工事は創業資金に入れなくてよいですか?
貸主が直接支払い借主負担がない部分と、賃料・協力金等で回収される部分を契約で分けます。
指定業者工事は貸主負担ですか?
指定されていても支払者が借主の場合があります。発注者・請求先・所有・保証を確認します。
原状回復費は融資申込に入れますか?
退去時期や資金使途により個別確認が必要です。将来費用として別に積み立てる計画も検討します。
工事区分表があれば十分ですか?
契約書、見積、図面、仕様、支払日、所有、保守、退去条件との一致を確認します。
造作を貸主へ無償譲渡すれば費用は不要ですか?
工事代の支払、会計、退去条件は別問題です。契約と専門家確認を優先します。
住宅の原状回復ガイドラインを店舗にも使えますか?
店舗契約へ直接適用される資料ではありません。契約時に状態と条件を明確にする参考にとどめます。
融資相談に必要な資料は?
賃貸借契約案、工事区分表、旧新図面、業者別見積、支払工程、資産帰属、原状回復条件、月次資金繰りを用意します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月11日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報・補足資料
2026年9月10日改訂:仕事・人物画像と図解を追加。本文・表の単位、現金と費用、条件と入金時期を照合しました。今回の公式情報の追確認範囲:公庫の見積・資金計画、官庁施設資料の工事区分、住宅向け原状回復資料の適用範囲。過去の確認日表示は当時の記録です。以下の参照先のうち、該当箇所を確認しています。
2026年9月11日:本文・図・補足・検索向け説明の整合と読みやすさを改訂しました。制度情報の確認日・確認範囲は、それぞれの記録をご覧ください。
制度・法令は公的機関や専門団体の公式情報を優先して確認し、民間事業者のページはサービス内容や比較観点を補う資料として参照しています。申込・契約時は、各公式ページと契約書面で最新情報をご確認ください。
- 公式:日本政策金融公庫「創業計画の書き方」
- 公式:日本政策金融公庫「創業支援」
- 補足:国土交通省「DIY型賃貸借に関する契約書式例とガイドブック」
- 補足:国土交通省「民間賃貸住宅」
- 公式:e-Gov法令検索「民法」
- 公式:日本政策金融公庫「創業予定の方|お申込手続き」
- 補足:国土交通省「原状回復をめぐるトラブルとガイドライン」
情報確認日:2026年8月27日
店舗工事と原状回復を伴う創業融資計画の確認表を整える
工事項目ごとの発注・施工・支払・所有、工事協力金、工程、退去時原状回復を区分表へまとめます。未確定部分は推測で埋めず、確認先と期限を付けて管理します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※元記事の制度情報は2026年8月27日に確認。画像・図解と本文の改訂日は2026年9月10日です。今回の追確認範囲は上記の公式情報欄を参照してください。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。