
注文8件から、取消後の提供6件へ
提供件数を確認
- 対象への到達1万人サイト訪問200人 → 問い合わせ20人
- 注文8人・8件取消2人・2件を除く
- 提供完了6人・6件新規・一人一注文
同じ集団を30日間検証し、提供まで追えた架空例。到達は重複調整済みという条件です。取消分は代金を受領していません。実際に追跡できない経路は不明として分けます。
到達・訪問・注文・取消・提供の表
以下は対象と経路を照合できた同じ集団の架空実績です。期間内の注文について、取消と提供完了まで追跡できた想定で、実際の媒体の追跡機能を保証するものではありません。
表は左右に動かせます。
項目名は固定表示です。
| 段階 | 確認した数 | 割合・照合 |
|---|---|---|
| 対象への到達 | 10,000人 | 重複調整済みという架空条件 |
| サイトへの訪問 | 200人 | 200 ÷ 10,000=2% |
| 問い合わせ | 20人 | 20 ÷ 200=10% |
| 注文 | 8人・8件 | 8 ÷ 20=40% |
| 取消 | 2人・2件 | 8件のうち2件 |
| 提供完了 | 新規6人・6件 | 8 − 2=6件 |
ここでは全員が新規で一人一注文、単価は税込8,800円です。提供6件の税込売上は52,800円で、取消2件の代金は受領していない想定です。注文8件をそのまま売上8件としません。
回数・人数・注文件数を分ける
比率を計算する前に
対象と期間
商圏・客層・商品・追跡期間
単位と重複
回数・人数・件数・推定値
流入した経路
広告・自然流入・紹介・不明
YouTubeのユニーク視聴者数も推定指標です。別媒体の数字へ同じ定義を当てはめず、全員の視聴・購買や個人単位の追跡を保証する値とは扱いません。
対象・期間・単位・重複・経路の確認表
同じ期間でも、訪問者と注文者が別の集団なら、そのまま一連の購入率にできません。追跡できる範囲を明らかにして計算します。
表は左右に動かせます。
項目名は固定表示です。
| 条件 | 確認する内容 | そろわない場合 |
|---|---|---|
| 対象 | 商圏・客層・商品 | 対象外と不明を分ける |
| 期間 | 投稿・反応・注文・提供の集計期間 | 追跡期間と計上月を併記 |
| 単位 | 回数・人数・件数・推定値 | 定義を残して別々に記載 |
| 重複 | 同じ人・注文・複数媒体 | 確認できた重複だけ調整 |
| 経路 | 広告・自然流入・紹介・不明 | 不明を広告実績へ付け替えない |
媒体の管理画面だけで全経路を個人単位に追跡できるとは限りません。確認できない部分を正確な転換率として示さないことが大切です。 参照:YouTubeヘルプ「ユニーク視聴者数データを理解する」。
粗利3万円でも、集客費後は0円
- 税抜売上4万8,000円6件×8,000円
- 原価1万8,000円を引く売上総利益3万円
- 広告2万円+制作1万円を引く集客費控除後0円
税抜の架空例。広告だけの獲得費は約3,333円/新規客、制作込みは5,000円/新規客。1人の粗利も5,000円で、返済や税まで賄える計算ではありません。
税抜売上・原価・広告・制作費の表
税抜で採算を比較する架空例です。提供6件、税抜単価8,000円、1件の売上原価3,000円とします。消費税率はすべて10%と仮定し、税務上の実際の取扱いは別途確認します。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算 | 税抜金額 |
|---|---|---|
| 売上 | 8,000円 × 6件 | 48,000円 |
| 売上原価 | 3,000円 × 6件 | 18,000円 |
| 売上総利益 | 48,000 − 18,000 | 30,000円 |
| 広告費 | 今回の検証支出 | 20,000円 |
| 販促用制作費 | 今回の検証支出 | 10,000円 |
| 集客費控除後の収支 | 30,000 − 20,000 − 10,000 | 0円 |
新規顧客6人なので、広告費だけの獲得単価は約3,333円/人、制作費込みは5,000円/人です。1人当たり売上総利益も5,000円で、固定費を払う余力は残りません。税抜固定費5万円を加えた収支はマイナス5万円です。
月末がプラスでも途中で払えない
- 開始現金10万円広告2万2,000円+制作1万1,000円を支払う
- 仕入1万9,800円を払う残4万7,200円
- 固定費5万5,000円が必要7,800円不足
- 提供6件分5万2,800円を回収その後の計算上残高4万5,000円
前図の取引を税込の支払順に置く架空例。開始現金は生活費・納税確保額を除いた資金で、各支払はまだしていません。手数料0円・満額回収、取消分の受領と返金なし。負の残高になる前に条件や規模を調整します。
税込支払・入金の時点別残高表
前表とは別に、税込の実際の支払・入金を万円で並べる架空例です。開始現金10万円は生活費・納税用の確保額を除く事業用現金で、今回の各支払はまだ行っていません。
表は左右に動かせます。
項目名は固定表示です。
| 時点・内容 | 入出金(万円) | 事業現金(万円) |
|---|---|---|
| 開始時点 | ― | 10.00 |
| 広告代の支払 | −2.20 | 7.80 |
| 制作代の支払 | −1.10 | 6.70 |
| 提供分の仕入代支払 | −1.98 | 4.72 |
| 固定費の支払 | −5.50 | −0.78 |
| 提供6件の代金入金 | +5.28 | 4.50 |
振込で満額を回収し、事業者負担の決済・振込手数料は0円という限定条件です。取消分は受領も返金もなく、借入金も含みません。マイナスは実行可能な支払ではなく不足の表示で、事前に支払条件や規模を調整します。 参照:中小機構 J-Net21「資金繰り表を活用する」。
10件でも、固定費後は3万円赤字
必要な件数は16件
赤字 ← 0 → 黒字
3件:固定費控除後6万5,000円の赤字
6件:固定費控除後5万円の赤字
10件:固定費控除後3万円の赤字
税抜の架空比較。式は(集客費3万円+固定費5万円)÷5,000円です。追加広告費なしで16件取れるとは限りません。提供能力や取消率、費用が変われば必要件数も再計算します。
3件・6件・10件の採算比較表
すべて税抜の架空試算です。1件の単価8,000円・原価3,000円、広告費と制作費の合計3万円、固定費5万円を各ケースで据え置きます。追加広告なしで件数が増えるという予測ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 少ない場合:3件 | 検証例:6件 | 多い場合:10件 |
|---|---|---|---|
| 売上 | 24,000円 | 48,000円 | 80,000円 |
| 売上原価 | 9,000円 | 18,000円 | 30,000円 |
| 売上総利益 | 15,000円 | 30,000円 | 50,000円 |
| 集客費控除後 | −15,000円 | 0円 | 20,000円 |
| 固定費控除後 | −65,000円 | −50,000円 | −30,000円 |
この支出条件で固定費まで回収するには、8万円 ÷ 1件当たり5,000円=16件が必要です。広告の追加費用、対応能力、取消率が変われば必要件数も変わります。16件獲得できる根拠があるかを別に検証してください。
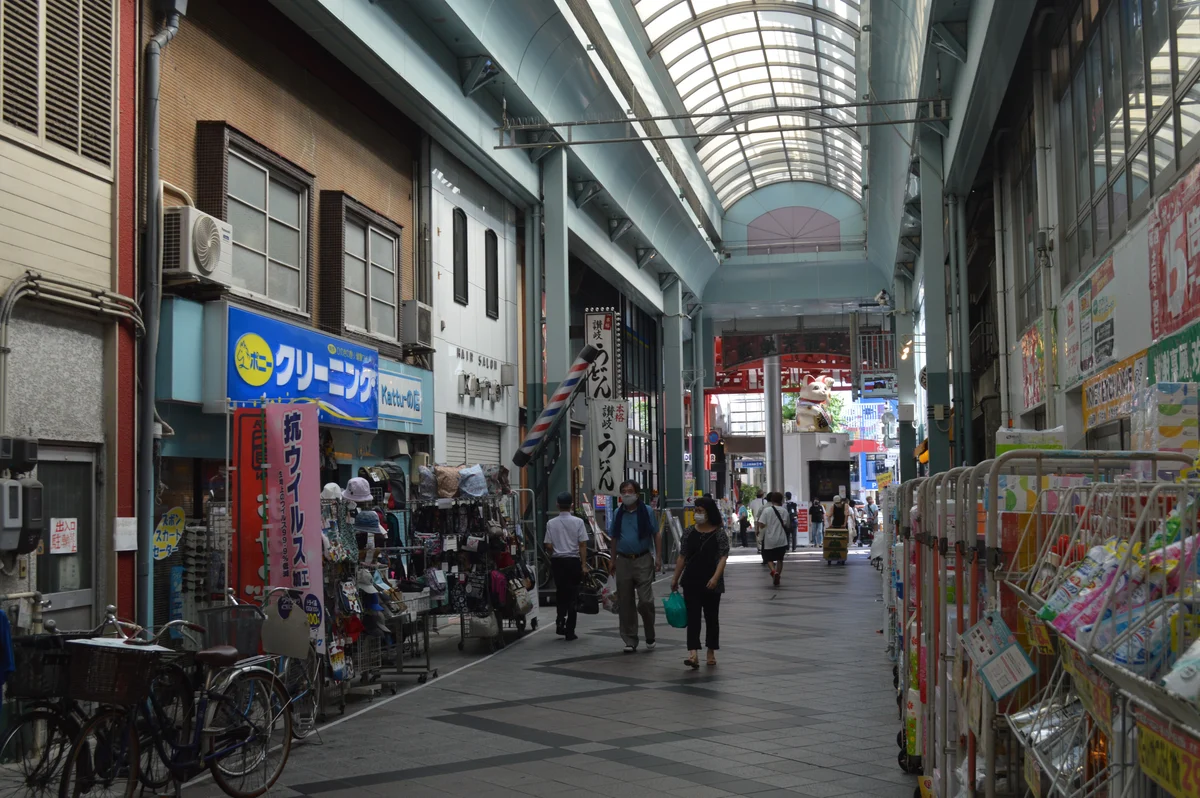
愛知県・名古屋市中区大須・新天地通
来店につながる反応を測る
名古屋市の大須商店街の実景です。広い地域へ届くSNSでも、店舗で提供する商品は来店できる範囲が重要です。対象地域と商品、反応した期間をそろえ、実際の注文と提供まで確かめましょう。
名古屋市中区大須・新天地通/2021年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
SNSの反応から購入・入金を追う
SNSのフォロワーが多いことは、商品を知ってもらう接点の説明にはなります。しかし、フォロワー全員が投稿を見た、商圏内にいる、購入する、という意味ではありません。創業計画では、閲覧等の指標から購入実績と入金までを段階ごとに説明する必要があります。
再生回数、到達人数、サイト訪問、問い合わせ、注文は異なる指標です。プラットフォームによって定義も違います。例えばYouTubeはユニーク視聴者数を推定値として案内しており、登録者数とも区別しています。異なる指標を人数として並べ、同じ購入率を掛けないようにします。 YouTubeヘルプ「ユニーク視聴者数データを理解する」
この記事の件数・比率・金額はすべて架空の検証例です。SNS各社の平均値、特定事業の実績、審査基準ではありません。実際には媒体の定義、注文台帳、入金記録を照合し、未検証の予測と確認済みの事実を分けます。
公式案内と今回の確認範囲
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】対象と経路を照合できた30日間の試験で、問い合わせ20人、注文8件、取消2件、提供6件となった想定です。注文額をそのまま売上へ使わず、提供記録と税込52,800円の回収予定を確認します。
【架空の相談例】税抜売上48,000円、原価18,000円で売上総利益30,000円の想定です。広告20,000円と販促制作10,000円で余力がなくなるため、固定費50,000円も含めて商品や費用を見直します。
【架空の相談例】事業現金10万円から広告、制作、仕入、固定費を支払い、入金前に7,800円不足する想定です。月末4.5万円の残高だけで大丈夫と判断せず、事前に支払条件と開始規模を調整します。
売上の根拠には集計の前提を添える
媒体名、対象期間、指標の定義、重複の扱い、商品単価を残します。業界の平均購入率を、自社で検証済みの実績として記載しません。
広告の反応と採算を別々に見る
クリックや問い合わせが増えても、取消後の売上総利益で広告・制作費と固定費を回収できるかを確認します。集客費控除後の額を売上総利益と呼ばないようにします。
未入金の売上で先の支払を済ませない
入金日より前に広告代や仕入代が出る場合は、日付順の最低残高を見ます。月末だけプラスの例でも、途中の不足への対応が必要です。
フォロワー数より、対象へ届いた実績と指標の定義を示す
アカウントのテーマ、販売する商品、対象地域、想定客層が一致しているか確認します。遠方の閲覧が中心のアカウントと、商圏内への来店を前提とする店舗では、同じフォロワー数でも説明できることが異なります。非公開の属性を推測して人数に算入せず、管理画面等で把握できる範囲と不明な範囲を明記してください。
プラットフォームの再生回数を、そのまま重複のない人数へ置き換えません。YouTubeのユニーク視聴者数も推定指標であり、登録者全員の視聴や購買を意味しません。使う媒体の説明と集計期間を添え、別媒体の指標に同じ意味を当てはめないようにします。 YouTubeヘルプ「ユニーク視聴者数データを理解する」
売上の裏付けは、反応記録と注文・提供記録をつなぐ
投稿ごとの反応だけでは、実際の購入まで確認できません。確認できる範囲で流入経路、問い合わせ、注文、取消、提供、入金を照合します。追跡できない購入は不明として残し、SNS経由にすべて割り振ったり、同じ顧客を広告経由と自然流入の両方へ重ねて計上したりしないでください。
管理画面の画像には媒体名、対象期間、指標名、取得日を付けます。融資の説明に不要な氏名、連絡先、メッセージ本文等をそのまま提出せず、提出先と必要範囲を確認します。個人情報の利用目的、安全管理、第三者への提供等は、適用されるルールを確認して取り扱います。 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
一つの投稿から購入まで追えるテスト導線を作る
専用リンクや予約経路を用意し、対象到達、クリック、問い合わせ、予約、購入、キャンセルを7日・30日で確認します。別投稿や広告と混ざらない範囲で測り、良い率だけでなく母数の小ささと計測漏れも記録します。
SNS指標ごとに、説明できることと限界を分ける
数字が大きい順ではなく、購買の裏付けとして何が確認できるかを見ます。媒体による定義の違いは公式の説明で確認してください。
表は左右に動かせます。
項目名は固定表示です。
| 指標・記録 | 説明できること | その数字だけでは分からないこと |
|---|---|---|
| フォロワー・登録者 | 継続的な接点の規模 | 全員の閲覧・来店・購入 |
| 表示・再生回数 | 表示や再生の回数 | 重複のない対象人数 |
| 到達・ユニーク等 | 定義に沿った到達の規模 | 購買意思・実際の購入 |
| 問い合わせ | 具体的な反応の件数 | 取消を除いた販売件数 |
| 提供・入金記録 | 提供済みの件数と回収額 | 将来も同率で売れる保証 |
売上総利益・集客費控除後の収支・現金残高を区別する
売上総利益は売上から売上原価を引いた額です。この記事の採算例では、広告費と販促用の制作費を販売費としてその後に差し引きます。実際の費用区分は業務内容や会計処理で確認し、広告費まで控除した額をそのまま売上総利益と呼ばないようにします。
利益の計算と資金繰りの表は目的が違います。税抜の売上と費用を比べた採算表から、税込の支払・入金日を置いた資金繰り表へ移し、売上が入る前に広告代、仕入代、賃料等を払えるか確認します。決済手数料、返金、税、返済等があれば、実際の額と時期で追加します。 中小機構 J-Net21「資金繰り表を活用する」
申込資料は、数値の根拠と予測の条件を一緒に提出する
媒体別の要約、期間をそろえた集計、注文・取消・提供の照合、採算、入金予定を整理します。すべての画面を大量に添付するより、計画書のどの数値を何の記録で説明するのかを対応させます。必要な資料は申込先に確認し、SNSの独自資料が一律の必須書類であるとは扱いません。 日本政策金融公庫「インターネット申込の必要書類」
申込後に大きな取消や広告停止等が起き、提出した見通しが変わった場合は、影響額と修正版を整理して担当へ連絡します。公庫のネット申込完了後の変更等は申込支店への連絡が案内されています。以前の画面と新しい集計のどちらが提出済みかを残してください。 日本政策金融公庫「インターネット申込・よくあるご質問」Q7
実績と期待値を同じ件数にしない
到達人数にクリック率、問い合わせ率、購入率を掛ける計算は予測に使えますが、途中で丸め上げると売上が膨らみます。例えば20,000 × 1.5% × 8% × 40%は9.6件という期待値で、購入実績10件ではありません。実績は注文台帳の整数で示し、予測は採用した比率の対象期間と根拠を付けます。少数の試験から得た高い比率を年間にそのまま広げず、取消と提供能力も反映してください。
複数媒体の合計を顧客の実人数にしない
同じ人が複数のSNSをフォローし、広告を見た後に検索で購入することもあります。各媒体のフォロワー数を単純合算した値は、重複を除いた商圏内の顧客数ではありません。注文数の全体と流入別の内訳が整合するか確認し、判別できない経路は不明として残します。帰属のルールを途中で変えた場合は、その前後を同じ実績系列として比較しないようにします。
取消・返品・提供延期を注文の後で確認する
問い合わせ20人から注文8件があっても、2件が取消なら提供6件として検証します。入金済みの取消なら返金日と手数料、仕入の損失も必要です。今回は取消分を受領していない例なので返金を置いていません。継続サービスで翌月へ提供がずれた場合は、注文月、サービス提供月、売上の計上、入金予定を確認し、同じ注文を二つの月へ重複計上しないでください。
新規顧客の獲得単価とリピート売上を分ける
獲得単価を計算するときは、広告費だけか制作費等も含むか、分母は新規購入者か注文数かを明記します。今回の6人は全員新規という条件です。既存顧客の再注文を新規人数へ加えると、新規獲得が実態より安く見えます。将来のリピート売上を使う場合も、継続率、期間、追加原価、対応時間を確認し、未確認の生涯売上で現在の広告赤字を正当化しないようにします。
提供能力と対応時間を売上の上限に入れる
SNSの反応が増えても、予約枠、制作時間、仕入、配送、人員には限界があります。月16件が採算上必要でも、月10件しか提供できないなら、同じ単価と費用のままでは計画が成立しません。価格、原価、固定費、商品構成、提供手順を見直し、採算を満たす件数と実行可能な件数を両方示します。問い合わせへの返信や投稿制作に使う本人時間も、サービス提供時間と同じ時間帯で二重に使わないでください。
実績がない段階では、検証の予算と終了条件を決める
販売前なら、対象者への聞き取り、試験販売、少額の広告、予約の確認などで反応を確かめます。聞き取りの好意的な回答と有料購入は分け、予約も取消条件と入金の有無を確認します。使える検証費、追跡期間、見直す条件を先に決め、資金が足りなくなるまで広告を続けないようにします。反応が不足した場合は予測を下げ、固定費や開始規模を見直した計画を用意してください。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
SNSの人数・件数・収支を区別し、確認できた記録を融資の説明へつなぐための質問です。審査結果は申込先の判断になります。
フォロワー数は創業融資の売上根拠になりますか?
対象への到達や購入実績を説明する補助資料にはなります。人数だけで売上に換算せず、対象・期間・重複を確認し、問い合わせ、取消後の提供、入金の根拠を添えます。
動画再生100万回なら何人を顧客にできますか?
一律には換算できません。再生回数と人数は異なり、対象地域や興味、訪問、注文等も確認が必要です。媒体の定義に沿った指標と、自社の検証結果から条件付きで予測します。
業界平均の購入率を使えますか?
参考情報として出典・対象・期間を明記して使うことは考えられますが、自社実績とは区別します。商品、価格、商圏、流入の違いを確かめ、低い反応の場合も試算してください。
SNSの画面をそのまま提出しますか?
必要な指標を期間付きで要約し、提出先が求める根拠を添えます。無関係な個人情報やメッセージまで一律に渡さず、必要な範囲と取扱いを確認します。
広告費は売上根拠に含めますか?
売上を得るために必要な費用として、採算と資金繰りへ反映します。売上総利益は売上から原価を引いた額で、この記事では広告・販促制作費はその後に控除します。支払日も別途確認します。
複数SNSのフォロワーを合算できますか?
媒体別の合計値として示す場合も、重複を除いた人数とは区別します。同じ人が複数媒体を使う可能性があり、不明な重複や経路をゼロとみなして購入予測へ使わないでください。
まだ購入実績がない場合は?
実績なしと明記し、聞き取り、試験販売、予約等で確かめる計画を示します。予算と期間を決め、好意的な反応と有料購入を分け、未検証の購入率には慎重なケースも用意します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月13日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月13日の再確認:YouTubeのユニーク視聴者数、個人情報保護委員会の通則編、公庫の必要書類と申込後変更の案内、J-Net21の資金繰りを確認しました。人数・率・金額は媒体標準値ではなく架空例です。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
SNSの反応・購入記録・集客費を整理して相談する
媒体別の指標、注文と取消、商品単価、原価、広告費、入金予定を分かる範囲でお伝えください。未検証の点を整理し、本人が説明できる売上計画と資金繰りの確認をお手伝いします。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。