
家計も事業も、支出を省かない
先に分ける
配偶者の負担があっても別管理
家計の支出
住居・食費・個人返済を世帯全体で集計
事業の支出
設備・仕入・給与・借入返済を事業側で集計
両者の資金移動
誰から、何の目的で、いつ動いたか記録
生活費の負担は、そのまま事業の売上・自己資金・返済原資になるわけではありません。同じ残高を家計と事業の両方へ足しません。
生活費と事業資金を分ける確認事項
世帯総額を把握
固定、変動、臨時、返済を確認します。
支払者を記録
入金口座、引落口座、分担を確認します。
慎重ケースを作成
収入減、支出増、開業遅れを重ねます。
共同家計表には、創業者・配偶者・扶養家族、各人の手取り給与・賞与・給付等、住居費・住宅ローン、食費、光熱、通信、保険、教育・保育、医療、車、税・社会保険、個人借入返済、臨時支出、支払者、引落口座、共同口座入金、創業者負担、配偶者負担、事業から家計への引出し、家計から事業への投入、負担変更日、収入減ケースを記載します。
融資審査、自己資金、必要資料、統計の解釈、税務、相続、保険、家計、扶養、婚姻・離婚、養育費等の扱いは、申込時点の制度、契約、権利関係、手続段階、個別事情で異なります。公式情報と原資料を確認し、必要に応じて申込先、税理士、弁護士、保険会社、統計提供元等へ相談してください。
収入減が6か月続くと
家計現金は138万円
家計はいくら残る?
通常ケース:6か月後186万円
収入減ケース:6か月後138万円
架空例。家計の開始現金180万円、創業者収入0円。住居・食費等27万円と個人返済4万円を毎月支払います。年払税・臨時費など追加項目は未反映。残る現金を事業資金へ転用できるとは限りません。
手取りと6か月後の家計現金の計算表
以下は家計の開始現金180万円から、表に列挙した毎月の入出金だけが6か月続く架空例です。住居・食費等27万円と個人返済4万円は実際の家計支払とし、別途の年払税・社会保険・臨時支出・事業への資金移動は未反映です。各家庭の支払内訳と発生月を加えて見直します。
創業者の直接支払がゼロでも、世帯の生活費と返済を全額表示します。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 通常月 | 収入減月 |
|---|---|---|
| 配偶者手取り | 32万円 | 24万円 |
| 創業者収入 | 0万円 | 0万円 |
| 住居・食費等 | ▲27万円 | ▲27万円 |
| 個人借入返済 | ▲4万円 | ▲4万円 |
| 月次収支 | +1万円 | ▲7万円 |
| 家計現金 | 180万円 | 180万円 |
| 6か月収支 | +6万円 | ▲42万円 |
| 6か月後 | 186万円 | 138万円 |
138万円が事業資金とは限らない
家計現金は医療、教育、修繕、失職等に備える資金です。自己資金や返済原資へ自動的に振り替えません。
手取りの根拠月を示す
給与明細、賞与、雇用条件、育休・休職・退職予定等を必要範囲で確認し、変動部分を固定収入としません。
同じお金の移動を
二重に数えない
収入は増えない
- 配偶者の給与入金名義・手取り・入金日を記録
- 家計口座へ移す同じ世帯内の移動は収入に重ねない
- 住居費などを支払う引落日・内訳・負担者を記録
給与から生活費を払う流れの例です。共同管理口座も金融機関上の口座名義を確認。事業口座への入金は、貸付・出資・立替等の実態を説明します。
給与・共同口座・事業口座の記録表
口約束の分担ではなく、入金元・引落先・不足時の補填を対応させます。
表は左右に動かせます。
項目名は固定表示です。
| 取引 | 記録する内容 | 区分 |
|---|---|---|
| 給与入金 | 名義・日・手取り | 配偶者収入 |
| 共同口座入金 | 負担者・日・額 | 家計移動 |
| 住宅費引落 | 名義・契約・日 | 家計支出 |
| カード引落 | 利用者・内訳 | 家計/事業 |
| 創業者受取 | 目的・期間 | 生活費 |
| 事業口座入金 | 目的・返済条件 | 出資/貸付等 |
| 事業費立替 | 領収書・精算 | 立替金等 |
| 不足補填 | 原因・見直し日 | 家計または事業 |
生活費負担を自己資金に重ねない
配偶者が家賃等を払う事実と、創業者が事業へ投入できる自己資金は分けて説明します。資金移動の履歴を残します。
名目を後から変えない
同じ振込を生活費、贈与、出資、貸付、売上の都合のよい名称へ変更せず、支払時点の目的と条件を記録します。
生活費と事業への
資金移動を分ける
実際の目的を確認
受取・支払の目的で区分
日々の生活を支える
生活費の範囲・金額・継続期間
仕事への対価を払う
給与・専従者給与の実態と要件
事業へ資金を入れる
出資・貸付・立替等の契約と精算
通常必要な生活費を必要な都度直接充てる場合の税務案内を、事業資金の贈与へ広げません。事業形態と実態に応じて税理士等へ確認します。
生活費・給与・出資・貸付・立替の区分表
配偶者からの資金移動は、目的と返済・精算の有無で整理します。
表は左右に動かせます。
項目名は固定表示です。
| 性質 | 受取・支払の目的 | 確認事項 |
|---|---|---|
| 生活費負担 | 世帯生活の支払 | 範囲・継続期間 |
| 給与 | 労務への対価 | 雇用・税・社保 |
| 専従者給与 | 事業専従の対価 | 要件・届出・相当性 |
| 出資 | 会社資本 | 株式・手続 |
| 貸付 | 返済前提の資金 | 契約・利息・期限 |
| 立替 | 事業費の一時負担 | 証憑・精算 |
| 贈与の検討 | 無償の財産移転 | 税務確認 |
| 売上 | 顧客取引の対価 | 契約・請求 |
国税庁の生活費案内を広げ過ぎない
扶養義務者間の通常必要な生活費を必要の都度直接充てる場合の案内がありますが、貯蓄、事業投入、大きな資金移転まで一律に非課税とは判断しません。
専従者給与を家計補填で決めない
実際の従事、期間、職務、給与額、届出等の要件を確認し、生活費の必要額だけから給与を決めません。
収入減と開業遅れを
同じ月で確認する
同じ月で見直す
複数の変化が重なる月を探す
家計の収入が減る
残業・賞与・休職による手取りの変化
家計の支出が増える
教育・修繕・税などの支払月
事業の入金が遅れる
開業延期と創業者の収入開始日
表の慎重事象はそれぞれの仮定です。関連する収入減を二重計上せず、開始月と継続期間を決めて家計表・事業資金表を更新します。
収入減・臨時支出・開業遅れの確認表
一つずつではなく、同時に起きた場合の家計・事業残高を確認します。
表は左右に動かせます。
項目名は固定表示です。
| 慎重事象 | 架空影響 | 対応の確認 |
|---|---|---|
| 残業減 | 月▲3万円 | 固定費見直し |
| 賞与ゼロ | 年▲40万円 | 年払資金 |
| 休職 | 月▲8万円 | 給付・時期確認 |
| 教育費増 | 月▲2万円 | 開始月 |
| 住宅修繕 | 一時▲30万円 | 家計予備 |
| 開業2か月遅れ | 売上入金後倒し | 事業運転資金 |
| 創業者収入開始遅れ | 家計補填継続 | 期間延長 |
| 複合時 | 最低残高更新 | 停止・縮小条件 |
配偶者の事業返済保証にしない
配偶者給与はまず世帯生活を支える収入として整理します。創業融資の返済可能性は事業収支を中心に検査します。
個人情報は必要範囲にする
勤務先、収入、借入、健康等について申込先が求める資料と目的を確認し、不要な認証情報や全取引を共有しません。
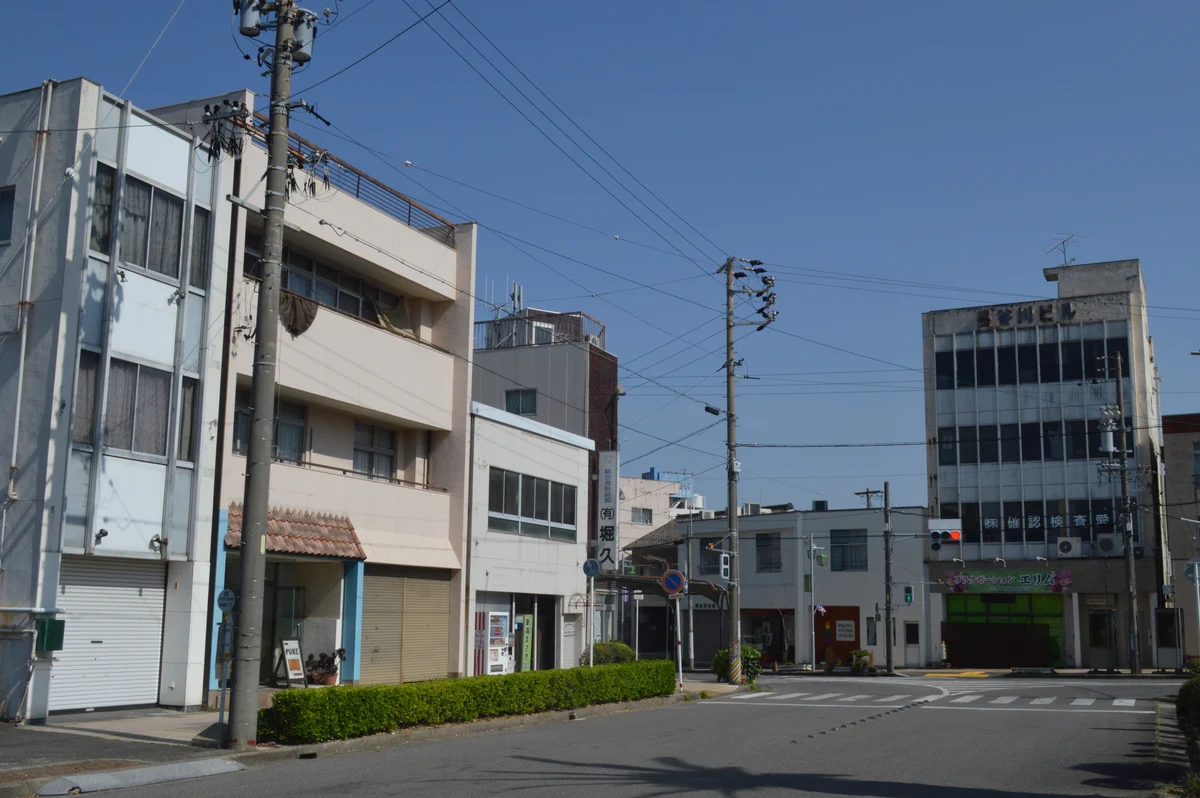
愛知県・刈谷市広小路・刈谷市駅前商店街
通勤と暮らしの支出も確認
刈谷市駅前の実景です。配偶者の通勤、住居、車の維持費などを実際の契約や明細から確認し、開業後の生活費へ反映します。地域写真から家計の金額を推定するものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
家計分担の前提と確認範囲
日本政策金融公庫「創業計画書の作成」は創業計画書の作成を案内し、日本政策金融公庫「各種書式ダウンロード」では書式や記入例を掲載しています。申込時は最新様式と担当者の案内を確認します。
配偶者が生活費を負担していても、世帯支出が消えるわけではありません。配偶者の手取り、創業者の収入、固定・変動・臨時支出、個人借入返済を同じ月次表にします。
国税庁「青色事業専従者給与と事業専従者控除」は青色事業専従者給与の要件や届出を案内しています。生活費の分担、給与、事業費立替は別の性質として記録します。
本文の配偶者手取り32万円、生活費27万円、個人返済4万円、家計現金180万円は説明用の架空条件です。税・社会保険・贈与・融資結果を判断しません。
生活費の贈与税と家計分担の確認範囲
この記事で扱う範囲
配偶者負担を含む家計収支の説明で想定される相談内容
以下は実績・成功事例ではなく、相談時に整理対象となりやすい状況を示した想定ケースです。融資条件、契約、会計処理、保存期間は各社で異なるため、自社資料と最新の公的情報で確認してください。
会社員の配偶者が住宅費と生活費を負担し、創業者は自己資金を設備へ使う計画を整理したい
共同口座から生活費を払い、各人の入金と事業への資金移動を区別したい
配偶者の育休・賞与減があっても家計と事業残高が不足しないか確認したい
生活費ゼロと家計負担ゼロを混同しない
創業者が直接払わなくても世帯には支出があります。世帯総額、配偶者負担、創業者負担を三段階で示します。
配偶者給与を事業返済へ直接当てない
まず世帯生活を維持する収入として整理します。事業返済は事業収支から検査し、家計補填が必要な月は別表示します。
善意の分担を期間と金額へ変える
『当面は負担する』を開始日、終了条件、月額、支払項目へ落とし、収入変動時の見直し方法を決めます。
支払者・引落口座・共同口座への入金を対応させる
住居・食費・教育・保険・個人返済
- 住宅ローン・家賃・管理費・修繕・更新
- 食費、光熱、通信、保険、医療、教育
- 車、税、社会保険、個人借入返済
- 旅行、家電、進学、車検等の臨時支出
設備・仕入・事業家賃・広告・返済・税金
- 事業用物件、設備、仕入、外注、人件費
- 事業用通信、保険、広告、決済、税金
- 創業融資返済と事業口座の最低残高
- 事業主取分・役員報酬を始める時期と金額
6か月比較とは別の分担例です。世帯生活費35万円を配偶者25万円、創業者10万円で負担するなら、創業者の必要生活費は10万円でも世帯支出は35万円です。数字は例示です。共同口座へ配偶者が入れる25万円を事業自己資金へ重ねて計上しません。
家計分担の予定ではなく、実際の引落と入金を確認する
家賃、カード、保険、教育費が誰の口座から落ちているかを確認します。配偶者が現金で渡す部分、共同カード、家族カードも集計し、今後負担を変更するなら開始月と根拠を残します。
配偶者収入の固定・変動・終了可能性を確認する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 共同生活費 | 世帯全員が使う住居・食費等 | 総額と分担を確認 |
| 個人支出 | 各人の保険・借入・趣味等 | 本人負担を確認 |
| 事業投入 | 出資・貸付・立替・事業支払 | 生活費と区別 |
| 事業から家計 | 事業主取分・役員報酬等 | 開始時期と手続を確認 |
配偶者が直接払う生活費と、創業者へ贈与する資金、会社へ貸す資金、事業費を立て替える行為は性質が異なります。名目を後から変えず、支払時点の目的、契約、返済・精算を確認します。
事業への出資・貸付・立替と生活費負担を分ける
家計表と事業資金繰りを並べ、共同口座への入金、事業口座への入金、事業から家計へ引き出す日を別行にします。創業者の給与が途切れる月から、事業主取分等を始める月までの家計残高を確認します。
慎重ケースでは、配偶者の賞与ゼロ、残業減、休業、教育費増、住宅修繕、事業売上開始遅れを置きます。配偶者が生活費を全額負担できなくなっても、事業資金を無計画に取り崩さず継続できるか検査します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
家計不足と事業最低残高を同じ月次表で検査する
配偶者の勤務先、給与、借入、健康、口座等は個人情報です。申込先へ必要範囲を確認し、まず世帯集計、負担額、継続期間で説明します。認証情報や不要な取引明細を共有しません。
本記事は配偶者が生活費を負担する家庭の一般的な家計整理です。扶養、税・社会保険、夫婦間の法的負担、自己資金、融資結果を判断しません。申込先と専門家へ確認してください。
世帯支出を固定・変動・臨時・返済へ分ける
直近実績と開業後の変化を月別に確認します。
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 主な項目 | 確認方法 |
|---|---|---|
| 固定 | 家賃・住宅ローン・保険 | 契約・引落 |
| 変動 | 食費・光熱・通信 | 3~12か月実績 |
| 教育 | 保育・学費・習い事 | 年度予定 |
| 医療 | 通院・薬・出産等 | 既知予定 |
| 車 | ローン・保険・車検 | 支払月 |
| 税・社保 | 住民税・国保等 | 切替時期 |
| 個人返済 | カード・自動車等 | 残高・月額 |
| 臨時 | 家電・修繕・冠婚葬祭 | 予備費 |
開業で変わる費用を反映する
通勤費が減る一方、国民健康保険等や保育、通信、昼食が変わる場合があります。制度・加入状況ごとに確認します。
年額を12等分するだけで終えない
車検、学費、保険年払、固定資産税等は実際の支払月に置き、月中の最低残高も確認します。
夫婦間の分担を日付と条件へ変える
「当面負担する」を検証可能にします。
開始
退職日、開業日、給与終了日から誰が何を払うか決めます。
見直し
配偶者収入、家計支出、事業売上が基準から外れた月に協議します。
終了
創業者の収入開始、家計残高、育休等を条件に分担を変更します。
申込説明は三枚の表を一致させる
口座明細だけに説明を任せません。
家計表
世帯収入、総支出、各人負担、個人返済、家計残高を月別表示します。
事業資金表
自己資金、融資、設備、運転資金、売上、返済、最低残高を表示します。
資金移動表
生活費、出資、貸付、立替、精算を日付・口座・証拠で結び、二重計上を防ぎます。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
家計資料、自己資金、生活費、給与、出資・貸付、税・社会保険は個別事情で異なります。申込先と専門家へ確認してください。
配偶者が生活費を払うなら創業者の生活費はゼロですか?
世帯支出自体は存在します。世帯総額、配偶者負担、創業者負担を分け、継続性を確認します。
配偶者の給与明細は必要ですか?
必要資料は申込先と個別事情で異なります。月額・継続性を示す資料の範囲を事前に確認します。
配偶者の収入を返済原資にできますか?
事業の返済力と家計維持を分けて確認します。配偶者収入だけで事業返済を成立させる前提にしません。
共同口座の残高は自己資金ですか?
権利、入金者、使途、返済義務等で異なります。本人が事業へ使える額と根拠を申込先へ確認します。
配偶者が設備代を払ったらどうなりますか?
贈与、貸付、立替、出資等の可能性があります。支払目的と返済・精算、税務を確認して記録します。
住宅ローンは家計表へ入れますか?
住居負担と個人借入として月額・残高を整理します。創業計画書等への記載範囲は申込先へ確認します。
配偶者の収入が減るケースも必要ですか?
賞与・残業・休業等が変動する場合は慎重ケースを作り、家計と事業の最低残高を確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月13日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月13日の再確認:国税庁の生活費・教育費の非課税範囲と専従者給与の要件、日本公庫の面談資料の案内を確認しました。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 日本政策金融公庫「創業計画書の作成」
- 日本政策金融公庫「各種書式ダウンロード」
- 日本政策金融公庫「お手続きの流れ」
- 国税庁「青色事業専従者給与と事業専従者控除」
- 国税庁「扶養義務者から生活費又は教育費をもらった場合」
制度情報確認日:2026年9月3日
配偶者負担を含む家計収支の説明の確認表を整える
世帯支出、各人の収入・支払・共同口座入金、事業投入、配偶者収入減ケースを共同家計表へまとめます。個人事情を必要以上に開示せず、融資計画に必要な金額・時期・根拠へ整理します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月3日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。