
送付・受領・中身の検査・次担当の操作を別々に記録
- 送付対象と版を一覧化
- 受領自社保管先に保存
- 照合提出先・日付・数字を確認
- 実演次担当が開く・更新する
- 停止旧権限と共有リンクを確認
不足は空欄のまま完了にせず、照会先と回答期限を残します。
引継ぎ確認書の完了基準
下記は編集部の運用チェック例です。契約に定める成果物と返却範囲を確認したうえで、担当者・確認日・未完了事項を記入します。 参照:日本政策金融公庫:創業計画の書き方。
表は左右に動かせます。
項目名は固定表示です。
| 対象 | 完了と判断する確認 | 不足時に残す事項 |
|---|---|---|
| 提出版 | 提出先・日付・版が一致する | 照会先・候補版・回答期限 |
| 元データ | 自社環境で開き数式が動く | 代替形式・互換性・依頼費用 |
| 根拠資料 | 見積・契約・振込等をたどれる | 不足の証憑と取得担当 |
| 説明履歴 | 主要質問と回答理由を説明できる | 未回答・判断保留の確認先 |
| 未完了 | 期限・実作業者・承認者が決まる | 引継ぎ後の連絡経路 |
PDFを開けるだけでは計算根拠を更新できない場合があります。逆に編集用表計算があっても、実際に提出した最終版とは限りません。提出用の保存版を保ち、次月の更新はコピーで行う運用を決めてください。
提出・根拠・契約と返済・運用・保管権限を分けて渡す
資料群ごとに受領する
提出資料
版・提出日・送付履歴
資金の根拠
見積・注文・請求・振込
契約と返済
融資条件・返済日・口座
日々の運用
資金表の数式・更新担当
保管と権限
自社アカウントと出力方法
認証情報は資料と同じ共有フォルダへまとめません。
受け取る五つの資料群
ファイル名だけでは内容が判別できないときは、一覧に説明を加えます。元資料の返却や複製の扱いは契約を確認し、自社で必要な期間に利用できるかを確かめます。 参照:国税庁:電子取引関係。
表は左右に動かせます。
項目名は固定表示です。
| 資料群 | 受取り候補 | 確認する点 |
|---|---|---|
| 融資の提出資料 | 計画書・申込・追加提出・面談資料 | 提出先・提出日・版・送付履歴 |
| 資金の根拠 | 見積・注文・請求・振込・納品 | 使途番号で計画と実績を照合 |
| 契約と返済 | 融資契約・条件・返済予定 | 元金・利息・返済日・口座 |
| 日々の運用 | 予算・資金表・借入一覧・手順 | 単位・数式・更新担当・締め日 |
| 保管と権限 | 共有先・契約名義・出力方法 | 解約後の閲覧と保存の継続 |
電子取引データは、受領した電子データと仕訳等の対応を保って確認します。紙やPDFへまとめればすべての保存要件を満たすと決めず、国税庁の電子取引の案内に沿って自社の運用を税務担当へ確認してください。保存期間や要件をすべての資料で一律に扱わないようにします。
同一日の預金310万円と借入元金760万円を別々に照合
説明用の架空例です。実際の条件は契約・申込先へ確認します。 208万円から他の運営支払はまだ引いていません。
預金・確定支払・借入元金の計算表
同一基準日の架空例、金額は万円です。預金残高、未払、今後の返済、借入残高を混ぜず、それぞれの根拠資料へ照合します。将来の入金予定は現在の預金へ加えません。
表は左右に動かせます。
項目名は固定表示です。
| 照合対象 | 計算・確認 | 意味 |
|---|---|---|
| 事業用預金 | A銀行220+B銀行90=310万円 | 同一日の実残高を合算 |
| 直近の確定支払 | 設備未払60+税等予定30+直近返済12=102万円 | 重複しない支払を列挙 |
| 支払後の参考額 | 310-102=208万円 | 他の運営支払をまだ引いていない |
| 借入元金残高 | 当初800-返済済元金40=760万円 | 利息を元金残高から引かない |
| 口座間移動 | AからBへ50ならA170・B140=310万円 | 売上・調達・経費にしない |
208万円は自由に使い切れる額ではなく、直近の確定支払だけを除いた参考値です。家賃、給与、仕入、回収日、使途上の制約を含む資金表で判断します。借入残高760万円を預金に加えたり、現在の預金から借入全額を引いて月末資金としたりしないでください。
通常案の1か月目末240万円に追加未払80万円を反映すると160万円
前図の支払前預金310万円から分岐。通常支払148+元利返済12万円を毎月、設備60+税等30万円を初月だけ支払います。
追加未払80万円で、初月末は240−80=160万円。別案の翌月は160+180−160=180万円。
通常案・1か月目240万円
追加未払あり・1か月目160万円
別案・2か月目180万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 月末残高であり、月中の支払日別不足は別に確認します。
引継ぎ後6か月と別案の現金表
税込の現金額、万円。上の預金310万円を開始残高とします。通常支払148万円、元利返済12万円を毎月払い、初月のみ設備未払60・税等30を追加する架空例です。借入は実行済みで、開始残高へ含まれています。
表は左右に動かせます。
項目名は固定表示です。
| 月・条件 | 実入金 | 実支出 | 月末現金 |
|---|---|---|---|
| 1か月目 | 180万円 | 通常148+返済12+設備60+税等30=250万円 | 240万円 |
| 2か月目 | 180万円 | 通常148+返済12=160万円 | 260万円 |
| 3か月目 | 190万円 | 160万円 | 290万円 |
| 4か月目 | 190万円 | 160万円 | 320万円 |
| 5か月目 | 200万円 | 160万円 | 360万円 |
| 6か月目 | 200万円 | 160万円 | 400万円 |
| 別案・1か月目 | 180万円 | 通常案250+追加未払80=330万円 | 160万円 |
| 別案・2か月目 | 180万円 | 160万円 | 180万円 |
別案は開始310万円から分岐し、資料照合で未登録の未払80万円が判明した場合です。管理下限200万円なら初月160万円に対して40万円の手当が必要です。元の支払後参考額208万円から再び102万円を引かず、各支払を一度ずつ記入します。次担当は未払の請求書・期限・支払済みでないことを確認してから追加してください。
次担当が閲覧・編集・出力し、旧担当の権限を停止日までに外す
- 新担当の招待本人名義の権限を付与
- 操作を試す閲覧・編集・出力
- 未完了事項照会先・回答日を残す
- 旧担当の停止共有・同期・再委託先を確認
- 次の90日資金表の更新担当を決める
権限停止を資料の受領と同じ意味で扱いません。
未完了作業とアクセス停止の確認表
サービスの権限機能と契約条件に合わせて、自社の管理者と次担当が操作を試します。共有パスワードを一つ渡すだけで完了とせず、個別権限と認証の管理者を確認します。 参照:国税庁:税理士の業務。
表は左右に動かせます。
項目名は固定表示です。
| 確認項目 | 次担当が試す操作 | 完了後の記録 |
|---|---|---|
| アクセス | 自社アカウントで閲覧・編集・出力 | 権限者・契約名義・確認日 |
| 保存 | 代表的なファイルを開き復元する | 保存先・バックアップ担当 |
| 認証 | 多要素認証・復旧先を確認 | 自社が復旧できる管理体制 |
| 未完了 | 質問への回答案と期限を更新 | 実作業者・承認者・根拠資料 |
| 終了処理 | 不要となる共有や権限を解除 | 必要資料の移管と操作確認後に実施 |
権限解除とデータ削除は別の処理です。保存が必要な資料を消さず、複製や個人情報の扱い、旧担当が保存する範囲は契約と関係ルールを確認します。税務申告・個別税務相談の担当は税理士等へ確認し、融資支援の終了日だけで税務の担当も自動終了すると考えないでください。
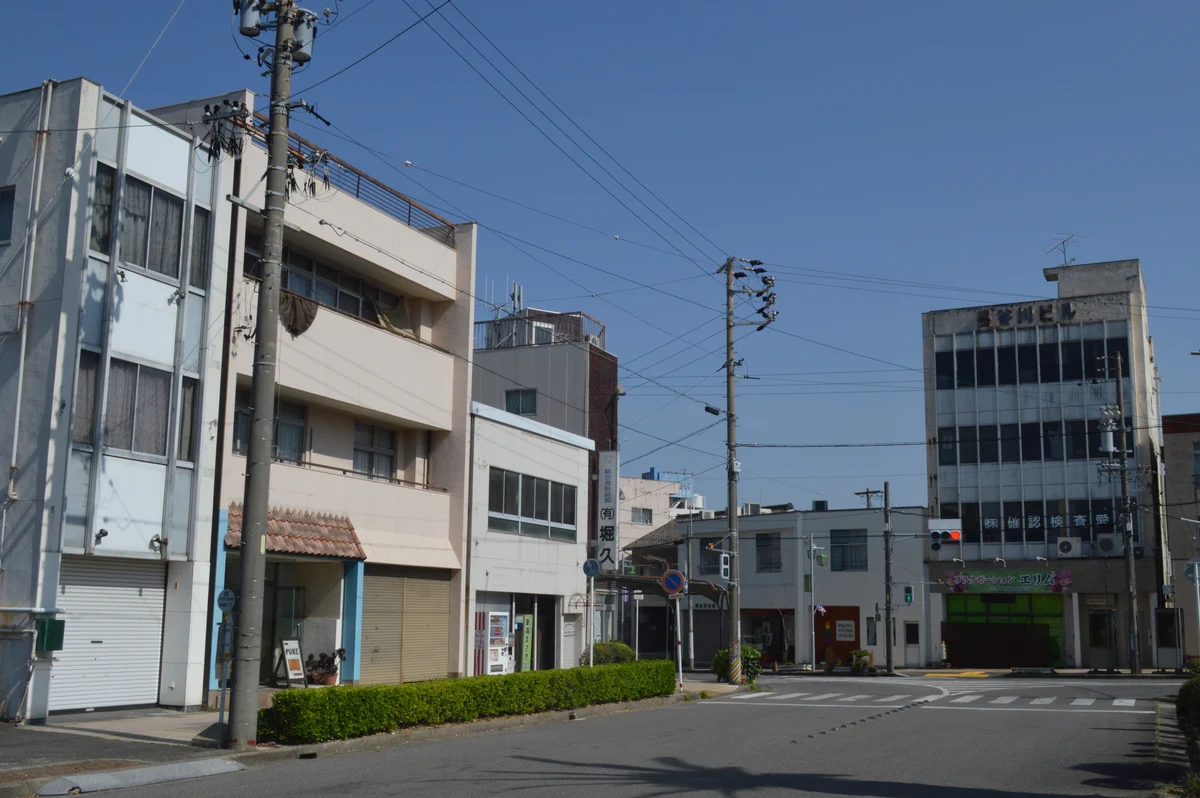
愛知県・刈谷市広小路・刈谷市駅前商店街
担当が替わっても商圏と資金表を引き継ぐ
刈谷市駅前商店街の実景です。開業場所の商圏や支払予定の資料を次担当が開き、更新できるか確認します。写真の店舗を本記事のフードトラックや推奨物件として示すものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
支援終了後も続く業務と引継ぎの範囲
支援終了後にも、金融機関からの追加確認、設備の未払、返済、経理や申告の予定は残ります。引継ぎでは、成果物、契約と返済予定、説明履歴、データの保存、未完了事項を一つずつ確認します。支援会社が行う業務と、自社や税理士等が継続する業務を分け、終了日以降の担当を空欄にしないことが大切です。
編集可能な元データの返却、所有権、保存期間、終了後の質問対応は契約によって確認する事項です。この記事のチェック表がすべての契約で無償返却を求められる根拠になるわけではありません。まず契約上の範囲を確認し、受け取れない形式がある場合は、必要な数値・計算根拠と継続利用できる出力を相談します。以下の残高と資金表は説明用の架空例です。
提出資料・電子取引・支援終了に関する公的根拠
この記事で扱う範囲
創業融資支援終了時の引継ぎで想定される相談内容
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
融資実行後に自社管理へ移る方の想定です。計画書の提出版と返済予定、使途の支払記録を受け取り、経営者が翌月の資金表を更新します。未払や追加提出が残る場合は担当と期限を明記します。
税理士・経理担当が替わる会社の想定です。旧担当の最終処理月と新担当の開始月を決め、残高、電子取引データ、未処理を照合します。閲覧できることだけでなく、必要形式で出力して利用できるかを確認します。
共有サービスの契約終了を迎える方の想定です。自社管理者、認証、バックアップの確認を先に行い、次担当が資料を開けることを確かめてから不要な権限を解除します。必要なデータの保存とアカウント停止を混同しません。
計算根拠まで引き継ぐ
売上予測は売上高だけでなく、客数、単価、稼働日、成約率などの式を残します。原価、人件費、広告費、設備支払も根拠へ戻れるようにし、実績との差を同じ単位で確認します。
個人情報と認証情報を分ける
本人確認資料、口座情報、申込書には機微情報が含まれます。共有範囲と保存先を限定し、不要な共有を停止します。パスワードを通常の引継ぎ表へ記載せず、権限移譲後に旧アクセスを見直します。
相談窓口の継続性を確認する
支援終了後に誰へ質問できるか、回答期限、追加料金、金融機関から連絡が来た場合の窓口を確認します。次の担当者が説明できない事項は終了前に解消します。
成果物・履歴・権限・未完了事項を分ける
最終版を特定
提出日、提出先、ファイル形式、版番号を記録します。
自社所有へ移す
管理者、閲覧者、出力方法、停止日を確認します。
次の担当を決める
追加提出、返済、経理、報告の期限を残します。
引継ぎ確認書には、受け取ったかどうかだけでなく、ファイルを開けるか、数式が残っているか、自社アカウントで再共有できるか、次担当が内容を説明できるかまで記録します。契約に定める成果物と返却範囲を優先して確認します
会計処理、税務申告、帳簿書類の保存、融資判断は事業形態や取引内容で異なります。制度の最新情報を公的機関で確認し、個別の税務判断は税理士等の有資格者へ相談してください。
提出版と編集可能データの受取範囲を確認する
融資申込・実行に関する資料
- 創業計画書の提出版と編集可能版
- 見積書・契約書・自己資金の根拠
- 申込書類・追加提出資料の控え
- 融資契約・返済予定・資金使途表
次の担当へ渡す履歴と運用情報
- 金融機関の質問と回答の要点
- 会計・共有フォルダの権限一覧
- 月次予算・資金繰り表の更新方法
- 未完了事項・期限・次担当者
受取物は『ある・ない』だけでなく、最終版、作成日、更新者、保管場所、閲覧権限を一覧にします。元データが契約上の成果物に含まれるかは事前に確認し、含まれない場合も自社が継続利用できる出力形式を相談します。
契約終了の前に一度、次担当者だけで月次更新できるか試す
引継ぎ会議では説明を聞くだけでなく、自社担当者が創業計画の数字を探し、資金繰り表を翌月へ更新し、会計データを出力します。詰まった箇所をその場で手順書へ追記します。
金融機関への説明と変更理由を記録する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 提出版 | 実際に提出した内容と日時 | 計画の元データと取り違えない |
| 編集データ | 入力欄・数式・単位・更新手順 | 自社環境で計算できるか確認 |
| 説明履歴 | 質問・回答・変更前後・根拠 | 未回答と回答済みを区別 |
| 権限と保存 | 契約名義・管理者・出力・認証 | 停止前に次担当の操作を確認 |
画面上で見られることと、自社がデータを保持して将来使えることは別です。CSV、PDF、表計算など必要な出力を実際に行い、保存先とバックアップ担当を決めます。
引継ぎ後90日を月次管理へ接続する
次は社内運用の目安です。支払・返済・契約上の期限は実際の日付で管理し、不足が見えたときは90日目を待たずに対応します。
引継ぎ時点の預金残高、融資残高、返済日、未払金、設備支払、税金予定を一枚へまとめます。創業計画の資金使途と実際の支出を照合し、未実行の支出と変更予定を区別します。
次担当は、少なくとも今後3か月の入出金を更新し、残高が社内下限を割る月を確認します。追加融資を前提にせず、売掛回収、発注、固定費、投資時期の行動へ結びます。
具体的な条件は日本政策金融公庫:創業計画の書き方と自社の契約・担当窓口で確認します。
引継ぎ確認に用意したい資料
最終版が分からない場合は、支援者と金融機関へ提出日・ファイル名を確認し、手元の版と照合します。契約上の返却範囲や個人情報の扱いも確認してください。
本記事は一般的な引継ぎ管理を解説するもので、特定の契約における成果物の所有権、返却義務、金融機関の判断を確定するものではありません。
最終版が複数あるときは、提出履歴から特定する
ファイル名に「最終」が付いている順ではなく、送付日時、提出先、受付の記録と内容を照合します。変更前後の売上、自己資金、使途が違うなら、どの版で何を説明したかを一覧にします。提出先に確認する必要がある場合は、自社窓口から照会し、推測で一つを選ばないようにしましょう。特定できた提出版は保存し、以後の予測変更は別版として理由を記録します。
引継ぎ会議では一件の更新を実演する
次担当が資金表へ一件の入金予定を入力し、残高が連動するかを確認します。次に元資料から返済額と支払日を探し、月次表へ正しく反映できるかを見ます。数式のあるセル、入力するセル、税区分、金額単位が分からない場合は手順へ追記します。会議の回数を増やすだけでなく、実際に操作できない箇所を特定して期限付きで解消することが必要です。
資金使途の変更は引継ぎの中で埋もれさせない
計画の設備と実際の購入品が違う場合、単なるファイル整理の問題として扱わず、変更理由と金融機関への確認状況を記録します。確認が未了なら、担当者と連絡期限を決め、契約上必要な承認を取得する手続につなぎます。過去の提出資料を実績に合わせて上書きせず、当初計画、変更の承認等の記録、実際の支払・納品を区別して保存してください。
融資支援と税務、経理の終了時期を分ける
融資が実行された後も、記帳、決算、申告、給与の処理が続く場合があります。契約ごとに最終処理月、未提出資料、質問待ち、次担当の開始月を確認します。税務代理・税務書類作成・個別税務相談は、実際に担当する税理士等と範囲を確認してください。支援会社の担当変更だけで提出義務や期限がなくなるわけではなく、自社で期限一覧を管理する役割が残ります。
資料不足は空欄のまま完了にしない
返済予定が見つからない、見積りはあるが請求書がないなど、不足には種類があります。金融機関、支援者、購入先、自社経理のどこへ確認するかを振り分け、取得予定日を記入します。すぐに原本を得られない場合は仮の情報と根拠を示し、確定値と区別します。終了後の質問対応が有料になる条件も確認し、受け渡しの時点で未解決の事項を双方が把握できるようにします。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
融資支援を利用した方の体験を確認できる公開事例です。各事例で支援終了や担当変更、データ引継ぎが発生したことを示すものではありません。
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
引継ぎは契約上の範囲を確認し、次担当が資料を利用して更新・説明できるかで確認します。
融資実行後に最低限受け取る資料は何ですか?
創業計画の提出版、申込・追加提出の控え、契約・返済予定、資金使途の根拠、主要な質問回答履歴を確認します。未払と未完了事項、次担当、期限も一覧にし、契約上の返却範囲と形式を照合してください。
編集できる元データも必ず受け取れますか?
契約上の成果物と利用条件を確認します。含まれない場合は、必要な数値・計算根拠、出力形式、取得費用を相談します。すべての元データを無償で受け取れると決めつけず、自社が継続利用できる方法を終了前に確かめます。
メールをそのまま転送すれば引継ぎになりますか?
日時、相手先、質問、回答、判断理由、関連資料、未完了を一覧にすると次担当が探しやすくなります。転送先と共有範囲も確認し、必要な情報を取り出して提出版や根拠と対応させてください。
会計ソフトの権限は何を確認しますか?
契約名義、自社管理者、次担当の閲覧・編集・出力、認証・復旧、課金、停止日、バックアップを確認します。実際の出力と再利用を試し、必要な保存ができてから不要な権限を解除します。
支援終了後に金融機関から連絡が来たらどうしますか?
自社窓口が期限と依頼内容を確認し、提出版と履歴を基に回答担当へつなぎます。不明な条件は確認し、過去の説明を推測で変えないようにします。旧支援者への質問対応の範囲や費用も契約で確認してください。
引継ぎ会議は何回必要ですか?
固定回数ではなく、次担当が閲覧、残高照合、更新、説明、出力を実行できるかで判断します。未完了は担当・期限・完了条件を記録し、確認できていない項目を受取済みだけで閉じないようにします。
資料が一部なくても相談できますか?
手元の通帳、計画書、契約、返済予定、請求書から不足一覧を作れます。確認先と期限を分け、仮の数字は確定値と区別します。提出版を特定できない場合は支援者や金融機関へ履歴を確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月7日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:預金残高は直近の確定支払や今後の運営費を引く前の数値です。借入元金の残高と現金残高を混同せず、契約・返済予定・実際の銀行明細で照合します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
提出資料・権限・未完了事項を整理し、次の担当へ引き継ぐ
融資支援の成果物、権限、未完了事項、次の月次管理を一覧にします。相談時点で契約する必要はなく、現在ある資料と社内の運用から確認できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。