
融資・補助金・雇用関係助成金で契約相手、実担当、成果物を分ける
業務ごとに確認
創業融資
計画書・面談・着金条件
補助金
公募回・申請・実績報告
雇用関係助成金
雇用前の条件・申請・支給
共通の管理
実担当・再委託・情報共有・解約
制度名だけで一括料金に含まれる作業は決まりません。
三業務の担当と成果物の表
窓口に次の情報を確認し、本人が担当する作業も残します。
表は左右に動かせます。
項目名は固定表示です。
| 業務 | 確認する担当 | 成果物の例 | 料金・範囲の確認 |
|---|---|---|---|
| 融資準備 | 融資支援担当者 | 計画書確認・面談準備 | 途中変更・追加資料を含むか |
| 補助金計画 | 当該業務を適法に行う担当者 | 事業計画・経費整理 | 作成と申請の担当を区別 |
| 雇用助成金 | 社労士等と契約先 | 要件確認・申請手続き | 雇用管理整備の範囲 |
| 実績報告 | 報告を支援する担当者 | 証拠書類一覧・報告案 | 採択後の作業は別料金か |
| 電子申請 | 本人と権限を持つ担当者 | 提出控えと申請履歴 | 委任機能と本人確認の工程 |
紹介だけの窓口に依頼する場合も、実担当者の受任を確認してから日程を確定します。
三契約の税込支払額は16.5+11+11+5.5+5.5+9.9=59.4万円
税込合計。融資300万円分はアイラボの公開条件で試算。補助金・助成金分は架空の別契約で、自社のセット料金ではありません。
融資成功報酬16.5万円
補助金着手・採択・報告27.5万円
助成金着手・成功報酬15.4万円
補助金は採択想定額100万円、助成金は実入金想定額60万円。採択時の報酬と補助金の入金は別時点です。
三契約の税込支援料と発生時点
単位は万円。融資300万円はアイラボの公開条件で算出。他業務は架空の契約で、補助金の採択想定額100万円・助成金の実入金想定額60万円を使います。
表は左右に動かせます。
項目名は固定表示です。
| 業務・費用 | 税抜計算 | 税込支払額 | 発生する時点 |
|---|---|---|---|
| 融資成功報酬 | 300×5%=15 | 16.5 | 融資実行・着金 |
| 補助金着手金 | 10 | 11 | 契約開始 |
| 補助金採択時報酬 | 100×10%=10 | 11 | 採択時。減額でも返還なしの仮定 |
| 補助金実績報告 | 5 | 5.5 | 報告支援の納品 |
| 助成金着手金 | 5 | 5.5 | 契約開始 |
| 助成金成功報酬 | 60×15%=9 | 9.9 | 助成金の実入金 |
| 三契約の合計 | 54 | 59.4 | 時点が異なり一度に払うとは限らない |
税率10%の例。採択時の11万円を、まだ入っていない補助金から払えると考えません。雇用助成金の支給額自体へ消費税を足す計算ではありません。
設備代220万円は同じでも、対象税抜経費200→160万円なら補助額は100→80万円
設備の税込支払220万円、税抜対象額×1/2(上限100万円)の架空例。補助金支援料27.5万円は両案とも発生済みです。
対象200万円案・実質負担147.5万円
対象160万円案・実質負担167.5万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 補助額から支援料を引いた額は設備の自己負担を引く前です。
対象経費と補助額・自己負担の比較
特定制度の条件ではない架空計算。設備税抜200万円・消費税20万円を支払い、対象経費は税抜額、補助率1/2・上限100万円と仮定。報酬は前表の補助金分27.5万円が発生済みとします。
表は左右に動かせます。
項目名は固定表示です。
| 確認項目 | 対象200万円の案 | 対象160万円の案 | 計算・意味 |
|---|---|---|---|
| 設備の税込支払 | 220万円 | 220万円 | 対象から外れても支払額は同じ |
| 対象となる税抜経費 | 200万円 | 160万円 | 対象外40万円の仮定 |
| 計算上の補助額 | 100万円 | 80万円 | 対象額×1/2、上限100 |
| 補助金支援料の合計 | 27.5万円 | 27.5万円 | 着手11+採択11+報告5.5 |
| 補助額から支援料を引いた額 | 72.5万円 | 52.5万円 | 設備自己負担を引く前 |
| 設備と支援料の実質負担 | 147.5万円 | 167.5万円 | 220+27.5−補助額 |
減額時の報酬は実契約で確認します。税の精算・返還等は制度と課税状況により別途検討が必要で、この表は税込の現金負担の比較です。
補助金100万円が11月に入れば11月末65.3万円、翌2月なら11月末34.7万円不足
前図の設備220万円とは別の資金例。融資と補助金の2契約だけで、助成金・その支援料は含めません。家計を除く現金150万円から開始します。
不足 ← 0 → 計算上残高
10月末・共通5.3万円
11月末・予定どおり65.3万円
11月末・遅延▲34.7万円
翌1月末・遅延▲74.7万円
翌2月末・遅延入金後5.3万円
翌2月末・支給ゼロ▲94.7万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 遅延案の月末残高の最大不足は74.7万円。月内の最大不足は別確認。翌2月の支出20万円が入金100万円より先なら、74.7+20=94.7万円が一時不足します。
11月支給・翌2月支給・支給ゼロの残高
単位は万円。融資と補助金の二契約だけの例で、助成金・助成金支援料は含めません。期首現金150万円は家計除外済み。融資300万円の報酬16.5万円を別払い。運営収支は売上回収・経費・返済を反映した毎月20万円の純支出と仮定します。
表は左右に動かせます。
項目名は固定表示です。
| 時点・取引 | 11月支給案 | 翌2月支給案 | 支給ゼロ案 |
|---|---|---|---|
| 9月8日 現在 | 150 | 150 | 150 |
| 9月15日 補助金着手11 | 139 | 139 | 139 |
| 9月18日 融資300・報酬16.5 | 422.5 | 422.5 | 422.5 |
| 9月24日 採択時報酬11 | 411.5 | 411.5 | 411.5 |
| 9月30日 設備等税込380.7 | 30.8 | 30.8 | 30.8 |
| 10月末 運営20・報告5.5 | 5.3 | 5.3 | 5.3 |
| 11月末 運営20・税等20 | 65.3 | −34.7 | −34.7 |
| 12月末 運営20 | 45.3 | −54.7 | −54.7 |
| 翌1月末 運営20 | 25.3 | −74.7 | −74.7 |
| 翌2月末 運営20 | 5.3 | 5.3 | −94.7 |
基準案は11月、遅延案は翌2月に100万円入金を置いています。9月25日に交付決定、以後に設備等を発注する仮定です。支給ゼロでも採択時報酬等は残る仮定です。74.7万円は表に示す月末残高の最大不足であり、月内の最大不足ではありません。翌2月に支出20万円が補助金100万円の入金より先なら、一時不足は74.7+20=94.7万円です。その後100万円が入れば月末は5.3万円となります。実行時は支払・入金を日付別に確認してください。
申請前から要領、見積、発注、納品、支払、報告、確定通知をつなげる
- 申請前要領の版と見積
- 採択・交付通知と発注可能日
- 契約・発注名義・品目・日付
- 納品・支払請求と振込記録
- 実績報告対象額と提出版
- 確定・入金確定額と着金日
公募回と申請主体を記録し、提出版を自社で保管します。
補助金の取引と申請の証拠
対象経費の確認と、実際の資金の流れを同時に追います。
表は左右に動かせます。
項目名は固定表示です。
| 段階 | 保存するもの | 照合する内容 | 不足なら確認する先 |
|---|---|---|---|
| 申請前 | 要領・版・見積り | 申請主体・経費・期間 | 制度窓口 |
| 採択・交付 | 通知と条件 | 発注可能日・対象額 | 事務局 |
| 契約・発注 | 注文書・契約書 | 品目・数量・名義・日付 | 取引先 |
| 納品・支払 | 納品書・請求書・振込記録 | 履行と支払完了 | 取引先・本人 |
| 実績報告 | 提出版と補足履歴 | 対象額と証拠の一致 | 支援担当・事務局 |
| 確定・入金 | 通知・請求・入金明細 | 確定額・受取額・日付 | 事務局・本人 |
同じ支払を別制度へ記載する場合の取扱いは各制度へ確認します。融資による立替と、複数の補助金で同じ経費を重複支援することを混同しません。
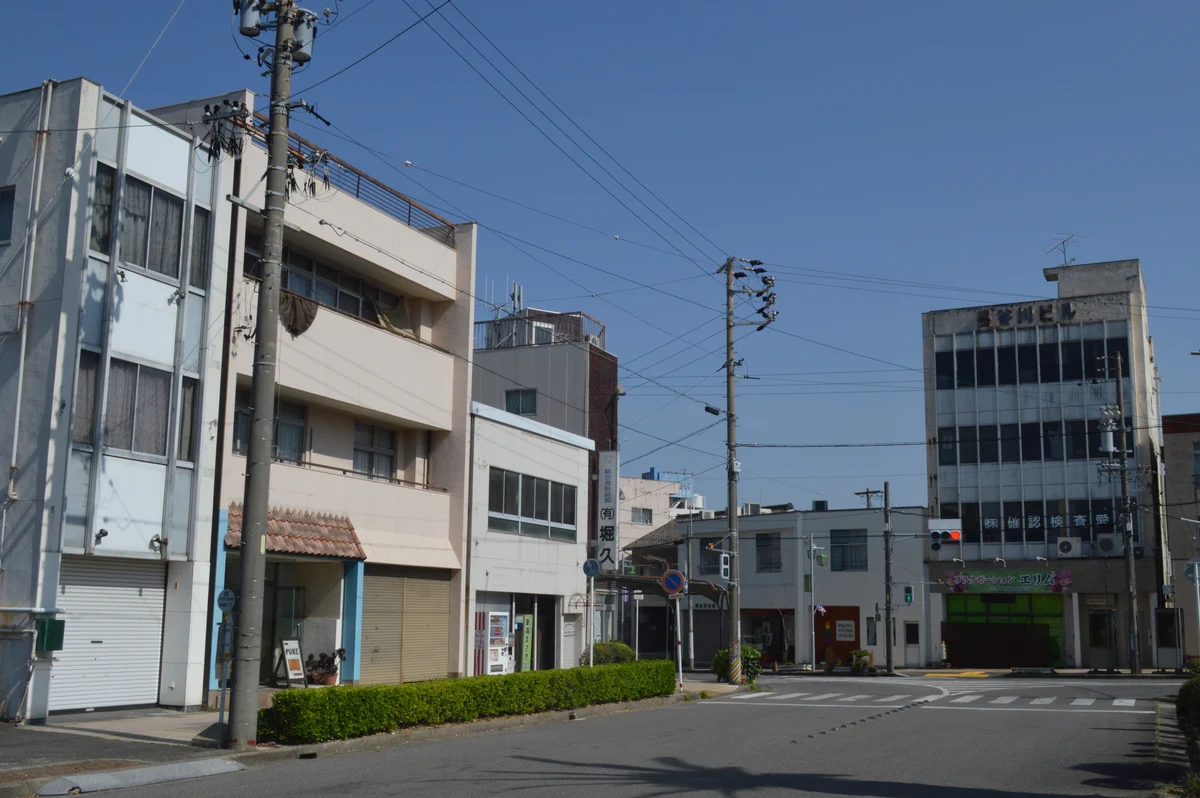
愛知県・刈谷市広小路・刈谷市駅前商店街
店舗の設備支払を補助金入金より先に見積もる
刈谷市広小路・刈谷市駅前商店街の実景です。設備を使う事業では現地の準備と支払が補助金の入金より先になる場合があります。写真の店舗を本記事の印刷工房や推奨物件として示すものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
一括支援の作業範囲と採択・交付決定の違い
創業計画の数字を一度伝えるだけで融資も補助金も進むなら、準備の負担を減らせそうに見えます。ただし「一括支援」の中に、計画の助言だけ、申請入力、実績報告、雇用管理の整備がどこまで含まれるかは支援先によって異なります。窓口の数だけで決めず、各制度を誰が担当し、申請者本人に何が残るかを確認することが先です。
特に採択と交付決定を混同すると、対象にしたかった設備を早く発注しすぎるおそれがあります。例として持続化補助金の一般型・通常枠の商工会地区の案内は、採択後の見積審査と交付決定を区別し、交付決定前の発注・購入・契約等を対象外としています。他制度の例外や対象期間は、それぞれの公募要領で確認します。 小規模事業者持続化補助金〈一般型・通常枠/商工会地区〉「見積書等の提出」
以下の補助率、支給額、入金月、他業務の報酬は比較のための架空条件です。特定制度の募集予定や採択可能性、アイラボが補助金・助成金業務を同じ料金で受けることを示しません。融資の公開料金と別業務の契約例を分けて読んでください。
補助金・雇用関係助成金・融資の公式情報
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】窓口は一つでも雇用助成金は社労士が担当する想定です。実担当者と契約先を確認し、自社に残る勤怠・賃金の管理作業を明記します。
【架空の相談例】採択額100万円を基準とする報酬契約の想定です。対象経費が減って支給80万円となる案で、支援料が変わらない場合の実質負担167.5万円を確認します。
【架空の相談例】補助金の入金が11月から翌2月へ遅れる想定です。翌1月までの74.7万円不足を把握し、発注範囲と支払条件を事前に見直します。
料金を制度別に確認
アイラボの公開する融資サポートの料金は融資業務の条件です。補助金・助成金を同じ報酬率や同じ発生時点で受任するという案内ではありません。
申請者本人の確認を残す
代理申請の機能を使う場合も、申請内容と添付資料を本人が確認します。権限を無制限に共有せず、委任の範囲と解除方法を確認します。
公募の古い版を使わない
正式名称と公募回、版を記録します。以前採択された人の条件や検索結果の短い説明だけで、今の対象経費や締切を決めないようにします。
一括窓口の裏側にある契約と実担当者を確認する
融資計画と補助事業の計画には共通情報がありますが、申請の要件や提出先は異なります。相談先に制度別の担当者、契約先、作成する資料、申請入力の方法、申請者が確認する箇所を示してもらいます。「全部お任せ」の言葉だけで、自社に残る雇用管理や証拠書類の保存まで代行されると考えないようにします。
雇用関係助成金を有償で外部へ依頼する場合には、社労士等の適法な業務範囲を確認します。東京労働局の資料は、社労士法上の業務制限と例外を案内しています。提携しているという説明だけでなく、誰が受任し申請手続きを行うかを確認してください。申請者自身が行うことまで一律に禁止されるという意味ではありません。 東京労働局「雇用関係助成金を申請される事業主等の皆様へ」
報酬の基準額と発生時点を制度ごとに書き出す
融資は実行額、補助金は採択額・交付決定額・確定額・実入金額など、契約によって成功報酬の基準が異なります。減額された場合に料金が下がるか、最低額があるか、採択後に辞退したらどうなるかを確認します。実績報告や請求の支援が別料金なら、その支払時点も見積りに含めます。
アイラボの創業融資サポートは着手金0円、実行額5%+税、融資実行・着金時に報酬が発生します。補助金・助成金の料金例へこの条件を流用しません。下表の他業務の着手金や採択時報酬は架空であり、利用時には担当資格者と契約先から正式な見積りを受け取って比較します。
補助金100万円の予定があっても、11月に34.7万円不足する例
架空例では会社現金150万円と融資300万円から設備等を払った後、11月の補助金100万円が3か月遅れると、11月末に34.7万円不足します。支援料は契約上の時点で発生するため、支給予定だけで払えると判断しません。
融資・補助金・雇用関係助成金で異なる管理項目
以下は一般的な整理です。名称の似た制度もあるため、返済・支給条件は正式な要領と契約に従います。
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 主に確認する条件 | 管理する書類・日程 |
|---|---|---|
| 融資 | 資金使途・審査・返済条件 | 申込・面談・契約・着金・返済 |
| 補助金 | 対象事業・経費・対象期間 | 公募・採択・交付決定・実績報告等 |
| 雇用関係助成金 | 雇用・賃金・労務管理等の要件 | 計画等の事前要件・取組・申請・支給 |
| 支援契約 | 実担当・成果物・報酬条件 | 契約・納品・請求・終了 |
| 資金繰り | 実際の入出金と不足時点 | 支払日・入金日・最低残高 |
補助金を受ける前の支払と、受け取れない場合を計算する
対象事業の支払から実績報告、額の確定、請求等を経て支給される制度では、事業者が先に立て替える資金が必要です。持続化補助金の採択者向け案内でも、実績報告・精算払請求の手引きを分けて掲載しています。具体的な順序と支払期限は自社の公募回の資料を確認します。 小規模事業者持続化補助金〈一般型・通常枠/商工会地区〉「採択者向け情報」
予定どおり、3か月遅延、支給ゼロの三つを並べます。補助金入金が遅れても融資返済や賃料が自動で猶予されるわけではありません。支給ゼロの案が不足するなら、発注範囲を減らす、事業開始の順序を変える等の対応を支払前に検討します。未確定の追加融資を確定収入に置いて不足を消さないようにします。 中小機構 J-Net21「資金繰り表を活用する」
制度名だけでなく、公募回・版・申請主体をそろえる
採択や支給要件を確認するときは、正式名称、公募回、要領の版、申請者名、事業期間、申請IDを一組にします。法人設立前に個人で見積りを取得した場合など、申請者と取引名義の一致を確認する事項もあります。見積り、発注、納品、請求、支払、実績報告が同じ事業として追えるように保管します。
Jグランツには、委任関係を設定し、代理申請者が作成した内容を委任元が確認して提出する機能の案内があります。自分のパスワードを渡すことを標準手順とせず、対象制度の対応、権限、本人確認の工程を確認します。公式機能が使えても、資格業務の制限や契約上の責任がなくなるわけではありません。 Jグランツ「追加機能の周知説明資料:代理申請」
同じ計画の数字でも用途を説明する
融資の資金使途と補助事業の対象経費に同じ設備が登場することはありますが、それだけで適否を判断できません。融資が立替資金なのか、補助対象外の部分も含むのかを整理し、金融機関には補助金の予定と不支給時の返済計画を伝えます。複数の補助金で同一経費を支援する場合は別の問題になるため、制度ごとの制限を確認します。見積りを都合よく二つに分けて実態を隠す方法は採りません。
事前手続きのある助成金は雇用前から確認する
雇用関係助成金には、取組前の計画や労務管理の要件を確認すべきものがあります。従業員を採用した後で申請だけ頼めば全て対応できると考えず、制度名を特定して必要な準備を担当者へ確認します。給与、勤怠、就業規則、保険等の実態は自社が維持するものであり、申請書だけ整えて実際と異なる状態にしてはいけません。助成金がなくても継続できる雇用計画かどうかも同時に検討します。
採択時報酬には減額・辞退時の扱いを記載する
支給額を基準にする契約と、採択された段階で報酬が確定する契約では、後から対象経費が減った場合の負担が変わります。例では補助額が100万円から80万円へ減っても支援料27.5万円が残り、実質負担は20万円増えます。採択額、交付決定額、確定額のどれを掛け算に使うか、税、最低額、再申請、返還の条件を確認します。「成功したときだけ」という表現の中身を契約書の具体的な時点へ置き換えてください。
対象外経費を事業費から消さない
補助対象に認められなかった費用でも、事業上必要で実際に支払うなら資金繰りには残ります。設備税込220万円のうち税抜対象額が160万円になっても、販売先への支払は220万円です。対象経費表と支払表を同じ数字へ無理に合わせず、なぜ差があるかを説明します。支援料自体が対象経費になるかも制度ごとに確認し、計算例では補助対象へ足さず、別の現金支出として扱っています。
三か月遅延の不足は、支給月まで待てる額かを見る
遅延案では翌2月に残高が戻っても、その前に最大74.7万円不足します。資金がないまま給与や賃料を払えるわけではないため、月末の将来残高だけで判断しません。日付別に落とすとさらに早い不足が見つかる場合もあります。支払延期は相手との合意が必要であり、設備の段階導入が補助事業の変更手続きに当たるかも確認します。追加調達の可否と返済を含め、支払前に成立する対策を用意します。
申請終了後も自社に記録を残す
支援契約が終わっても、実績報告の補足や事後確認が発生する制度があります。要領で定める保存期間や事後報告を確認し、自社で提出版と通知、取引証拠を持っておきます。担当変更や委任終了時はアカウント権限を見直し、誰が残る照会へ対応するか決めます。支援者の作業完了を補助金の支給確定と扱わず、未完了の工程と責任者を最後まで追えるようにしておくと、窓口をまとめた利点を活かせます。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
創業融資支援の料金は、相談、計画書、面談対策、追加資料、成功報酬、融資後支援を分けて確認します。融資のアイラボが公開する創業融資サポートは初回相談・着手金0円、融資実行額の5%+税です。補助金・助成金、税務、経理など別業務は、担当資格者、契約先、追加料金を契約前に確認してください。
よくある質問
一括相談の担当資格者、支給前の資金、重複経費、報酬、電子申請について確認します。
補助金と創業融資を同じ会社へ依頼できますか?
まとめて相談できる場合がありますが、実担当者、契約先、作成・申請・実績報告の範囲を制度別に確認します。窓口が一つでも各審査や契約は別です。
助成金も同じ担当者が申請できますか?
制度と業務の内容によります。有償で雇用関係助成金の手続きを依頼する場合は社労士等の適法な業務範囲と委任関係を確認し、単なる提携紹介と受任を区別します。
補助金の採択予定額を自己資金にできますか?
入金前の予定額は使える現金ではありません。融資審査上の扱いは担当金融機関に説明して確認し、支給ゼロや遅延でも支払える資金表を作ります。
融資と補助金へ同じ設備費を書いてよいですか?
融資で立て替える設備と補助対象経費が重なる場合は、調達方法と入金後の扱いを双方へ説明して確認します。複数の補助金で同じ経費を重複支援することとは分けて判断します。
成功報酬はまとめて払いますか?
契約によります。融資着金、採択、実績報告、助成金入金などの時点を分け、基準額・税・最低額・減額時の扱いを確認します。
申請アカウントを支援者へ渡してよいですか?
パスワードの安易な共有を前提にせず、公式の委任・代理機能と対象制度の対応を確認します。Jグランツの案内にも委任元による内容確認と提出の工程があります。
不採択でも支援料はかかりますか?
着手金等が残る契約もあります。どの成果物と段階で費用が発生するか、不採択・辞退・減額・支給ゼロ・再申請の条件を契約前に確認してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月15日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:制度ごとに公募回、対象経費、着手時期、代理申請、支給条件、担当資格が異なります。図は説明用の架空条件であり、補助金・助成金の採択、確定額、入金時期を保証しません。最新の要領と窓口の案内を確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
2026年9月8日に持続化補助金の一般型・通常枠(商工会地区)の採択後案内、東京労働局の社労士法上の業務制限の資料、Jグランツの代理申請の工程、公庫の創業手続き、J-Net21の資金繰りの該当箇所を確認しました。特定の公募回の全要件・現在の募集状況を確認した記事ではありません。各制度の最新版と担当窓口を優先してください。
制度ごとの担当・報酬・支払予定を整理して相談する
候補制度名、開業計画、設備見積り、雇用予定、申請の進捗、支援の見積り、支払期限をお知らせください。融資準備と別制度の担当業務を分け、入金前に必要な資金を確認します。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。