
環協調と全国の協調特別を区別し、申込受付日を見る
取扱期間は保証協会への申込受付日が基準です。最新条件を申込金融機関へ確認します。
名称・対象・取扱期間の公式条件
環協調は愛知県制度の略称
協調特別との違いと今回の申込制度を金融機関へ確認します。
2経路のいずれか
プロパー融資併用、または経営行動計画の策定・実行・報告です。
受付日現在の表を確認
利率、保証料補助、必要書類、取扱期間を公式ページで再確認します。
2026年8月22日時点の公式ページでは、環協調の取扱期間は2026年4月1日から2028年3月31日までです。保証協会の申込受付日が基準で、対象経路①・②、保証料表、必要書類の適用も受付日や個別条件で変わります。申込予定日、融資期間、保証付き額、プロパー額、設備資金の有無を取扱金融機関へ伝えて最新条件を確認します。
会計処理、税務申告、帳簿書類の保存、融資判断は事業形態や取引内容で異なります。制度の最新情報を公的機関で確認し、個別の税務判断は税理士等の有資格者へ相談してください。
プロパー併用と経営行動計画は要件が違う
環協調の対象
経路①:プロパー併用
同一金融機関から保証付き額の1割以上、12か月以上の融資を原則同時実行
経路②:行動計画
金融機関の支援を受け、計画を策定・実行・進捗報告
二つを同時に満たす必要はありません。経路①は保証付き額とプロパー額を別々に返済試算します。
対象経路①・②の分岐
プロパー融資との原則同時実行
- 保証付き融資額の1割以上を確認
- プロパー融資期間12か月以上
- 原則同時の実行日と資金使途
- 双方の金利・期間・返済を試算
経営行動計画と進捗報告
- 金融機関の支援内容と担当
- 経営課題・目標・具体的行動
- 月次実績・資金繰り・差異
- 報告先・期限・改善判断
どちらの対象経路でも自動承認ではありません。保証付きとプロパーを組み合わせる場合は総返済額、計画経路では計画作成後の運用負担も含め、必要資金と社内体制に合うかを金融機関へ相談します。
貸付利率・保証料率・補助後負担を別々に比較
表1の事業者負担は年0.30~1.27%、表2は年0.34~1.43%。料率区分で異なり、貸付利率へ単純加算して返済額を決めません。
保証付き部分の条件表
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 名称 | 環協調(愛知県制度) | 協調支援型特別保証制度 |
| 対象経路① | 保証付き額の1割以上・12か月以上のプロパー融資 | 同一金融機関から原則同時実行 |
| 対象経路② | 経営行動計画を策定・実行・進捗報告 | 申込金融機関の支援を受ける |
| 限度額・使途 | 2億8,000万円・事業資金 | 利用可能額は個別審査 |
| 期間・返済 | 10年以内・均等分割返済 | 据置1年以内、設備を含む場合3年以内 |
| 貸付利率 | 1年超3年以内1.8%、3年超5年以内1.9% | 5年超7年以内2.0%、7年超10年以内2.1% |
| 保証料の事業者負担 | 対象経路①は表1で年0.30~1.27% | 対象経路②は表2で年0.34~1.43%(2026年度受付分) |
| 必要書類 | 申込人資格要件申告書兼誓約書 | 対象経路②は経営行動計画書も必要 |
| 取扱期間 | 2026年4月1日~2028年3月31日 | 保証協会申込受付基準 |
保証料の事業者負担は料率区分で異なり、条件変更に伴う変更保証料率は国の補助対象外と案内されています。上表は2026年8月22日時点の公式ページを要約したもので、実際の申込では受付日、審査、保証料計算書、金融機関の正式条件を優先します。
保証付きとプロパーの元金・利息・保証料を並べる
保証料補助の適用と実額は金融機関・保証協会の正式な計算書で確認します。
据置終了後までの支払月
| 確認するもの | 対象 | 金融機関と確認する点 |
|---|---|---|
| 申込人資格要件申告書兼誓約書 | 制度上の必要書類 | 最新様式と記載内容 |
| 経営行動計画書 | 対象経路②の場合 | 金融機関の支援、実行体制、進捗の報告方法 |
| プロパー融資の条件 | 対象経路①の場合 | 保証付き融資額の1割以上、期間12か月以上、原則同時実行 |
| 資金繰り・返済予定 | 返済余力を説明する資料 | 元金・利息・保証料の支払日と据置終了後の残高 |
表の下2行は制度書式の名前ではなく、相談時に整理する情報です。一般の融資申込書類は金融機関へ別途確認してください。制度の要件を満たすことと、希望額の融資が承認されることは別です。
対象経路・必要書類・受付期間は、2026年8月31日に愛知県信用保証協会の制度案内を再確認しました。申込時点の最新様式と条件を同ページと申込金融機関で確認してください。
経路ごとの制度書類と返済資料を分けて準備
要件を満たすことと希望額の保証・融資承認は別です。
申込時に確認する資料
既存借入一覧、保証利用残高、直近決算・試算表、資金繰り、資金使途と見積、返済試算を準備します。行動計画経路では経営行動計画書の作成・更新担当も決めます。
本記事は融資制度、信用保証、契約、返済管理に関する一般情報です。融資・保証の可否や条件を保証するものではありません。正式条件は金融機関・信用保証協会の提示資料を優先し、個別の法務・税務判断は弁護士、税理士等へ確認してください。
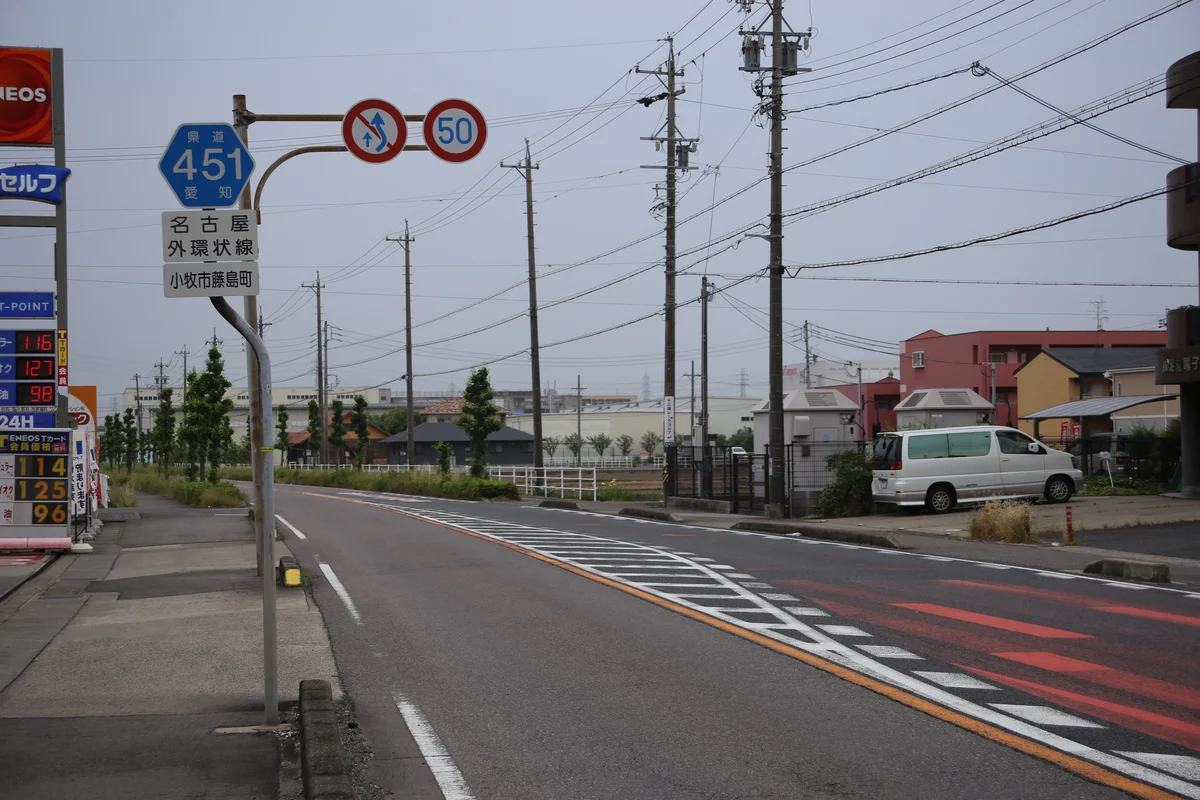
愛知県・小牧市藤島町・県道451号
地域の設備投資と二本の返済を並べてみる
小牧市藤島町・県道451号の実景です。製造・物流など地域で事業資金を検討するときは、保証付き融資とプロパー融資の返済額を月別に並べます。写真の沿道施設を本記事の金属加工所や融資利用者として示すものではありません。
小牧市藤島町・県道451号/2016年5月28日撮影。現在の様子とは異なる場合があります。写真:円周率3パーセント(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
愛知県信用保証協会の環協調・協調特別の公式条件
愛知県信用保証協会の公式ページでは、全国制度の略称を「協調特別」、愛知県制度を兼ねるものを「環協調」と表示しています。検索時の呼び方が違っても、対象者の2経路は共通です。県制度を利用できるか、全国制度のみかは申込金融機関へ確認します。
対象経路①は、申込金融機関から本制度の保証付き融資と原則同時に、その保証付き融資額の1割以上、かつ融資期間12か月以上のプロパー融資を受ける方です。対象経路②は、申込金融機関の支援を受けながら、自ら経営行動計画を策定し、計画を実行して進捗を報告する方です。
環協調の融資限度額は2億8,000万円、資金使途は事業資金、返済方法は均等分割返済、保証期間は10年以内です。据置は1年以内ですが、設備資金を含む場合は3年以内とされています。貸付利率は期間に応じて年1.8%、1.9%、2.0%、2.1%に分かれます。
信用保証料は国の補助後も料率区分、対象経路、保証協会の申込受付日で事業者負担が変わります。2026年4月1日から2027年3月31日の受付分では、対象経路①は表1、対象経路②は表2です。限度額・利率・保証料率だけで借入条件を決めず、正式な見積りと返済予定を金融機関・保証協会へ確認します。
愛知県信用保証協会の環協調・協調特別の公式条件
この記事で扱う範囲
協調支援型特別保証制度の検討で想定される相談内容
以下は実績・成功事例ではなく、相談時に整理対象となりやすい状況を示した想定ケースです。融資条件、契約、会計処理、保存期間は各社で異なるため、自社資料と最新の公的情報で確認してください。
保証付き融資とプロパー融資を同時に提案され、1割以上の条件と総返済額を確認したい
経営行動計画の経路で検討し、提出後も月次で進捗を更新できる仕組みを作りたい
2億8,000万円という制度限度額と、自社の必要額・審査額・保証利用残高を分けて整理したい
対象経路①の1割は保証付き融資額を基準に確認する
たとえば保証付き融資1,000万円なら、単純計算上の1割は100万円です。ただし、同一金融機関、原則同時実行、プロパー融資期間12か月以上という条件もあるため、金額だけ合わせて対象になるとは限りません。正式な組合せは申込金融機関へ確認します。
金利と保証料を別々に計算する
環協調の貸付利率は融資期間で決まり、信用保証料は料率区分、対象経路、受付日で決まります。元金返済、利息、保証料の支払時期を同じ資金繰り表へ置き、据置終了後の月額返済と最低現金残高を確認します。
対象経路②は提出後の運用まで決める
経営行動計画書を作成しただけで終わらせず、売上、粗利、資金残高、実施行動、差異理由、次月対応を月次で更新します。進捗報告の頻度・様式・提出先は申込金融機関へ確認します。
制度要件のためだけに計画を作らず、月次会議で更新できる行動表へする
経営行動計画は提出時だけ整えるのではなく、売上、粗利、資金残高、実施行動、次月対応を担当者が更新できる形にします。金融機関へ報告する項目と社内管理をできるだけ共通化します。
資金調達と実行後の管理をつなげる
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資の支援事例
実際に創業融資サポートを利用されたお客様のインタビューです。この記事の制度・管理手法の利用実績や効果を示す事例ではありません。本文中の計算例・相談例とは区別してご覧ください。


創業融資サポートを依頼する場合の料金
以下は創業融資サポートの料金です。記事で説明した制度の利用料や、経理業務の代行料金ではありません。銀行融資など他の支援の対象範囲・料金は、料金案内と個別の契約条件をご確認ください。
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
環協調とは何ですか?
愛知県の協調支援型特別保証制度の略称です。全国制度は『協調特別』、県制度は『環協調』と公式ページで案内されています。
環協調は必ずプロパー融資を同時に受けますか?
対象経路は二つです。保証付き融資額の1割以上・期間12か月以上のプロパー融資を原則同時に受ける経路と、経営行動計画を策定・実行・報告する経路があります。
環協調の金利は何%ですか?
2026年8月22日時点では、期間に応じて年1.8%、1.9%、2.0%、2.1%です。申込時の最新条件を確認してください。
2億8,000万円を借りられますか?
2億8,000万円は制度上の限度額で、借入可能額ではありません。必要性、返済可能性、既存借入、保証利用状況等を基に個別審査があります。
保証料はいくらですか?
料率区分、対象経路、保証協会の申込受付日で異なります。2026年度受付分の事業者負担は、経路①の表1が年0.30~1.27%、経路②の表2が年0.34~1.43%です。
必要書類は何ですか?
申込人資格要件申告書兼誓約書が必要です。対象経路②では経営行動計画書も必要と公式ページに示されています。通常の融資・保証申込書類は金融機関へ確認してください。
取扱期間はいつまでですか?
2026年8月22日時点の環協調は、2026年4月1日から2028年3月31日までです。保証協会申込受付基準のため、余裕を持って金融機関へ相談してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月10日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:愛知県信用保証協会の制度案内を2026年9月21日に再確認。環協調の受付期間は2026年4月1日~2028年3月31日。経路①の表1は2026年度受付分、経路②は受付日に関係なく表2です。個別の保証・融資は審査があります。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 愛知県信用保証協会「協調支援型特別保証制度」
- 愛知県信用保証協会「信用保証ガイドブック2026」(PDF・容量が大きい場合があります)
- 愛知県「中小企業融資制度の概要・申込の流れ」
- 日本政策金融公庫「創業の手引」(PDF・容量が大きい場合があります)
- 国税庁「記帳や帳簿等保存・青色申告」
- あいち産業振興機構「愛知県よろず支援拠点」
制度情報確認日:2026年8月10日
環協調の対象経路と返済計画を相談する
対象経路、必要額、総返済、経営行動計画の運用方法を整理します。相談時点で契約する必要はなく、現在ある資料と社内の運用から確認できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年8月10日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。