
申告済みの期数から提出分を決める
事業の申告状況
2期以上
直近期と前期の2期分
1期のみ
存在する1期分
税務申告前
申告書の提出は不要
「未申告」は決算書の欠落ではありません。ほかの申込書類は別に確認します。
2期・1期・未申告の分岐
申告済み期間を確認
直近期・前期・未申告を区分します。
書類構成を照合
申告書、決算書、明細、通知を確認します。
試算表を確認
基準日と決算後経過月数を記録します。
提出台帳には、法人・個人、決算月、申告日、対象期、確定申告書、受信通知、貸借対照表、損益計算書、販管費内訳、注記表、勘定科目明細書、青色申告決算書・収支内訳書、試算表、マイナンバー処理、PDF確認者を記載します。
個別の申告書構成や提出方法は申告形態で異なります。税務判断は税理士等へ、融資申込の必要書類は日本公庫の最新案内と取扱支店へ確認してください。
申告書・決算書・明細を期別にそろえる
勘定科目明細書を含むか、ファイルを開いて確認します。
法人の提出内容
確定申告書・決算書一式
- 直近期と前期の確定申告書
- 法人決算書と勘定科目明細書
- 個人の青色申告決算書・収支内訳書
- 電子申告の受信通知・書面申告の確認
現在性・個人情報
- 決算後6か月等の試算表
- 基準日・月次残高・比較期間
- マイナンバーの黒塗り確認
- 期別PDF・ZIP・ファイル名
2期分は一つの塊にせず、期ごとに不足を確認します。決算期、申告日、ファイル名、ページ数を一覧にすると、直近期と前期の混在や明細書の欠落を防ぎやすくなります。
青色決算書等と個人番号を確認
個人番号だけを隠し、ほかの必要情報は読める状態にします。
個人事業主の提出内容
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 法人・直近期 | 申告書+決算書+明細 | 受信通知・構成を確認 |
| 法人・前期 | 同じ構成を期別確認 | 直近期との混在防止 |
| 個人 | 申告書+青色決算書等 | 番号記載を確認 |
| 現在資料 | 試算表・基準日 | 決算後経過月数で判断 |
公式必要書類案内は、不備が多い点として2期分、一式、法人では確定申告書と決算書の両方、勘定科目明細書を挙げています。名称だけでなくファイルの内容を開いて照合します。
決算後の経過と試算表を確認
- 決算月を記録申告済みの期を特定
- 経過を確認決算後6カ月以上か
- 試算表を準備該当時・未決算時
- 資金繰りへ反映支払・入金の時点
- 支店へ確認必要書類と予定日
決算書の利益を現在の預金残高と同一視しません。
決算書と現在の資金をつなぐ
未申告・1期・2期
直近期・前期
申告・決算・明細
試算表・基準日
黒塗り・PDF・通知
決算書は過去の実績、試算表と資金繰りは現在から将来を示します。売上、粗利、固定費、借入返済、預金残高を同じ基準日でつなぎ、決算後の変化を説明できるようにします。
申告書準備に時間がかかる場合でも、支払期限から逆算して必要資料の取得日を決めます。融資実行を前提に支払わず、見積有効期限や自己資金残高の変化も更新します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
期別PDFと不足ページを照合
申込後の追加提出方法は取扱支店へ確認します。
アップロード前の確認表
税理士や社内担当から受け取る場合は『決算書をください』だけでなく、日本公庫提出用に対象期、確定申告書一式、決算書、勘定科目明細書、電子申告受信通知を分けて依頼します。
本記事は2026年8月23日に確認した日本公庫のインターネット申込必要書類案内を基に、提出期数、決算書一式、勘定科目明細書、試算表の要否を整理しています。個別の提出範囲は取扱支店へ確認してください。
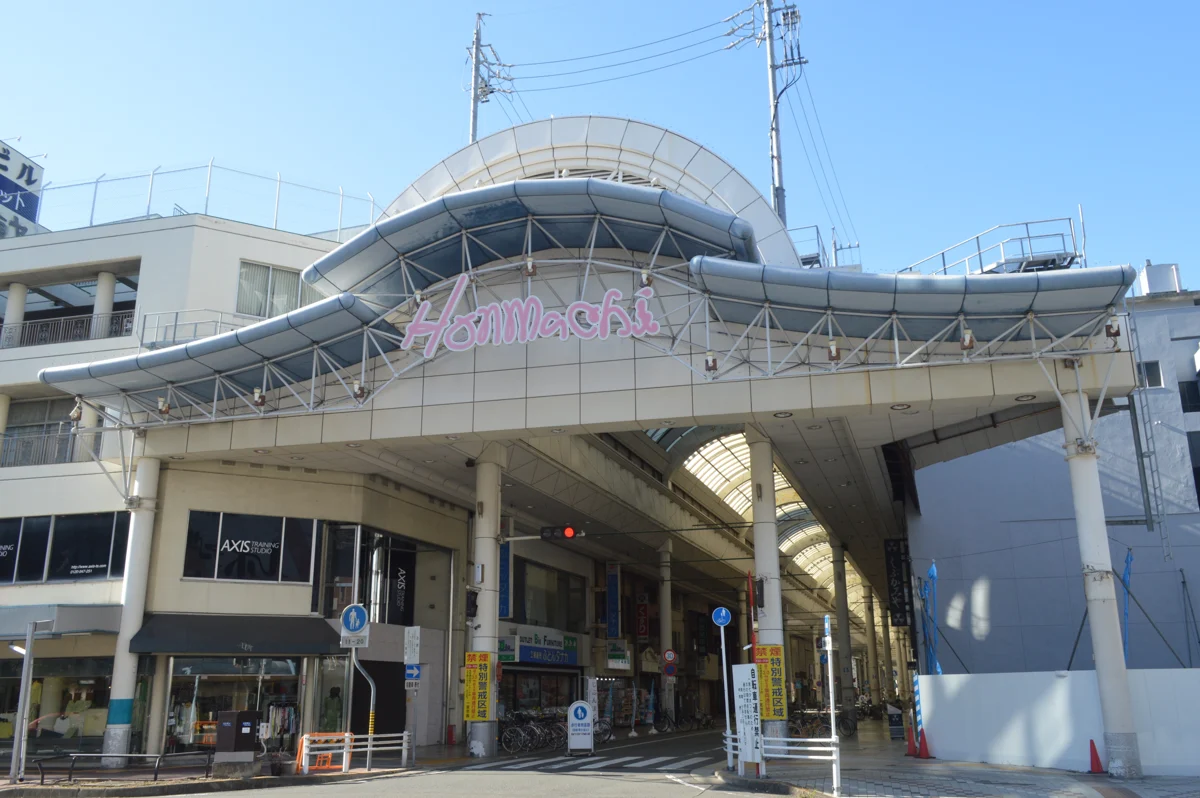
愛知県・一宮市・本町商店街
一宮の事業者が申告期をそろえるとき
一宮市本町商店街の実景。写真は記事のパン製造所や融資利用者ではありません。事業の期と現在の資金状況を分けて確認します。
一宮市・本町商店街/2023年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
日本公庫のインターネット申込必要書類・手続きFAQ
日本公庫の公式必要書類案内は、申告済みの方について原則として直近期とその前期の2期分を準備し、申込の都度提出するよう案内しています。1期しか申告していない場合は1期分、創業前などで申告未了なら提出不要とされています。
法人は確定申告書と決算書の両方に加え、貸借対照表、損益計算書、販売費及び一般管理費内訳書、注記表、勘定科目明細書等を確認します。電子申告の場合は受信通知も一式へ含めます。
個人事業主は、所得税の確定申告書に青色申告決算書または収支内訳書を含めます。マイナンバーが記載されている場合は、公式Q&Aの案内に従い黒塗りして読み取れない状態にしてから提出します。
法人で決算後6か月以上経過している場合、または事業開始後まだ決算を終えていない場合は、公式案内で試算表の準備が求められています。決算書と試算表の基準日を明記し、現在の状況へつなげます。
日本公庫のインターネット申込必要書類・手続きFAQ
この記事で扱う範囲
まず申告済みの期数で提出範囲を決める
| 申告状況 | 準備する期数 | 追加確認 |
|---|---|---|
| 2期以上申告済み | 直近期と前期の2期分 | 各期の確定申告書・決算書一式 |
| 1期のみ申告済み | 存在する1期分 | 創業日と決算月を説明 |
| 税務申告前 | 申告書の提出は不要 | 創業計画書や試算表等を確認 |
| 決算後6カ月以上 | 上記に加えて最近の試算表 | 試算表の基準日を明記 |
「2期分」は、存在しない決算書を作る意味ではありません。申告済みの期数を正確に示し、直近期だけ提出して前期を落とすこと、未申告なのに空の申告書を作ることを避けます。
法人の「一式」は主要な財務諸表だけではない
貸借対照表と損益計算書だけで終えず、法人税の確定申告書、決算書、販売費及び一般管理費の内訳、株主資本等変動計算書、個別注記表、勘定科目明細書など、申告時の一式を期別に確認します。電子申告資料では受信通知が別ファイルになっていないかも点検します。
試算表は決算後の空白を埋める資料として整える
最近の試算表には基準日を明記し、決算書と同じ勘定科目で売上、利益、現預金、売掛金、借入金を比較できるようにします。作成途中の数字を確定値のように扱わず、未処理取引や仮勘定があれば説明できる状態にします。PDFは期別・書類別に名前を付け、全ページと文字の可読性を確認します。
決算書のどこまでを何期分提出するか迷うときに想定される3つの相談
以下は実績・成功事例ではなく、相談時に整理対象となりやすい状況を示した想定ケースです。日本公庫インターネット申込の決算書一式準備では、画面表示、必要書類、個別の取扱いが申込状況により異なるため、日本公庫の最新案内と担当窓口で確認してください。
法人の決算書PDFに勘定科目明細書と電子申告の受信通知が含まれるか確認したい
個人事業主で申告が1期しかなく、前期分をどう扱うか整理したい
決算後6か月を過ぎたため試算表の基準日と決算差を説明したい
『一式』をファイル名だけで判断しない
PDF名が一式でも、受信通知や勘定科目明細書が別ファイルの場合があります。各ファイルを開き、構成と対象期を確認します。
1期しかない場合は無理に2期を作らない
公式案内は申告が1期なら1期分、申告未了なら不要としています。存在しない資料を作るのではなく、創業時期と申告状況を説明します。
決算後の変化を試算表でつなぐ
決算後6か月以上等の条件に該当する場合は試算表を準備し、売上・利益・残高・借入の変化を決算数値とつなげます。
期別チェックリストで『一式』を分解すると不足ページが見える
法人なら申告書、受信通知、決算書、勘定科目明細書、個人なら申告書、青色申告決算書・収支内訳書を期別に並べます。ファイルを開いて表紙・末尾・ページ順まで確認します。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
日本公庫インターネット申込の決算書一式準備について支援を依頼する場合は、支援者が整理する範囲、申込者本人が行う操作、連絡方法、報酬発生条件を書面で確認してください。支援の利用は融資の可否を保証しません。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
決算書は貸借対照表と損益計算書だけでよいですか?
法人は確定申告書一式、決算書、販管費内訳、注記表、勘定科目明細書等を公式案内で確認します。
何期分必要ですか?
原則は直近期と前期の2期分です。1期しか申告していなければ1期分、未申告なら申告書は不要と案内されています。
電子申告の受信通知も必要ですか?
公式Q&Aは電子申告の場合に受信通知が添付されたものを案内しています。
個人事業主は何を含めますか?
確定申告書に所得税青色申告決算書または収支内訳書を含めて確認します。
マイナンバーが載っています。
公式Q&Aは黒塗りして読み取れないようにして提出するよう案内しています。
試算表はいつ必要ですか?
法人では決算後6か月以上経過した場合、または事業開始後まだ決算を終えていない場合等に公式案内を確認します。
複数PDFでもよいですか?
期別・種類別に内容が分かる名称を付け、ZIP等の扱いは公式Q&Aと操作ガイドで確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月14日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:国民生活事業の公式必要書類案内を2026年9月21日に確認。申告状況と法人・個人の区分で準備が異なり、決算後6カ月以上または未決算の場合の試算表も確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 日本政策金融公庫「インターネット申込の必要書類のご案内」
- 日本政策金融公庫「インターネット申込(事業資金)の手続きに関するQ&A」(PDF・容量が大きい場合があります)
- 日本政策金融公庫「インターネット申込(国民生活事業)」
制度情報確認日:2026年8月23日
期別・書類別・受信通知の有無を一つの提出台帳へまとめる
申告期数・確定申告書一式・決算書・明細・受信通知・試算表を期別台帳で照合します。制度・画面・必要書類は更新される場合があるため、日本公庫の最新案内と取扱支店の指示を確認します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年8月23日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。