
借入が400万円減ると、使える総額は1,100万円
当初:自己300+希望1,2001,500万円
減額後:自己300+融資8001,100万円
融資800万円が実行され、自己資金300万円も使える場合の総額です。提示額だけでなく、使途・契約・実行日を担当者へ確認します。
当初と減額後の調達比較
以下は審査結果の一般例ではなく、再設計方法を示す架空例です。自己資金300万円、借入希望1,200万円、必要資金1,500万円だった計画を想定します。
| 項目 | 当初計画 | 決定後 | 差 |
|---|---|---|---|
| 自己資金 | 300万円 | 300万円 | 0円 |
| 創業融資 | 1,200万円 | 800万円 | マイナス400万円 |
| 調達合計 | 1,500万円 | 1,100万円 | マイナス400万円 |
「あと400万円借りる」と結論づけず、融資条件、契約支払、返金不能額、自己資金の残高を確認します。日本公庫のセルフチェックは、見積の検証、運転資金、借入依存、売上・原価の根拠、利益からの返済可能性を見直すよう案内しています。
設備を300万円延期し、運転資金を350万円残す
物件・必須工事200万円
導入する設備450万円
初回仕入・準備100万円
運転資金として残す350万円
当初から設備300万円・運転資金100万円を減らした案です。350万円は確保額で、すべて支払済みではありません。許認可・安全に必要な設備は守り、この残高で足りるかを月別に検証します。
4費目の当初・改定予算
| 費目 | 当初1,500万円 | 改定1,100万円 | 変更内容 |
|---|---|---|---|
| 物件・開業必須工事 | 200万円 | 200万円 | 必須範囲を維持 |
| 設備 | 750万円 | 450万円 | 第二段階300万円を延期 |
| 初回仕入・開業準備 | 100万円 | 100万円 | 販売開始に必要 |
| 運転資金 | 450万円 | 350万円 | 固定費・売上遅延を再計算 |
| 合計 | 1,500万円 | 1,100万円 | 400万円削減 |
設備を300万円延期し、運転資金を100万円減らす案です。運転資金350万円で足りる根拠がなければ、物件、開業日、設備の購入方法をさらに見直します。許認可・安全・品質に必要な設備は削れません。
改定案では物件200+設備450+初回準備100=750万円を支払った後、1,100−750=350万円を運転資金として残す想定です。先に支払った費用がある場合は、残る自己資金と未払費用で再計算し、同じ費用をもう一度引きません。
1日20枠から14枠へ減らすと、月商は154万円
- 当初は1日20枠20×22×50%=月220件
- 縮小後は1日14枠14×22×50%=月154件
- 単価は1件1万円で同じ月220万円 → 月154万円
設備縮小と提供能力の関係を仮定したサービス業の例です。写真のサロンの売上を示しません。実際は施術時間、人員、予約の集中、休業日を調べて枠数と稼働を決めます。
販売枠と月商の計算表
以下は特定業種の相場ではなく、サービス業の架空例です。22日営業、稼働率50%、平均単価1万円と仮定します。
| 項目 | 当初設備 | 縮小設備 |
|---|---|---|
| 一日販売枠 | 20枠 | 14枠 |
| 月間枠 | 20×22=440枠 | 14×22=308枠 |
| 稼働50% | 220件 | 154件 |
| 平均単価 | 1万円 | 1万円 |
| 月商 | 220万円 | 154万円 |
当初売上だけを残すと、設備縮小後の返済可能性を過大に見せます。席数、機械能力、営業時間、人員、在庫を減らした場合は、売上・原価・固定費を同じ単位で更新します。
月商がさらに20%下がると、返済後は3.76万円不足
変動費率30%は両案で同じ
月商154万円
154−46.2−80−10=17.8万円残る
月商123.2万円
123.2−36.96−80−10=3.76万円不足
税金・生活費等を引く前で、利益や実際の預金増減とは一致しません。借入返済10万円は仮定です。売上の回収が遅れる場合はさらに月別の現金で確認します。
通常案と売上減の月次採算
| 項目 | 架空の計算 | 結果 |
|---|---|---|
| 月商 | 154件×1万円 | 154万円 |
| 変動費 | 154万円×30% | 46万2,000円 |
| 固定費 | 家賃・給与等 | 80万円 |
| 借入返済 | 契約条件の仮定 | 10万円 |
| 返済後余力 | 154-46.2-80-10 | 17万8,000円 |
17万8,000円は利益・安全額を保証しません。売上が20%下振れすると月商123万2,000円となるため、変動費、固定費、返済後の最低残高を再計算します。改定案、延期案、追加自己資金案を同じ期間で比較します。
同じ変動費率30%・固定費80万円・返済10万円のまま売上が20%減ると、123.2−36.96−80−10=▲3.76万円です。通常案の17.8万円との差は21.56万円。どちらも税金・生活費等の前で、売上回収と支払が同月とは限らないため、預金の増減は資金繰りで別に確認します。
開業・延期・段階導入を、同じ月数で比べる
- 契約期限を確認変更・返金・解約ができる範囲
- 開業案を月別に計算縮小設備での売上と返済
- 延期案も月別に計算空家賃・延期費・売上開始の遅れ
- 最も残高が低い月で比べる不足するなら契約・規模を再検討
追加借入や出資は決まるまで確定入金にしません。新たな契約を進める前に、変更する使途・見積り・計画を担当者へ伝えます。
条件と最低残高の比較準備
減額前、減額後、開業延期の三案を比較します。各案で最も残高が少なくなる月と、その月に必要な支払いを明確にします。
自己資金の追加が可能でも、生活費や税金まで使い切らないか確認します。追加調達は可否・時期・返済条件を確認してから反映します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
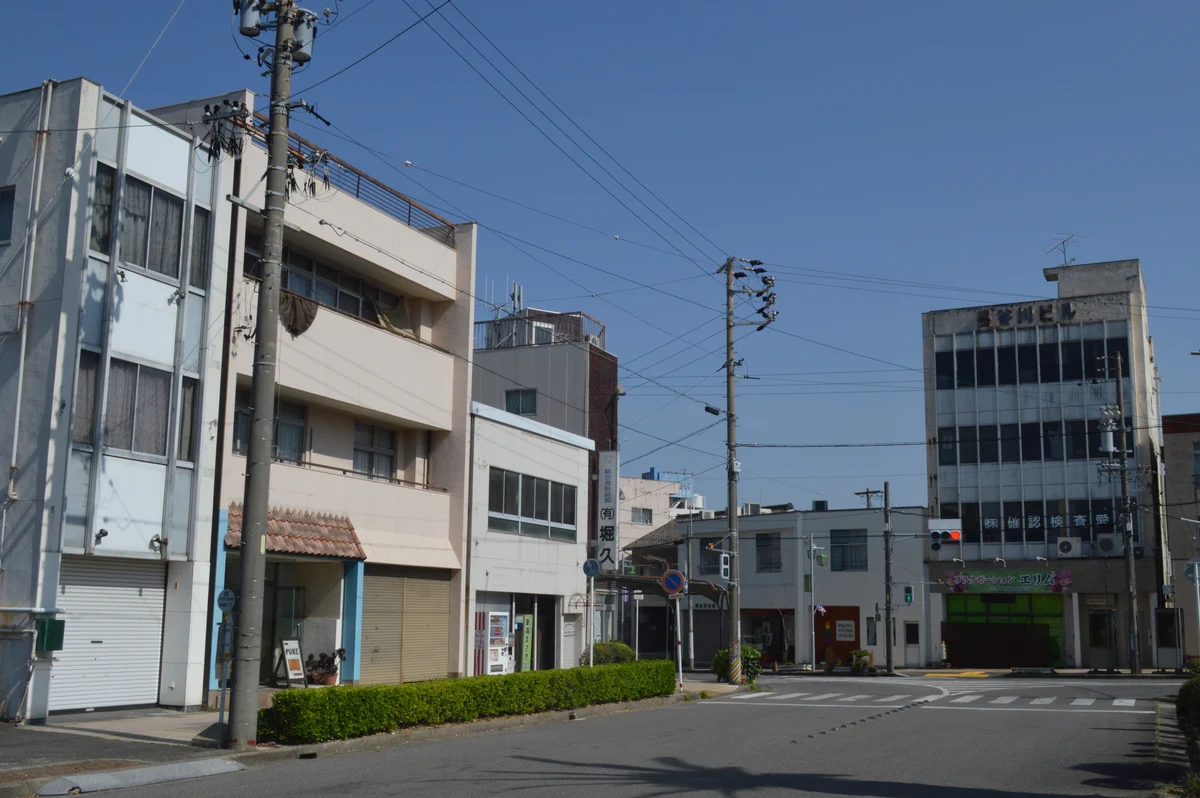
愛知県・刈谷市広小路・刈谷市駅前商店街
設備を減らしたら、候補地で売上の前提も調べ直す
刈谷市駅前商店街の実景です。店舗の席数や営業時間を減らす案では、候補地の来店時間帯と予約枠を照合します。家賃を下げるため出店先を変える場合も、以前の客数予測をそのまま移しません。この写真は現在の人通りや販売数の根拠ではなく、掲載店舗を当社のお客様として紹介するものではありません。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
制度・条件と相談前の確認
融資制度には限度額があっても、実際の融資額は事業計画、自己資金、必要性、返済可能性などの審査で決まります。日本政策金融公庫も、審査結果によって希望に沿えない場合があると案内しています。
減額されたときは、希望額との差を確認するだけでなく、どの資金使途が認められたか、契約条件、実行予定日を担当者へ確認します。理由を推測して資料を作り替えません。
物件や設備の契約を既に進めている場合、支払期限と解約・返金条件を先に確認します。追加借入が決まる前に新たな契約を重ねると、さらに資金不足になる可能性があります。
融資のアイラボでは、必須・延期・代替可能の三段階で費用を分け、減額後の売上能力、開業日、最低運転資金、返済負担を一緒に更新します。
創業融資が減額された場合に想定される3つの相談
以下は実績・成功事例ではなく、再設計の確認対象を示す想定例です。
希望1,200万円から800万円へ減額された不足400万円を費目別に整理したい
設備を750万円から450万円へ縮小した後の一日販売枠と売上を更新したい
運転資金350万円を残す改定案と開業延期案を最低残高で比較したい
減額後に契約を見直す順番
最初に支払期限が近い物件、工事、設備、加盟契約を確認します。次に解約・減額・仕様変更・納期延期が可能かを契約相手へ問い合わせ、回答日と返金されない金額を記録します。値引きの依頼だけでなく、数量、導入時期、契約期間を変える案も比較します。
設備費を削っても、施工能力や席数が下がれば売上計画も変わります。変更後の一日当たり提供数、稼働人数、在庫量、営業時間を基に売上を作り直し、返済額と固定費を払った後の現金を確認します。減額前の売上だけを残すと、返済可能性を過大に見せることになります。
別の調達先を検討する場合は、借入額だけでなく金利、返済開始、毎月返済、保証、手数料、契約期限を一覧にします。成立前の資金を確定扱いせず、調達できなかった場合に開業を止める判断日も決めてください。
判断メモ:減額後も当初の開業日を守る場合は、急いだ発注による割高、代替設備の性能不足、運転資金の減少を確認します。延期する場合は空家賃や契約期限が増えるため、両案の総支出と最低残高を同じ期間で比べてください。
手続・必要資金・収支の補足
決定額・認められた資金使途・返済条件を担当者へ確認する
金額と使途を確認
口頭の推測ではなく担当者の説明を記録します。
止められる支出を確認
解約、減額、発注延期、返金条件を確認します。
売上能力も更新
設備・人員・席数を減らした影響を反映します。
費用を削る場合は、許認可、安全、品質、営業に不可欠な項目を先に守ります。単価が高い項目から機械的に削りません。
追加の融資、リース、カード、親族資金には、それぞれ返済・契約・証拠・税務の確認があります。未確定資金を確定入金として計上しません。
開業必須・売上後に追加・代替可能の三段階へ分ける
開業と売上に不可欠
- 許認可・安全に必要な工事
- 主要商品・材料・営業設備
- 開業直後の家賃と人件費
- 顧客へ提供する最低品質
延期・代替を検討
- 装飾や上位グレード
- 開業後に追加できる設備
- 効果未確認の広告一括契約
- 余裕を超える在庫・席数
設備を減らした結果、売上上限も下がるなら売上計画を同時に下げます。支出だけを減らし、元の売上予測を残しません。
設備や席数を減らした後の販売能力と売上を更新する
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 飲食店 | 席数×回転×客単価 | 厨房・席数変更を反映 |
| 美容・施術 | 稼働席×予約枠×単価 | 設備台数を反映 |
| 小売・EC | 商品数×販売数×単価 | 初回在庫を反映 |
| 請負業 | 人員×稼働時間×単価 | 外注・車両を反映 |
縮小後の設備・人員で実現できる売上へ更新します。開業日を遅らせる場合は、その間の固定費と契約期限も再計算します。
工程と融資相談の資料
減額後の相談で用意したい資料
変更前後の見積書と計画を保存し、何をなぜ変更したか説明できるようにします。融資実行前に大きな変更を行う場合は担当者へ伝えます。
減額理由や追加調達の可否は個別審査によります。担当者の説明を確認し、新たな借入・契約・資金使途変更は自己判断で進めないでください。
減額後の資金配分表
費用名、当初額、決定後額、差額、必須理由、契約済み額、変更期限、代替案を一行ずつ記録します。契約済みでも変更できるとは限らないため、相手方へ確認します。
不足額を埋める案だけでなく、開業規模を下げる案、時期を遅らせる案、段階開業する案を比べます。
実行前の最終確認
決定額と自己資金から契約済み支出を差し引き、開業後に残す運転資金を確認します。変更後の見積り、創業計画書、資金繰りを一致させます。
一部減額された場合は、開業に必要な支出と続けられる売上能力をそろえて再計画します。
創業融資サポートを利用したお客様の声
設備・物件を伴う事業の公開事例から先に掲載しています。各事例が融資減額を受けたことや個別の融資結果を示すものではありません。
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
申込み方法や必要書類は制度・窓口・事業内容によって異なります。個別条件は必ず担当窓口へご確認ください。
希望額より減額されることはありますか?
あります。公庫も審査結果によって希望に沿えない場合があると案内しています。
減額理由を教えてもらえますか?
説明できる範囲は担当者へ確認します。推測だけで計画を変更しません。
別の金融機関へすぐ申し込めますか?
追加借入の返済負担、信用情報、申込時期、資金使途を整理してから相談します。
設備をリースに変更できますか?
契約条件と総支払額、融資計画への影響を確認し、担当者へ変更を伝えます。
自己資金を追加すればよいですか?
生活費や予備費を使い切らないか、資金源を説明できるか確認します。
開業を延期するべきですか?
契約期限、固定費、許認可、顧客予定、資金残高を比較して判断します。
相談時に必要な資料は?
決定条件、当初計画、契約書、見積り、通帳、修正資金繰りを用意します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月2日
- 最終更新日
- 2026年9月10日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月10日改訂:仕事・人物画像と図解を追加。本文・表の単位、現金と費用、条件と入金時期を照合しました。今回の公式情報の追確認範囲:公庫の新規開業資金の審査上の留意事項、創業計画の必要資金・売上根拠・返済の確認。制度情報の当初確認日は過去の記録です。以下の参照先のうち、該当箇所を確認しています。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 日本政策金融公庫「創業計画の書き方」
- 日本政策金融公庫「創業計画の書き方」
- 日本政策金融公庫「創業融資のご案内」
- 日本政策金融公庫「創業計画書セルフチェック」
- 日本政策金融公庫「国民生活事業 各種書式ダウンロード」
制度情報の当初確認日:2026年8月27日
減額後の資金配分と、開業後の残高を整理する
提示条件、契約済み費用、延期できる設備と修正売上を照合し、開業・延期の案を比較します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※制度情報の当初確認日は2026年8月27日です。本文・画像・図解は2026年9月10日に改訂しました。今回の再確認範囲は公式情報欄をご参照ください。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。