
本人申請・別金融機関・既存案件・追加融資・別法人・融資以外を一括で扱わない
みなし成功の対象か確認
支援資料で本人申請
成果物利用と対象業務
別金融機関へ自己申請
対象金融機関と独占条件
契約前からの案件
既存案件の除外別紙
借換・追加融資
融資の定義と対象期間
別法人・別事業
契約当事者と関連会社
補助金・出資
資金調達の定義
条項名だけで判断せず、自分の案件名と金融機関名を入れた質問にします。
「本人申請」「別金融機関」を案件別に質問する
契約条項を読んだうえで、対象か不明なものを質問表にします。次の例は、自動的に有料・無料になる分類ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 案件の状況 | 照合する条項 | 書面で聞く内容 |
|---|---|---|
| 支援資料を使って本人申請 | 成果物利用・対象業務 | どの関与で報酬対象になるか |
| 自分だけで別の金融機関へ申請 | 対象金融機関・独占・報告 | 関与がない案件も対象か |
| 契約前から相談している案件 | 既存案件・除外 | 案件名を別紙で除外できるか |
| 契約後の借換や追加融資 | 融資の定義・対象期間 | 新規分と借換分の計算基礎 |
| 別法人・別事業での借入 | 契約当事者・関連会社 | 誰のどの調達が含まれるか |
| 補助金・出資による調達 | 資金調達の定義 | 融資以外を含むか |
対象案件を狭めたい場合は、口頭での「大丈夫」だけでなく、案件名、金融機関、相談開始日、支援の関与、除外条件を特定して契約へ反映するよう協議します。修正案を送っただけで相手の承諾があったと扱わず、最終版と合意を保存してください。
承認800万円を基礎にすると税込44万円、実行600万円なら税込33万円になる
架空契約:税別5%・最低10万円、消費税10%、着手金・実費なし。アイラボの料金条件ではありません。
承認額800万円基礎税込44万円
実行額600万円基礎税込33万円
金額・件数・期間は説明用の架空例です。融資可否、利用可能額、審査期間、契約上の結論を示しません。 承認、契約、実行、着金のどこで発生するかを確認します。
承認800万円・実行600万円で、計算基礎を比べる
単位は万円。架空契約として税別報酬率5%、税別最低報酬10、消費税10%、着手金・実費なしを共通条件とします。各行の成功時点と計算基礎をセットで仮定しています。
表は左右に動かせます。
項目名は固定表示です。
| 条項の仮定 | 基礎額 | 税別報酬 | 税込報酬 |
|---|---|---|---|
| 承認時に承認額で発生 | 800万円 | 40万円 | 44万円 |
| 着金時に実行額で発生 | 600万円 | 30万円 | 33万円 |
| 承認時発生・実行辞退も同額 | 800万円 | 40万円 | 44万円 |
| 着金時のみ発生・実行なし | 0万円 | 0万円 | 0万円 |
最後の行は、着金がなければ報酬が発生せず、最低額も発生した報酬だけに適用するという仮定です。実行0でも常に0円になるという説明ではありません。承認後に借りない場合の条項と、不成立時費用を別に確認します。ここで用いた架空条件は、後述の融資のアイラボの料金条件とは区別してください。
100万円と500万円の各回に最低額を使うと税込38.5万円、累計計算なら33万円になる
前図と同じ架空条件で100万円・500万円の二回実行。税別5%・最低10万円、消費税10%。着手金・実費なし。
金額・件数・期間は説明用の架空例です。融資可否、利用可能額、審査期間、契約上の結論を示しません。 実在の契約条件を示すものではありません。
分割実行100万円・500万円で最低報酬の差を確認する
前表と同じ率・最低額・税率で、合計600万円が二回に分かれて実行される架空例です。成功時点は各着金とし、実費等はないものとします。
表は左右に動かせます。
項目名は固定表示です。
| 計算方法 | 第1回・税別 | 第2回・税別 | 税別合計 | 税込合計 |
|---|---|---|---|---|
| 各回に最低10万円を適用 | 10万円 | 25万円 | 35万円 | 38.5万円 |
| 累計600万円で一度計算 | 内金等の扱いを別途確認 | 累計の報酬へ精算 | 30万円 | 33万円 |
各回方式は100×5%=5万円に最低10万円を適用し、500×5%=25万円と合計します。税込差額は38.5-33=5.5万円です。累計方式の途中請求がいくらかはこの表からは決まらないため、初回請求、最終精算、二回目が実行されない場合を併せて書面で質問します。
着手金11万円を成功報酬へ充当するか別加算するかで、着金後支払は22万円と33万円に分かれる
直前とは別の架空契約。税込着手11万円は支払済み、融資600万円に対する税込成功報酬33万円を仮定します。
成功報酬へ全額充当11万円
成功報酬へ別加算11万円
成功報酬へ全額充当22万円
成功報酬へ別加算33万円
成功報酬へ全額充当33万円
成功報酬へ別加算44万円
成功報酬へ全額充当578万円
成功報酬へ別加算567万円
数値は説明用の架空例です。融資・契約条件や必要資金の確定値ではありません。 578・567万円は融資入金から追加報酬だけを引いた額で、全口座の残高ではありません。着手金の原資は別に必要です。
着手金11万円を払った後の請求額と、総支払を分ける
単位は万円。実行600に対する税込成功報酬33を前提に、別の架空契約で税込着手金11を先に払った場合の比較です。控除は税込同士で行うと仮定します。
表は左右に動かせます。
項目名は固定表示です。
| 着手金の扱い | 既払額 | 着金後の支払 | 支援費用総額 | 着金600から残る額 |
|---|---|---|---|---|
| 成功報酬へ全額充当 | 11万円 | 22万円 | 33万円 | 578万円 |
| 成功報酬とは別に加算 | 11万円 | 33万円 | 44万円 | 567万円 |
残る額578・567万円は着金600から、その時点の支払22・33を引いた値です。事前に払った11万円を含む総費用とは別に表示しています。着手金を払うための自己資金も開始前の資金繰りへ入れ、返金や充当が未合意なら確定扱いにしません。報酬等を融資の対象費目へ含められるかは申込先へ確認します。
通知日・合意終了日・対象終点・別融資の申請や承認や着金を同じ日として扱わない
契約終了日の翌日から2027年1月31日までを対象と合意した架空例。通知日ではなく合意した終了日を起点にしています。
- 2026年8月20日既存相談の開始
- 2026年9月1日支援契約の開始
- 2026年10月15日終了通知
- 2026年10月31日合意した終了日
- 2027年1月31日終了後の対象終点
- 2027年2月5日別融資の着金
申請・承認・契約・着金のどれを期間内の出来事として判定するかを書面で確認します。
終了後の期間は、起算点と判定する出来事を日付で残す
次は日付を合意したと仮定する管理例です。「3か月以内」などの文言をこの表だけで解釈するものではありません。
表は左右に動かせます。
項目名は固定表示です。
| 記録する出来事 | 架空の日付 | 契約で確認すること |
|---|---|---|
| 既存相談の開始 | 2026年8月20日 | 契約前案件として除外するか |
| 支援契約の開始 | 2026年9月1日 | 対象期間の開始条件 |
| 終了の通知 | 2026年10月15日 | 通知日と終了日は同じか |
| 合意した契約終了日 | 2026年10月31日 | 残る業務・精算・報告義務 |
| 終了後の対象終点 | 2027年1月31日と合意 | 何の出来事をこの日まで判定するか |
| 別融資の着金 | 2027年2月5日 | 承認・申請が期間内ならどう扱うか |
対象期間内に何があれば報酬が発生するかを確認します。申請、承認、契約、着金のどれを基準とするかが違えば、同じ時系列でも質問すべき点が変わります。終了後の報告義務がある場合は、報告対象、期限、送付先、提出範囲も確認して記録してください。
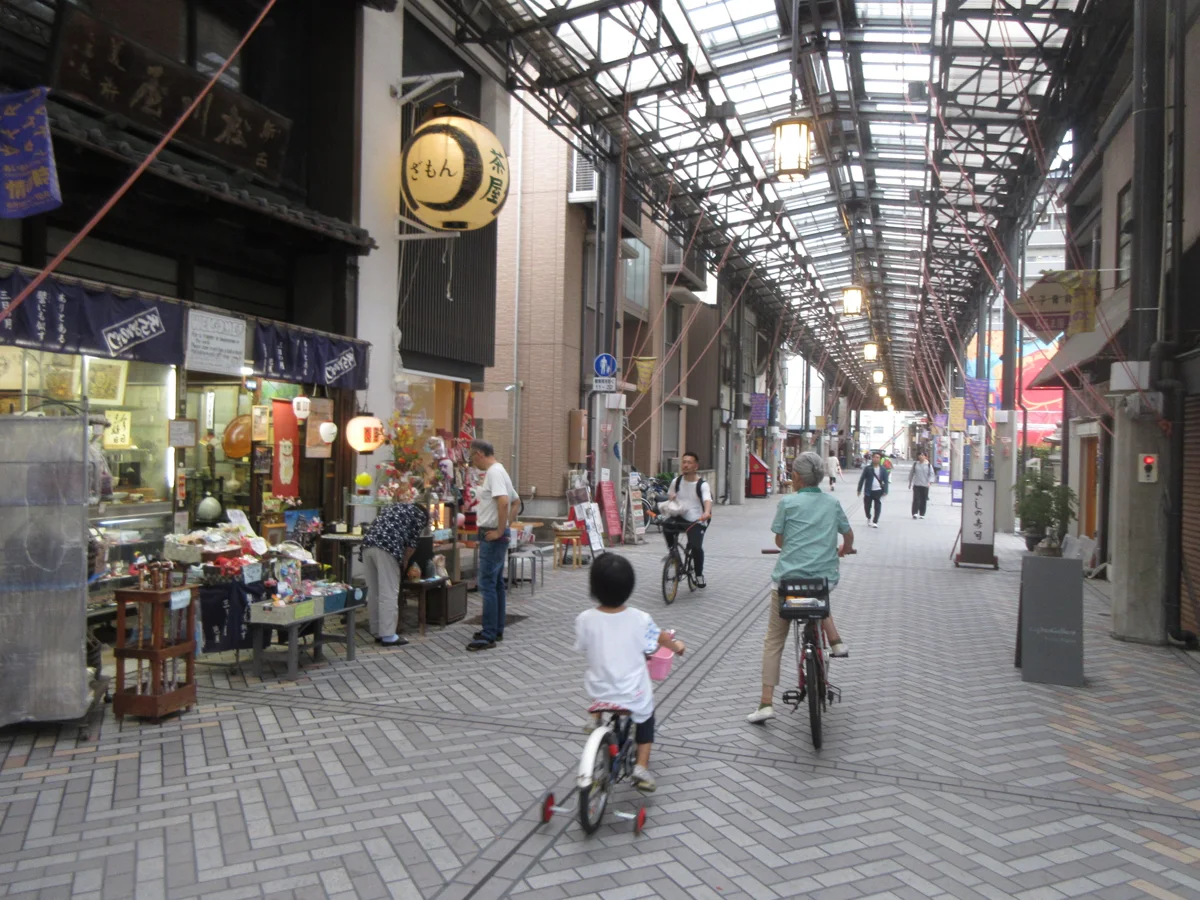
愛知県・名古屋市西区那古野・円頓寺商店街
報酬条件は、地域で進める案件ごとに対象と終了日を特定する
名古屋市西区・円頓寺商店街の実景です。本人申請、別金融機関、別法人、契約終了後の申請を一つにまとめず、対象案件、発生時点、計算基礎、期間を契約書へ戻して確認します。写真の店舗や人物を支援会社、相談者、支援実績として示すものではありません。
名古屋市西区那古野・円頓寺商店街/2019年9月22日撮影。現在の様子とは異なる場合があります。写真:Evelyn-rose(Wikimedia Commons原典)/CC0 1.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
契約の成立、約款、融資手続の公式根拠
支援を受けた後に自分で申請した融資や、別の金融機関からの借入を、契約上の報酬対象に含める条項が置かれることがあります。自己申請だから無料、契約が終わったから請求対象外、と先に決めず、自分の時系列を条項に当てはめて確認してください。反対に、条項があるだけで請求の全てが有効だと断定することもできません。
以下の表は、契約前の質問と費用比較のために編集部が作った架空例です。条項の有効性や個別の支払義務を判断するものではありません。法務省の契約解説は合意と内容保存の基本を確認する資料であり、創業融資支援の特定条項を認める根拠ではありません。実際の争いがある場合は、契約書だけでなく説明資料ややり取りもそろえて弁護士等へ相談します。
契約の成立、約款、融資手続の公式根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】支援後に自分で別の金融機関へ申し込む予定。本人申請と対象金融機関の条項を合わせて読み、報酬対象を確認したい。
【架空の相談例】600万円が二回に分けて実行される。最低報酬の適用単位と途中請求、着手金の充当を計算例で確認したい。
【架空の相談例】契約終了後の借入について請求が来た。終了日、支援内容、申請・承認・着金日と請求明細を整理して法律相談へ持参したい。
『自己申請でも成功』の範囲を確認する
支援資料を一部使用した本人申請と、支援と無関係に作った申請を分けます。報告義務に違反した場合の扱い、推定規定、違約金があるかも併せて確認します。
終了後条項は起算日が重要
契約期間満了日、解除通知日、業務完了日、最後の助言日のどれから数えるかで対象期間が変わります。自動更新、解約予告、終了後の報告期間を日付へ変換します。
成功報酬以外の名目も合算する
着手金、月額、資料作成料、面談同席、交通費、追加申請、借換支援、消費税を含めた総額で比較します。融資が不成立・取下げ・一部実行の場合も計算します。
みなし成功の定義を契約本文と別紙から探す
どの融資を成功とするか
金融機関、商品、申請経路、借換、追加融資を列挙します。
支援との関係は必要か
紹介、資料作成、助言、連絡の範囲を確認します。
いつまで・何に率を掛けるか
起算日、終了日、実行額、最低額、税を明記します。
契約確認表には、契約日、支援開始日、終了・解除日、対象金融機関、対象商品、自己申請、別支援者、既存相談、契約終了後の期間、報告義務、計算基礎、率、最低報酬、着手金控除、税、請求日、支払期限、紛争時の窓口を記載します。
制度要件、必要書類、申込窓口、利率、審査上の取扱いは、申込時期、申込先、地域、個別事情で異なります。公式資料と申込先の最新案内を優先してください。融資の可否、金額、資金使途、条件は金融機関等が審査して決定します。
本人申請・別金融機関・既存相談案件の扱いを分ける
融資の経路と支援の関与を契約条項へ対応させる
- 支援会社が紹介した金融機関
- 支援資料を使った本人申請
- 契約中に承認・実行された融資
- 終了後一定期間の追加融資
自動除外ではなく、別紙で確認する対象
- 契約前から進行していた相談
- 完全な本人作成・本人申請
- 別事業・別法人・借換融資
- 支援との因果関係がない融資
「契約で除外を確認する融資」に挙げた案件も、自動的に除外されるわけではありません。契約文言で確認し、除外するなら案件名、金融機関、申請日等を別紙へ書きます。報告義務が広い場合は、どの情報をいつまでに伝えるか、個人情報や金融機関資料の共有範囲も確認します。
契約終了2か月後の信用金庫融資を、みなし成功と請求される場面を検証する
契約中は公庫支援のみを受け、終了後に本人が信用金庫へ申請した例を置きます。対象金融機関が『一切の金融機関』か、終了後期間が6か月か、支援との因果関係が要件か、実行額へ何%かを条文に照らし、契約前に除外または明確化を求めます。
対象・発生時点・期間・計算を契約の各条項へ対応させる
表は左右に動かせます。
項目名は固定表示です。
| 契約の論点 | 確認する条項 | 具体化する条件 |
|---|---|---|
| 対象 | 金融機関・商品・申請経路 | 既存案件の除外を別紙で特定 |
| 発生時点 | 承認・契約・実行・着金 | 辞退や取下げの場合も質問 |
| 期間 | 開始・終了・終了後の対象 | 起算点と終点を具体的な日付へ |
| 計算 | 基礎額・率・最低額・税 | 分割・合算・着手金控除 |
『融資が実現した場合』だけでは、承認時点か入金時点かが分かりません。申請取下げ、減額承認、分割実行、実行辞退、借換、追加融資、補助金・出資を別々に質問します。契約書と利用規約で内容が異なる場合の優先順位も確認します。
承認額・契約額・実行額のどれが計算基礎か確認する
成功報酬は融資入金と同月または直後に支払うことがあります。融資全額を設備・運転資金へ使える前提にせず、着手金、成功報酬、消費税、実費を自己負担欄へ置き、融資対象にできるかは申込先へ確認します。
承認800万円、実行600万円の架空例では、税別報酬率5%、税別最低報酬10万円、消費税10%として計算基礎の違いを比較します。契約文言が一つに定まらない場合は、署名前に計算例への書面回答を求めます。
法務省の解説は契約の成立と内容を保存する基本の参照です。みなし成功条項の有効性や個別の支払義務を判断する根拠として引用していません。 参照:法務省:契約について(契約の基本)。
不明点と口頭回答を契約前に書面へ反映する
ウェブ規約は契約日時点の版をPDF等で保存します。電子署名画面、チェックボックス周辺、料金表示、重要事項、送信完了メールも保存します。金融機関への提出資料は改変せず、支援会社とのやり取りと分けて保管します。
本記事は契約確認の一般情報で、特定条項の有効性、支払義務、契約解除、損害賠償、消費者契約法等の適用を判断する法律相談ではありません。契約内容と事実により結論が異なるため、紛争や高額請求は弁護士等へ相談してください。
契約書がなくても、合意の有無を資料で確認する
法務省の契約解説では、契約は当事者の合意で成立し、書面がない場合もあるという基本が示されています。署名がないという一点だけで判断せず、申込画面、利用規約、メール、面談後の回答、作業開始の依頼を確認します。これから検討する段階なら、質問や見積依頼と契約の承諾を混同しないよう意思を伝えます。保存した内容が契約へどう組み込まれたかは個別に確認が必要です。
本文と利用規約の優先順位を確認する
見積には実行額、利用規約には承認額と書かれているなど、書類間で表現が違う場合があります。自分に都合のよい一方だけを採用せず、どの条項が適用されるかを相手へ質問してください。回答を受けたら、契約本文や特約の最終版へ反映するよう協議します。更新されたウェブ規約が見えている場合も、契約時の版と変更通知を保存し、現在の表示だけで当時の条件を推測しません。
支援との関係を求める条項なら、実際の作業を記録する
資料作成、紹介、助言、面談準備のどこまで支援を受けたかを、日時と成果物で整理します。支援者の関与が必要とされるのか、契約期間中の全ての調達を対象にする文言なのかを区別してください。自分で提出したという事実だけでは支援資料の利用の有無は分かりません。関与が争点になった場合に備え、元の資料と修正版、受領メール、提出履歴を別々に保存します。
終了の通知と、費用の精算完了を別に記録する
契約を終える連絡をした時点と、合意した終了日、未了業務の扱い、報酬精算は別の確認事項です。引継ぎ、成果物の利用、資料返却、守秘、終了後の報告等が残るかを条項で確認します。解約の連絡を送っただけで全ての義務が消えたと考えず、回答と最終精算の内容を保存してください。逆に、相手の請求内容だけを根拠に支払義務が確定したと判断する必要もありません。
既に請求が来たら、根拠条項と計算明細を求める
請求書の総額だけでは、どの融資、どの期間、どの基礎額から算出されたか分かりません。対象案件、成功と扱った日、適用条項、率、最低額、税、既払い控除の内訳を確認します。請求書、回答期限、契約時の表示、支援内容、申請から着金の経緯を保存し、不明点を一覧にします。請求を放置せず、支払義務や対応方針については資料を持って弁護士等へ相談してください。
事業のための契約に、消費者向け制度を自動適用しない
創業前の個人が署名したという理由だけで、消費者契約法やクーリング・オフ等が使えると決めることはできません。契約の目的、当事者、勧誘と申込の方法、契約内容を整理し、適用法令と具体的な対応は有資格者へ確認します。条項を見つけた時点で一律に無効だと宣言したり、支払を一律に勧めたりするのではなく、判断に必要な事実をそろえて相談することが先です。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
ここでの数値は架空の比較条件です。自分の契約の対象案件、成功時点、期間、計算基礎に置き換え、不明点を書面で確認します。
みなし成功は一般的な法律用語ですか?
この語だけで創業融資支援の報酬条件は決まりません。契約内の定義と関連条項を読み、対象案件、成功時点、期間、計算方法を具体化します。
自分で申請しても成功報酬がかかりますか?
契約の対象と条件を確認します。自己申請かどうかに加え、支援資料の利用、支援との関係、対象期間等を照合し、自動的に無料・有料と決めません。
別の金融機関から借りても対象ですか?
対象金融機関が限定されるか、広く含まれるかを確認します。借換や追加融資、契約前から進む案件も分けて質問し、除外する場合は合意を残します。
契約終了後は報酬不要ですか?
終了後の融資等を対象にする条項と、残る報告・精算義務を確認します。起算点、終点、申請・承認・着金のどれを判定するかを明確にします。
承認されたが借りなかった場合は?
成功を承認とするか着金とするか、辞退時費用があるかで確認事項が変わります。本文の0円例は着金がなければ発生しないという架空条件です。
一部だけ実行された場合の報酬は?
承認額・実行額の基礎、最低報酬、分割時の適用単位、税、既払い控除を確認します。自分の承認額と実行額で計算例への回答を求めます。
既に高額請求を受けています。
根拠条項と計算明細を確認し、契約時の規約・説明、支援内容、日付、請求と回答を保存します。支払義務と対応方針は弁護士等へ相談してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月12日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:契約は当事者の合意で成立し、書面がなくても成立する場合があります。複雑な条件は契約書、規約、申込画面、メール、見積りを保存します。事業目的の支援契約に消費者契約法が適用されるかは個別事情によるため、法的判断は弁護士等へ相談してください。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月7日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
契約前に、支援範囲と報酬条件を確認したい方へ
対象金融機関、自己申請、終了後期間、成功時点、計算基礎、最低額を契約確認表へまとめます。相談時点で契約する必要はなく、現在ある資料から不足と次の行動を整理できます。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月7日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。