
見積、開始合意、支払、初稿納期、追加請求を資料と日付で並べる
- 9月1日見積V1と説明メールを受領
- 9月3日規約と返信で業務開始に合意
- 9月5日請求書に基づき33万円を支払
- 9月12日合意した初稿納期を経過
- 9月15日追加請求11万円を受領
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 「連絡不通」と「未履行」は別々の事実と証拠で説明します。
五つの出来事と対応する原資料
架空の相談メモです。相手が悪いという結論を先に書かず、記録で確かめられる出来事を並べます。
表は左右に動かせます。
項目名は固定表示です。
| 日時 | 確認できる事実 | 対応する資料 |
|---|---|---|
| 9月1日 | 作成支援の見積を受領 | 見積V1と説明メール |
| 9月3日 | 業務開始に合意 | 規約と本人の返信 |
| 9月5日 | 報酬33万円を支払 | 請求書と振込履歴 |
| 9月12日 | 合意した初稿納期を経過 | 納期の記載と受領状況 |
| 9月15日 | 追加請求11万円を受領 | 追加依頼・金額の根拠を照会 |
返事がない、未納品、追加請求の根拠が不明という事実を別々に相談します。この経過だけで詐欺や債務不履行と確定する表ではありません。
証拠12点のうち元ファイル8点、画面のみ2点、未取得2点を分ける
元ファイル等8点
画面のみ2点
未取得2点
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 画面保存だけのものは取得日時や前後の説明も残し、原データを確認します。
原データ・画面・未取得の証拠一覧
架空の資料一覧です。存在しているはずの資料と、実際に手元で確認できた資料を同じ状態にしません。
表は左右に動かせます。
項目名は固定表示です。
| 保存状態 | 点数 | 次の確認 |
|---|---|---|
| 元ファイル等を保存 | 8 | 版・取得日時・対応する出来事 |
| 画面のみを保存 | 2 | 前後の説明と取得可能な原データ |
| 未取得 | 2 | 名称・保有先・依頼した日 |
| 対象合計 | 12 | 保有10点、未取得2点 |
画面保存が証拠として無価値という意味ではありません。どの形式が何を裏付けるかは相談先へ確認します。個人情報を隠した提出用コピーと原本を区別します。
既払33万円、争いのある未払11万円、相談費見積5.5万円、返金希望33万円を別の欄へ置く
相談費5.5万円は架空の見積で、アイラボの料金ではありません。既払33万円は現在の現金から再び引きません。
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 返金の可能性と実際の回収時期は別に扱います。
既払・未払・今後の相談費・返金希望の表
架空の金額整理です。単位は万円、請求・支払は税込の実額。相談費5.5万円は見積を受けた仮定で、当サイトの料金ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 区分 | 金額 | 資金表への扱い |
|---|---|---|
| 既払支援料 | 33 | 期首現金に反映済みなら再控除しない |
| 争いのある未払請求 | 11 | 支払ありの案で期日に置く |
| 今後の相談費見積 | 5.5 | 発注範囲と支払日を確認 |
| 既払と今後支払の合計 | 49.5 | 33+11+5.5の比較用 |
| これから払う額の仮定 | 16.5 | 11+5.5 |
| 希望する既払分返金 | 33 | 未合意のため確定入金にしない |
49.5万円をそのままこれからの出金にすると、既払33万円を二重に控除します。返金請求できる額や相談費を相手に請求できるかは、この合計から決まりません。
期首100万円から相談費、設備残金、争いのある請求、賃料を払う案では売上回収前に15.5万円不足
独立した資金例。既払支援料33万円・家計・納税予備を除いた現金100万円から開始。争いのある11万円を払う場合を試算します。
不足 ← 0 → 計算上残高
期首100万円
第1週・相談費後94.5万円
第2週・設備後17.5万円
第3週・請求支払案6.5万円
第4週前半・賃料後▲15.5万円
第4週後半・回収後6.5万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 争いのある11万円を支払う仮定です。未確定の返金33万円は入金に含めません。
返金を見込まない週別現金残高
独立した架空例です。支援料33万円の支払後で、家計・納税予備も除いた事業現金100万円から開始。単位は万円、支出は実支払額。返金・融資は計上しません。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 入出金 | 残高 |
|---|---|---|
| 期首 | 既払報酬控除後 | 100 |
| 第1週 | 相談費5.5を支払う | 94.5 |
| 第2週 | 設備残金77を支払う | 17.5 |
| 第3週 | 争いのある請求11を払う仮定 | 6.5 |
| 第4週前半 | 賃料22を支払う | −15.5 |
| 第4週後半 | 売上代金22を回収する | 6.5 |
請求11万円の支払可否は専門家へ確認します。後半の回収で月末残高が戻っても、前半の15.5万円不足は解消済みとは扱えません。支払条件の変更には相手の合意を確認します。 参照:中小機構 J-Net21「資金繰り表を活用する」。
完成を求める、契約を終える、金銭を返してほしい、資料を受け取るの四つを分けて聞く
目的ごとに質問を用意
作業の完成
残作業・期限・納品条件
契約終了
終了事由・通知先・精算
金銭の返還
根拠・対象額・回答と回収
資料の受領
提出版・編集版・旧権限
金融機関には申込や提出に影響する事実を伝え、契約トラブルの精算とは分けます。
希望する解決と相談後の確認記録
希望を全部同じ通知へ書く前に、優先順位と相互関係を確認します。次は相談用の整理であり、そのまま送る通知文ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 希望 | 確かめる事項 | 相談後に記録 |
|---|---|---|
| 作業を完成してほしい | 残作業・期限・実行可能性 | 合意した納品条件 |
| 契約を終えたい | 終了事由・通知条項・精算 | 方法・宛先・到達の確認 |
| 金銭を返してほしい | 根拠・対象額・既存の回答 | 請求と回収見込みの区別 |
| 資料を受け取りたい | 納品対象・元資料・利用条件 | 受領版・不足・旧権限 |
電話、メール、内容証明等のどれを使うかは目的と契約に応じて相談します。強い文言を送ること自体を解決としないようにします。
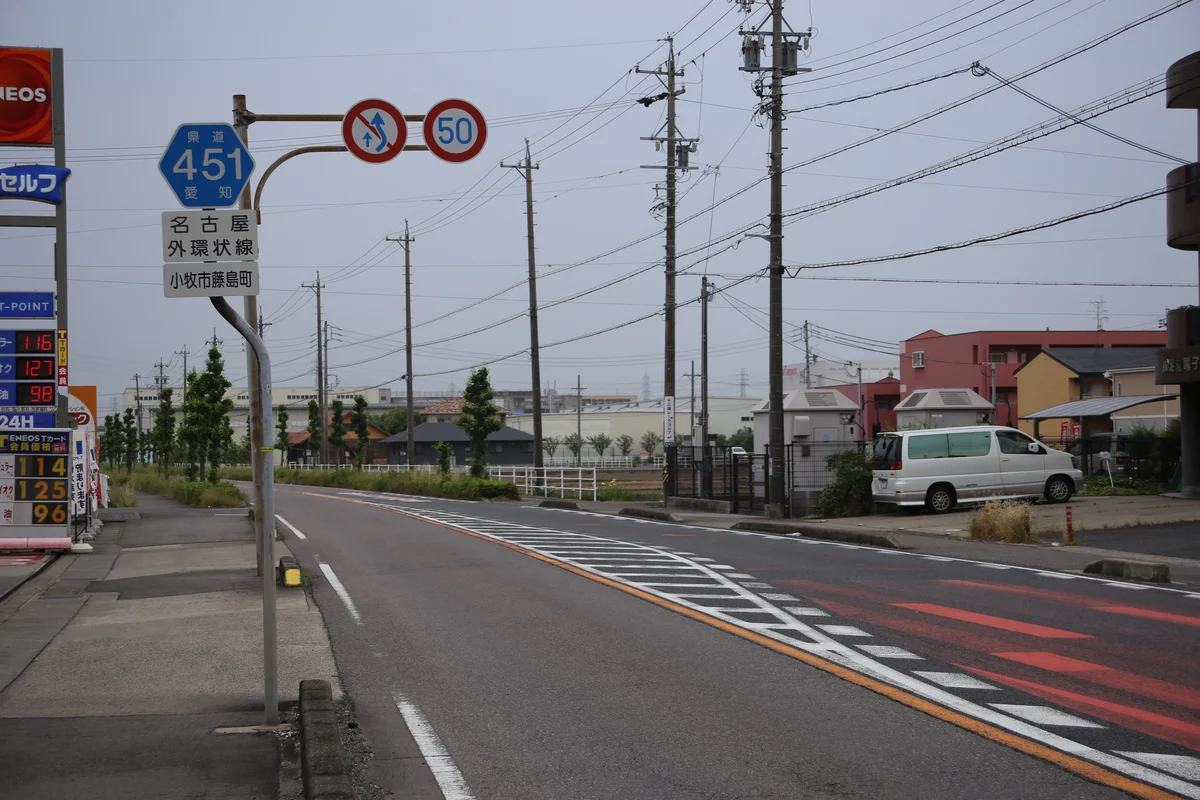
愛知県・小牧市藤島町・県道451号
現地の準備と支払期限を止めず、資料を保全する
小牧市藤島町の県道沿道の実景です。契約トラブルがあっても、開業予定地の設備や支払日を確認し、融資申込の資料の所在を整理します。写真の沿道物件を本記事の車のケア店や推奨物件として示すものではありません。
小牧市藤島町・県道451号/2016年5月28日撮影。現在の様子とは異なる場合があります。写真:円周率3パーセント(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
相談窓口・契約と資金繰りに関する公的根拠
「支援料を払ったのに連絡が来ない」「説明になかった追加請求が届いた」。困ったときほど、相手への評価と、確認できる事実を分けることが大切です。いつ誰に何を依頼し、何が終わり、どの金額を払ったのかが整理されていれば、相談先も問題点を把握しやすくなります。
ただし、不正利用が疑われる口座やアカウント、期限が迫る申込は、資料が全部そろうまで放置しません。正式な窓口で危険なアクセスや次の手続を確認します。一方、契約上の請求を払わないことや、返金と相殺することは、決済の保護とは別の判断です。
この記事は、相談へ持参する記録と資金予定を整えるためのものです。個別の解約・支払留保・返金請求・通知文の法的判断は、契約と事実を示して弁護士等へ確認してください。以下の金額と日程は架空例で、請求が認められる額や返金の見込みを示しません。
相談窓口・契約と資金繰りに関する公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】33万円の支払後に11万円の追加請求が届いた想定です。支払済み、未払請求、希望返金を別にし、契約と追加依頼の記録を示して法律相談へ持参します。
【架空の相談例】共有資料12点のうち10点を保有し、2点が未取得だった想定です。取得できないものを作り直して原本とせず、資料名と依頼履歴を残して受領方法を相談します。
【架空の相談例】返金が入らない間に賃料支払で15.5万円不足する想定です。月末の売上回収だけを見ず、法的助言と並行して設備・賃料の支払条件を確認します。
請求額と返金希望額を相殺した表示にしない
双方に33万円と11万円の話があっても、差額22万円が必ず戻るとは決まりません。根拠と手続、合意の有無を別に確認します。
相談記録は次の期限まで残す
受付担当、回答日、回答の範囲、次の行動を記録します。一般案内を個別の法的結論に読み替えず、未解決事項を次の相談へつなぎます。
証拠を残すこととアクセスを残すことを分ける
必要な記録は保全しつつ、不正利用が疑われる権限の停止を先送りしません。本人が取得できる資料と、責任者へ保存を求める資料を区別します。
契約相手・実施済み作業・求める解決を明らかにする
担当者の名前だけでなく、見積・契約・請求書の法人名や個人名を確認します。広告の屋号と振込先が違う場合は、関係が説明されていたかを記録してください。違いだけで不正と断定せず、どの相手に何を依頼したのかを相談の起点にします。
契約書が見つからなくても、やり取りを捨てないでください。書面や押印の有無だけで契約の成立は決まりません。申込規約、メール、作業開始の合意なども保存し、成立時点と証明資料を分けて確認します。 内閣府・法務省・経済産業省「押印についてのQ&A」
資料の原本と、相談用の写しを別に保管する
契約の本文、別紙、適用された規約、見積、広告画面、請求書、振込履歴をそろえます。画面だけでなく取得可能な元ファイルや送受信記録も残し、取得した日時・場所を一覧にします。編集して読みやすくした資料は相談用の写しと表示し、元の内容を上書きしないでください。
相手が管理する共有リンクは、後から利用できなくなる場合があります。自分が正当に閲覧・保存できる範囲を確保し、不足資料は名称で記録します。相手のアカウントへ無断で入る、他の顧客資料を取得するなどの方法で穴を埋めないようにします。
30分で説明できる一枚の時系列と、重要証拠の索引を作る
事実を契約前、契約、業務、申込、請求、トラブル発生、現在へ並べます。各行へ日時、相手、媒体、内容、金額、関連ファイル、期限を付けると、相談時間を争点確認へ使えます。
相談先ごとに、聞けることと別に必要な対応を分ける
窓口へ送っただけで解約、返金、支払期限の変更が成立するわけではありません。受付範囲を確認し、相談した内容と次の行動を記録します。
表は左右に動かせます。
項目名は固定表示です。
| 窓口 | 相談する内容 | 別に確認すること |
|---|---|---|
| 取引金融機関 | 申込状態・訂正・不正利用 | 民間支援契約の精算 |
| 弁護士・弁護士会 | 契約・請求・通知・交渉 | 費用と依頼範囲 |
| 法テラス | 制度と相談窓口の案内 | 法律相談・立替えの要件 |
| 金融庁相談室 | 金融サービスの一般相談等 | 個別の仲裁は行わない |
| 消費生活窓口 | 消費者取引の相談 | 事業目的と受付対象 |
| 警察等 | 犯罪被害や緊急性の相談 | 民事上の返金との違い |
争いのある請求と返金予定を資金表から消さない
既に支払った金額、請求が届いた未払額、今後必要な専門家費用、希望している返金額を分けます。請求に異議があることは、支払義務がないと確定したこととは違います。返金を希望しているだけの金額も、受取日が決まった入金に含めません。
少なくとも、返金なしで請求額を支払う場合の残高を試算します。これは支払を勧める意味ではなく、個別の法的助言を受ける間も事業の支払能力を把握するためです。設備、賃料、代替支援、相談費用の期限を並べ、現金不足が先に来るか確かめます。 中小機構 J-Net21「資金繰り表を活用する」
相談窓口へは、論点と質問を分けて持参する
金融庁相談室は、金融サービスに関する一般相談、他機関の紹介、論点整理等を行いますが、あっせん・仲介・調停は行わないと案内しています。民間の支援契約の返金を金融庁が決めてくれるとは考えず、対象となる相談かを確認します。 金融庁「金融サービス利用者相談室」
法テラスの制度・窓口案内と、弁護士等による法律相談や費用立替えは別の仕組みです。契約したのが法人か個人か、事業上の問題か、希望する援助は何かを伝えて対象を確認します。誰でも無条件に無料で代理交渉を依頼できるという説明にはしません。 法テラス「法テラスとは・主な業務」
連絡不通と未履行を別々に説明する
返答が遅れていても成果物は納品されている場合と、返答はあっても期限までの作業が終わっていない場合では、相談内容が違います。連絡を試した日、指定された連絡手段、回答の内容、納品物の有無を分けます。相手の事情を推測で補わず、確認できない点は未確認と書き、次に何の回答が必要かを示してください。
自動決済の停止と契約終了を混同しない
決済画面の取消やカード会社への連絡だけで、業務契約の終了や既存請求の消滅が決まるとは限りません。不正利用が疑われる場合は正式窓口へ早急に相談し、契約上の請求には別に根拠と対応を確認します。処理した日時と窓口の回答を残し、次回引落し、継続契約、請求書をそれぞれ追える状態にします。
消費者向け制度を事業契約へ一律に当てはめない
消費者契約法の消費者の定義では、個人でも事業として又は事業のために契約する場合を区別しています。創業前だから必ず消費者、法人でないから必ず対象とは判断しません。実際の目的と説明を示して相談窓口へ受付を確認し、対象外の場合は事業者の契約相談を扱う弁護士等につなげてもらいます。 消費者庁「消費者契約法逐条解説」第2条
内容証明の効力を過大に考えない
日本郵便の内容証明は、どの内容の文書を誰から誰へ差し出したかを証明する仕組みで、記載内容が真実であることまで証明するものではありません。送れば自動的に解約・返金が成立するものとして扱わず、目的、根拠、宛先、到達の確認を整理します。通知文の表現と手続は、契約を示して弁護士等へ確認してください。 日本郵便「内容証明」
申込中の金融機関には手続に必要な事実を伝える
民間支援者との争いが起きても、申込の追加資料期限が自動停止するわけではありません。提出済みの版、受けた質問、連絡窓口を本人が確認します。公庫のネット申込完了後の変更・添付漏れは申込支店への連絡という案内を踏まえ、訂正が必要かを相談します。相手への非難を広めるために、関係のない情報まで送らないようにします。 日本政策金融公庫「インターネット申込・よくあるご質問」Q7
証拠の公開より相談先への安全な共有を優先する
メールや会話をSNSへ載せると、相手や第三者の個人情報、契約上の秘密など新たな論点が生じる場合があります。公開用に編集するより、まず原本を保存し、相談先へ必要な範囲を渡します。金融庁相談室も文書は原則返却しないため写しの送付を案内しています。提出したもの、控え、受領の記録を分けて管理してください。 金融庁「金融サービス利用者相談室」
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
初動の保護、契約上の判断、相談窓口の役割を分けるための質問です。個別の請求・通知は資料を示して専門家へ確認します。
支援会社と連絡が取れないとき最初に何をしますか?
契約、連絡、請求、支払、成果物を保存し、次回決済と申込の期限を確認します。不正利用が疑われる口座・認証は正式窓口へ早急に相談し、記録がそろうまで危険を放置しません。
請求に納得できなければ払わなくてよいですか?
納得できないことだけで支払義務がなくなるとは判断しません。根拠条項、実施内容、期限、異議の伝え方を弁護士等へ確認します。資金表では支払ありの案も作ります。
消費生活センターへ相談できますか?
契約した立場と事業目的を伝え、188等で受付対象を確認します。創業前又は個人名義だから必ず消費者取引とはいえません。対象外の場合は事業者向けの法律相談を確認します。
金融庁が支援会社との契約を解決してくれますか?
金融庁相談室は一般相談や論点整理、他機関の紹介等を行いますが、あっせん・仲介・調停は行いません。支援会社との個別の返金・解約を決めてもらう窓口とは区別します。
法テラスで弁護士を紹介してもらえますか?
窓口・法制度の情報提供と、法律相談・費用立替えは別です。問題の内容、法人・個人の別、希望する支援を伝え、対象・要件・利用方法を公式窓口へ確認します。
相手との会話をSNSで公開してよいですか?
公開によって別の法的問題が生じる場合があります。まず原本を保全し、相談先へ必要な範囲を安全に共有します。公開の可否は個別の内容と契約を示して弁護士等へ確認してください。
内容証明をすぐ送るべきですか?
一律に決めません。通知の目的、契約条項、期限、宛先、内容と到達の確認を相談します。内容証明は記載内容の真実性や請求の正当性を証明するものではありません。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:契約の終了や返金の可否は合意内容、事実、適用法令で異なります。消費者契約向けの制度が事業目的の契約へ一律に適用されるわけではありません。金融庁の相談室なども民間支援契約の返金を決定する窓口とは限らず、相談先の対象業務を確認します。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
融資準備の再開に必要な資料と期限を整理する
解約・返金等の法的判断は弁護士等へ相談してください。融資準備を再開する際は、提出済みの資料、未回答の質問、資金の不足時期を整理してご相談いただけます。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。