
「計画書一式」を提出計画・資金繰り・売上根拠など六つの受領対象に分ける
- 提出計画書
- 提出日・承認版を確認するPDF
- 月次資金繰り
- 自社で数値・数式を更新できる編集版
- 売上根拠
- 計算表と参照資料の一覧
- 追加質問への回答
- 提出文書・質問との対応・送信控え
- 本人提供資料
- 原本・見積等を預けた一覧と照合
- 業務終了時の記録
- 未完了事項・期限・連絡先
必要な納品範囲を契約で合意します。更新・複製・第三者共有の利用条件も別に確認。データの受領と著作権の取得は同じではありません。
六つの受領対象と希望する形式
以下は契約前の確認例です。すべてが当然に納品されるという意味ではなく、必要な対象を合意するために使います。
表は左右に動かせます。
項目名は固定表示です。
| 資料 | 希望する形式 | 受領時の確認 |
|---|---|---|
| 提出計画書 | 提出版PDF | 提出日と承認済み数値 |
| 月次資金繰り | 編集できる表計算データ | 数式・入力セル・借入費用 |
| 売上根拠 | 計算表と参照資料一覧 | 単価・件数・根拠の基準日 |
| 追加質問への回答 | 提出文書と送信控え | どの質問への回答か |
| 本人提供資料 | 原本又は元ファイル | 預けた一覧との一致 |
| 業務終了時の記録 | 未完了事項と連絡先 | 期限・担当・次の対応 |
金融機関の必要書類と、支援会社が納品する成果物は別の一覧です。提出義務があることだけで民間契約の全納品範囲は決まりません。
600万円の初回提出版と550万円の更新版を、承認・提出履歴で区別
- 9月5日 V1設備600万円・初回提出済み
- 9月12日 V2設備550万円・作業版
- 9月13日 V2承認本人確認済み・未提出
- 9月14日 V2提出提出先と受領を記録
説明用の架空例です。実際の条件は契約・申込先へ確認します。 後日使う版は「最新ファイル名」ではなく提出履歴から特定します。
600万円版と550万円版の提出履歴
架空の設備計画の変更例です。金額は税込の設備見積であり、借入額の確定や審査結果を表すものではありません。
表は左右に動かせます。
項目名は固定表示です。
| 版の仮定 | 設備額 | 状態と使い方 |
|---|---|---|
| V1・9月5日 | 600万円 | 初回提出済み。控えとして残す |
| V2・9月12日 | 550万円 | 見積変更を反映した作業版 |
| V2承認・9月13日 | 550万円 | 本人が確認。まだ正式提出前 |
| V2提出・9月14日 | 550万円 | 提出先・方法・受領を記録 |
設備額は50万円減りますが、必要資金全体や希望額が同額減るかは別です。未払額、運転資金、既払手付金、自己資金を同じ基準日で更新します。 参照:日本政策金融公庫「創業計画書セルフチェック:資金計画」。
本体報酬だけならA案22万円・B案27.5万円。編集版と根拠表を含むとA案30.8万円
A・Bは架空契約の税込比較(消費税10%)。本体・編集版・根拠表を同じ範囲で比べます。アイラボの料金表ではありません。
Aは22+5.5+3.3=30.8万円。Bは27.5万円に編集版・根拠表を含み、Aより3.3万円低い仮定です。
A案30.8万円
B案27.5万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 必要な形式と利用条件が両案で同等かも確認します。
本体と追加成果物を含む比較表
架空のA・B案です。単位は万円、すべて消費税10%込み。両案とも編集版と根拠表を受領する条件へそろえます。融資のアイラボの料金表ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 費目 | A案 | B案 |
|---|---|---|
| 本体報酬 | 22 | 27.5 |
| 編集版の追加 | 5.5 | 0(本体に含む) |
| 根拠表の追加 | 3.3 | 0(本体に含む) |
| 比較総額 | 30.8 | 27.5 |
| A案から見た差 | 3.3高い | 基準 |
税抜ではA案28万円、B案25万円です。料金だけで決めず、資料の内容、利用できる範囲、納品期限、検査後の修正対応もそろえて比較します。
期首80万円でも移行費を順に払い、設備残金66万円を払う9月25日に5.8万円不足
前の料金比較とは別の資金例。旧本体報酬は支払済みで、家計・納税予備を除く事業現金80万円から開始。融資は含めません。
不足 ← 0 → 計算上残高
9月10日80万円
9月12日74.5万円
9月15日63.5万円
9月20日60.2万円
9月25日▲5.8万円
9月30日5.2万円
説明用の架空例です。実際の条件は契約・申込先へ確認します。 売上回収を設備の支払前に置き換えません。
移行費と設備支払後の残高
独立した架空の資金表です。旧本体報酬は支払済みで、家計・納税予備も除いた事業現金80万円から始めます。単位は万円、支出は税込。予定した売上入金がまだない場合を確認します。
表は左右に動かせます。
項目名は固定表示です。
| 日付の仮定 | 入出金 | 残高 |
|---|---|---|
| 9月10日 | 期首現金 | 80 |
| 9月12日 | 編集版受領費5.5を支払う | 74.5 |
| 9月15日 | 新担当の着手金11を支払う | 63.5 |
| 9月20日 | 追加資料作成費3.3を支払う | 60.2 |
| 9月25日 | 設備残金66を支払う | −5.8 |
| 9月30日 | 売上代金11を回収する | 5.2 |
売上11万円は回収できると仮定した額です。5.8万円の不足を後日の入金だけで埋められると考えず、設備の支払条件や追加業務の範囲を先に相談します。融資や返金はこの表に計上していません。 参照:中小機構 J-Net21「資金繰り表を活用する」。
納品対象10点を、照合済み・修正要・参照元不足・未受領で分けて残す
開封・内容照合済み6点
開けるが修正が必要2点
参照元が不足1点
未受領1点
説明用の架空例です。実際の条件は契約・申込先へ確認します。 修正箇所と参照元、納品予定と回答期限を記録します。
納品対象10点の検査状態
納品対象10点という架空例です。同じファイルの形式違いをどう数えるかも、契約の一覧とそろえます。
表は左右に動かせます。
項目名は固定表示です。
| 状態 | 点数 | 次の対応 |
|---|---|---|
| 開封・内容照合済み | 6 | 確認した版と日付を記録 |
| 開けるが修正が必要 | 2 | 修正箇所と回答期限を連絡 |
| 参照元が不足 | 1 | 参照データ又は固定版を確認 |
| 未受領 | 1 | 納品予定と暫定対応を確認 |
| 合計 | 10 | 検査完了6点、未完了4点 |
6点の確認で「一式検収済み」としないようにします。新担当へは未完了4点の内容を伝え、既に修正されたのか、確認待ちなのかを区別します。
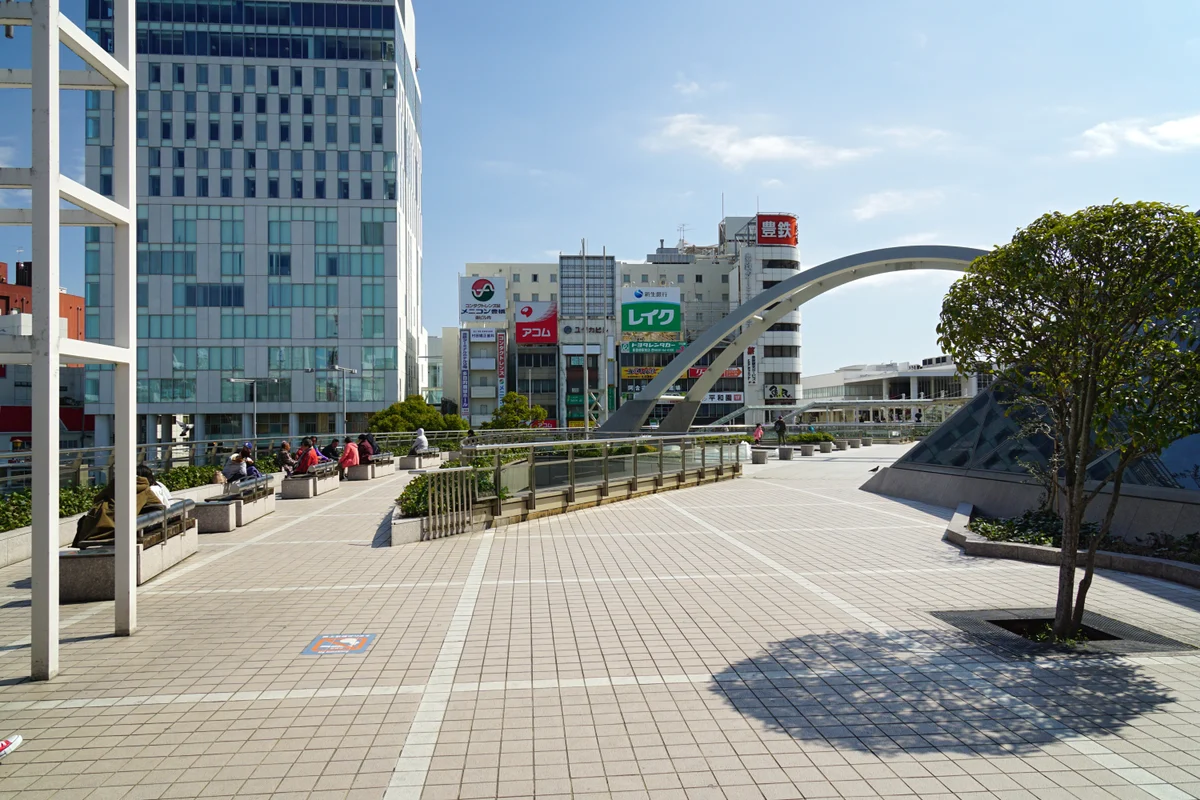
愛知県・豊橋市・豊橋駅東口の歩行者デッキ
開業場所の資料を、次の担当者も使える形で残す
豊橋駅東口の歩行者デッキの実景です。店舗の立地や設備の写真も提出版と根拠資料を区別して保管します。写真に写る場所を本記事の陶芸工房や推奨物件として示すものではありません。
豊橋市・豊橋駅東口の歩行者デッキ/2016年3月21日撮影。現在の様子とは異なる場合があります。写真:663highland(Wikimedia Commons原典)/CC BY 2.5。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
契約終了前に成果物の受領範囲を確認する理由
「計画書は完成したと聞いたが、支援会社の画面でしか見られない」「次の相談先へ持っていくため、Excelも受け取りたい」。こうした確認は、契約終了日より前に始める必要があります。納品対象が曖昧なまま解約すると、作り直しや変換に時間がかかります。
一方、報酬を支払ったから内部メモや独自テンプレートを含む全データが当然に渡されるとも限りません。完成成果物、途中資料、本人が提供した原本、第三者の資料を区別し、どの形式を何に使える契約なのか照合します。
以下では、受領一覧、提出版の特定、形式をそろえた料金比較、終了前の検査を具体化します。架空の費用例は他社相場や融資のアイラボの料金を示しません。納品義務や著作権の結論は、個別の契約と資料の性質に応じて確認してください。
著作権・提出資料・クラウド利用に関する公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】提出版PDFと編集版Excelを受け取ったものの、設備額が600万円と550万円で違っていた想定です。提出控えを確認し、どちらが正式提出済みかを特定してから訂正方法を申込先へ相談します。
【架空の相談例】本体22万円のA案と27.5万円のB案を比較する想定です。A案に編集版5.5万円と根拠表3.3万円を加えると30.8万円となるため、同じ納品条件の総額で比べ直します。
【架空の相談例】10点の受領対象のうち6点しか検査が終わっていない想定です。残る4点を修正待ち・参照元不足・未受領に分けて新担当へ渡し、すべて完成した資料として再提出しないようにします。
PDF納品を不十分と一律に決めない
改変防止や提出版固定にはPDFが適する場合があります。将来更新が必要なら、閲覧版と編集版の双方を契約前に確認します。
入力元資料と作成成果物を混ぜない
依頼者が渡した原本、支援者が作った表、第三者資料、公式様式を分け、返却・利用条件をそれぞれ確認します。
契約終了後も共有リンクが続くと考えない
クラウドの閲覧期限、ダウンロード、所有者移管、削除を確認し、期限前に安全な自社保管先へ移します。
契約の成果物を資料名・形式・期限に分ける
まず業務範囲と成果物条項を読み、作成する資料と納品する資料が一致するか確認します。計画書の作成支援という表現だけでは、編集用ファイル、計算根拠、面談の内部メモまで納品に含むか判断できません。契約前の説明や見積も併せて照合します。
金融機関に出した最終版が必要なのか、今後自社で更新できる版が必要なのか、目的を先に伝えます。PDFだけで足りる場面に不要な変換を求めたり、更新が必要なのにPDFの受領だけで終了したりしないよう、受領後に行う作業まで具体化してください。
提出版と編集版は、基準日と数式まで照合する
同じ計画書でも、初回提出、面談後の修正、追加説明の版があり得ます。ファイル更新日時だけで判断せず、金融機関へ送った日、相手、本人が承認した内容を提出控えと対応させます。誤りが見つかった場合も旧版を無断で置換せず、訂正履歴を残します。
公庫のネット申込は、完了後に申込者が申込内容の変更や追加添付を自由に行える仕組みではありません。受領した編集データを直しただけで提出済み内容も変わるとは考えず、訂正の要否と方法を申込支店へ相談します。 日本政策金融公庫「インターネット申込・よくあるご質問」Q7
提出済みファイルを基準に受領一覧を照合する
支援会社のフォルダ名ではなく、申込先へ実際に提出した版を基準にします。追加資料、メール回答、面談メモを時系列へ並べ、後任者が『何をいつ説明したか』を追える状態にします。
資料の種類ごとに、受領範囲と利用条件を確認する
納品物を一覧にしたうえで、見積・計画・申込時点の資料が同じ前提かを照合します。作成途中の資料も、最新版との区別ができる形で保管します。
表は左右に動かせます。
項目名は固定表示です。
| 資料区分 | 受領について確かめること | 利用前の確認 |
|---|---|---|
| 提出最終版 | 提出控えと同じ内容か | 新たな申込時は数値を更新 |
| 編集データ | 形式・数式・参照元が含まれるか | 変更できる範囲と保護設定 |
| 作業途中資料 | 納品対象か契約で確認 | 完成した計画と混在させない |
| 独自テンプレート | 提供範囲と料金 | 複製・共有・再利用条件 |
| 本人提供の元資料 | 原本と電子コピーを区別 | 返却と保存・消去の対象 |
| 第三者資料 | 引用元や入手条件 | 他社への転送可否 |
変換・再作成・引継ぎの追加費用を支払日へ置く
契約終了時に費用が増えるなら、データ変換、再作成、追加説明、新担当の着手金を分けます。既に支払った本体報酬をこれから払う額へ重ねず、解約精算で返る額は金額と入金時期が確認できた範囲で置きます。未確定の返金を確定現金にしません。
納品の遅れが設備発注や申込に影響する場合は、作業の期限と現金の支払期限を一緒に見ます。資料さえ届けば直ちに融資が実行されるわけではありません。現在の資金で進められる範囲と、支払・納品条件を見直す案を作ります。 中小機構 J-Net21「資金繰り表を活用する」
受領済み・検査済み・修正待ちを別に管理する
ファイルを受信したら、契約の一覧と名称・件数を突合し、自社の環境で開きます。編集権限、必要な数式、参照データ、印刷範囲を確認し、開封できない資料や不足資料は具体的に伝えます。内容の検査前にすべて確認済みと回答しないことが大切です。
元資料の返却、相手が持つ複製の保存・消去、共有リンクの停止も別の欄で確認します。ファイルの受領が終わっても旧担当が自社アカウントを使える状態なら、所有者・管理者を正規手順で変更します。IPAはクラウド終了時のデータの取扱い等の確認を案内しています。 IPA「中小企業のためのクラウドサービス安全利用の手引き」
データを持つことと著作権を持つことを分ける
文化庁の契約マニュアルは、制作の依頼と著作権の帰属・利用許諾・譲渡を区別して説明しています。計画書の数値、事実、様式がすべて同じように著作物となるとは限りませんが、料金を払ったことだけで全資料を自由に公開・配布できるとは判断しません。自社更新や新担当への共有など必要な行為を挙げ、対象と範囲を契約で確認します。 文化庁「誰でもできる著作権契約マニュアル:創作の委託と著作権」
編集可能という表示の中身を確かめる
Excel形式でも、数式が値に置き換わっていたり、支援者の端末にしかない別ファイルを参照していたりすると、自社で更新できません。入力箇所を変更したときに合計が変わるか、参照元を取得できるか、保護解除が必要かを確認します。元の提出版を複製した検査用ファイルで試し、正式提出した資料を上書きしないようにします。
新しい支援者へ渡す前に共有条件を確認する
自社内部で使う許諾と、外部専門家へ編集を任せる許諾は同じとは限りません。第三者資料や他の顧客情報が混在していないかも確認します。新担当に必要なのは全メールの無差別な転送ではなく、提出版、根拠、質問回答、未完了事項です。対象を限定した引継ぎ一覧を作り、機微な原票は必要性と送付先を確認してから渡してください。
内部メモがなくても説明を引き継げる形にする
支援者の内部評価や下書きが納品対象でない場合でも、本人が金融機関に説明する前提、売上の計算根拠、未回答の質問を確認できる必要があります。内部メモそのものの提出を求めるか、説明用の整理表を受け取るかは契約と業務範囲に沿って相談します。引継ぎで必要な情報と、支援者固有のノウハウの範囲を切り分けると協議しやすくなります。
納品日とリンクの失効日を同じ日にしない
退会や契約終了でリンクが使えなくなると、内容を検査する時間を確保できません。ダウンロード期限の前に受領し、自社環境で確認する期間を日程へ入れます。期限までに不足が解消しない場合は、再送方法、期限延長、費用の有無を合意します。過去のリンクがいつまでも残ることを前提に、次の融資相談の資料を管理しないようにしてください。
受領後も根拠の日付を更新して使う
以前の計画書が手元にあっても、見積期限、取引条件、自己資金残高、他の借入状況が変われば、そのまま再申請には使えません。公庫の資金計画チェックでも必要額と調達の対応を確認します。保存版を残したうえで更新版を作り、変更理由と根拠を添えます。編集可能なデータを受け取る目的は、過去の数字を流用することではなく、現在の計画を正確に説明することです。 日本政策金融公庫「創業計画書セルフチェック:資金計画」
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
契約前の納品条件と、終了時の受領・検査を分けて整理します。データの形式、版、使える範囲を具体的に確認しましょう。
計画書の編集データは必ずもらえますか?
必ず受け取れるとは限りません。納品対象、形式、数式・参照元、編集できる範囲、料金を契約前に確認します。将来自社で更新したいなら、その用途も明示してください。
料金を払えば著作権も自分に移りますか?
料金の支払だけで著作権が当然に移るとは扱いません。資料の性質と契約を確認し、利用許諾、譲渡、改変、第三者への共有を区別します。数値や事実がすべて著作物という意味でもありません。
PDFだけでも問題ありませんか?
提出版の内容を固定するには有用です。ただし自社で予測を更新したい場合は、編集版や計算根拠が必要か確認します。PDFの有無だけで納品の十分・不十分を決めません。
面談メモも成果物ですか?
契約で内部メモと納品資料の範囲を確認します。本人が説明する前提や未回答事項を引き継ぐ必要がある場合は、メモそのものに限らず整理表や説明資料の受領を相談します。
契約終了後に再申請へ使えますか?
利用・改変・共有の条件を満たすか確認し、現在の見積、残高、売上根拠へ更新します。古い計画書を持っていることだけで同じ内容を再提出できるとは判断しません。
元資料は返却してもらえますか?
原本、元ファイル、複製、バックアップを分けて契約と管理方針を確認します。成果物の納品と、本人が提供した資料の返却・保存・消去は別の欄で管理します。
共有リンクが切れた場合は?
支援先へ再発行方法、期限、追加料金を確認します。受領できた資料を自社で開いて確認し、次からはリンクの失効前に必要な控えを安全な保管先へ保存します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:成果物を受け取る権利や再利用の範囲は契約内容で異なります。編集可能なデータの交付、著作権の帰属、次の支援者への共有は別々に確認してください。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
納品対象・利用条件・終了前の受領予定を整理して相談する
成果物一覧、提出最終版、編集形式、利用・改変条件、元資料、保管・削除、共有権限を一枚へまとめます。資料が完成していなくても、現時点の事実と不足資料から確認できます。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。