
残高資料は共有しても、認証情報は共有しない
画面共有中もパスワードやワンタイムコードが映らないようにします。支援者が本人としてログインする運用にせず、必要な資料の範囲を先に確認します。
資料と秘密情報の区分
安全性や銀行規約への適合を確定しない境界表です。
表は左右に動かせます。
項目名は固定表示です。
| 情報・操作 | 支援資料での扱い | 代替方法 |
|---|---|---|
| ログインID | 原則として共有しない | 本人が公式画面で出力 |
| パスワード・暗証番号 | 共有しない | 代替なし。本人管理 |
| ワンタイムコード・認証承認 | 共有・承認しない | 要求を止め公式窓口へ確認 |
| 口座明細 | 目的・期間・口座を限定 | PDF、通帳写し、申込先指定形式 |
| 残高証明・取引証明 | 申込先の要否を確認 | 銀行発行資料 |
| 法人の閲覧権限 | 代表者IDを共用しない | 銀行の利用者別・閲覧限定機能 |
金融庁「インターネットバンキングの不正送金被害への注意喚起」が注意する認証情報を、口座明細と一緒に扱いません。
日本政策金融公庫「インターネット申込の必要書類」等で必要書類を確認し、支援者ではなく申込先へ直接提出する方法も検討します。
12か月分など必要期間を先に確認する
- 公式アプリ・URLへ本人がアクセスSMSのリンクから開かない
- 必要期間を指定例:直近12か月分
- PDF等を本人が保存銀行・支店・名義・口座等を確認
- 共有先と期限を限定提出後の保管・削除も確認
12か月は編集部の説明例で、すべての申込に共通する期間ではありません。日本公庫はオンライン銀行の画面写しを提出できる場合の必要項目を案内しています。
本人出力する明細パッケージ
件数と作業時間は標準量を示さない架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 資料工程 | 架空の数量・時間 | 安全確認 |
|---|---|---|
| 対象期間の確定 | 12か月・1口座 | 申込先へ要否確認 |
| 月別PDFの本人出力 | 12ファイル×5分=60分 | 銀行公式サイト・アプリ |
| ファイル名と月の照合 | 12ファイル×2分=24分 | 欠月・重複を確認 |
| 説明対象の抽出 | 24取引×3分=72分 | 自己資金・大口入出金等 |
| 共有前の確認 | 一式24分 | 不要情報、宛先、期限 |
| 本人の合計作業 | 60+24+72+24分=180分 | 3時間の架空例 |
資料を少なくするために、金融機関が必要とする自己資金履歴を隠しません。不要範囲のマスキング可否は申込先へ先に確認します。
パスワード付きZIPだけで安全と決めず、公式アップロード、閲覧期限、受領確認、保存・削除まで設計します。
240件から対象24件を抽出しても、原本は残す
通常の明細216件
確認対象24件
確認対象は大口入出金、自己資金の出所、借入返済などの架空分類です。24件だけを原資料として扱わず、240件の連続明細を保管し、抽出条件と合計を照合します。
明細の抽出と検算
取引数は標準的な口座利用を示さない架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 照合項目 | 架空件数 | 説明・確認 |
|---|---|---|
| 12か月の全取引 | 240件 | PDFと集計表の総数 |
| 自己資金の積上げ | 12件 | 給与・事業収入等の原資 |
| 大口入金 | 5件 | 契約・売却・贈与等の根拠 |
| 大口出金 | 4件 | 設備・返済等の根拠 |
| 既存借入・返済 | 3件 | 契約・残高と照合 |
| 説明対象合計 | 12+5+4+3件=24件 | 重複なしで分類 |
| 通常取引 | 240-24件=216件 | 全件提出要否は申込先確認 |
同じ取引を自己資金と大口入金の両方へ数えません。通帳、契約、給与明細、借入残高等と日付・金額を照合します。
説明対象だけを提出するという意味ではありません。提出範囲は申込先の案内を優先し、集計表は説明補助に使います。
法人機能があっても、権限は最小限にする
金融機関の公式機能を確認
明細閲覧・出力
本人または正式な閲覧権限
振込の作成
必要な担当と上限を設定
承認・実行
別担当・多要素認証を検討
実際に使える権限分離機能は金融機関と契約プランで異なります。外部支援者へ銀行認証情報を渡す代わりに、本人が出力した必要資料を共有します。
閲覧・振込・承認の権限確認
銀行ごとのサービスや規約を確定しない確認表です。
表は左右に動かせます。
項目名は固定表示です。
| 設定項目 | 確認する内容 | 終了時の処理 |
|---|---|---|
| 利用者ID | 個人別、共用禁止、本人確認 | 即時停止 |
| 対象口座 | 必要な事業口座だけ | 対象解除 |
| 閲覧範囲 | 残高、明細、期間、出力 | 出力資料回収 |
| 振込権限 | 資料確認だけなら付けない | 限度額・受取人も確認 |
| 承認権限 | 作成者と承認者を分離 | 承認待ちを取消 |
| ログ・通知 | ログイン、出力、変更、送金 | 保存、異常確認 |
| 期限 | 支援期間と終了日 | 端末・証明書・トークン解除 |
「閲覧だけ」と口頭で決めず、銀行の管理画面・申込書・規約で実際の操作範囲を確認します。
個人口座や代表者用IDを共用せず、正式な権限機能がなければ本人出力へ戻します。
不審な35万円を予定資金と相殺しない
- 公式窓口へ直ちに連絡不審取引と認証情報共有を伝える
- 停止・変更を確認金融機関の指示に従う
- 端末と履歴を保全時刻・連絡・取引・共有先を記録
- 資金繰りを更新35万円を使える現金から外す
回復や補償を約束する例ではありません。金融庁は身に覚えのない取引があれば金融機関へ相談するよう案内しています。警察等への相談要否も公式窓口で確認します。
認証情報を渡した・不審出金がある場合
金額は被害例や補償結果を示さない架空の資金整理です。
表は左右に動かせます。
項目名は固定表示です。
| 事故確認後の現金項目 | 架空金額 | 初動 |
|---|---|---|
| 確認時の帳簿残高 | 3,000,000円 | 口座明細と照合 |
| 身に覚えのない出金 | ▲350,000円 | 事業費へ計上せず保留 |
| 確認できる残高 | 2,650,000円 | 300万-35万円 |
| 7日以内の確定支払 | ▲1,200,000円 | 給与・家賃・仕入等 |
| 支払後の現金 | 1,450,000円 | 265万-120万円 |
| 最低残高 | 1,800,000円 | 架空の基準 |
| 最低残高との差 | ▲350,000円 | 145万-180万円 |
警察庁「不正アクセス対策」を踏まえ、銀行の公式窓口へ速やかに連絡し、パスワード変更、利用停止、端末・振込先・ログ確認等の指示を受けます。必要に応じ警察へ相談します。
35万円の返還や補償を入金予定にしません。確定支払と最低残高を更新し、資金不足の可能性を金融機関・取引先等へ早めに相談します。
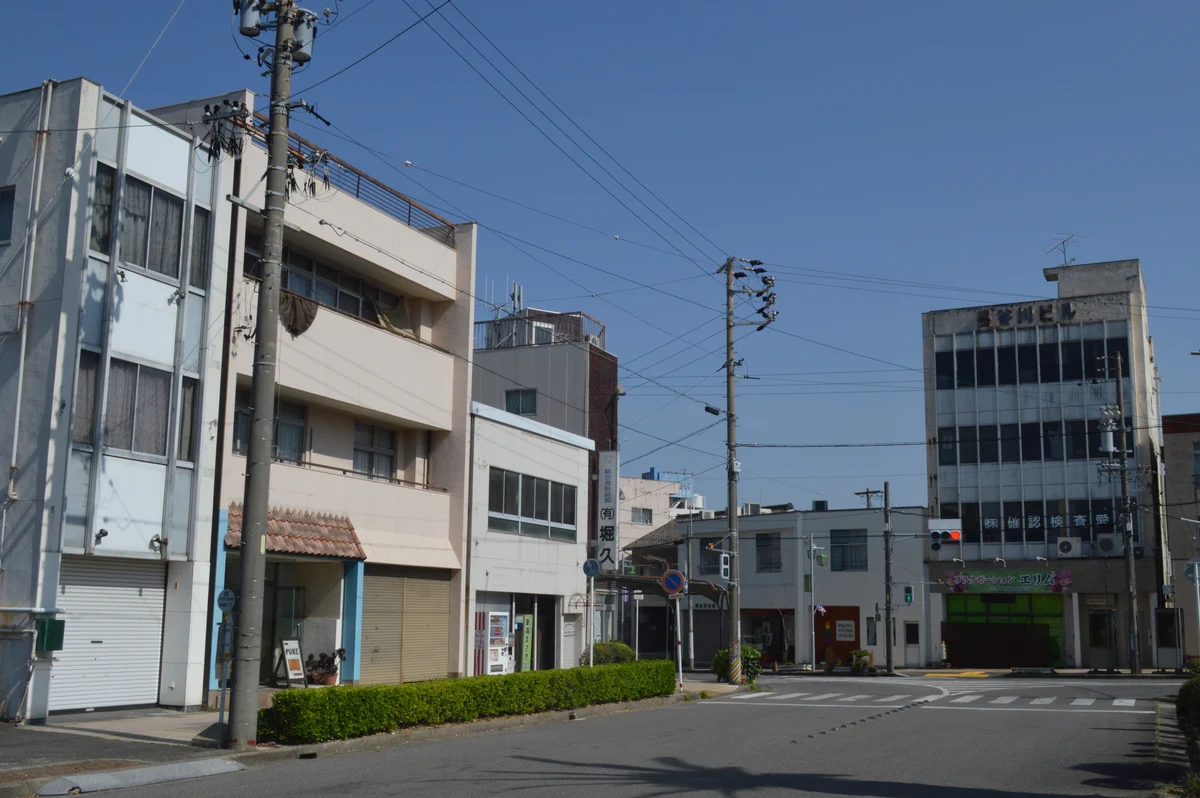
愛知県・刈谷市広小路・刈谷市駅前商店街
外出先でも、銀行の公式入口を自分で開く
刈谷市広小路・刈谷市駅前商店街の実景です。移動中に明細を確認する場合も、SMS等のリンクを使わず公式アプリや登録済みの入口から本人が操作します。写真の店舗や通行人は本文の支援会社と無関係です。
刈谷市広小路・刈谷市駅前商店街/2022年4月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
銀行明細の共有と認証情報の確認事項
金融庁「インターネットバンキングの不正送金被害への注意喚起」は、フィッシングサイトでインターネットバンキングのID、パスワード、ワンタイムパスワード等が盗まれ、不正送金に使われる手口を案内しています。支援者への資料提出でも、認証情報は本人の管理下へ置きます。
創業融資では自己資金の形成、売上・仕入、公共料金・税金、既存借入等を説明するため口座履歴を使う場合があります。目的は取引の確認であり、支援者が口座へ継続ログインしたり送金操作を行ったりすることとは分けます。
個人情報保護委員会「個人情報保護法ガイドライン(通則編)」を踏まえ、氏名、口座、取引先等を含む資料は目的・受領者・保管・権限・削除を決めます。本人がPDF等を出力し、申込先が求める期間と項目だけを、公式アップロード手段等で渡します。
警察庁「不正アクセス対策」は、不正送金を確認した場合に金融機関へ速やかに連絡するよう案内しています。認証情報を送った、遠隔操作を許した、不審なログインや送金がある場合は、メールやメッセージ内の番号ではなく銀行の公式窓口へ連絡します。本文の件数、時間、金額は架空です。
金融庁・日本公庫等の公式案内
この記事で扱う範囲
認証情報と口座資料の相談で整理したい3つの状況
以下は実績や融資成功例ではなく、相談前の整理方法を示す架空例です。
支援者からログインを求められています。本人出力のPDF等で目的を満たせるか、申込先指定の提出方法を確認します。
12か月分の明細をそのままメール送信しようとしています。対象、宛先、公式アップロード、期限、削除を決めます。
認証コードを伝え、不審な35万円出金があります。銀行公式窓口へ直ちに連絡し、事業費と分けて残高を更新します。
支援者への信頼と認証情報の共有可否は別問題
長年の顧問や有資格者であっても、個人用・代表者用パスワードの共用は避けます。必要な権限がある場合は金融機関の正式な利用者追加機能を検討します。
明細のマスキングは申込先と相談する
不要な個人取引を隠す一方、自己資金形成や残高の連続性に必要な情報まで消すと確認できません。原本を保持し、提出版の処理内容を記録します。
契約終了時は共有リンクと権限を停止する
資料削除だけでなく、クラウド共有、利用者ID、転送設定、端末、バックアップの扱いを確認します。必要保存分は目的と期限を限定します。
口座履歴の確認とログイン・振込操作の権限を分ける
本人管理を維持
パスワードとコードを渡しません。
必要範囲へ限定
期間・口座・項目・提出先を決めます。
公式窓口へ直行
受けたリンクや番号を使いません。
共有表には、確認目的、対象口座、対象期間、必要な取引項目、マスキング箇所、出力形式、受領者、再委託、送信方法、保存期限、削除・返却、アクセス権、共有日、終了日を記録し、認証情報の欄は作りません。
登録の要否、契約の成立、権限、消費税、証拠の扱い、解約、返金、損害賠償、相談先は、実際の行為、契約相手、取引目的、事業形態、個別条項で異なります。名称や一般論だけで確定せず、公式窓口と弁護士・税理士等の専門家へ確認してください。融資の可否や条件は金融機関が審査します。
ID・パスワード・暗証番号・ワンタイム認証コードを共有しない
必要範囲へ絞った口座資料
- 金融機関が指定する口座明細・通帳写し
- 必要期間の入出金履歴・残高資料
- 説明に必要な取引の補足メモ
- マスキング・暗号化した提出用ファイル
本人管理を維持する情報
- ログインパスワード・暗証番号
- ワンタイムパスワード・認証承認
- 秘密の質問・乱数表・カード情報
- 振込作成・承認を含む代表者権限
口座明細の出力や残高証明に費用がかかる場合は、金融機関の公式案内で確認します。外部支援者へ口座操作を任せる前提で資金管理を組まず、代表者・経理担当者が残高と支払を説明できる状態を保ちます。
口座へログインしてもらうのではなく、必要期間の提出用データを本人が出力する
金融機関の申込先へ必要形式を確認し、本人が公式サイト・アプリから出力します。ファイル名、対象期間、口座、送付先を確認し、安全な共有方法と削除期限を決めます。
必要な期間・口座・取引だけを申込先指定の形式で共有する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 明細PDF | 閲覧用の取引履歴 | 期間・口座・真正性 |
| CSV | 集計用の取引データ | 改変防止・原本併存 |
| 画面共有 | その場で必要箇所を確認 | 録画・通知・映り込み |
| 利用者ID | 金融機関の正式な権限機能 | 閲覧範囲・期限・ログ |
| パスワード | 本人認証の秘密 | 第三者共有しない |
| 認証コード | 取引・ログインの追加認証 | 電話・SNSでも伝えない |
資料形式は申込先ごとに異なります。スクリーンショットだけで足りると決めず、金融機関の案内を確認します。原本データを改変せず、提出用の写しと説明メモを分けます。
法人向け権限機能は金融機関の規約と正式設定で確認する
支援中も、入出金の承認権限は自社で管理し、請求書と振込を複数人・別経路で確認できる体制を作ります。口座を外部任せにすると、資金繰りの説明と不正取引の早期発見が難しくなります。
不審な振込やログイン通知があれば、追加認証をせず、金融機関の公式窓口へ連絡します。被害額を取り戻すための追加送金要求には応じず、記録を保存します。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
認証情報を送った場合は金融機関へ連絡し変更・停止・履歴確認を行う
認証情報を資料一覧へ記載したり、メール・チャット・共有フォルダへ保存したりしません。共有履歴には、渡した資料名と日時だけを残し、秘密情報そのものは残さない設計にします。
2026年9月2日に金融庁の不正送金注意喚起、警察庁の不正アクセス対策、個人情報保護委員会の通則編、日本政策金融公庫の申込書類・創業計画を確認しました。銀行ごとの規約、権限、資料形式、事故対応は金融機関・申込先・警察等の公式窓口へ確認してください。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
銀行の認証情報は共有せず、必要資料を本人が出力します。銀行規約、資料形式、権限、事故対応は金融機関・申込先・警察等の公式窓口へ確認してください。
支援会社へログインIDだけなら渡してよいですか?
IDも他情報と組み合わさるリスクがあります。本人が必要資料を出力する方法を優先し、銀行の正式機能が必要なら銀行へ確認します。
一時パスワードに変えて渡せば安全ですか?
第三者共有を前提にしません。パスワードを渡さず、本人出力または銀行の正式な利用者別権限を確認します。
ワンタイムパスワードを電話で伝えてよいですか?
伝えません。認証アプリの承認要求も止め、銀行の公式窓口へ確認します。
通帳や明細の全期間を渡す必要がありますか?
申込先と目的で異なります。必要期間・口座・項目・形式を確認し、不要範囲の扱いを相談します。
法人の経理担当へ権限を付けられますか?
銀行の正式機能で、利用者別ID、閲覧・振込範囲、承認、対象口座、期限、ログ、終了処理を設定できるか確認します。
既にパスワードを送ってしまいました。
銀行の公式窓口へ直ちに連絡し、変更・停止・端末解除・履歴確認等の指示を受けます。同じパスワードを使う他サービスも変更します。
明細をメール添付してよいですか?
受領者、誤送信、暗号化、別経路、保存期限を確認し、申込先の公式アップロード手段等を優先します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月12日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報・補足資料
2026年9月12日の再確認:金融庁のフィッシング注意喚起と日本政策金融公庫のインターネット申込書類案内を再確認しました。必要な提出期間・項目、被害時の手続や補償は各金融機関等へ確認が必要です。所在地・営業内容に合う条件は各窓口へ確認してください。
制度・法令は公的機関や専門団体の公式情報を優先して確認し、民間事業者のページはサービス内容や比較観点を補う資料として参照しています。申込・契約時は、各公式ページと契約書面で最新情報をご確認ください。
- 補足:金融庁「インターネットバンキングの不正送金被害への注意喚起」
- 補足:警察庁「不正アクセス対策」
- 補足:個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
- 公式:日本政策金融公庫「インターネット申込の必要書類」
- 公式:日本政策金融公庫「創業計画の書き方」
- 公式:日本政策金融公庫「創業計画書セルフチェック・資金計画」
情報確認日:2026年9月2日
認証情報を渡さない申込・送金手順を決める
必要な明細と共有しない認証情報を分け、安全な提出方法と終了処理を整理します。重要な回答は口頭だけにせず、契約書、メール、請求書、公式窓口の案内と一緒に保存します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月2日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。