
210万円すべてが経費ではない
設立に関する支出30万円
調査・広告等の支出45万円
機器・商品・保証金125万円
個人の生活支出10万円
架空例A。会社負担候補は損金額や融資対象額ではありません。法人の開業費は設立後から事業開始までの特別支出が定義で、設立前の調査・広告は帰属・内容を別に確認します。
支出目的別の仮分類表
会計・税務区分を確定しない架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 支出内容 | 架空金額 | 確認する区分・資料 |
|---|---|---|
| 定款・登記・専門家等 | 300,000円 | 創立費候補/請求・登記 |
| 市場調査・開業準備 | 200,000円 | 帰属・時期・調査内容を確認 |
| 開業広告・ウェブ | 250,000円 | 広告・資産等/帰属・内容確認 |
| パソコン・機器 | 450,000円 | 固定資産等/型番・使用開始 |
| 販売用商品 | 300,000円 | 棚卸資産等/数量・在庫 |
| 物件保証金 | 500,000円 | 差入保証金等/賃貸契約 |
| 個人の生活支出 | 100,000円 | 会社費用から除外 |
| 設立前支出合計 | 2,100,000円 | 30+20+25+45+30+50+10万円 |
| 会社負担候補 | 2,000,000円 | 私費10万円を除く |
国税庁「第1節 繰延資産の意義及び範囲等」を踏まえ、設立に通常必要な費用と他の支出を分けます。
会社負担候補200万円は税務上の損金や融資対象を示しません。資産・保証金は支払時に全額費用としない場合があります。
法人税法施行令第14条第1項第2号の開業費は、法人設立後から事業開始までの間の開業準備のための特別な支出が定義です。設立前の調査20万円・広告等25万円を、そのまま法人の開業費と確定しません。誰に帰属する取引か、会社の負担か、制作物の資産性などを確認して分類します。会社負担候補200万円は、この確認を前提とする管理上の候補額です。
返金の時期で会社の現金が変わる
例Aの候補200万円を会社負担と承認した仮定です。他の支払前。分割案は代表者への未精算100万円が残り、現金300万円の全額を自由に使える意味ではありません。私費10万円は精算しません。
全額・分割精算と最低残高の表
精算義務・時期を示さない架空の資金繰りです。
表は左右に動かせます。
項目名は固定表示です。
| 精算項目 | 架空金額 | 計算・判断 |
|---|---|---|
| 設立時の会社現金 | 4,000,000円 | 資本金等の入金後 |
| 会社負担候補の立替 | 2,000,000円 | 台帳・承認を確認 |
| 即時全額精算後 | 2,000,000円 | 400万-200万円 |
| 開業時の最低残高 | 3,000,000円 | 架空基準 |
| 不足額 | ▲1,000,000円 | 200万-300万円 |
| 分割精算案 | 当初1,000,000円 | 残り100万円の扱いを確認 |
| 分割後の会社現金 | 3,000,000円 | 400万-100万円 |
会計上会社負担になり得ても、即時全額精算が資金繰り上可能とは限りません。
会社が代表者へ負う残高、返済時期、契約・税務、金融機関への説明を確認し、私費10万円を会社から返しません。
例Aの分割案では、現金300万円と未精算債務100万円が同時に残ります。100万円を別枠で確保するなら他に回せる額は200万円です。後日の精算日と、その他の事業支払・税等を資金繰りへ追加します。
支出から精算まで記録をつなぐ
- 取引の証拠何を・誰から・何のために取得したか
- 支払者と会社負担個人カード等の明細と会社承認
- 分類の確認内容・時期・帰属を税理士等へ
- 精算と残高返金記録・未精算額・会社現金
証憑は請求書・契約書・領収書等の取引を裏付ける資料です。費用や資産の記録と、代表者へ現金を返す処理を区別します。
台帳・証憑・承認の確認表
証憑の有効性を判定しない管理表です。
表は左右に動かせます。
項目名は固定表示です。
| 台帳項目 | 記録する内容 | 確認資料 |
|---|---|---|
| 支出日・相手先 | 請求日、支払日、受領者 | 請求書、領収書 |
| 支払者・手段 | 個人口座、個人カード等 | 通帳、カード明細 |
| 事業目的 | 設立、開業準備、資産、商品等 | 契約、成果物、用途 |
| 会社負担の承認 | 金額、理由、承認日 | 議事録、精算書 |
| 消費税・取引情報 | 登録番号、税額、取引日 | 適格請求書等 |
| 精算・残高 | 返金日、役員借入等の残高 | 仕訳、振込記録 |
| 融資との関係 | 支払済み/未払、確認先 | 申込資料、担当回答 |
カード明細だけで内容を確定せず、何を、誰から、何のために取得したかを請求書や契約へつなげます。
証憑が欠ける支出は推測で補わず、代替資料、相手先への再発行、会社負担の可否を専門家へ確認します。
800万円の準備と支払済みを分ける
独立した例B。350万円は将来の支払用で、支払済みではありません。例Aの精算資金200万円とは別の試算です。未精算額を引き継ぐ計画では支払予定を追加し、同じ支出を二重計上しません。
今後の使途と調達の架空例
融資可能額を示さない架空例です。
表は左右に動かせます。
項目名は固定表示です。
| 今後の資金使途 | 架空金額 | 根拠・支払時期 |
|---|---|---|
| 未払の設備・内装 | 2,500,000円 | 見積り・発注前 |
| 未払の仕入 | 1,000,000円 | 数量・納期 |
| 給与・家賃等の運転資金 | 3,500,000円 | 月別支払 |
| 未払の開業準備費 | 1,000,000円 | 契約・請求予定 |
| 今後の必要資金合計 | 8,000,000円 | 250万+100万+350万+100万円 |
| 調達内訳 | 自己資金300万円+借入希望500万円 | 支払済み200万円と重複しない |
| 設立前の支払済み | 2,000,000円 | 別表で対象可否を確認 |
日本政策金融公庫「インターネット申込の必要書類」を踏まえ、設備資金は見積書と支払時期を示します。
支払済み200万円を未払800万円へ重ねず、申込時点の残高、今後の支払、精算予定を一つの資金表へまとめます。
この800万円は独立した例Bです。先の例Aの分割案をそのまま続けた表ではなく、自己資金300万円はこの使途へ充てられるという仮定です。設備・仕入・準備費450万円を払い、350万円を将来の給与・家賃等へ残す整理です。例Aの未精算100万円を引き継ぐ場合は精算予定を別に加え、確保資金と同じ現金を重ねて使わないようにします。
支払を決める前に確認する
発注・会社からの精算を決める前に
会社の負担か
目的・契約・承認・税務区分
融資対象になるか
支払済み/未払・使途・必要資料
現金を残せるか
精算日・他の支払・最低残高
設立前から融資相談を始められます。相談を設立後まで待つ固定の順番ではありません。条件が変わったら会社の台帳と申込先への資料を更新します。
設立・融資相談・支払の工程表
必要期間を保証しない架空工程です。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 実施・確認 | 止める条件 |
|---|---|---|
| 設立前 | 支出台帳・証憑を作成 | 私費・用途不明を除外 |
| 設立時 | 会社負担・精算方法を承認 | 税務区分未確認 |
| 融資相談前 | 支払済みと未払を分離 | 二重計上を解消 |
| 融資相談時 | 対象期間・使途・必要資料を確認 | 担当回答前の追加支払 |
| 申込・審査中 | 変更・追加支出を連絡 | 無断の資金使途変更 |
| 契約・実行後 | 契約条件に沿って支払 | 対象外支出への流用 |
| 月次 | 立替残高と会社現金を照合 | 最低残高割れ |
設立前に払った事実を隠さず、支払済みとして申込先へ示します。
発注や精算を急ぐ場合も、融資対象、解除条件、会社現金への影響を確認してから実行します。
表の順番は相談可能な時期を制限するものではありません。設立前から公庫等へ相談できるため、発注・支払や立替精算の前に対象使途と条件を確認します。
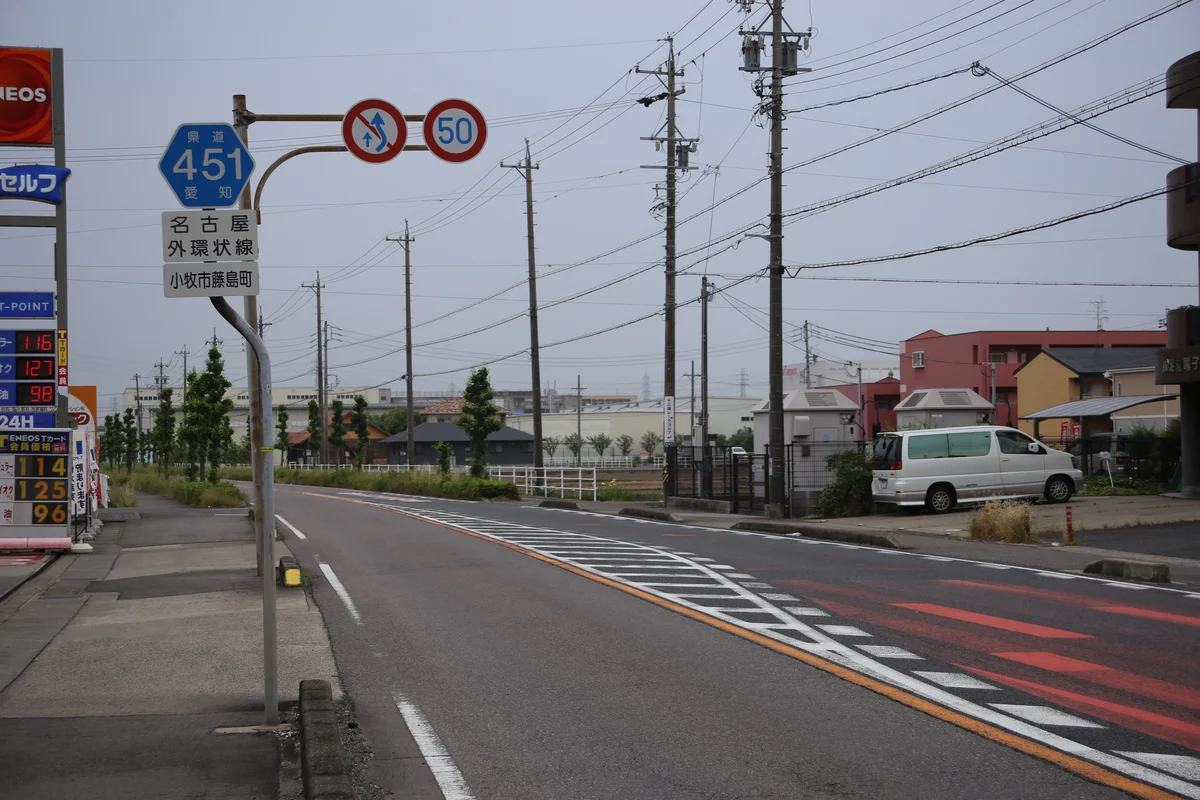
愛知県・小牧市藤島町・県道451号
物件・機器の支払を、契約から確かめる
小牧市藤島町の県道451号沿いの実景です。事務所や作業場所の準備では、保証金、設備、工事の請求を分け、契約名義・返還条件・会社負担を確認します。写真は架空支出210万円の購入先ではありません。
小牧市藤島町・県道451号/2016年5月28日撮影。現在の様子とは異なる場合があります。写真:円周率3パーセント(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
会社設立前に払った費用の確認事項
国税庁「第1節 繰延資産の意義及び範囲等」は、法人の設立のため通常必要と認められる費用について、定款等に法人負担の定めがない場合でも創立費に該当する取扱いを示しています。設立前という日付だけで決めず、設立行為との関係と法人負担の根拠を確認します。
市場調査や開業広告、高額なパソコン、販売用商品、敷金・保証金は性格が異なります。創立費、開業費、固定資産、棚卸資産、差入保証金等の会計・税務処理は証憑と用途を示して税理士へ確認します。
代表予定者が個人口座・個人カードで払った場合は、支払者、相手先、日付、内容、金額、会社負担の承認、精算日を残します。個人の生活費や会社事業と無関係な支出を混ぜません。
日本政策金融公庫「創業予定の方のお手続き」は設備資金の申込で見積書等を案内しています。支払済み費用が後から一律に融資対象になるとは限らないため、支払前に対象期間と資金使途を確認し、今後支払う費用と分けます。本文の金額・精算は架空で、税務処理や融資対象を確定しません。
公式案内と今回の確認範囲
この記事で扱う範囲
設立前費用の相談で整理したい3つの状況
以下は実績や融資成功例ではなく、相談前の整理方法を示す架空例です。
設立前支出210万円をすべて開業費にしています。資産、商品、保証金、私費を一件ずつ分けます。
会社負担候補200万円をすぐ返す予定です。精算後現金200万円と最低残高300万円との差を確認します。
支払済み200万円も借入希望へ入れています。今後の未払800万円と分け、対象可否を申込先へ確認します。
設立前という日付だけで開業費にしない
支出目的、契約、取得したもの、返還の有無、使用開始を確認します。固定資産や棚卸資産、保証金等は、設立前支出でも別の性格を持つ可能性があります。
創立費と会社負担の根拠を残す
国税庁の通達は通常必要な設立費用について一定の取扱いを示していますが、会社と無関係な私費まで含むものではありません。支出が設立のために必要だった理由を説明できるようにします。
代表者への返金と費用計上を混同しない
費用・資産を会社帳簿へ認識することと、立て替えた代表者へいつ返すかは別です。会社設立時の資金関係と精算後残高を記録します。
個人カードのポイントや名義も確認する
個人カード決済でも取引証憑、会社負担、精算を説明できるようにします。ポイント利用、分割払い、家事利用との混在は明細と支払額がずれるため個別確認が必要です。
融資対象は支払時点から確認する
将来支払う設備資金と既に支払った費用を分け、申込前に使途・期間・必要資料を照会します。対象外だった場合も事業が続く自己資金残高を確認します。
設立前支出を日付ではなく目的と資産性で分類する
一件単位で記録
日付、相手、内容、目的、支払者を残します。
資産性を確認
設立・開業準備・設備・商品・保証金・私費を分けます。
精算と融資を分離
会社精算日、役員借入残高、融資対象確認を記録します。
設立前支出一覧には、取引日、請求日、支払日、相手先、内容、事業目的、支払者、支払手段、税抜・税額、証憑保存先、会社負担の承認、仮分類、固定資産等の有無、精算予定日、支払済み・未払いを記載します。
創立費・開業費・固定資産等の範囲、償却、消費税、インボイス、会社成立前取引の帰属は事実関係で異なります。勘定科目を確定する前に税理士等へ確認してください。
創立費・開業費・固定資産・保証金を分ける
目的・資産性・証憑
- 定款・登記等の設立行為
- 市場調査・広告等の開業準備
- 設備・備品・商品・前払契約
- 敷金・保証金・返還予定金
支払・精算・融資対象確認
- 個人現金・カード・口座での支払
- 会社承認・精算・役員借入等
- 支払済み額と今後支払額
- 見積・契約・領収・通帳の対応
支出一覧の合計と通帳・カード明細を合わせ、会社口座から代表者へ精算する予定額を別集計します。精算を急ぐことで会社の運転資金が不足しないよう、精算日と精算後残高を資金繰りへ置きます。
レシートを科目別ではなく取引目的別に並べると、専門家へ質問しやすくなる
まず『設立手続』『営業開始準備』『設備・商品』『物件・保証金』『私費候補』に仮分類します。判断できないものは無理に開業費へ入れず、相手先、用途、使用開始、返還有無を追記して確認待ちにします。
代表者立替の会社承認と精算方法を記録する
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 計算・確認方法 | 根拠資料 |
|---|---|---|
| 創立関連 | 法人設立のための通常必要費用 | 目的・会社負担・証憑 |
| 開業準備 | 設立後から営業開始に向けた特別支出等 | 期間・内容・税務確認 |
| 資産・保証金 | 設備・商品・前払・返還予定金 | 取得価額・使用開始・契約 |
| 代表者負担 | 個人が会社費用を先行支払 | 承認・精算・残高管理 |
一つの請求書に設立手続報酬と備品代など複数内容が含まれる場合は内訳を確認します。支払先の請求書だけで目的が分からないときは、契約書・見積書・メール等を関連付けます。
支払済み・未払いを創業融資の資金使途へつなげる
会社の開始残高に、資本金、役員借入等、創業融資、代表者への精算、未払の設備・保証金、当面の運転資金を置きます。設立前支出を経費計上したことと、代表者へ現金を返すことは資金繰り上別の動きとして管理します。
融資実行後すぐ全額精算すると、家賃・仕入・給与・返済の資金が不足することがあります。精算予定を一括・分割・留保で比較し、会計・契約・税務上の扱いを確認したうえで会社最低残高を守ります。
制度、許認可、手続、融資条件は変更される場合があります。申込時は公的機関の最新情報と金融機関の案内を確認してください。
設立前支出の相談で用意したい資料
電子メールやECサイトで受け取った請求書・領収書は、電子取引データの保存方法も確認します。個人カードの他の利用を黒塗り等で管理する場合も、必要な取引証拠を失わないよう専門家へ確認します。
2026年9月2日に国税庁の繰延資産・法人設立届出、日本政策金融公庫の創業資金・必要書類・手続を確認しました。創立費、開業費、固定資産、消費税、会社負担、精算、融資対象は税理士・金融機関等へ確認してください。
この内容を具体化する補足記事
本文の根拠となる公式情報
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
設立前支出の会計・税務区分、会社負担、精算、消費税、融資対象は個別事情で異なります。税理士・金融機関等へ確認してください。
設立前の支出はすべて開業費ですか?
いいえ。設立目的、開業準備、固定資産、商品、保証金、私費等を内容により分けます。
創立費と開業費は何が違いますか?
一般に設立そのものに関する費用と営業開始準備の一定費用を区別します。具体的な範囲と処理は税理士へ確認します。
個人カードで払っても会社負担にできますか?
支払者だけでは決まりません。事業目的、証憑、会社負担の承認、精算記録を示して確認します。
設立前に買ったパソコンは開業費ですか?
固定資産等に該当する可能性があります。取得価額、用途、使用開始日等を示して処理を確認します。
会社からすぐ全額を返してよいですか?
精算根拠と会計処理を確認し、返金後も給与・家賃等を払える現金が残るか検討します。
支払済み費用は創業融資で補填できますか?
一律ではありません。支払時期、資金使途、証憑を示し、支払前に金融機関へ確認します。
領収書がない支出はどうしますか?
請求書、契約、振込・カード明細、相手先記録を集め、代替資料と処理を税理士・金融機関へ確認します。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月22日
- 最終更新日
- 2026年9月13日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月13日の再確認:国税庁の創立費の通達、法人税法施行令の開業費の定義、公庫の創業予定者向け手続案内を再確認しました。税務区分・会社負担・融資対象は個別判断です。所在地・営業内容に合う条件は各窓口へ確認してください。
制度内容や申込方法は改定される場合があります。申込時には各公式ページと窓口で最新情報をご確認ください。PDFは容量が大きい場合があるため、スマートフォンでは通信環境にもご注意ください。
- 国税庁「第1節 繰延資産の意義及び範囲等」
- 国税庁「内国普通法人等の設立の届出」
- 国税庁「個人で事業を始めたとき・法人を設立したとき」
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 日本政策金融公庫「創業計画の書き方」
- 日本政策金融公庫「インターネット申込の必要書類」
- 日本政策金融公庫「創業予定の方のお手続き」
- 日本政策金融公庫「創業計画書セルフチェック・資金計画」
制度情報確認日:2026年9月2日
設立前支出を一件ずつ分類し、会社精算と融資対象を分けた開始残高へ直す
設立前の領収書、契約、個人支払、創立費・開業費等の仮分類、会社承認、精算予定、融資使途を整理します。社会保険、税務、会計処理の個別要件は各所管窓口や有資格者へ確認し、融資条件は申込先の最新案内と照合します。
資料が完成していなくても、相談した時点で契約する必要もありません。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月2日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。