
遺言・協議・保険契約で本人の取得分を確かめ、受領済みと未確定を分ける
- 取得根拠
- 遺言・遺産分割・保険の受取人
- 受領金額
- 支払通知・振込手取・控除明細
- 他人への義務
- 分配・借入・未払費用
- 税務の確認
- 申告要否・税額・期限
- 現在残高
- 受領後の移動・支出
未分割や他人への支払義務がある分は、自由に使える資金と区別します。
本人取得・受領・義務・残高の証憑
必要性を確認してから提出するための表です。相続手続用の資料が全部そのまま融資の必須資料になるわけではありません。
表は左右に動かせます。
項目名は固定表示です。
| 確認対象 | 確かめる内容 | 食い違いがある場合 |
|---|---|---|
| 本人取得 | 遺言・協議・契約の受取人 | 専門家・保険会社へ照会 |
| 受領金額 | 通知総額と振込手取 | 控除項目と明細を確認 |
| 他人への義務 | 分配・借入・未払費用 | 自分の自由資金と分ける |
| 税務 | 申告要否・税額・期限 | 税理士等へ資料をそろえる |
| 現在残高 | 入金後の全移動と支出 | 不明な差額を調べる |
取得額を証明する資料と現在残高を証明する資料は役割が異なります。書類の枚数が多いほど評価が上がるという表ではありません。
受取800万円から支出済み100万円、税用80万円、生活用200万円を分け、上限420万円
本人取得の受取800万円の例。税用80万円は実税額ではなく仮置き。他人への分配・返済等があれば投入上限をさらに減らします。
- 受取済み800万円
- 生活・住宅費を支払済み100万円
- 現在の残高700万円
- 税用・生活用を確保80+200=280万円
- 事業へ出せる上限420万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 税用80万円は仮置きであり、税額や申告要否を示しません。
受領額と使える現金を照合する計算
本人が受け取った一時金の独立した架空例です。単位は万円。税確保80万円は仮定で、受取額に一律10%を課税する計算ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 金額 | 扱い |
|---|---|---|
| 受取総額 | 800 | 実際に受領した金額 |
| 既に支払った生活・住宅費 | 100 | 受領後に支出済み |
| 現在残高 | 700 | 800−100 |
| 今後の税確保 | 80 | 要否と額は別途確認 |
| 今後の生活等の確保 | 200 | 現金を事業と分けて保持 |
| 事業投入の上限 | 420 | 700−80−200 |
700万円を起点としたら既払100万円を再度控除しません。残高に未分配の他人分や借入等があれば、420万円からも追加調整が必要です。
本人名義口座AからBへ280万円振り替えても、総資金は増えない
前図の残高700万円の移動例。Aは支払用、Bは税・生活用の確保口座。事業口座も含めた全口座で照合します。
- 受領後A 700万円+B 0=700万円
- Bへ振替A 420+B 280=700万円
- 設備を支払A 310+B 280=590万円
- 事業口座へ移動Aから310万円移動・個人口座合計280万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 事業口座への移動後は事業口座を含めて全口座を照合します。
二つの口座の合計と設備支払
前表の現在残高700万円から、確保用口座Bへ280万円を移す架空例です。単位は万円、振替手数料は0円と仮定します。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 口座A | 口座B | A・B合計 |
|---|---|---|---|
| 振替前 | 700 | 0 | 700 |
| Bへ280を振替 | 420 | 280 | 700 |
| Aから設備110を支払 | 310 | 280 | 590 |
| Aから事業口座へ310を移動後 | 0 | 280 | 280 |
最終行の合計280万円はAとBの合計です。別の事業口座に310万円があるため、本人全口座の現金は590万円です。設備110万円は支出済みで、現預金420万円に上乗せして表示しません。
追加100万円が第4週まで遅れると、第3週に50万円不足する
受取800万円の例とは独立。生活・税等を除く事業現金60万円から開始し、追加100万円の受領週を変えます。融資は含めません。
第1週に受領160万円
第4週に受領60万円
第1週に受領72万円
第4週に受領▲28万円
第1週に受領50万円
第4週に受領▲50万円
第1週に受領50万円
第4週に受領50万円
説明用の架空例です。実際の融資・契約・税務の条件は個別に確認します。 ▲は支払前に確保すべき不足で、マイナスのまま支払える意味ではありません。
早期受領と遅延受領の週次残高
独立した架空例です。生活・税等を除く事業現金60万円から開始。単位は万円、実支払額。追加100万円の受領見込みを第1週と第4週で比較し、融資は含めません。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 第1週受領の残高 | 第4週受領の残高 |
|---|---|---|
| 開始 | 60 | 60 |
| 第1週:受領又は未受領 | 160 | 60 |
| 第2週:設備88を支払 | 72 | −28 |
| 第3週:賃料22を支払 | 50 | −50 |
| 第4週:遅延分受領 | 50 | 50 |
遅延すると途中で50万円不足します。マイナスは払える残高ではなく不足の表示です。受領時期が未確定なら、受け取れない場合の発注延期や規模変更も検討します。 参照:中小機構 J-Net21「資金繰り表を活用する」。
取得・保険・税・自己資金・既払設備を、相談先ごとに分けて確認
- 取得できる額
- 手続先・弁護士等へ
- 保険の受取条件
- 保険会社へ
- 申告と納税
- 税務署・税理士等へ
- 自己資金の示し方
- 融資申込先へ
- 既払設備の扱い
- 融資申込先へ
受領通知、全口座の移動記録、支払済み領収書、保留中の手続を一覧化します。
申込先と専門家へ持っていく五つの質問
税務・権利・融資の窓口を取り違えないための整理です。回答は前提と日付を付けて残します。
表は左右に動かせます。
項目名は固定表示です。
| 質問 | 主な確認先 | 計画で更新する欄 |
|---|---|---|
| 本人が取得できる額か | 弁護士等・手続先 | 確定取得と保留 |
| 保険の受取条件は何か | 保険会社 | 支払原因・受領予定 |
| 申告と納税は必要か | 税理士等・税務署 | 税用の確保と期限 |
| 自己資金をどう説明するか | 申込先 | 資料・資金移動・残高 |
| 既払設備の扱いはどうなるか | 申込先 | 既払額・残金・証憑 |
一つの窓口の回答を別分野の最終判断にしません。事業へ移す前に必要な確認を進め、回答待ちの金額を使い切らないようにします。
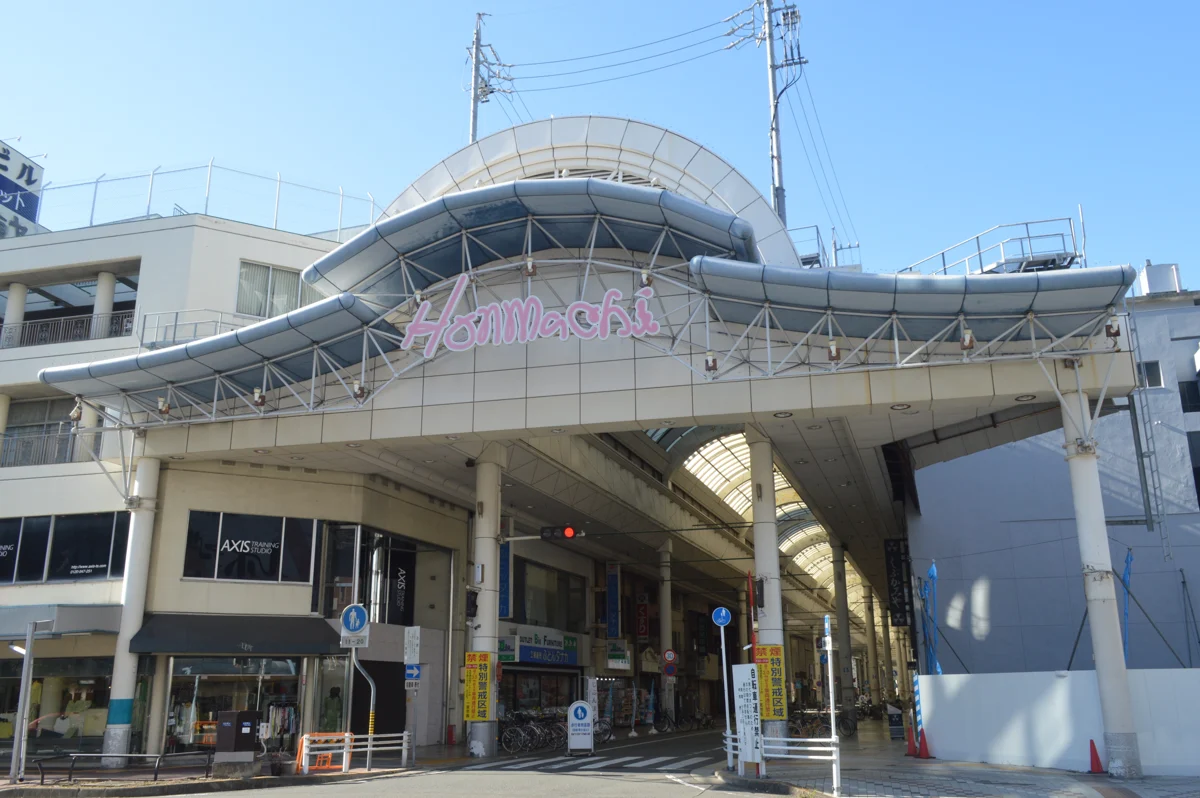
愛知県・一宮市・本町商店街
使える自己資金と、開業地で実際に払う費用をつなぐ
一宮市の本町商店街の実景です。花店などの店舗型創業では、取得した資金の根拠だけでなく、候補地の賃料・仕入・設備支払の時期を事業計画へ反映します。写真の店舗を取引先や推奨物件として示すものではありません。
一宮市・本町商店街/2023年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
相続・保険金の税務と創業計画の公的根拠
相続や保険による一時金は、毎月の給与からの積立とは入金経緯が異なります。大きな入金があるだけで自己資金になる・ならないと決めず、取得原因、受取人、返済義務の有無、利用できる残高を整理することが大切です。
相続預金、死亡保険金、満期保険金、解約返戻金は同じ資料・税区分で処理できるとは限りません。契約や権利の確認、税務確認、金融機関の資金確認をそれぞれ分け、誰に何を質問するかを明確にします。
以下の金額はすべて架空例です。納税用の確保額は税額を計算した結果ではなく仮置きで、自己資金の認定基準でもありません。取得の根拠が確認できない部分や未回収の予定金は、確認済みの現金と分けて扱います。
相続・保険金の税務と創業計画の公的根拠
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】本人が800万円を受領し、100万円を既に支払った想定です。現在700万円から税用80万円と生活用200万円を残し、事業への上限420万円を整理します。
【架空の相談例】AからBへ280万円を移した想定です。二つの口座の合計は700万円のままで、増えた自己資金として計上しません。
【架空の相談例】追加100万円が第4週へ遅れる想定です。設備と賃料を先に払う計画では50万円不足するため、受領前の発注条件を見直します。
受取人と口座名義だけで自由資金と決めない
分配や返済の義務、税・生活用の確保が残っていないか確認します。総額と利用可能額を分けます。
仮置きの納税予備を実際の税率としない
例の80万円は説明用の確保額です。保険金800万円に一律10%の税金がかかるという意味ではありません。
振替を追加の入金と重複させない
AからBへの移動では全体現金は増えません。どの口座範囲の表かを明記して照合します。
相続と保険のどちらで取得した資金かを明らかにする
相続なら遺言、遺産分割の内容、金融機関の手続などから、本人がどの財産をどれだけ取得したか確認します。家族全体の遺産総額を本人の取得額とせず、未分割や争いのある部分は状態を明示します。必要資料は専門家と申込先へ照会し、すべての戸籍等を一律に送る扱いにしません。
死亡保険金は被保険者、保険料を実際に負担した人、受取人の関係で税の種類が変わります。国税庁の整理を確認し、単に保険証券の契約者欄だけで税額まで決めないでください。受取方法が一時金か年金かも分けます。 国税庁 No.1750「死亡保険金を受け取ったとき」
納税・分配・生活用に残す額を事業投入前に確認する
相続税は取得した財産や各種の要件により申告・納付の確認が必要です。国税庁は原則として相続開始を知った日の翌日から10か月以内の申告・納税を案内していますが、具体的な期限と適用は本人の事情で確認します。納付まで時間があることを、その分を使い切ってよい理由にしません。 国税庁 No.4205「相続税の申告と納税」
他の相続人へ渡す金額、未払の専門家費用、生活・住宅支出も確認します。一度本人名義の口座を経由しただけの他人分を、本人が自由に使える額へ含めないでください。今後の金額が未定なら、確認済み部分と保留部分を分けて計画します。
現金化せず、受領理由が分かる摘要と資料を保存する
保険会社や金融機関からの振込名義、支払通知、明細、受取口座を保存します。相続預金を解約して振り込んだ場合は、元口座の残高証明・解約書類と本人の入金を対応させ、途中で家族口座を経由しないよう整理します。
資金の種類ごとに、取得根拠と税務確認を分ける
以下は資料整理の起点です。資金の名前だけで権利や税額、融資での取扱いを確定する表ではありません。
表は左右に動かせます。
項目名は固定表示です。
| 資金の種類 | 取得を確認する資料 | 別に確認する点 |
|---|---|---|
| 相続預金 | 遺言・協議・金融機関の手続 | 本人分・未分割・分配 |
| 死亡保険金 | 保険契約・受取人・支払通知 | 被保険者・実負担者・税 |
| 満期保険金 | 契約・払込履歴・満期通知 | 負担者・受取人・方法 |
| 解約返戻金 | 契約・解約計算・入金 | 払込額・控除・税 |
| 家族からの再移転 | 贈与又は借入等の条件 | 返済義務・贈与税等 |
受取総額と現在残高を二つの起点として使い分ける
受取800万円から生活費等を既に100万円支払ったなら、現在残高は700万円です。総額800万円を起点にする表では100万円を引きますが、現在残高700万円からもう一度100万円を引くと重複します。どの時点の残高かを表の冒頭に記載します。
その後は事業へ移す金額と日付を決め、設備、保証金、仕入、賃料等の支払へつなぎます。個人口座から事業口座への移動は、自分全体の資金では振替です。事業口座だけの表では入金として記録し、二つの視点を混ぜないようにします。 中小機構 J-Net21「資金繰り表を活用する」
支払通知と通帳だけでなく、現在までのつながりを示す
受取の通知、実際の入金、他口座への振替、現金化、設備の支払を、日付と金額で対応させます。通知された額と手取入金に差があるなら、控除された項目を確認してください。通帳を切り貼りして不都合な期間を隠すのではなく、不明な取引は調べる項目として残します。
資料には他の相続人や保険の関係者の個人情報が含まれます。提出する目的と必要範囲を確認し、原資料は保全したまま相談用の写しを区別します。申込後に投入額が変わったときは、新旧の計画と変更理由を申込支店へ連絡します。 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」 日本政策金融公庫「インターネット申込・よくあるご質問」Q7
保険料の実負担者を契約者と混同しない
死亡保険金の税務では、被保険者、保険料負担者、受取人の関係を確認します。被保険者が負担した場合と、受取人本人が負担した場合、第三者が負担した場合は扱いが変わります。保険料の引落口座や実際の負担経緯も確認し、支払通知の名称だけで相続税と決めないでください。税の種類の判断と、手元に残す納税現金の見積は専門家へつなぎます。 国税庁 No.1750「死亡保険金を受け取ったとき」
満期と解約を死亡保険金の説明で処理しない
満期や解約で受け取る一時金は、保険料の負担者と受取人、受取方法などにより税の確認が必要です。国税庁の満期保険金等の案内を起点に、払込保険料、既受取額、他の所得、源泉徴収等も確認します。全額が税金になるわけでも、全額非課税と決まるわけでもありません。税額を確認する前の仮置きは、仮定と表示して後から更新してください。 国税庁 No.1755「満期保険金等を受け取ったとき」
遺産分割の完了と税の期限を別に管理する
遺産分割の協議が終わっていないから税の確認も先送りできる、とは扱いません。申告期限、未分割の場合の扱い、後の修正等を専門家へ確認します。事業用の発注日が先に来る場合は、本人の取得や利用可能性が明らかな資金で払える範囲に計画を抑え、他の相続人の同意や手続を融資支援者が代わって判断しないようにします。 国税庁 No.4205「相続税の申告と納税」
家族が受け取ったお金の再移転を区別する
保険金を受け取ったのが本人ではなく親や配偶者なら、本人への移転は別の取引です。返す約束があれば借入、返さない場合も贈与等の確認が必要になります。本人の自己資金を多く見せるために、返済義務を伏せたり一時的な入金を貯蓄と説明したりせず、条件と契約を明らかにして申込先へ伝えます。
現金受領や複数口座で途切れた履歴を補う
現金で受け取った場合や、途中で定期預金へ移した場合は、受領日・出金日・再入金日と根拠をつなぎます。金額が一致するだけで同じ資金だと決めつけず、他の収入や支払との混在を確認します。不足資料を後から実在したように作らず、取得できる取引明細や手続資料を探し、説明が残る部分は担当へ照会してください。
支払済み設備と現金残高を分けて説明する
事業投入420万円のうち110万円を設備へ払った場合、残る現金は310万円です。既払設備110万円と現金310万円で投入の内訳を示し、現金420万円に設備110万円を加えた530万円にはしません。支払済み部分が申込上どう扱われるかは、設備の内容、時期、証憑を添えて申込先へ確認します。手元資金の不足を理由に同じ設備代を重複して借りる計画にしないでください。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
取得の根拠、税の確認、利用可能な現金、金融機関の取扱いを区別するための質問です。
相続金は必ず自己資金になりますか?
一律には決まりません。本人の取得根拠、義務、税・生活用の確保、入金履歴と現在残高を整理し、申込先に確認します。
保険金なら受取通知だけで足りますか?
通知と実入金、契約上の受取人、実際の保険料負担者、支払原因、税務確認を対応させます。必要な提出範囲は申込先へ照会してください。
遺産分割前の預金を使えますか?
本人が取得・利用できる額と手続を専門家へ確認します。未確定の家族全体の預金を自分の確定資金にせず、利用可能部分と保留部分を分けます。
相続税がかからなければ税務資料は不要ですか?
申告要否と、融資の出所・残高確認は別です。税が生じないと考える根拠や必要な資料を税理士等と申込先へ確認します。
現金で受け取った相続金は使えますか?
受領記録、相続の根拠、入金までの履歴を整理します。不足資料を創作せず、取得できる記録と説明が必要な点を申込先へ相談します。
保険金を受け取った家族からもらう場合は同じですか?
別の取引として整理します。返済義務や贈与等の税務、移転条件と日付を確認し、本人が直接受け取った保険金とは区別します。
申込前に設備代へ使ってもよいですか?
発注・支払前に対象と時期を申込先へ確認します。既払設備と残る現金を分け、見積、契約、領収、振込の証憑を保存してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月21日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月21日の再確認:相続預金、死亡保険金、満期保険金、解約返戻金は取得方法と税務上の取扱いが同じではありません。保険料負担者、被保険者、受取人、契約と受領の事実を確認し、申告・納税は税理士等または税務署へ相談します。融資上の自己資金評価は申込先の確認が必要です。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
一時金の取得根拠と残高を整理して相談する
資金の種類、本人の受取額、既支出、税・生活用の確保、事業への投入予定をお伝えください。権利と税務の確認を専門家へつなぎながら、自己資金の説明と資金計画の整理をお手伝いします。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。