
相談予約と有料業務、正式申込を分ける
- 比較相談・見積資料確認と有料化の条件
- 有料業務の開始範囲・成果物・着手の合意
- 金融機関への連絡紹介・事前相談・正式申込の別
- 本人が提出版を確認金額・送付先・送信・受付の記録
必ず全段階へ進むという意味ではありません。署名がないだけで契約なしと決めず、フォーム・規約・メールも照合。支援者を増やしても承認が保証されるものではありません。
無料相談から申込までの合意確認
最初に各社へ何を依頼し、何に同意したかを確認します。無料相談の予約、見積依頼、業務開始の合意、金融機関の申込送信は別の段階です。申込フォームや規約、メールの回答、着手の連絡を日付順に並べ、署名の有無だけで契約がないと決めないようにします。 内閣府・法務省・経済産業省「押印についてのQ&A」
比較相談の範囲なら、資料をどこまで確認するか、外部連絡を行うか、有料作業へ進む前に本人の確認が入るかを明確にします。希望額や紹介先の情報を伝えたことだけで、正式申込まで依頼したと双方が認識していないか確かめてください。
設備550万円と、残す運転資金250万円
設備へ支払う550万円
開業後の支払へ残す250万円
家計・納税予備を除いた自己資金の架空例です。支援料・借入費用はまだ含めていません。両方の融資は未承認で、必要額や使途を各申込先へ正確に説明します。
必要額・自己資金・借入分担の基本表
架空の事業です。単位は万円。家計・納税予備を除いた自己資金200万円、設備550万円、運転資金250万円。借入関連費用はまだ含めない基本表です。
表は左右に動かせます。
項目名は固定表示です。
| 項目 | 全体計画 | 確認する点 |
|---|---|---|
| 設備資金 | 550 | 同じ設備を別々の費用へ重複計上しない |
| 運転資金 | 250 | 対象月と支出をそろえる |
| 必要資金合計 | 800 | 550+250 |
| 本人の投入資金 | 200 | 両計画で別々に使ったことにしない |
| 基本の借入必要額 | 600 | 800−200 |
| 調達の分担案 | 公庫400+銀行200 | 申込先へ全体を正確に説明 |
公庫と銀行へそれぞれ「不足600万円」として別々に計画を作ると、調達全体が合わなくなります。各制度で同じ使途をどう扱うか、他申込を含む計画を担当へ確認します。 参照:日本政策金融公庫「創業計画書セルフチェック:資金計画」。
料率だけでなく、対象融資額で総額が変わる
担当先のみを対象にする案39万6,000円
両社が融資総額を対象にする案63万8,000円
公庫400・銀行200万円の実行を仮定。Aは税抜5%、Bは税抜3%+税込着手金11万円、税率10%。実費等は別。当社料金や相場、請求の法的有効性を示しません。
二社の成功報酬と着手金の計算
架空の契約です。単位は万円。A社は着手金0・税抜成功報酬5%、B社は税込着手金11・税抜成功報酬3%と仮定。成功報酬の消費税は10%です。
表は左右に動かせます。
項目名は固定表示です。
| 費目 | 担当先だけが対象 | 両社とも総額600が対象 |
|---|---|---|
| A社成功報酬 | 22(400×5%×1.1) | 33(600×5%×1.1) |
| B社成功報酬 | 6.6(200×3%×1.1) | 19.8(600×3%×1.1) |
| B社着手金 | 11 | 11 |
| 合計 | 39.6 | 63.8 |
| 対象重複による差 | 基準 | 24.2多い |
この表は契約の比較用で、二重の請求が法的に認められると判断するものではありません。終了後条項、最低報酬、実費、減額・一部実行時の扱いも確認します。
銀行の着金が遅れると、第3週に167万円不足
不足 ← 0 → 現金残高
第1週・公庫着金と設備支払後60万円
第2週・銀行未着、A報酬支払後38万円
第3週・設備等の支払後▲167万円
第4週・銀行着金とB報酬支払後26万4,000円
800万円の基本表とは独立した例です。家計・納税予備とB着手金11万円は期首前に除外済み。公庫400・銀行200、設備440+205、報酬A22・B6.6万円の支払を一度ずつ数えます。
予定どおり・銀行遅延の週別残高
上の基本計画とは独立した資金例です。既にB社着手金11万円を支払った後で、家計・納税予備も除いた事業現金100万円から開始。公庫400、銀行200、支援料はA22・B6.6、設備等の支出は実支払額です。単位は万円。
表は左右に動かせます。
項目名は固定表示です。
| 時点 | 入出金 | 予定どおりの残高 | 銀行遅延時の残高 |
|---|---|---|---|
| 第1週 | 期首100、公庫400着金、設備440支払 | 60 | 60 |
| 第2週 | 銀行200着金予定、A報酬22支払 | 238 | 38 |
| 第3週 | 設備等205支払 | 33 | −167 |
| 第4週 | 遅延案は銀行200着金、B報酬6.6支払 | 26.4 | 26.4 |
B社着手金11万円は期首前に支払済みで、再び出金へ入れません。A報酬は第2週、B報酬は両案とも第4週支払で合意できた仮定です。利息・保証料等は別途加算します。月末の26.4万円だけで支払可能と判断しないでください。 参照:中小機構 J-Net21「資金繰り表を活用する」。
引継ぎ8項目は、完了3・未完了5
完了3項目
旧担当の回答待ち2項目
本人の判断待ち2項目
金融機関の確認待ち1項目
架空の管理例です。項目数の比率で、作業量・審査進捗ではありません。未完了5項目の担当と期限、提出済み版、資料利用条件を受け取り、精算と引継ぎを分けて進めます。
完了と回答・判断待ちの引継ぎ表
架空の進行例です。旧契約の精算と新契約の開始を並行する場合も、未完了事項の担当を残します。
表は左右に動かせます。
項目名は固定表示です。
| 状態 | 項目数 | 含まれる作業の例 |
|---|---|---|
| 完了 | 3 | 提出版・窓口・期限を受領 |
| 旧担当の回答待ち | 2 | 追加依頼の状況、資料利用条件 |
| 本人の判断待ち | 2 | 新範囲、精算案 |
| 金融機関の確認待ち | 1 | 訂正資料の提出方法 |
| 合計 | 8 | 完了3、未完了5 |
未完了5項目を新担当へ知らせずに旧窓口を閉じると、追加依頼が止まるおそれがあります。事故や不正利用が疑われる旧権限は別途先に停止し、必要な控えの受領方法を調整します。
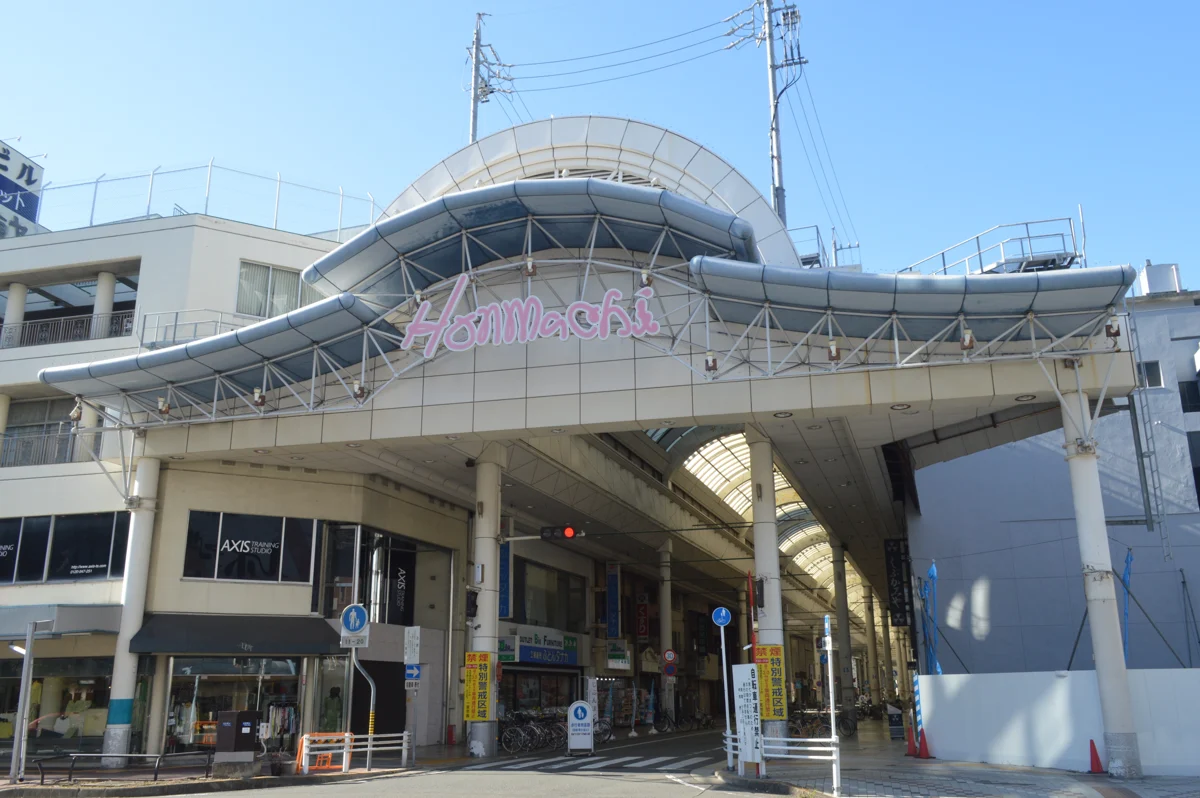
愛知県・一宮市・本町商店街
支援先が増えても、事業場所の説明は一つにする
一宮市本町商店街の実景です。複数の支援会社へ相談する場合も、候補地、来客、搬入、周辺環境の事実を同じ資料で共有します。写真の店舗は支援会社や融資先を示していません。
一宮市・本町商店街/2023年7月撮影。現在の様子とは異なる場合があります。写真:Asturio Cantabrio(Wikimedia Commons原典)/CC BY-SA 4.0。縮小・WebP変換。同ライセンスで利用。

必要な準備を項目別に確認
支援会社の担当範囲と費用条件
「A社には公庫、B社には銀行を頼みたい」「比較相談のつもりだったが、両社が作成作業を始めていた」。複数社を利用する場合、相談先が増えるだけでなく、契約や提出資料、成功報酬の対象が重なる可能性があります。契約前から業務と責任の境界を確認する必要があります。
一律に同時依頼が禁止、又は自由にできると決めるのではなく、各社の合意内容、独占条項、直接連絡の条件、解約後の報酬を照合します。本人が提出する数字は一つの事業計画につながるため、依頼先ごとに自己資金や必要額が食い違わないようにします。
以下では、依頼段階の台帳、成功報酬の対象別計算、二つの融資を資金表へ置く方法、一本化時の引継ぎを具体化します。架空の契約・金額例は当サイトの料金や一般的な相場ではありません。実際の報酬請求の可否は契約と関与の内容を踏まえて確認します。
日本公庫の申込手続・書類案内
この記事で扱う範囲
相談前の状況を整理する三つの想定例
次の3例は説明用の想定であり、実在するお客様の実績・成功事例ではありません。融資の可否や金額、所要日数を示すものではありません。
【架空の相談例】比較相談のつもりで二社とやり取りし、片方が有料の作成作業を始めていた想定です。申込規約、開始の合意、依頼文を確認し、これから任せる範囲と終了・精算条件を整理します。
【架空の相談例】公庫400万円と銀行200万円を依頼する想定です。担当先だけの報酬は計39.6万円でも、両社が全体600万円を対象とする仮定では63.8万円となるため、対象融資の文言を契約前に確認します。
【架空の相談例】銀行200万円の着金が第4週へ遅れ、第3週に167万円不足する想定です。二社への連絡と並行して、設備支払日や資金計画の調整を担当金融機関・業者へ相談します。
成功報酬の対象を金融機関名だけで見ない
契約期間中の申込、紹介先、支援と関係する融資、契約終了後の実行など対象定義を確認します。減額・分割・協調融資も試算します。
一つの数字に責任者を置く
希望額、自己資金、売上、開業日は本人が最終承認します。支援会社ごとのファイルを混在させず、提出版のファイル名、承認日、送信日時を残します。
解除前に資料を確保する
提出済み計画書、追加資料、金融機関からの質問、連絡先、元資料、編集可能データを契約上の範囲で受け取り、次の担当者が説明できる状態にします。
二社への役割分担を、作業単位で合意する
次は分担案です。業務を行える資格や申込先のルール、各社が引き受ける範囲を確認して決めます。本人の最終承認は残します。
表は左右に動かせます。
項目名は固定表示です。
| 作業 | 担当案 | 本人の確認 |
|---|---|---|
| 全体の資金計画 | A社が作成、B社が担当分を照合 | 必要額・自己資金・他借入の一致 |
| 銀行向け追加資料 | B社が作成 | 全体計画との数値差 |
| 面談準備 | 各社が担当先の論点を整理 | 回答の事実と根拠 |
| 正式提出 | 申込先が指定する正規の手続 | 最終版・送付先・日時 |
| 変更連絡 | 本人の確認窓口を統一 | 双方への反映と受領記録 |
「A社もB社も全体を見る」だけでは、訂正時の責任者が不明になります。各作業に担当と期限を一つずつ置き、追加料金が生じる範囲も確認します。
業務範囲と報酬対象を金融機関別に照合する
A社が公庫、B社が銀行を担当する場合でも、契約の成功報酬が担当先だけを対象にしているとは限りません。契約期間中に実行された融資全体、紹介先、終了後の一定期間の実行等がどう定義されているか確認します。独占、直接連絡、再委託、解約条件も一緒に読みます。
作業を分けるなら、計画作成、数値確認、面談準備、外部連絡、申込操作を具体的に配分します。支援者への依頼が、金融機関の認証情報を共有する許可になるわけではありません。正式手続は申込先の案内に沿い、本人が承認・確認する工程を残します。 日本政策金融公庫「創業予定の方のお申込手続き」
現契約と申込状況を一枚にし、開示してよい範囲を確認する
現在の支援会社名を無断で伝える必要はありませんが、契約中か、どの金融機関へ何を提出済みか、報酬対象が重なるかは隠さず整理します。機密保持と個人情報の範囲を守りながら事実を共有します。
依頼段階ごとに重複を確認する
支援会社ごとの作業と、金融機関ごとの申込を対応させます。同じ設備や運転資金を重複して計上せず、必要額を超える申込がある場合は全体像と調整方法を金融機関へ説明します。
表は左右に動かせます。
項目名は固定表示です。
| 段階 | 確認する事実 | 次の行動 |
|---|---|---|
| 無料相談 | 相談範囲と有料化の条件 | 作業開始前に確認を求める |
| 相見積り | 料金・対象・成果物の条件 | 同じ依頼内容にそろえる |
| 業務開始 | 本人の合意と着手連絡 | 契約範囲と担当を記録 |
| 金融機関への連絡 | 紹介・事前相談・正式申込の別 | 日時と相手を台帳へ記録 |
| 申込完了 | 受付番号・提出版・担当支店 | 重複送信せず変更は支店へ相談 |
| 終了・一本化 | 終了日と報酬・資料の条件 | 引継ぎと精算を別に確認 |
融資ごとの着金と二社分の報酬を資金繰りへ置く
借入総額だけでなく、それぞれの実行時期と費用支払日を日別又は週別に置きます。一方だけが実行される場合、片方が遅れる場合、減額される場合を確認し、二社の請求額がどう変わるかを契約の条件に沿って計算します。
借入を総額で入金する表では、支援料等を実際の支払日に一度だけ出金します。手取額で整理する場合はどの費用控除後かと起点を明記します。未実行の融資を確定現金にせず、設備の支払条件や開業規模を見直す案も用意します。 中小機構 J-Net21「資金繰り表を活用する」
一本化する前に提出済み資料と未完了事項を受け取る
依頼先を一社へ絞る場合は、契約終了日、精算、成果物、元資料、金融機関からの追加依頼を照合します。新担当の作業を始める前に、誰が何を正式提出したか確認できる控えを受け取り、作業版と提出版を混ぜないようにします。
他社の資料を新担当へ渡す場合は、契約の守秘義務、利用・改変・共有条件、個人情報を確認します。全メールの一括転送や認証情報の共有を避け、提出版と変更点、未回答の質問、期限を本人が説明できる一覧へまとめます。 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
同じ支店へ送る前に申込状況を確認する
A社は紹介段階、B社は正式申込済みということもあります。連絡したと言うだけでは状態が分からないため、相手、日時、受付の有無、提出版を本人が確認します。既に申込が完了している場合、内容の変更や添付漏れについて公庫は申込支店への連絡を案内しています。新規送信を重ねて対応せず、既存の受付を示して次の方法を相談します。 日本政策金融公庫「インターネット申込・よくあるご質問」Q7
一つの数字に本人の承認を付ける
売上や自己資金を各社の都合で変えると、説明が食い違います。計画の基準日、金額、変更理由、根拠資料を本人が承認し、A社向けとB社向けに用途に応じた説明をしても、同じ事実の数字は一致させます。見積が550万円に変わった場合は、作業ファイルの更新だけでなく、既に600万円で提出した先への訂正要否も確認してください。
成功報酬を単純に料率だけで比較しない
A社5%、B社3%でも、計算対象が担当融資だけか全融資かで総額が変わります。支援を受けず本人が申し込んだ融資、契約終了後の実行、減額、一部実行が対象になるかを確認します。最低報酬や実費がある契約では、率の計算だけで請求額が決まりません。具体的な融資額と日付を入れ、双方に同じ仮定で説明してもらうと比較しやすくなります。
資金使途と返済負担を一つの表へつなぐ
公庫400万円、銀行200万円と分担しても、返済するのは同じ事業です。借入期間、据置、返済開始、毎月の返済、借入費用をまとめ、売上が遅れる案も確認します。まだ決まっていない条件を都合よく固定せず、各担当の回答を更新します。二つの先から借りられることを前提に設備発注を進めると、片方が遅れたときに支払日が先に来るため注意が必要です。
一社を解約しても報酬の協議が消えるとは限らない
解約通知が届けば、その後の成功報酬や実費が必ず0になるとは限りません。どの作業が終わり、どの融資が対象となり、終了後の条項が何を定めているかを確認します。請求内容に疑問がある場合は、根拠条項、対象額、関与の内容を分けて照会し、契約解釈は弁護士等へ相談します。精算の協議と、本人が必要な資料を受け取る作業は別々に進行管理します。
共有できる資料と認証情報を分ける
支援先が増えると、顧客資料や身分証の複製先も増えやすくなります。必要な作業と情報を限定し、関係のない原票は渡しません。契約書や成果物を第三者へ共有する条件も確認します。金融機関のログイン情報を二社へ渡して窓口を統一したことにはならないため、本人が管理する正規の手続を使い、正式提出の記録が手元に残る状態にしてください。
この内容を具体化する補足記事
確認した公式の案内
創業融資サポートを利用したお客様の声
支援の進み方や相談時の状況を知るには、実際のお客様インタビューが参考になります。承認率などの集計数字ではなく、ご本人の体験を確認できる事例をご案内します。






融資のアイラボの料金と支援範囲
着手金0円・成功報酬5%+税
報酬は融資が実行され、着金したときに発生します。融資が実行されなかった場合、サポート報酬はかかりません。
契約前に、成功報酬の計算対象、消費税、支援期間、追加費用の有無、解約条件を確認します。支援を利用しても融資は保証されず、最終的な可否と条件は金融機関等が決定します。
よくある質問
複数相談の比較段階から、有料業務・正式申込・一本化までを区別して確認します。各契約と提出済みの記録を基に判断しましょう。
複数社へ無料相談してもよいですか?
無料相談と有料作業の境界、規約、合意内容、資料利用の範囲を確認します。比較の段階では、正式申込や有料の作成作業へ進む前に本人へ確認する扱いを明確にします。
同時契約は禁止されていますか?
一律に禁止又は自由とは判断しません。各契約の業務範囲、独占、直接連絡、成功報酬の対象、終了後条項を照合し、必要な分担を双方と確認します。
同じ公庫支店へ二社から連絡してよいですか?
紹介、事前相談、正式申込のどこまで進んだか本人が確認します。重複提出を進める前に受付と担当窓口を照合し、完了後の訂正等は申込支店へ方法を相談してください。
別の金融機関なら二社へ任せられますか?
各契約が認める範囲を確認します。別の金融機関でも必要資金、自己資金、他借入、返済計画を本人が統合し、同じ費用や資金を二重計上しないようにします。
成功報酬は二社へ必要ですか?
請求の可否は契約と実際の関与を確認します。対象融資、発生時点、終了後条項、最低報酬、税・実費を具体額で照合し、争いがある場合は弁護士等へ相談します。
一社を解約するとき何を受け取りますか?
契約上の受領範囲に沿って、提出版、編集データ、質問回答、申込状況、元資料、利用条件、未完了事項を受け取ります。精算と権限の移管・停止も別に管理します。
他社へ相談中であることを伝えますか?
契約中か、業務開始済みか、申込済みかという必要な事実を正確に伝えます。他社名や契約書、顧客情報を無制限に共有せず、重複確認に必要な範囲を確認してください。
この記事の監修者・運営者情報

石川 康平
五常コンサルティング株式会社 代表取締役
2024年の問い合わせ・ヒアリング対応300件をもとに、創業融資の支援範囲・料金・制度情報について確認しています。
- 執筆・編集
- 融資のアイラボ編集部
- 監修
- 五常コンサルティング株式会社 代表取締役 石川 康平
- 公開日
- 2026年8月13日
- 最終更新日
- 2026年9月12日
- 制度情報の確認方法
- 日本政策金融公庫、信用保証協会などの公式ページを確認し、申込時は各窓口で最新情報を再確認します。
※冒頭の仕事の写真はAI生成の架空イメージです。出典を記した地域写真は実景です。お客様の声・監修者の写真は実際の人物です。
確認した公式情報
2026年9月12日の再確認:日本公庫の創業手続・資金計画とインターネット申込FAQの申込後の変更・受付確認を再確認しました。報酬と重複依頼の法的扱いは個別契約で異なり、旧掲載の法令・ガイドラインをすべて再確認したものではありません。所在地・営業内容に合う条件は各窓口へ確認してください。
制度情報確認日:2026年9月8日。利用制度と事業内容を伝え、申込時に各公式窓口へ最新の必要資料・条件を確認してください。
各社の契約・申込状況・報酬対象を整理して相談する
各社の契約、報酬、申込先、提出版、連絡窓口、解約・引継ぎを一枚へまとめます。資料が完成していなくても、現時点の事実と不足資料から確認できます。
無料相談では、現在の状況と確認したい点をお聞かせください。
※融資の可否、金額、利率、返済期間、担保・保証人などの条件は、各金融機関・信用保証協会の審査により決定されます。融資のアイラボは金融機関ではなく、融資の実行を保証するものではありません。
※本記事は2026年9月8日時点の公表情報をもとに作成しています。制度内容は変更される場合がありますので、申込時には必ず各公式窓口で最新情報をご確認ください。